😰贷款被拒后多久能再申请?先按4个指标分级:3个月、6个月还是12个月,个人信用贷被拒后别急着换银行
😰贷款被拒后多久能再申请?先按4个指标分级:3个月、6个月还是12个月,个人信用贷被拒后别急着换银行
优财智选 · 武汉本地融资信息咨询服务品牌
上周三下午,小陈坐在我对面,把手机里四张拒贷截图一张张翻给我看。
"我公积金基数一万一千多,单位也正规,怎么个人信用贷一家都不批?"他停了一下,问出了真正想问的那句——"个人信用贷哪家银行好申请,下一家我点哪家?"
我没直接回答。我让他先把征信报告打出来。贷款被拒后多久能再申请,从来不是一个"等多久"的问题,而是一个"改什么"的问题。他那四张截图的问题,不在他找的银行,而在这四张截图本身。
一、被拒不是"你不行",是"这一家、这个时点、这份材料"不行
先把这个心结解开。银行拒你,通常落在三类原因里,性质完全不同:
第一类,硬条件不符。 缴存月数不够、单位不在准入范围、年龄卡线、房龄超限。这类是"门槛问题",换产品、换机构可能立刻就有解。
第二类,风险指标超标。 查询次数太多、负债率偏高、有过逾期。这类是"分数问题",换哪家都一样,因为报告是同一份。
第三类,材料与用途问题。 流水不够、用途凭证缺失、信息前后不一致。这类是"手续问题",补齐就行,不用等。
麻烦的是,银行很少告诉你真实原因。你听到的多半是"综合评分不足"——这五个字什么也没说。
但有个办法能自己读出来:征信报告里,答案基本都写着。哪家机构、什么时候、以什么理由查了你,你名下有几个未结清账户、授信额度用了多少、有没有逾期标识,全在报告上。
小陈那份报告我翻到第三页就明白了:10 月 12 号到 18 号,六天里四家机构的"贷款审批"查询,还有两笔没结清的网贷。他不是资质差,他是在六天里把自己变成了"正在到处找钱的人"。
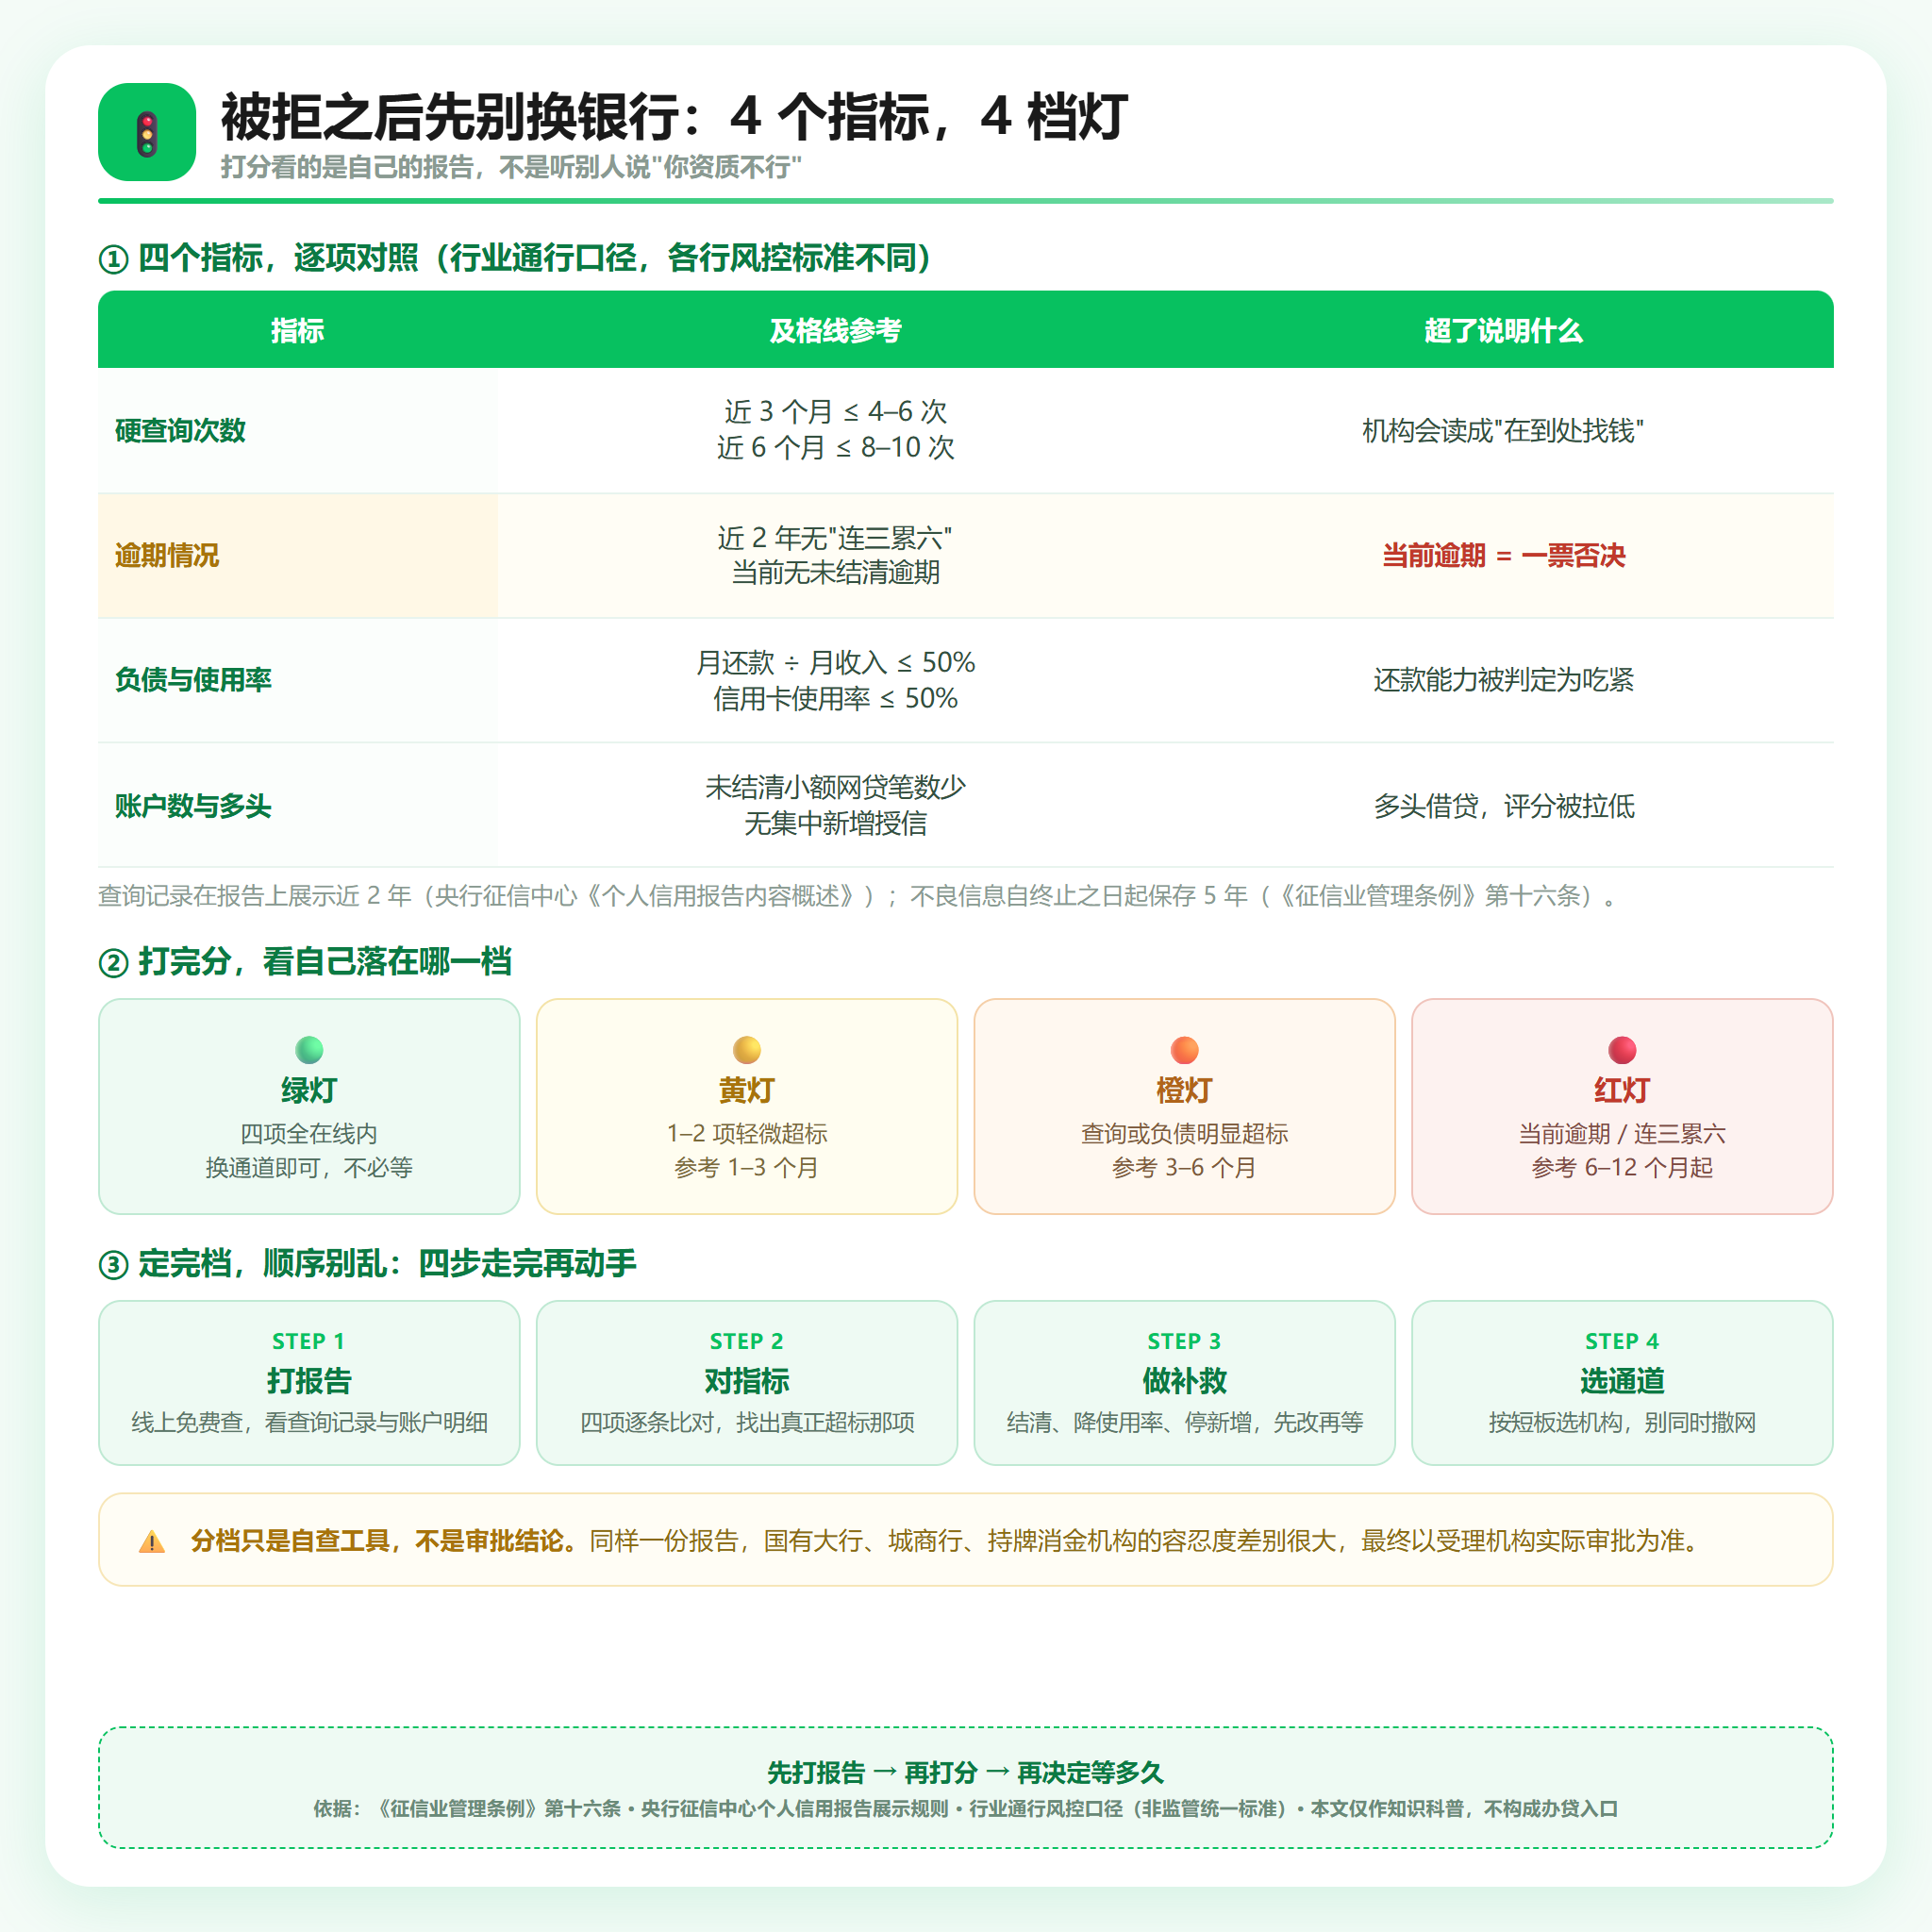
图:被拒之后先给自己打分,四项指标对照,再判断落在哪一档。
二、先打一份报告:4 个指标,给自己打个分
报告怎么打?线上就能免费查——征信中心官网的互联网个人信用信息服务平台、部分银行网银和手机银行、云闪付,本人查询不计入风控评估,每年有 2 次免费获取本人信用报告的机会(《征信业管理条例》第十七条)。2026 年上半年,央行还额外增加了 2 次线下免费查询机会。
拿到报告,看这四个地方:
| 指标 | 及格线参考(行业通行口径) | 超了说明什么 |
|---|---|---|
| 硬查询次数 | 近 3 个月 ≤ 4–6 次 近 6 个月 ≤ 8–10 次 | 机构会读成"在到处找钱" |
| 逾期情况 | 近 2 年无"连三累六" 当前无未结清逾期 | 当前逾期基本一票否决 |
| 负债与使用率 | 月还款 ÷ 月收入 ≤ 50% 信用卡使用率 ≤ 50% | 还款能力被判为吃紧 |
| 账户数与多头 | 未结清小额网贷笔数少 无集中新增授信 | 多头借贷,评分被拉低 |
两个关键概念别搞混:
"硬查询"只算三类——贷款审批、信用卡审批、担保资格审查。你自己查、银行放款后的贷后管理,都不算。所以别怕查自己的报告,怕的是在 App 里点"测额度""看看我能借多少",那一下就是一次贷款审批查询。
查询记录展示近 2 年(央行征信中心《个人信用报告内容概述》),但不良信息是自终止之日起保存 5 年(《征信业管理条例》第十六条)。这两个年限不一样,很多人记反了。
打分结果分四档:
- 🟢 绿灯:四项都在线内 → 不用等,换通道就行
- 🟡 黄灯:1–2 项轻微超标 → 参考 1–3 个月
- 🟠 橙灯:查询或负债明显超标 → 参考 3–6 个月
- 🔴 红灯:当前逾期、连三累六、呆账代偿 → 参考 6–12 个月起,且必须先处理
三、打完分看灯:3 个月、6 个月、12 个月分别对应什么
"贷款被拒后多久能再申请"这个问题,答案取决于你落在哪一档。按原因对表更准:
| 被拒原因 | 参考等待期 | 期间做什么 |
|---|---|---|
| 资料缺失、用途凭证不全 | 补齐即可,约 1–2 周 | 按清单补材料,不用干等 |
| 查询轻度超标(近 3 月 3–6 次) | 1–3 个月 | 零新增申请,不点测额度 |
| 查询中度超标(近 3 月 7–12 次) | 3–6 个月 | 同步降使用率、结清小额 |
| 查询重度超标(半年 20 次以上) | 12–24 个月 | 影响逐年递减,不必等满 2 年 |
| 当前存在逾期 | 结清后 30–45 天 | 先结清,等状态更新上传 |
| 连三累六 | 6–12 个月 | 信用静默;抵押类通常短于信用类 |
| 负债率过高 | 1–3 个月 | 结清分期、压信用卡使用率 |
| 呆账、代偿、账户冻结 | 先处理再谈时间 | 没处理完,等多久都没用 |
这张表要说清三件事:
第一,这些是参考区间,不是审批承诺。 同样一份报告,国有大行、城商行、持牌消费金融公司的容忍度差得很远。最终以受理机构实际审批为准。
第二,时间不是从"被拒那天"开始算,是从"你停止新增查询那天"开始算。 你在等待期里又点了两次测额度,时钟就重新归零。
第三,征信更新有节奏。 二代征信是 T+1 报送,查询记录基本实时可见;结清记录 1 天到 1 个月不等;逾期状态更新较快。所以"我今天结清了"和"报告上显示结清了"之间,是有时差的。
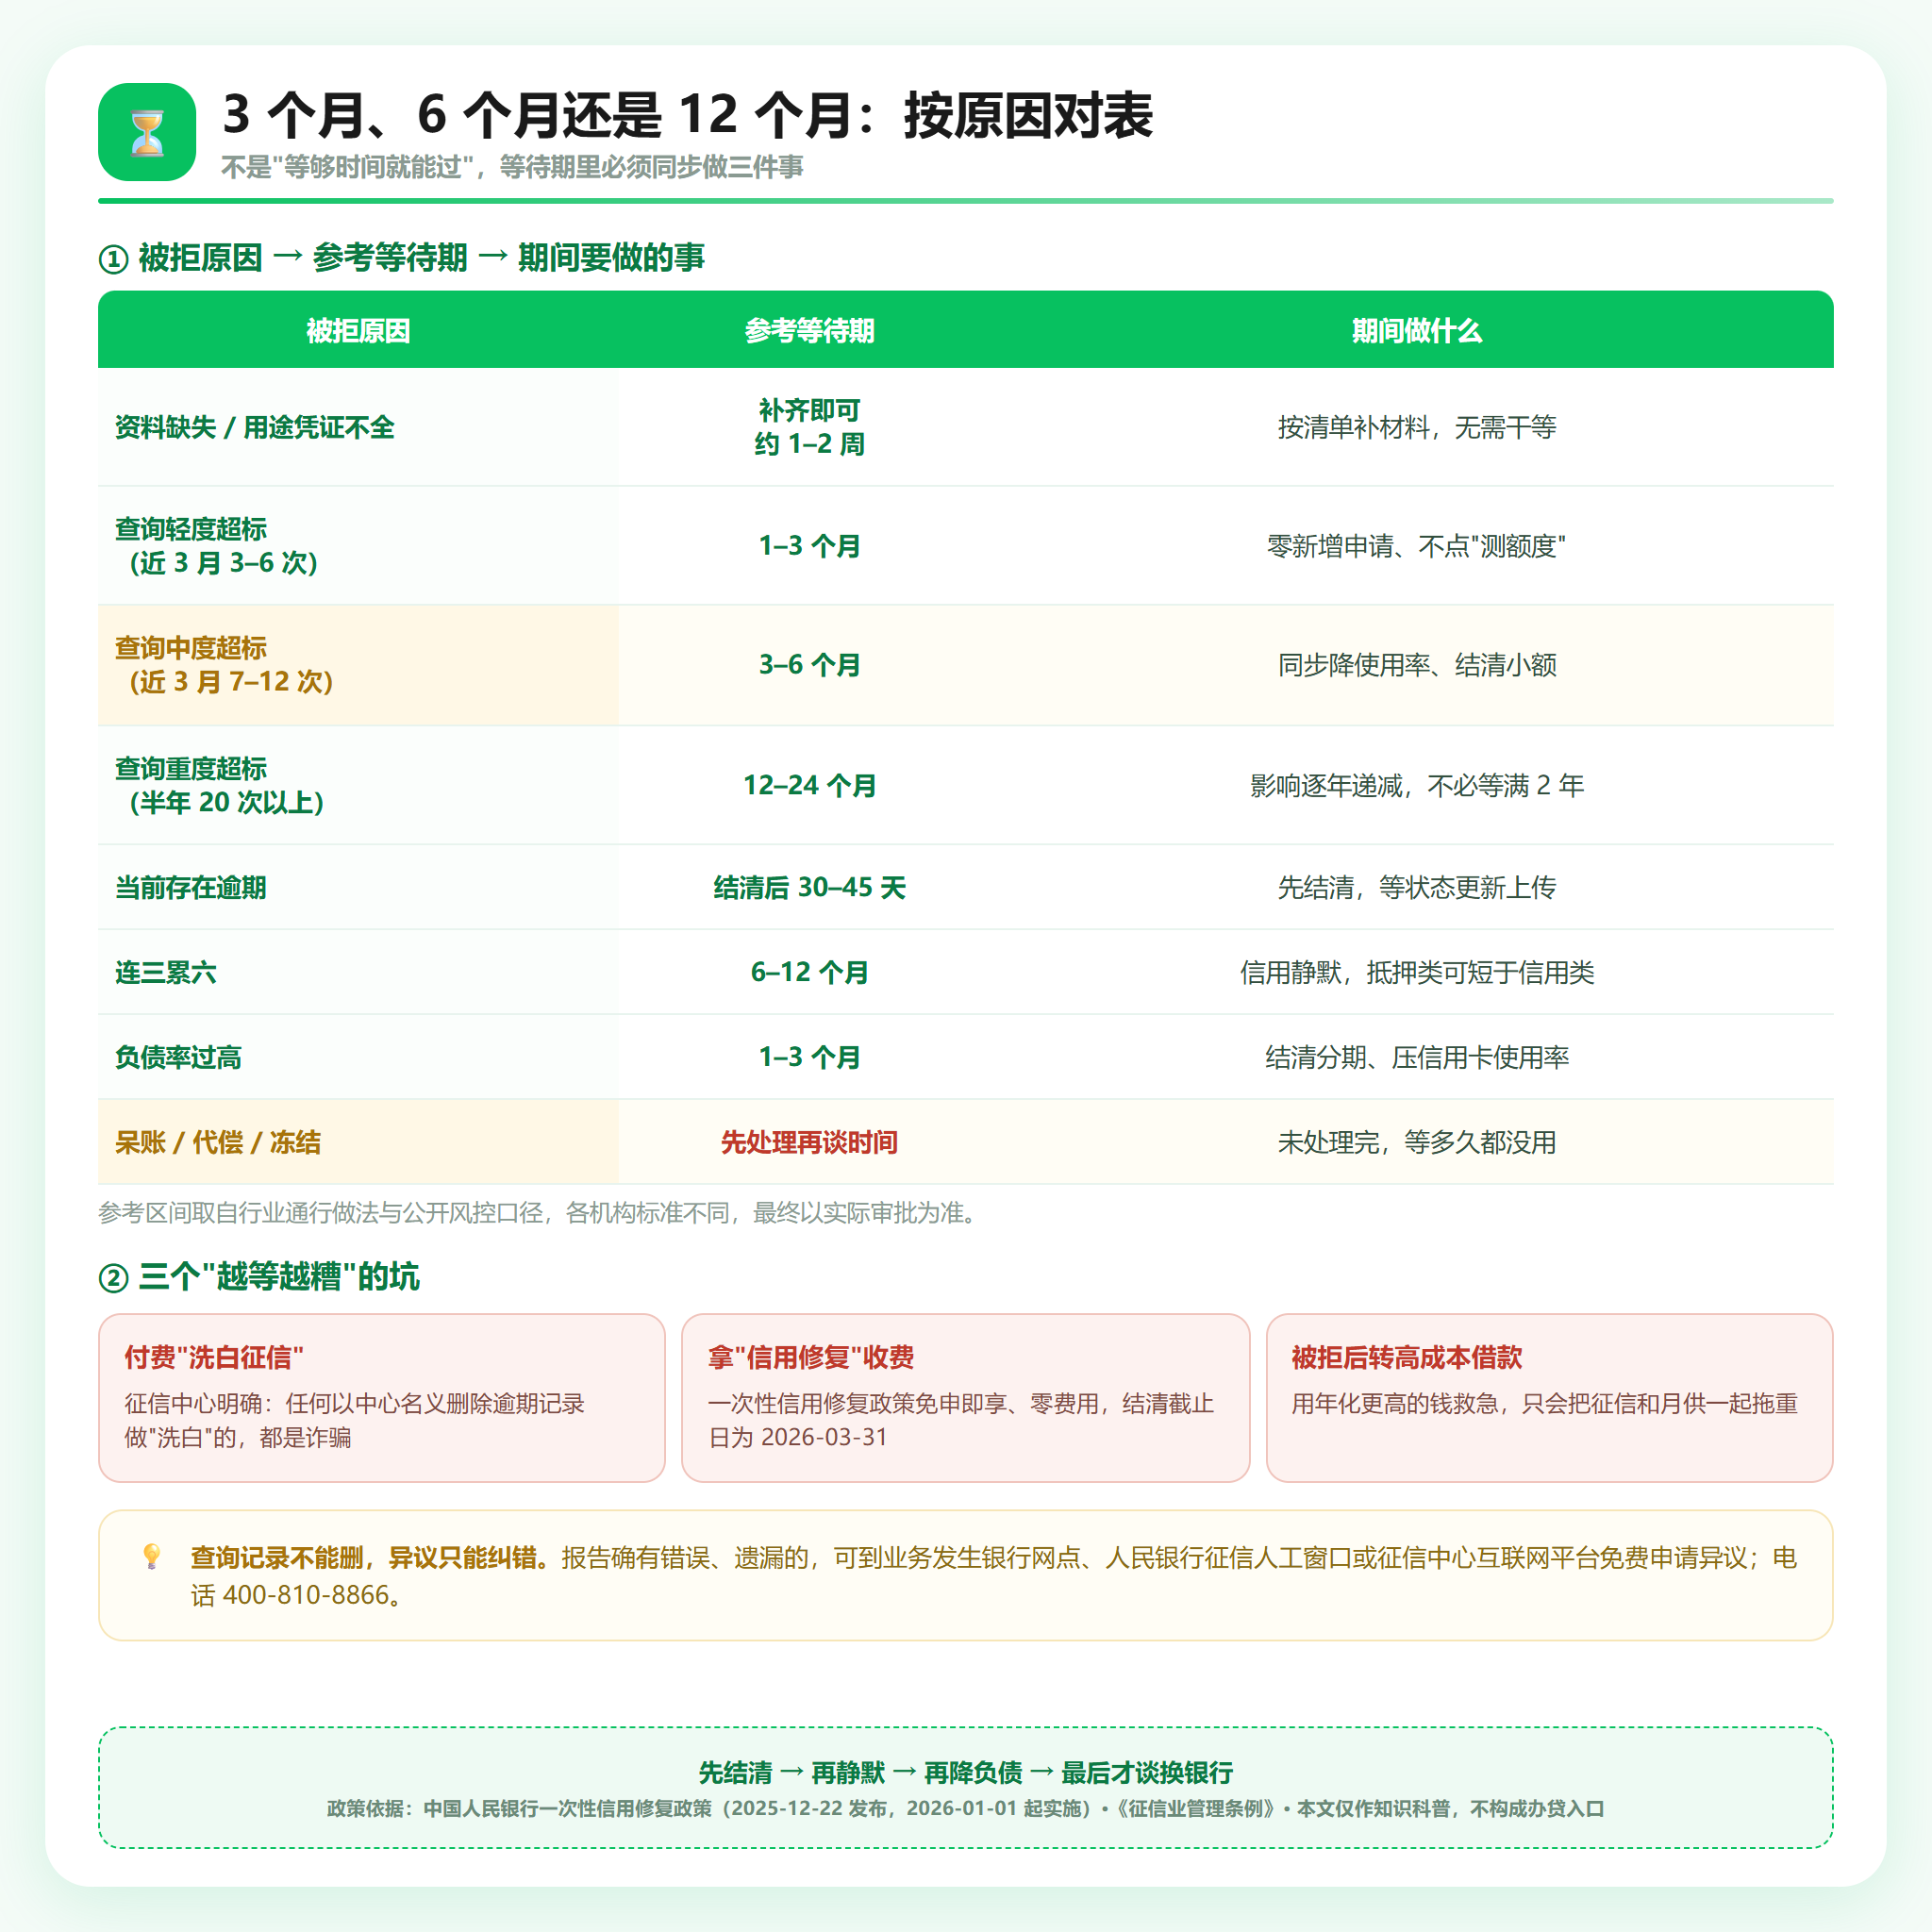
图:按被拒原因对表看等待期,以及三个"越等越糟"的坑。
四、为什么"光等"没用:等的是时间,改的才是结果
这是我最想讲的一段。
很多人把"养征信"理解成"什么都不做,熬过去"。结果三个月后去申请,还是拒——因为三个月里他信用卡照样刷到 80%,两笔网贷照样挂着,月供占收入照样超过一半。
征信花了怎么养?三件事,缺一不可:
① 零新增查询。 不申请贷款、不申请信用卡、不点任何"测额度""备用金""看看我有多少额度"。包括那些藏在你常用的购物 App、出行 App 里的借钱入口——点一次,就是一次贷款审批查询。
② 把使用率压下来。 信用卡账单日前提前还一部分,把已用额度占总额度的比例压到 30%–50% 以内。这一项见效比很多人想的快。
③ 结清并减少小额账户。 把零散的小额网贷结清,把不用的授信额度处理掉。账户数、多头借贷是评分里实打实的一项,不是玄学。
④ 用好的记录对冲。 房贷、信用卡按时还,一天都别晚。履约记录是加分项,能部分抵消查询带来的负面印象。
顺序上有个技巧:先做"最容易见效"的。结清两笔小额网贷,比等一条逾期记录自然淡化快得多。别把所有问题一起修,先修那个改善幅度最大的。
五、被拒之后,个人信用贷哪家银行好申请?先看你的短板在哪
这是被问得最多的一句,但正确的问法应该是:我这条短板,哪类机构相对宽容?
不同机构的看重点真的不一样:
- 国有大行:定价整体偏克制,但准入更严,看重单位性质、公积金/社保连续缴存、查询干净程度。查询刚超标的,这里通过概率低。
- 股份制银行:产品灵活、活动多,更看重代发工资、金融资产、存量往来。有该行代发或存款的,议价空间不一样。
- 城商行、农商行(含武汉本地法人银行):对本地缴存、本地社保、本地房产的认可度相对高,线下网点可以当面补充说明材料,对"轻微瑕疵"的处理更灵活。
- 持牌消费金融公司:对查询次数的容忍度普遍高于银行,但年化综合融资成本通常明显高于银行同类产品,具体以机构明示为准。它是"退路",不是"首选"。
所以判断顺序是:
第一步,定短板。 是查询多?是负债高?是缴存月数不够?还是单位不在名单里?
第二步,选通道。 查询多 → 优先考虑对查询宽容的机构或抵押类产品;缴存不够 → 先养缴存月数,别硬申;负债高 → 先降负债,换哪家都没用。
第三步,线上还是线下。 线上是系统跑模型,一刀切,有瑕疵直接驳回;线下是客户经理人工进件,可以补充说明、追加材料。有公积金、有房贷、有稳定流水的,线下往往比线上更有的谈。
第四步,别海投。 同一时间段内在四五家机构同时申请,查询记录会叠加,等于自己给自己加难度。同一家被拒后,至少隔 3 个月再申——机构内部有申请记录。
顺便说一句:别在被拒的第二天就转向年化成本更高的借款去"救急"。 这是把短期问题变成长期问题最典型的一条路,月供和征信会一起变重。
六、三个坑,都是拿"急"做文章
坑一:花钱能删查询记录、洗白征信。
央行征信中心的原话是:任何声称以中国人民银行征信中心名义为您删除逾期记录进行"征信洗白"的行为,都是诈骗。 征信系统由央行征信中心统一建设运行,任何机构和个人无权擅自删改。查询记录、逾期记录都不是商品,买不到删除权。
坑二:拿"一次性信用修复政策"收费代办。
这个政策是真的——央行 2025 年 12 月 22 日发布,2026 年 1 月 1 日起实施:2020 年 1 月 1 日至 2025 年 12 月 31 日期间产生、单笔逾期金额不超过 1 万元、并在 2026 年 3 月 31 日(含)前足额偿还的逾期信息,可不在报告中展示;不区分机构与业务类型、不限笔数、免申即享、零费用。
请注意最后两点:它免申即享,不需要任何第三方代办;而且这个结清窗口已经在 2026 年 3 月 31 日关闭了。今天还有人拿它来收"修复费""代办费",收的就是信息差。
坑三:报告确实有错,却去找"内部关系"。
如果记录真的错了、漏了,正规渠道是免费的:到业务发生银行的网点、人民银行征信人工服务窗口,或征信中心互联网平台提交异议申请;也可以打征信中心客服 400-810-8866。异议只能纠错,不能"消除真实记录"。
七、把顺序记住
打报告 → 对指标 → 定档 → 先改 → 再选通道 → 最后才申请。
被拒这件事,最怕的不是被拒本身,是被拒之后慌。一慌就换下一家,一换就多一条查询,多一条查询就更容易被拒——这个循环一旦转起来,三个月能滚成一年。
在武汉贷款被拒怎么办?我的建议一直是同一句:先花半小时把自己的报告读懂,比花三天跑五家机构有用。
💡 融资问答
Q:我被拒后去查征信,发现有家银行查了我但没批,这条记录能删掉吗?
A:不能。查询记录在报告中展示近 2 年,机构无权删除,只有记录本身存在错误或遗漏时,才能通过异议申请更正,且异议申请全程免费。不过银行审批时重点看的是近 3–6 个月的查询,只要这段时间保持零新增,旧记录的影响会明显减弱。具体审批口径以受理机构为准。
相关推荐
- 被拒之前先看这篇:公积金信用贷被拒的 6 大类原因,缴存、单位、征信、查询、负债、用途逐条自查
- 查询次数和账户数怎么看:个人信贷审批的 4 个要素,为什么月薪一样、额度差 3 倍
- 如果短板在"没有单位":自由职业者的 4 类收入证据,从哪一类开始补
想先做一次资质自评、把报告里的指标对着看一遍?可以到 youcaizx.com 查看融资知识专题与免费评估说明——我们只做信息梳理与咨询,不放款、不代办、不承诺审批结果。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选 · 武汉本地融资信息咨询服务品牌
不充当放款主体 · 不代办 · 不承诺审批结果