💸武汉贷款中介收费标准到底几个点?30万贷款收5.4万服务费,法院只认1万——正规融资咨询怎么选,先算清这张表
💸武汉贷款中介收费标准到底几个点?30万贷款收5.4万服务费,法院只认1万——正规融资咨询怎么选,先算清这张表
签字之前,先把这张费用清单看明白
先说一个武汉本地的真案子。
湖北日报报道过一起判决:武汉的赵某因老家房子翻新要借钱,一家商务咨询公司找上门,说能帮他向银行申请贷款。双方签了《贷款委托服务合同》,附栏写明服务费按放款金额的 18% 收。后来赵某从某银行拿到 30 万元贷款,年利率 3.5%,期限 3 年,按合同算服务费 5.4 万元。
赵某没付,被中介告到武汉市江汉区法院。结果:合同有效,但服务费从 5.4 万元调减到 1 万元。
判决理由里有一句特别关键——法院主动联系放款银行核实,案涉贷款流程简单、系统自动审批,中介根本不需要提供合同约定的那套"全套服务",收费名不副实。
所以"武汉贷款中介收费标准到底几个点",答案不在某个数字里,而在这句话里。至于正规融资咨询怎么选,也不看门面多大,看它收的钱对不对得上它干的事。
一、两个判决摆一起看:同样收服务费,一个判退 14 万,一个一分不退
把近期几个判决放在一起,规律才清楚。
| 案件 | 贷款情况 | 收了多少服务费 | 判决结果 |
|---|---|---|---|
| 武汉江汉区法院(湖北日报报道) | 30 万 / 3 年 / 年利率 3.5% | 放款额 18%,5.4 万元 | 调减至 1 万元 |
| 武汉某案(据公开报道,律师代理披露) | 80 万 | 放款额 22.5%,18 万元 | 按公平原则调整为 5%(4 万元),退还 14 万元及资金占用利息,二审维持 |
| 山西离石法院某案 | 20 万,贷款当日到账 | 6%,1.2 万元 | 全部驳回,一分不退 |
| 北京延庆法院某案(中国法院网) | 花 20 万"包装"资质,最终未获批 | 20 万元 | 委托合同自始无效,全额返还,二审维持 |
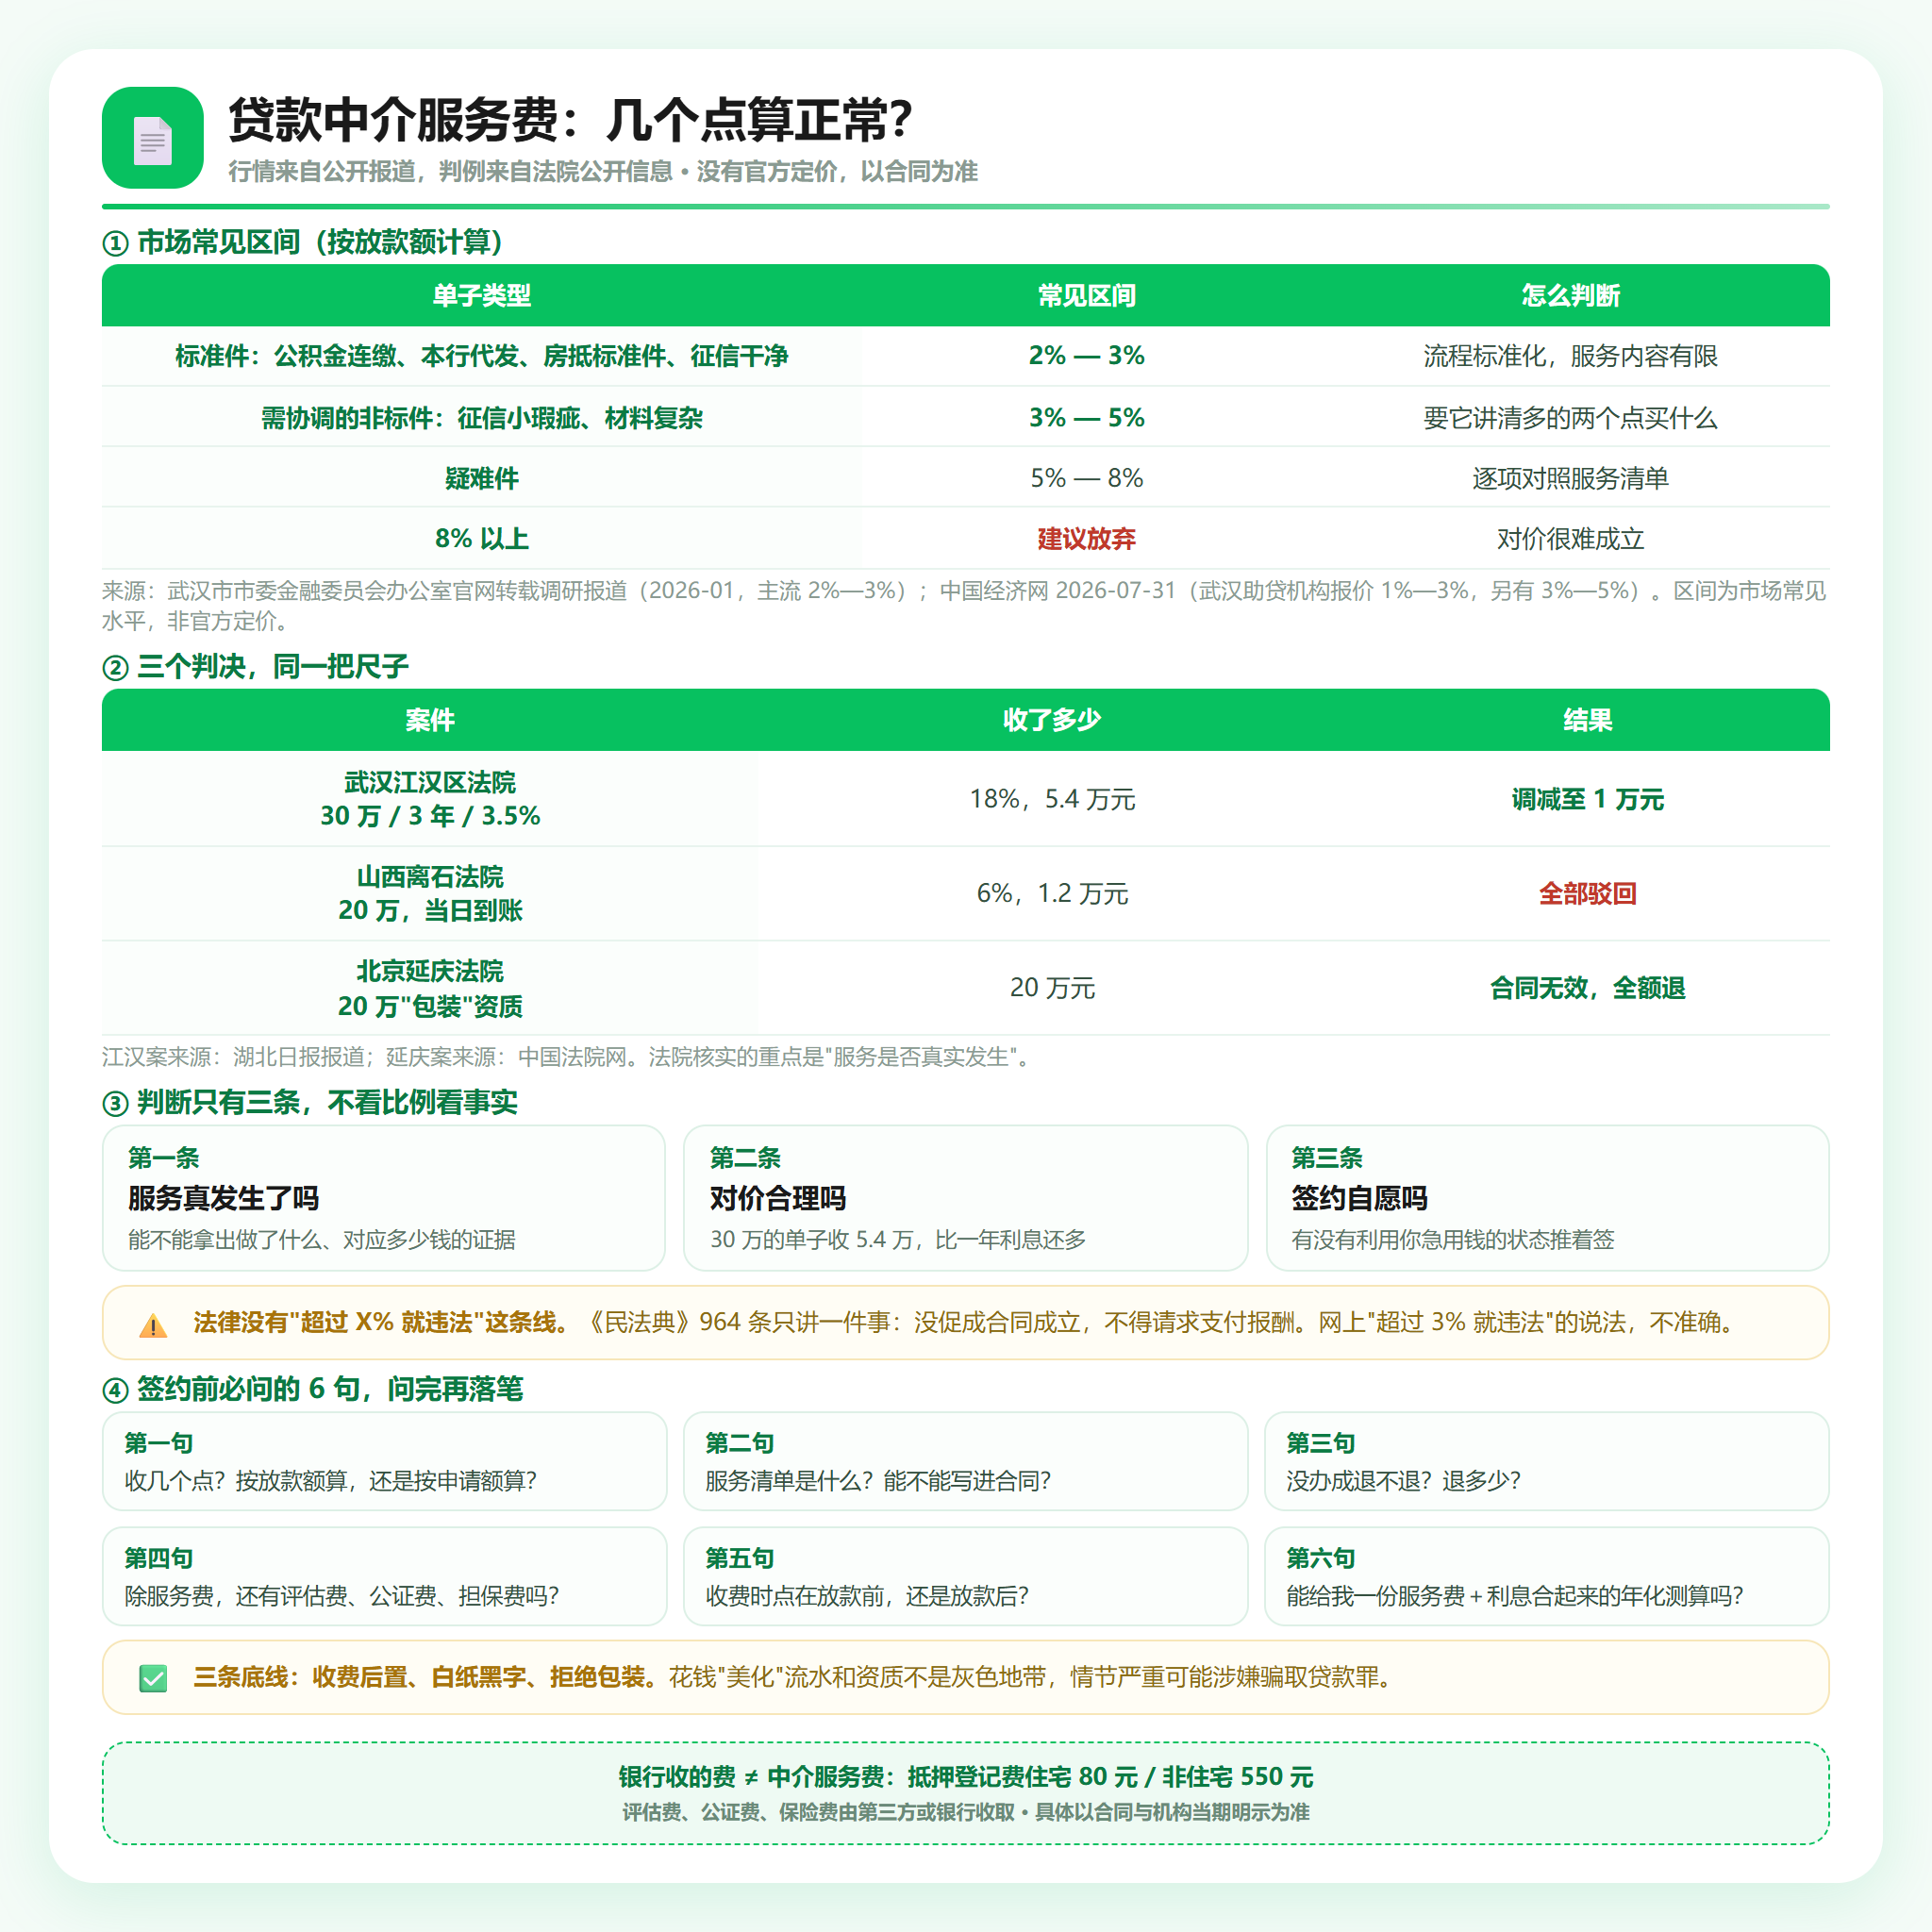
服务费几个点算正常:行情区间+三个判决+三条判断标准
第一个和第三个,比例差三倍多,结果完全相反。差别不在比例,在三个事实:
- 服务是不是真的发生了。 江汉案里法院去问了银行,贷款是系统自动审批,中介没干合同里写的事;离石案里贷款实实在在办成了,服务已完成。
- 收费和劳务对不对价。 30 万的单子收 5.4 万,比借款人一整年的利息还多;而贷款本身是标准化流程,服务成本摆在那儿。
- 签约是不是自愿、有没有被利用急迫状态。 急用钱时被推着签字,法律上可以主张显失公平。
法律底座是《民法典》:961 条定义中介合同;963 条讲促成合同成立才按约定付报酬,约定不明的按劳务合理确定;964 条最实用——没促成合同成立,不得请求支付报酬。另有第 6 条公平原则、第 151 条显失公平可撤销。
要说清的是:现行法律没有"服务费不得超过 X%"的规定。网上说的"超过 3% 就违法""20 个点必退",都不准确。法院真正认的是"对价"这条线。
二、武汉贷款中介收费标准的真实行情:2%—3% 是主流,8% 以上要警惕
这块有公开报道可查。
武汉市市委金融委员会办公室官网转载过一篇调研报道(2026-01),写得很直接:目前市场上主流的贷款中介服务费约为贷款总额的 2% 至 3%,部分中介承诺"放款成功后再收费"。报道里引用中介原话:"我们收 2 个点,贷款 50 万就收 1 万。"
中国经济网 2026-07-31 的报道里,武汉地区助贷机构报价是放款金额的 1% 至 3%,另有机构报 3% 至 5%。
合起来大致是这样:
| 单子类型 | 市场常见区间 | 怎么判断 |
|---|---|---|
| 标准件(公积金连续缴存、本行代发、房抵标准件、征信干净) | 2%—3% | 流程标准化,服务内容有限,这个区间是常态 |
| 需协调的非标件(征信有小瑕疵、材料复杂、需排申请顺序) | 3%—5% | 要它讲清"多出来的两个点买了什么" |
| 疑难件 | 5%—8% | 逐项对照服务清单,对不上就别签 |
| 8% 以上 | 建议直接放弃 | 除非能逐项说明服务内容,否则对价很难成立 |
还有一笔钱必须分开算:银行收的费用 ≠ 中介服务费。抵押登记费住宅 80 元、非住宅 550 元(发改价格规〔2016〕2559 号),评估费一般按评估值千分之一到千分之三,公证费、保险费各有标准——这些是第三方或银行收的。有的报价把两笔混成"打包价 3 个点全包",你得追问一句"哪部分是给银行的"。
三、正规融资咨询怎么选?先看它收的钱,是不是"贷款相关的钱"
有一条很多人不知道的监管边界,能帮你快速筛掉一批机构。
2025 年 4 月发布的《关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》(金规〔2025〕9 号,2025-10-01 施行)第六条明确:平台运营机构不得以任何形式向借款人收取息费;第九条要求除已披露息费外不再收取其他费用。2026 年 8 月 1 日施行的《个人贷款业务明示综合融资成本规定》又要求:银行要在综合融资成本明示表上逐项列明每个息费项目的收取主体,并提示"除已明示的成本项目外,贷款人及其合作机构不再向借款人收取其他与贷款相关的任何息费"。
翻译成人话:
- 自称某银行"合作方""助贷平台""通道"的机构,不应该再单独向你收一笔服务费——这笔钱要么进银行的明示表,要么就不该存在。
- 独立咨询/中介机构靠信息和服务收费,民事上允许,但必须透明:收多少、收谁的、什么时候收、没办成怎么办。
所以"正规融资咨询怎么选",第一个动作不是看排名、看成立年限,而是问一句:你这笔钱是替银行收的,还是你自己收的服务费? 答不清楚的,后面不用谈了。
顺带一个本地背景:湖北金融监管局 2026-10-19 披露,全省已移交非法贷款中介 701 家、处置 604 家(处置率 86.2%),2025 年以来立案 151 起、打处 533 人。靠"信息差 + 高收费"活下来的空间,正在变小。
四、把服务费折进年化:同样 2 个点,1 年期和 5 年期差近 3 个百分点
这是本文最想讲清的一件事:服务费不是"另外一笔小钱",它会实打实抬高年化成本,而且期限越短,抬得越狠。
监管口径本来就是这么算的。《个人贷款业务明示综合融资成本规定》答记者问写得很清楚:各项息费要参照《中国人民银行公告》〔2021〕第 3 号,采取内部收益率法(IRR)逐项折算为年化水平,然后加总。不是"利率 + 服务费÷年限"这种简单加法。
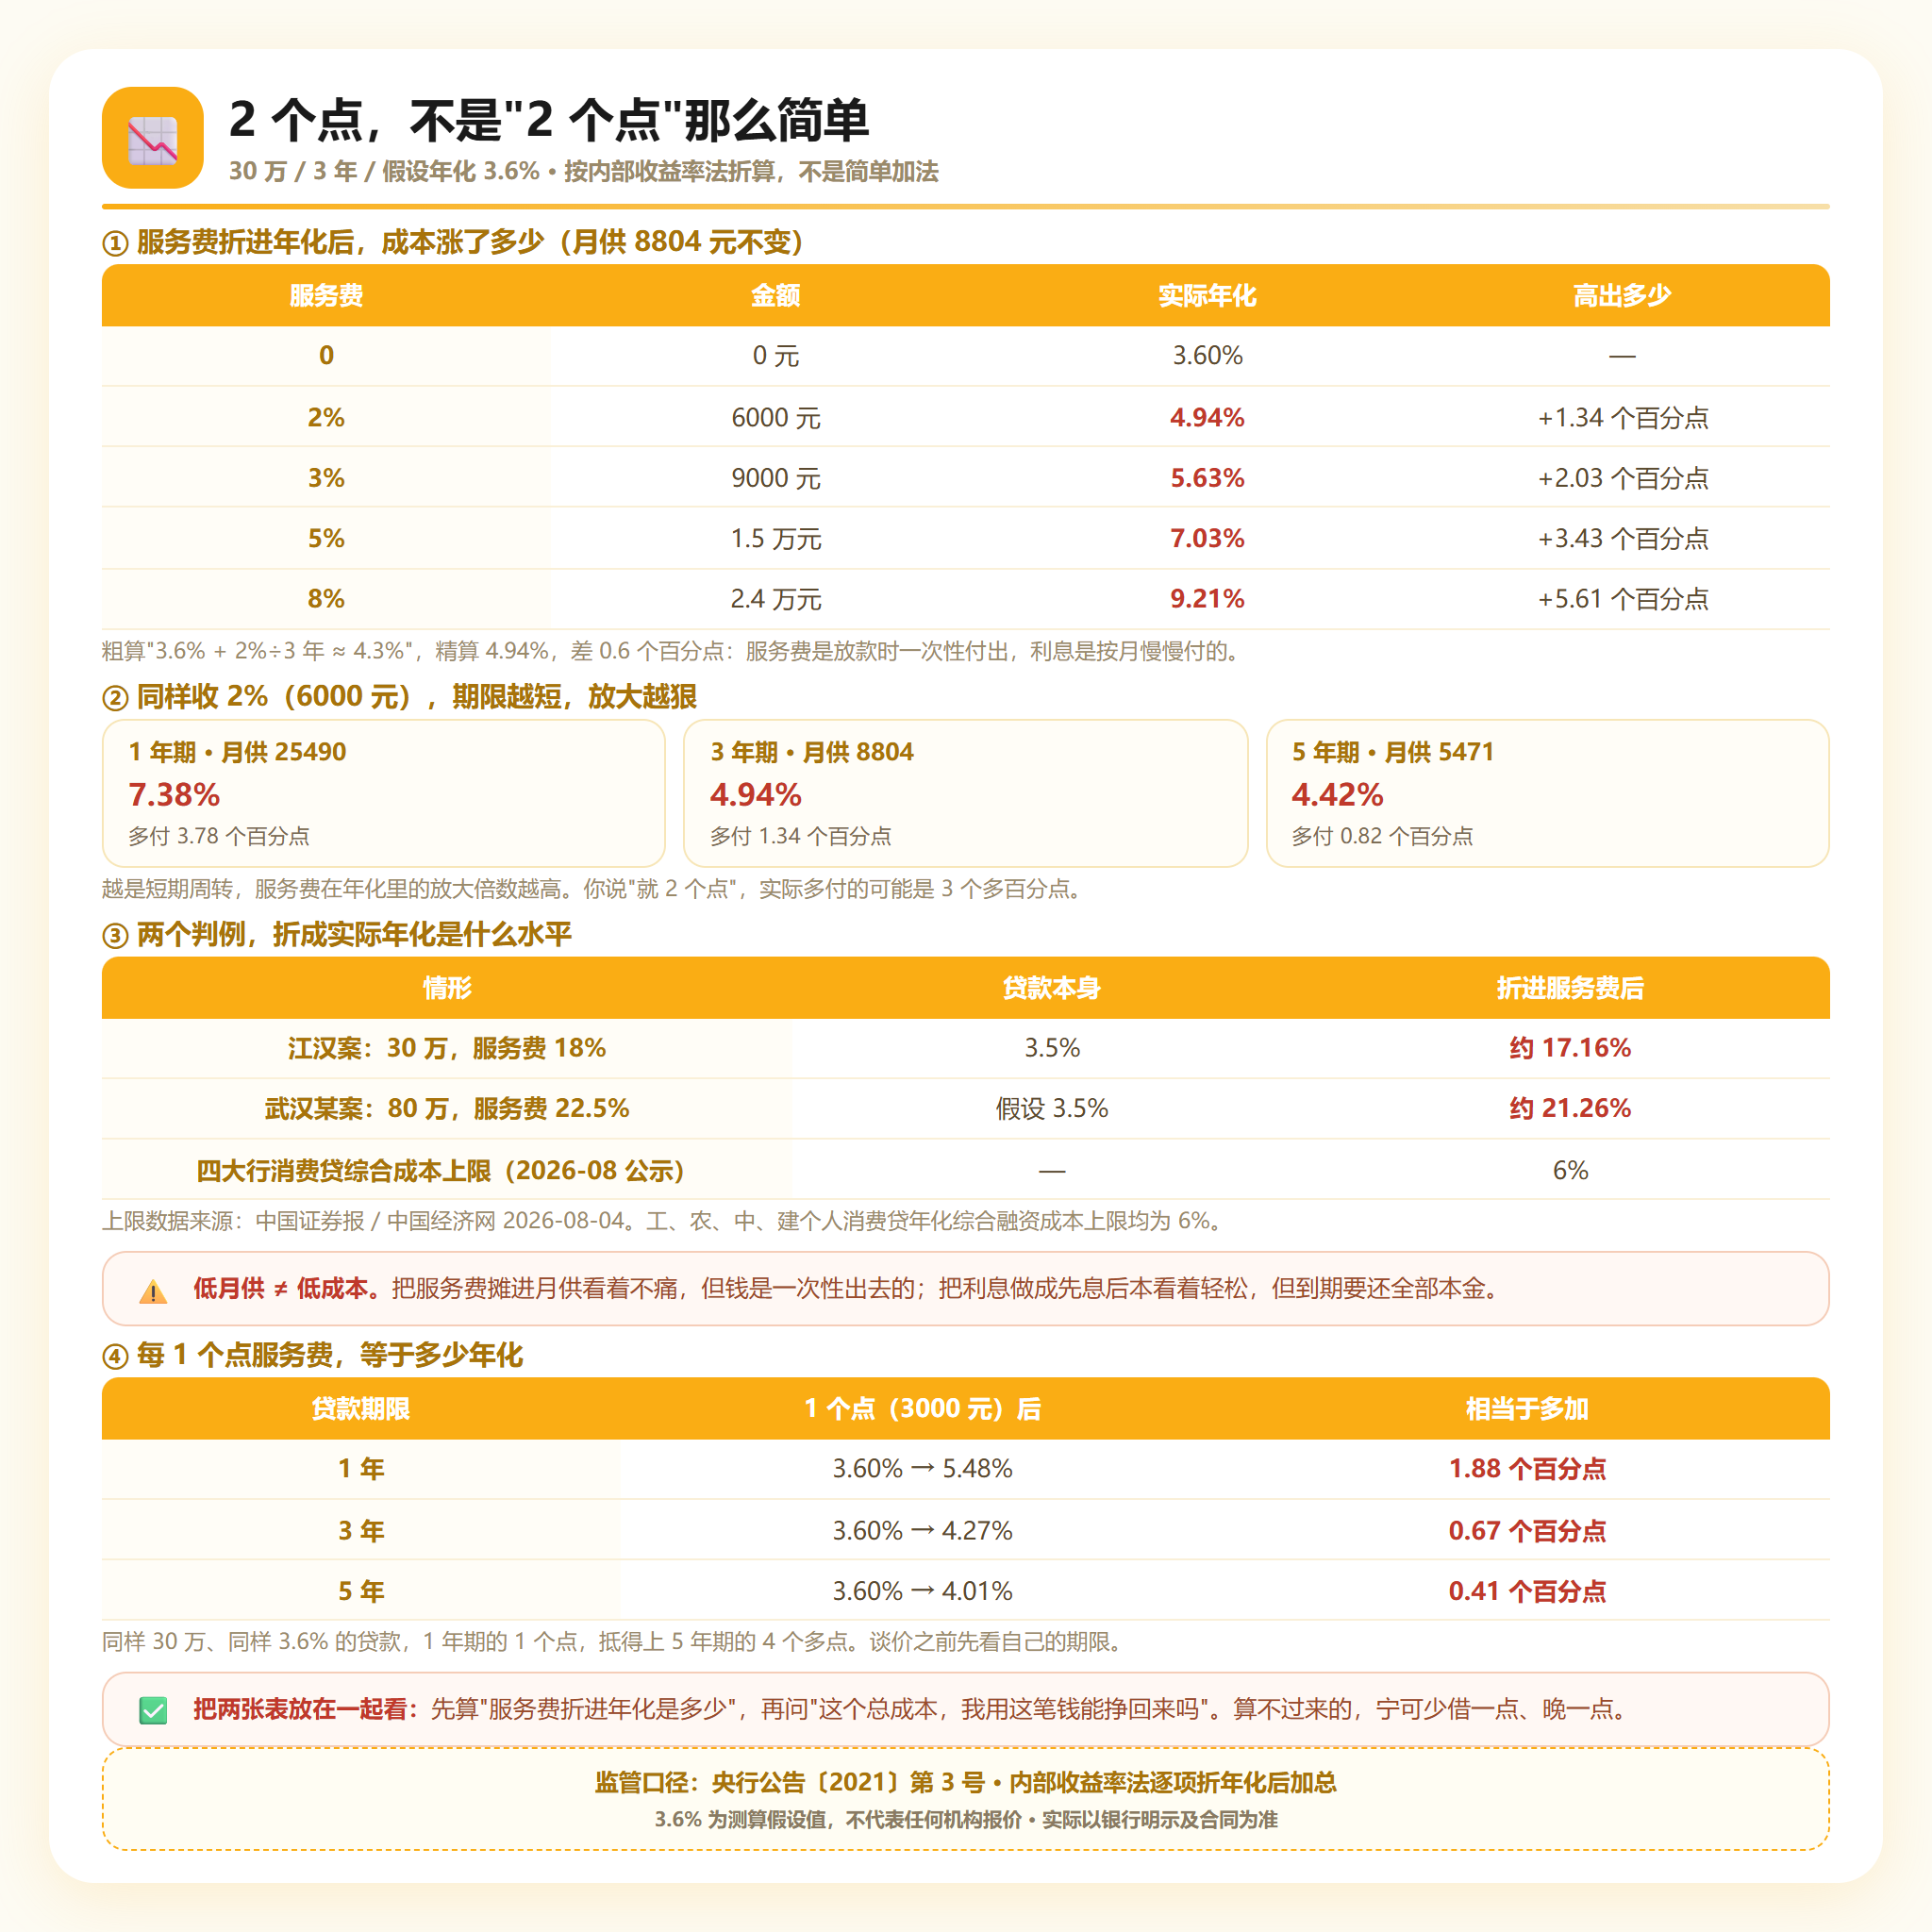
先看 30 万元、3 年、假设年化 3.6% 的测算(月供 8804 元):
| 服务费 | 金额 | 折进年化后 | 比原来高多少 |
|---|---|---|---|
| 0 | 0 元 | 3.60% | — |
| 2% | 6000 元 | 4.94% | +1.34 个百分点 |
| 3% | 9000 元 | 5.63% | +2.03 个百分点 |
| 5% | 1.5 万元 | 7.03% | +3.43 个百分点 |
| 8% | 2.4 万元 | 9.21% | +5.61 个百分点 |
注意 2% 那一行:粗算"3.6% + 2%÷3 年 ≈ 4.3%",精算出来是 4.94%,差 0.6 个百分点。原因很简单——服务费是放款时一次性付出去的,钱早出门了;利息是按月慢慢付的。 时间价值不一样,不能直接加。
再看期限的影响,同样收 2%(6000 元):
| 期限 | 月供 | 折进年化后 |
|---|---|---|
| 1 年 | 25490 元 | 7.38% |
| 3 年 | 8804 元 | 4.94% |
| 5 年 | 5471 元 | 4.42% |
同样是"2 个点",1 年期的实际代价几乎是 5 年期的两倍。越是短期借钱,服务费在年化里的放大倍数越高。
回到判例:江汉案 18% 的服务费,折成实际年化约 17.16%,而贷款本身才 3.5%;那个 22.5% 的案子折成约 21.26%。作为参照,工、农、中、建四家国有大行 2026 年 8 月起公示的个人消费贷年化综合融资成本上限是 6%(中国证券报/中国经济网 2026-08-04 报道)。17% 和 21% 是什么概念,一目了然。
2 个点不是"2 个点":折进年化后,期限越短放大越狠
五、4 种"加价"手法,全藏在合同和流程里
服务费本身不可怕,可怕的是它在流程里被悄悄加码。
① 前置收费。 诚意金、资料费、包装费、审批保证金、加急费——放款前以任何名义让你先交钱的,都要停下来。北京金融监管局 2026-09-08 的说法很直接:"凡要求预先转账缴费后方可放款的,均属诈骗行为。"
② 中途加价。 签约报 2 个点,审批到一半说"你这单需要协调,加到 4 个点"。合同里没写"总价封顶、不得追加"的,这一刀基本躲不掉。
③ 捆绑收费。 把评估费、公证费、担保费、保险费打包成"综合服务包",你分不清哪笔给了谁。要清单,一项一项问。
④ 用"月供很轻"的说法盖住服务费。 武汉市金融办官网那篇报道里就有原话:中介用"每月只还几百块利息"的算法,把先息后本说得特别划算,等你签完才发现到期要一次性还本金。低月供不等于低成本,这句话在服务费上也一样成立。
六、签约前必问的 6 句话,加一张费用清单
不用背法条,问清这 6 句,大部分坑就避开了:
- 收几个点?按放款额算,还是按申请额算?(按申请额算的,没批满额你也要多付钱)
- 服务清单是什么?能不能写进合同?(列到"做了什么"这一层,不是"全程服务"四个字)
- 没办成退不退?退多少?(《民法典》964 条是你的依据)
- 除服务费,还有没有评估费、公证费、担保费、加急费?
- 收费时点在放款前还是放款后?(后置收费是相对稳妥的做法,但不是法定要求)
- 能不能给我一份把服务费和利息合起来的年化测算?(银行有综合融资成本明示表,可以照这个思路要求对方算一遍)
费用清单建议自己列一张:
| 项目 | 谁收 | 金额/比例 | 时点 |
|---|---|---|---|
| 贷款利息 | 银行 | 年化 ___%(以合同为准) | 按月 |
| 中介服务费 | 中介机构 | ___% / ___ 元 | 放款前/后 |
| 评估费 | 评估机构 | 评估值 ___‰ | 审批中 |
| 抵押登记费 | 登记机构 | 住宅 80 元 / 非住宅 550 元 | 登记时 |
| 公证费、保险费 | 公证处/保险公司 | 按标准 | 按需 |
三条底线记牢:收费后置、白纸黑字、拒绝包装。花钱"美化"流水和资质不是灰色地带——北京延庆那个案子说明,钱虽然退了,情节严重还可能涉嫌骗取贷款罪,"全额退"是合同无效的处理结果,不是参与造假的安全垫。
写在最后
服务费本质上是买服务,不是买结果。买服务就该知道买了什么、值多少钱;指望花钱买结果,最后往往两头落空。
优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体、不参与银行审批、不代办贷款,只做一件事:把规则、口径、判断标准讲清楚,让你签字之前心里有数。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
💡 融资问答
Q:中介说"办不成不收钱",是不是就安全了?
A:这是加分项,不是保险箱。注意两点:一是"办不成"怎么定义——是银行明确拒批算,还是"你没签合同"就算你违约?写清楚才算。二是后置收费也可能被加价,签约时把"总价封顶、不得追加"写进合同。真正的判断标准还是那三条:服务真实、对价合理、签约自愿。
📌 相关推荐
- 想知道"这家机构到底靠不靠谱":看 10-28 那篇《武汉助贷公司哪家靠谱?查工商、看收费节点、抠合同,3 个动作 5 分钟做完》——那篇讲"真假",这篇讲"价格"。
- 想知道"9.30 新规之后哪些话术不能信":看 10-06 那篇《怎么辨别贷款中介是否正规:看 3 样、问 3 句》。
- 想知道"自己到底能借多少、审批卡在哪":看 10-20 那篇《武汉上班族个人信贷审批 4 要素》。
想了解武汉融资咨询更多详情?访问 youcaizx.com/武汉融资咨询
(来源与数据时点:湖北日报·江汉区法院案报道;搜狐公开报道的武汉 80 万元服务费案(律师代理披露,非裁判文书原文);离石区法院官网;中国法院网;武汉市市委金融委员会办公室官网转载调研报道 2026-01;中国经济网 2026-07-31;《个人贷款业务明示综合融资成本规定》2026-03-15 发布、2026-08-01 施行;金规〔2025〕9 号;《民法典》第 6、151、961、963、964 条;中国证券报/中国经济网 2026-08-04。具体以机构当期明示及实际审批为准。)