武汉银行消费贷怎么挑?大行、汉口银行、武汉农商行摆一张表:同样借10万,贴息能差2000多,门槛卡在哪
武汉银行消费贷怎么挑?大行、汉口银行、武汉农商行摆一张表:同样借10万,贴息能差2000多,门槛卡在哪
挑选消费贷,先分清哪个数字算数
光谷的李女士(化名)最近装修,手头差10万。她先翻了一家国有大行的宣传页,又问了一家本地城商行的网点,还看了两篇"武汉银行消费贷测评"。结果三个地方对不上:额度一个说80万、一个说30万;年化一个说3.0%起、一个说3.2%起;还有一篇写"最高20万、4.85%起"。她只问了一句:"到底哪个是真的?"
这也是大多数武汉上班族挑消费贷时的真实状态:不是不会算利息,是连"哪个数字算数"都没搞清。这篇拆三件事——消费贷贴息现在谁能办、同一个产品名为什么有三套说法、三类银行的门槛卡在哪。
一、贴息早就不止大行能办了
很多人对消费贷贴息的印象还停在去年:只有几家大银行能贴。这个印象在今年9月之后已经过期。
去年10月,湖北省财政厅、人行湖北省分行、湖北金融监管局联合印发《湖北省个人消费贷款财政贴息资金管理办法》,首批经办机构是:6家国有大行湖北省级分支机构、12家全国性股份制商业银行武汉分行,再加5家机构(微众银行、蚂蚁消金、招联消金、兴业消金、中银消金)。汉口银行、武汉农商行、湖北银行都不在首批名单里。
今年9月21日,湖北省政府办公厅印发《湖北省三四季度长短结合促进经济稳中向好若干措施》,有一条关键变化:贴息经办机构范围扩大至全部在鄂银行,对新发生的个人消费贷款、信用卡分期业务给1%贴息,每名消费者在单家金融机构每年最高5000元。
所以你现在去本地城商行、农商行问消费贷,"能不能贴息"的答案已经和去年不一样了。但某家网点是否已受理、系统是否上线,仍以该行公告和网点答复为准——政策落地有时间差,别拿文件当承诺。
二、同一个产品名,官网写80万、宣传页写30万
李女士看到的三个数字,其实都"没错",但都不完整。以汉口银行"快e贷"为例:
| 出处 | 额度 | 年化口径 | 期限 |
|---|---|---|---|
| 银行官网产品页 | 最高80万元 | 页面未标定价 | 最长7年 |
| 湖北日报报道(潜江支行产品发布) | 最高80万元 | 年化利率(单利)最低3.00%起 | 最长7年 |
| 汉口银行公众号(2026年10月·业主专案) | 最高30万元 | 年化利率(单利)3.2%起 | 最长7年 |
| 第三方测评号(写的是另一款"随心贷") | 20万元 | 4.85%起 | — |
这张表藏着三个坑:
一、官网写的是"产品上限",宣传页写的是"某个专案的上限"。 快e贷官网最高80万,是产品在特定客群、特定审批条件下的上限;公众号那版"业主专案"最高30万,是这一版活动的上限。两个数字都对,但照30万去准备材料的人,看到80万会以为被"砍了额度"。
二、第三方数据经常串产品。 上表最后一行把随心贷写成最高20万、4.85%起,而汉口银行官网对随心贷的表述是"最高30万元、最长5年、循环额度、面向普通工薪族"。同一个产品,差了一个量级——测评号多是二手整理,改版后不更新是常态。
三、"起"字后面永远跟着条件。 3.00%起、3.2%起都不是你能拿到的价格,而是最优质那一档客群的价格。大行也一样:2026年初工行融e借多在3.5%—3.65%、优质客户可执行至3.0%,建行快贷主要在3.4%—3.55%,整体集中在3.0%—4.5%(21世纪经济报道,2026年1月)。这不是"最低价排行榜",是"你大概落在哪一段"的参考。
三、三类银行摆一张表,分水岭是"门槛"
额度、期限都是结果,门槛才是原因:
| 维度 | 国有大行(武汉分支) | 本地城商行(如汉口银行) | 本地农商行(如武汉农商行) |
|---|---|---|---|
| 最认什么 | 本行代发工资、本行房贷或理财存量、公积金连续缴存 | 单位性质(政府机关、事业单位、银行证券、优质科技公司等)+公积金或代发工资 | 公积金缴存、本行代发、本行存款、本行存量按揭 |
| 公开额度口径 | 线上常见20万—30万,线下更高 | 快e贷最高80万;随心贷最高30万(循环额度) | 优e快贷最高50万 |
| 公开期限口径 | 常见3—5年 | 快e贷最长7年;随心贷最长5年 | 优e快贷1—5年 |
| 还款方式 | 等额本息、随借随还为主 | 等额本息/按月付息按年还本/按月付息到期一次还本 | 以该行产品页与合同为准 |
| 年化区间参考 | 3.0%—4.5%(2026年初公开报道口径) | 快e贷单利3.00%起;新市民贷单利4.00%起(湖北日报) | 官网未公示统一年化,以网点明示为准 |
(来源:汉口银行官网产品页;湖北日报潜江支行产品发布报道;经济网2024年4月22日对武汉农商行"优e快贷"的报道;21世纪经济报道2026年1月对国有大行消费贷定价的梳理。具体额度、期限、利率以各机构当期明示及实际审批为准。)
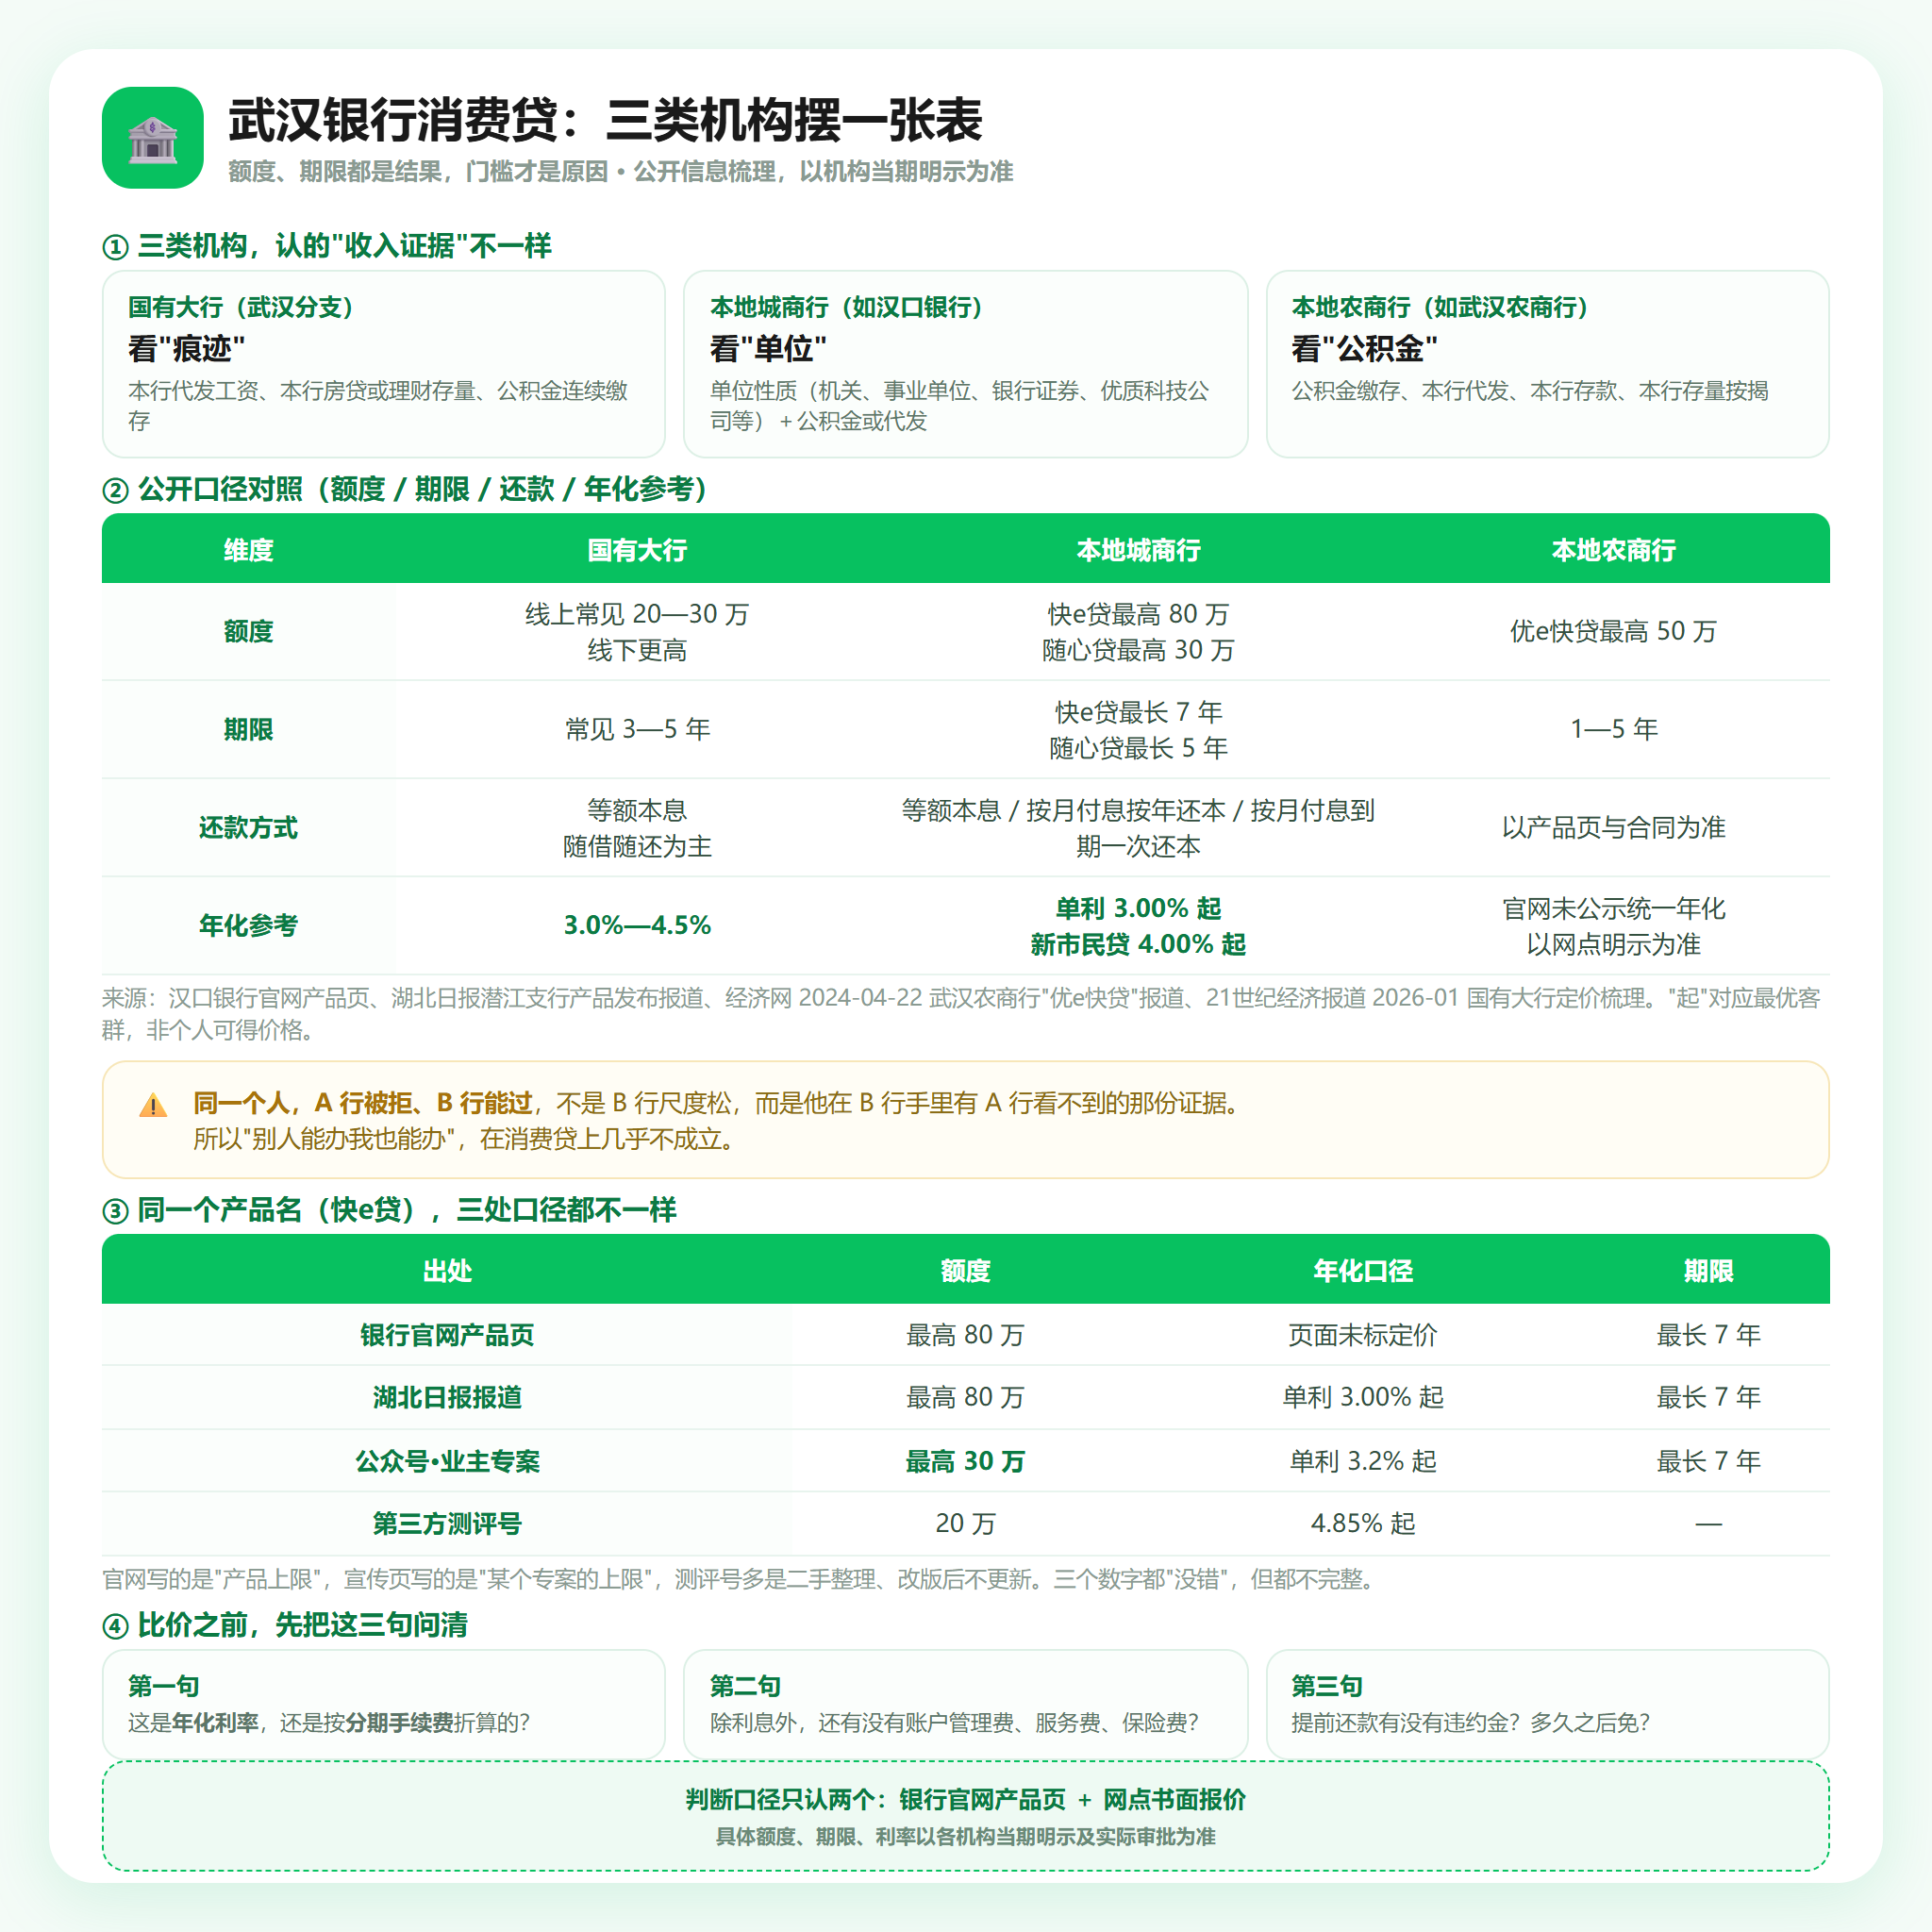
三类机构对照:门槛才是分水岭
最该记住的是第一行:三类机构认的"收入证据"不一样。 大行认"你在我这儿有没有痕迹"(代发、房贷、理财),本地城商行认"你单位在不在名单里",农商行认"公积金基数和缴存月数够不够"。
所以常出现这种情况:同一个人,去A行被拒、去B行能过。不是B行"尺度松",而是他在B行手里有A行看不到的那份证据——这也是"别人能办我也能办"在消费贷上几乎不成立的原因。
还有一行最容易被忽略——还款方式。汉口银行官网把快e贷的还款方式列了三种,其中"按月付息、到期一次还本"就是常说的"先息后本":每月只还利息、月供很轻,但到期那笔本金要一次性拿出来。选之前先问自己:到期那天,钱从哪儿来。
四、贴息这2000多块,是怎么算出来的
这段最该拿计算器跟着算。规则只有两句:年贴息比例1个百分点,按符合条件、实际用于消费的贷款本金计算,且最高不超过贷款合同利率的50%(财政部等三部门通知及湖北省实施办法口径)。
很多人以为"1个百分点"就是"每年固定贴1000元(10万本金)"、三年3000元。这个算法错了,因为它漏掉"不超过利息50%"这道闸门。
以10万元、3年(36期)、年化3.2%等额本息测算:
| 年度 | 当年利息(测算) | 当年贴息(测算) | 卡在哪道闸门 |
|---|---|---|---|
| 第1年 | 约2729元 | 1000元 | 触"1个百分点"上限 |
| 第2年 | 约1681元 | 约841元 | 触"利息50%"上限 |
| 第3年 | 约599元 | 约300元 | 触"利息50%"上限 |
| 合计 | 约5010元 | 约2140元 | — |
(月供约2916.94元;以上为按公开规则测算的示例,非任何机构报价或承诺,实际以银行核算为准。)
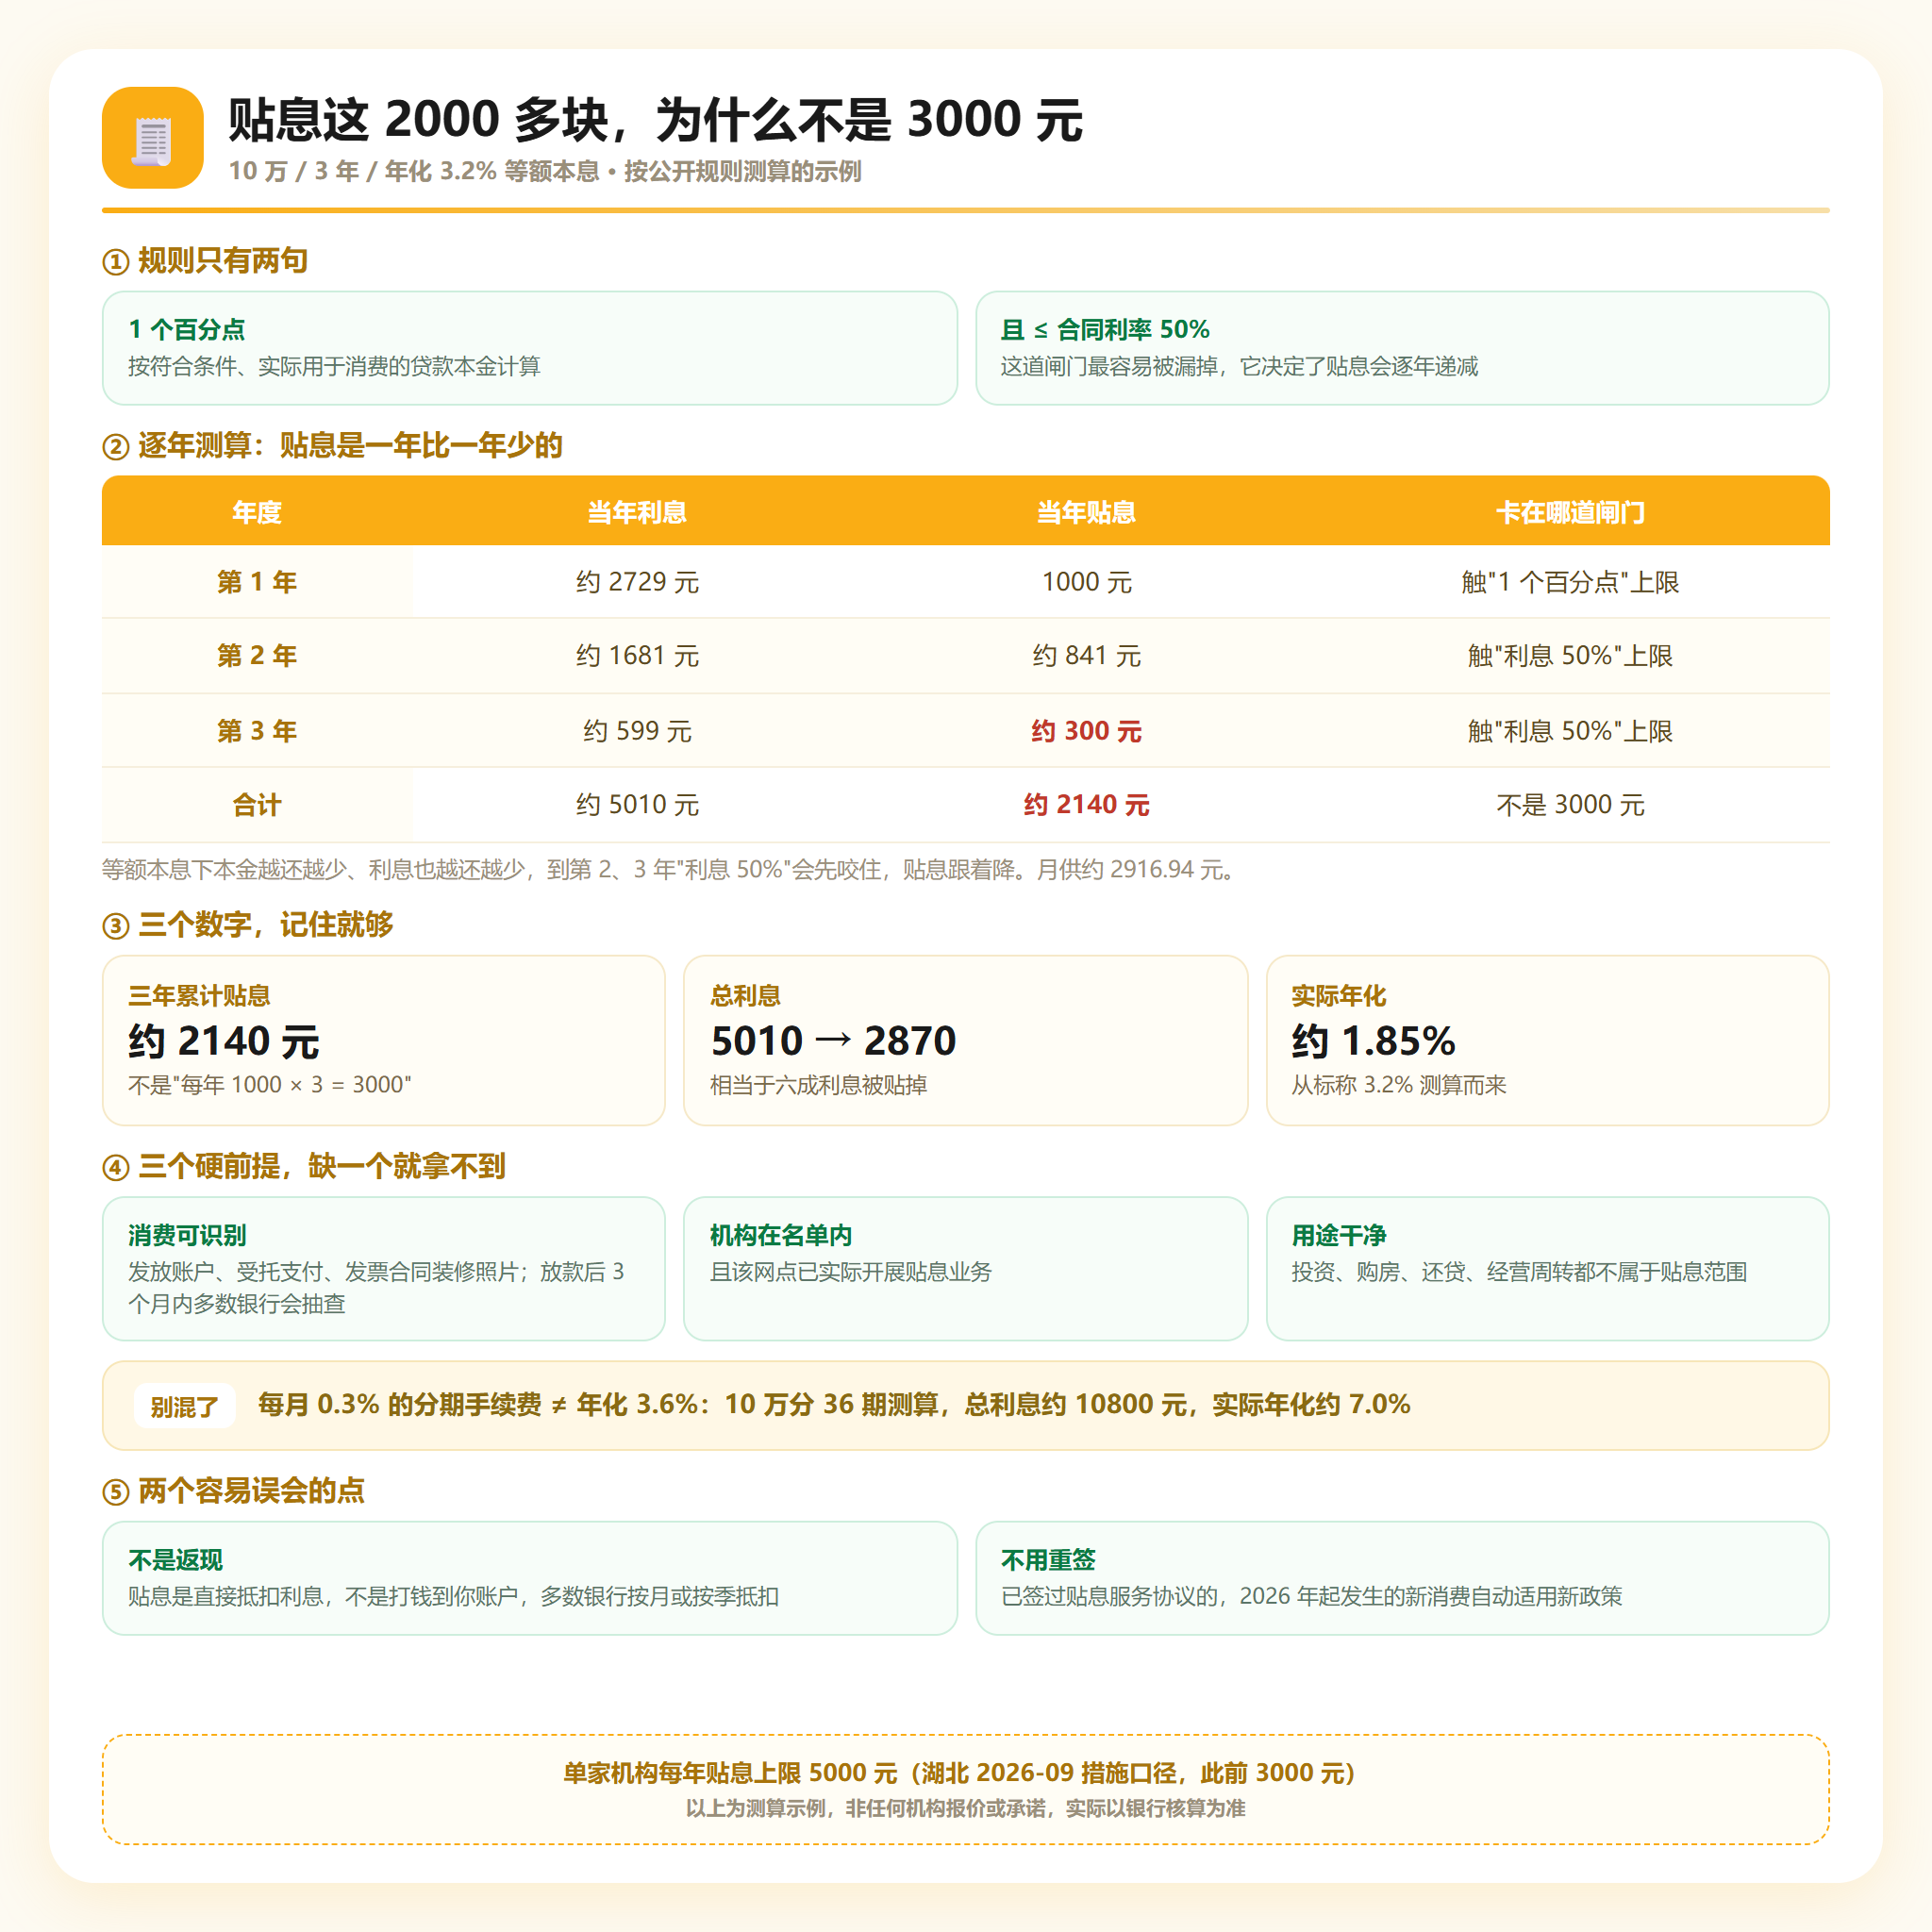
贴息逐年递减:三年累计约2140元,不是3000元
三条结论:
1. 贴息逐年递减,不是每年1000元。 等额本息下本金越还越少、利息也越还越少,到第2、3年"利息的50%"会先咬住,贴息跟着降。三年累计约2140元,不是3000元。
2. 贴息后实际年化约1.85%(相当于总利息从约5010元降到约2870元)。数字好看,但有三个硬前提,缺一个就拿不到。
3. 单家机构每年上限5000元(湖北省2026年9月措施口径,此前为3000元)。10万本金一年贴1000元,离上限还远;但同机构多笔消费贷会累计,到5000元就封顶。
三个硬前提:
- 消费要能被识别。 银行得能从发放账户、受托支付记录、消费凭证里看到钱真的花在消费上。发票、合同、装修照片这类凭证,放款后3个月内多数银行会抽查(汉口银行在公开产品说明里就写了这条)。
- 机构要在经办名单内,且该网点已实际开展贴息业务。
- 用途必须干净。 拿去投资、买房、还别的贷款、做经营周转,都不属于贴息范围,还可能触发提前还款。
五、挑之前先做4件事,比"比价"更重要
一、先算月供承受力,别先看额度。 行业常用口径:所有月供(含这次新增的)加起来不超过月收入的50%。10万3年月供约2917元,但名下若已有房贷5000元、车贷2000元、月收入1.5万,加上这笔就到66%了——这种时候额度批下来也不是好事。
二、只认官网产品页和网点书面报价。 看到"最高XX万、年化X.X%起",多问一句:这个额度是哪个客群的上限?这个利率对应什么条件?问完你会发现"起"字后面的世界很不一样。
三、问清三句话,能挡掉一半误会。
- 这是年化利率,还是按分期手续费折算的?(差别很大:每月0.3%的手续费听着像"一年3.6%",但10万分36期测算,月供约3078元、总利息约10800元,实际年化约7.0%)
- 除利息外还有没有账户管理费、服务费、保险费?
- 提前还款有没有违约金?多久之后免?
四、别随手点"测额度"。 很多页面一点就是一次征信查询,3个月攒到6次以上,后面走正规渠道也容易被卡。真要比,先对照三家准入条件、确定自己符合哪家,再正式申请。
💡 融资问答
Q:武汉的城商行、农商行消费贷,是不是比大行难批?
A:不一定,看你在谁家手里"有证据"。大行更认本行代发工资和本行房贷,本地城商行更认单位性质加公积金,农商行更认公积金基数和缴存月数。真正决定能不能过的还是三件事:收入能不能核实、负债比高不高、征信查询次数多不多。同一份资质在不同机构结果可能完全不同,别把任何人的"能办"当承诺。
相关推荐
想弄清自己这份资质对得上哪类产品,可先看《武汉上班族个人信贷审批4要素》;被拒过、想知道下一步该干什么的,翻《武汉公积金信用贷为什么被拒?6大类原因逐条自查》。想了解武汉本地融资咨询的判断方法或做一次免费资质评估,可访问优财智选官网 www.youcaizx.com——按知识科普整理的公开信息,不提供办贷入口。
写在最后
挑消费贷难的从来不是算利息,是分清"哪个数字算数、哪个条件管你"。三句话记住就够:贴息看规则不看广告,额度看门槛不看上限,年化看口径不看"起"字。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。