🏠"11月1日房贷降息"刷屏了?LPR已17个月没动:武汉存量房贷降月供只有4条路,武汉首套房房贷贴息只管新房
🏠"11月1日房贷降息"刷屏了?LPR已17个月没动:武汉存量房贷降月供只有4条路,武汉首套房房贷贴息只管新房
月供的变化写在合同里,不写在群消息里
上周日晚上,汉阳的刘姐把一张截图发给我。家族群里在传"仅剩5天!11月1日房贷降息窗口开启,看看你在名单里吗",配着红色倒计时和箭头。她问我:是不是该去银行问问,能不能少还一点?
先把结论放这儿:武汉存量房贷的月供,11月1日不会自己降。 2026年真正落地的新政策是武汉首套房房贷贴息,但它只认"10月1日以后新发放的首套商贷",跟已经放款的存量房贷一分钱关系都没有。
这条消息传得快,是因为它把三件不同的事缝成了一件:2024年的机制生效日、2026年的贴息政策,再加一个倒计时。下面一层层拆开看。
一、"11月1日房贷降息"错在哪:那是2024年就开的门,不是2026年的开关
第一层,LPR 没动。 2026年10月20日央行授权全国银行间同业拆借中心公布的报价:1年期 3.0%、5年期以上 3.5%,连续17个月不变(来源:央行官网,2026-10-20;央广网同日报道)。房贷利率是"LPR + 加点"构成的,基准不动,你的月供不会因为日历翻到11月就自己变少。
第二层,"11月1日"确实存在,但它是2024年的日期。 央行公告〔2024〕第11号(2024-09-29发布)写明,自 2024年11月1日 起,合同约定为浮动利率的商业性个人住房贷款借款人,可以与银行协商两件事:
- 约定重定价周期,也就是利率多久跟着LPR调一次;
- 当存量房贷利率与全国新发放房贷利率偏离达到一定幅度时,协商由银行新发放浮动利率贷款置换存量贷款,或调整加点幅度。
注意两个词:"可以协商"、"偏离达到一定幅度"。这是申请制,不是发放制——银行不会挨个打电话通知你,也不存在一份"自动降息的名单"。
第三层,2026年10月真正落地的是另一件事。 就是下面要说的购房贴息,而它把存量房贷明确排除在外。
| 你听到的版本 | 文件里实际写的 |
|---|---|
| 11月1日降息窗口开启,到点自动降月供 | 央行公告〔2024〕第11号:自2024年11月1日起,借款人可与银行协商重定价周期与加点幅度 |
| 名单里有你,等着就行 | 没有任何"名单"。LPR 2026-10-20 仍为1年期3.0%、5年期以上3.5%,连续17个月未变 |
| 2026年新政,只剩几天 | 2026年10月1日落地的只有财金〔2026〕95号购房贴息,且不含存量房贷 |
二、武汉首套房房贷贴息:三条线同时满足,一条都不能少
2026年9月29日,财政部、央行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),2026年10月1日起实施,期限暂定1年。这是中央财政第一次给商业性个人住房贷款贴息。
能享受的,必须同时满足三条:
| 条件 | 具体口径 |
|---|---|
| 贷款用途 | 使用新发放商业性个人住房贷款购买首套住房,不包括用新发放商贷置换存量贷款 |
| 面积 | 所购住房建筑面积 ≤120㎡(含) |
| 总价 | 所购住房价格 ≤150万元(含) |
贴息标准:财政部门按贷款本金给予年化1个百分点的贴息,期限不超过5年,单户可享受贴息的贷款规模上限100万元。首套认定按现行政策执行,新房、二手房都纳入;免申即享,银行在办理贷款时审核资格、按月收息时自动抵扣。
举个算例(按公开口径测算):100万元、30年期等额本息,发放利率3.05%,符合贴息条件,贴息期内按年化2.05%计息。据央广网2026-10-08报道引述的测算,这类贷款5年累计补贴约4.6万元。具体金额以银行实际核算为准。
三条边界要记牢:
- 不含存量:2026年10月1日之前已经放款的房贷,不享受;
- 不叠加:用公积金贷款购房、购买保障性住房的,国家另有政策支持,此次不叠加;
- 不用代办:免申即享。任何说"交笔服务费帮你进贴息名单"的,都是在收不该收的钱。
三、武汉存量房贷想降月供,能动的只有4条路
这四条路都不难,但每一条都要你本人主动申请。银行不会主动帮你算,也没有哪条是"到点自动生效"的。
| 路径 | 门槛 | 代价与注意 | 适合谁 |
|---|---|---|---|
| ① 谈加点 | 合同加点高于"全国新发放房贷平均利率对应加点+30个基点"的门槛值 | 只能调到门槛值,且不低于所在城市加点下限;需本人向贷款行申请 | 早年办的、加点明显偏高的房贷 |
| ② 改重定价周期 | 浮动利率房贷,与银行协商 | 多数银行整个还款期只能改一次、不可逆 | 判断未来利率下行为主的人 |
| ③ 提前还款 | 看合同约定,注意违约金条款 | 缩短年限省的总利息更多,但月供压力不减;部分银行需预约 | 手里有闲钱、没有更稳的去处 |
| ④ 商转公 | 见下方条件清单,且原商贷银行同意 | 需先结清原商贷,中间有过桥安排;额度以公积金中心核定为准 | 有公积金、商贷余额不算高 |
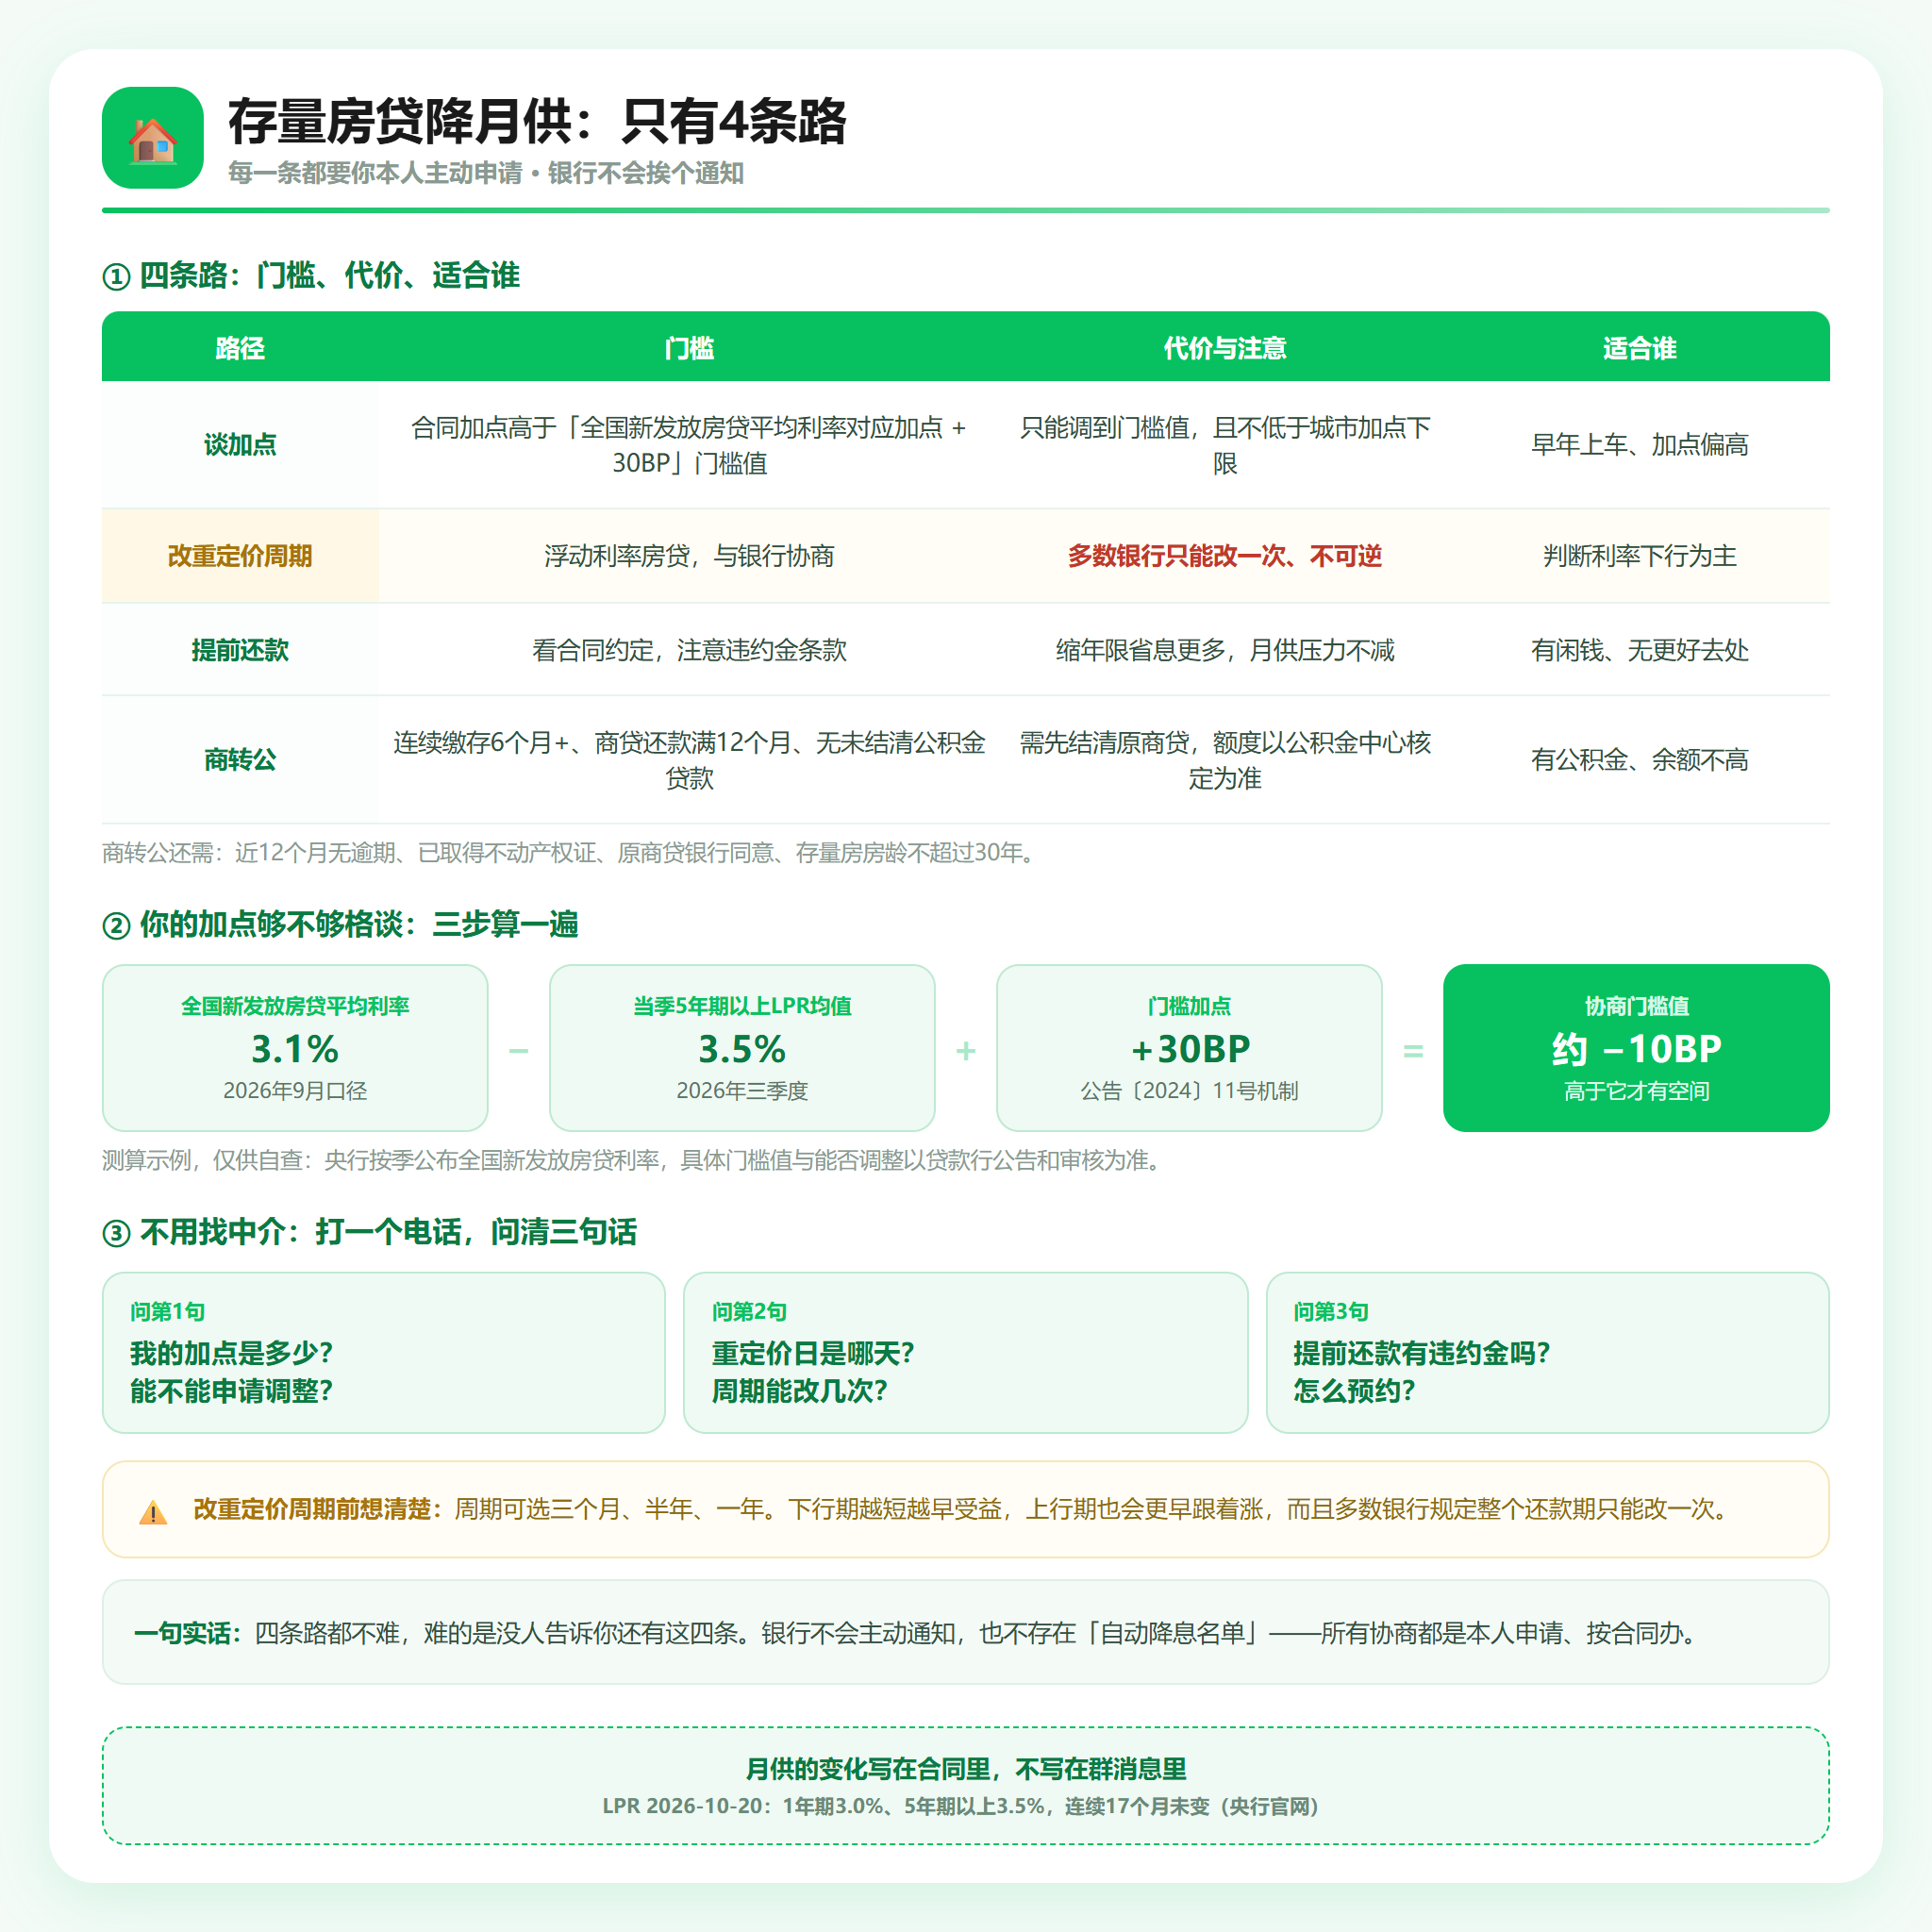
四条路、门槛、代价:一张表先看清
第①条,怎么知道自己够不够格。 门槛值的算法是:用央行公布的最新一季全国新发放房贷平均利率,减去当季5年期以上LPR均值,再加30个基点。以2026年9月新发放个人住房贷款加权平均利率约3.1%、三季度5年期以上LPR均值3.5%测算:3.1% − 3.5% + 0.3% = −0.1%,也就是 −10个基点。你的合同加点如果高于这个数(比如 −5BP、0BP、+20BP),就有协商空间;已经低于它的,基本没什么可谈。(此为测算示例,仅供自查;央行按季公布数据,具体门槛以贷款行公告为准。)
第②条,是双刃剑。 多数银行给三个选项:三个月、半年、一年。周期越短,LPR 下行时越早享受到;反过来,利率上行时也会更早跟着涨。而且只能改一次,改之前先想清楚你是在赌方向,还是在买"少等几个月"。
第③条,别只盯着"少还多少"。 提前还款一般有两种处理:缩短年限、减少月供。前者省的总利息更多,但每月压力不变;后者月供立减,总利息省得少。部分银行对还款未满一定期限的提前还款会收违约金,也需提前预约排队,这些都要在合同和银行公告里问清楚。
第④条,商转公的门槛比很多人想的细。 按武汉住房公积金管理中心公开的《武汉个人住房商业贷款转住房公积金贷款实施细则》口径,需要同时满足:在武汉公积金中心(或武汉都市圈公积金中心)连续足额缴存6个月及以上且账户状态正常;原商贷已正常还款12个月及以上、近12个月无逾期;转贷人及配偶信用良好、有稳定收入;无尚未结清的公积金贷款(含异地),且无影响还款能力的其他债务;原商贷所购住房已取得不动产权证、产权明晰,除原商贷抵押外无其他抵押、居住权、查封等限制情形;原商贷银行同意办理并同意提前结清;存量房房龄不超过30年;同意由公积金中心认可的担保机构提供担保、由指定评估机构出具估价报告。
额度方面,按武汉公积金中心公布的贷款指南,双缴存人家庭首套及第二套公积金贷款最高150万元、单缴存人家庭最高120万元,商转公还要受原商贷余额约束,最终额度以公积金中心核定为准。公积金贷款利率由央行统一公布,长期低于同期商贷,具体以放款时公布的利率为准。
四、对号入座:你该走哪一条
同样是"月供高",四种人的答案完全不同:
- 2019—2021年上车、加点还在0BP以上:先去问第①条。你的加点大概率高于门槛值,协商空间最大,而且不花钱。
- 加点已经在 −30BP 附近、重定价日在年中:第①条基本没戏,重点看第②条。但要接受"只能改一次",别把它当成随时可调的开关。
- 手里有笔闲钱,理财收益跑不赢房贷利率:第③条更实在。先算违约金,再决定缩年限还是减月供。
- 单位一直在缴公积金、商贷余额不高、征信干净:第④条值得算一遍。注意两个前提:原商贷要还满12个月、名下不能有未结清的公积金贷款。
如果四条都对不上——比如加点已经很低、也没闲钱、又没公积金——那答案就是:你的月供暂时就是这么多,这不是你操作错了,是这一轮政策确实没覆盖到你。 认清这一点,比被"内部渠道"骗一笔服务费强。
五、四个坑,专挑着急的人下手
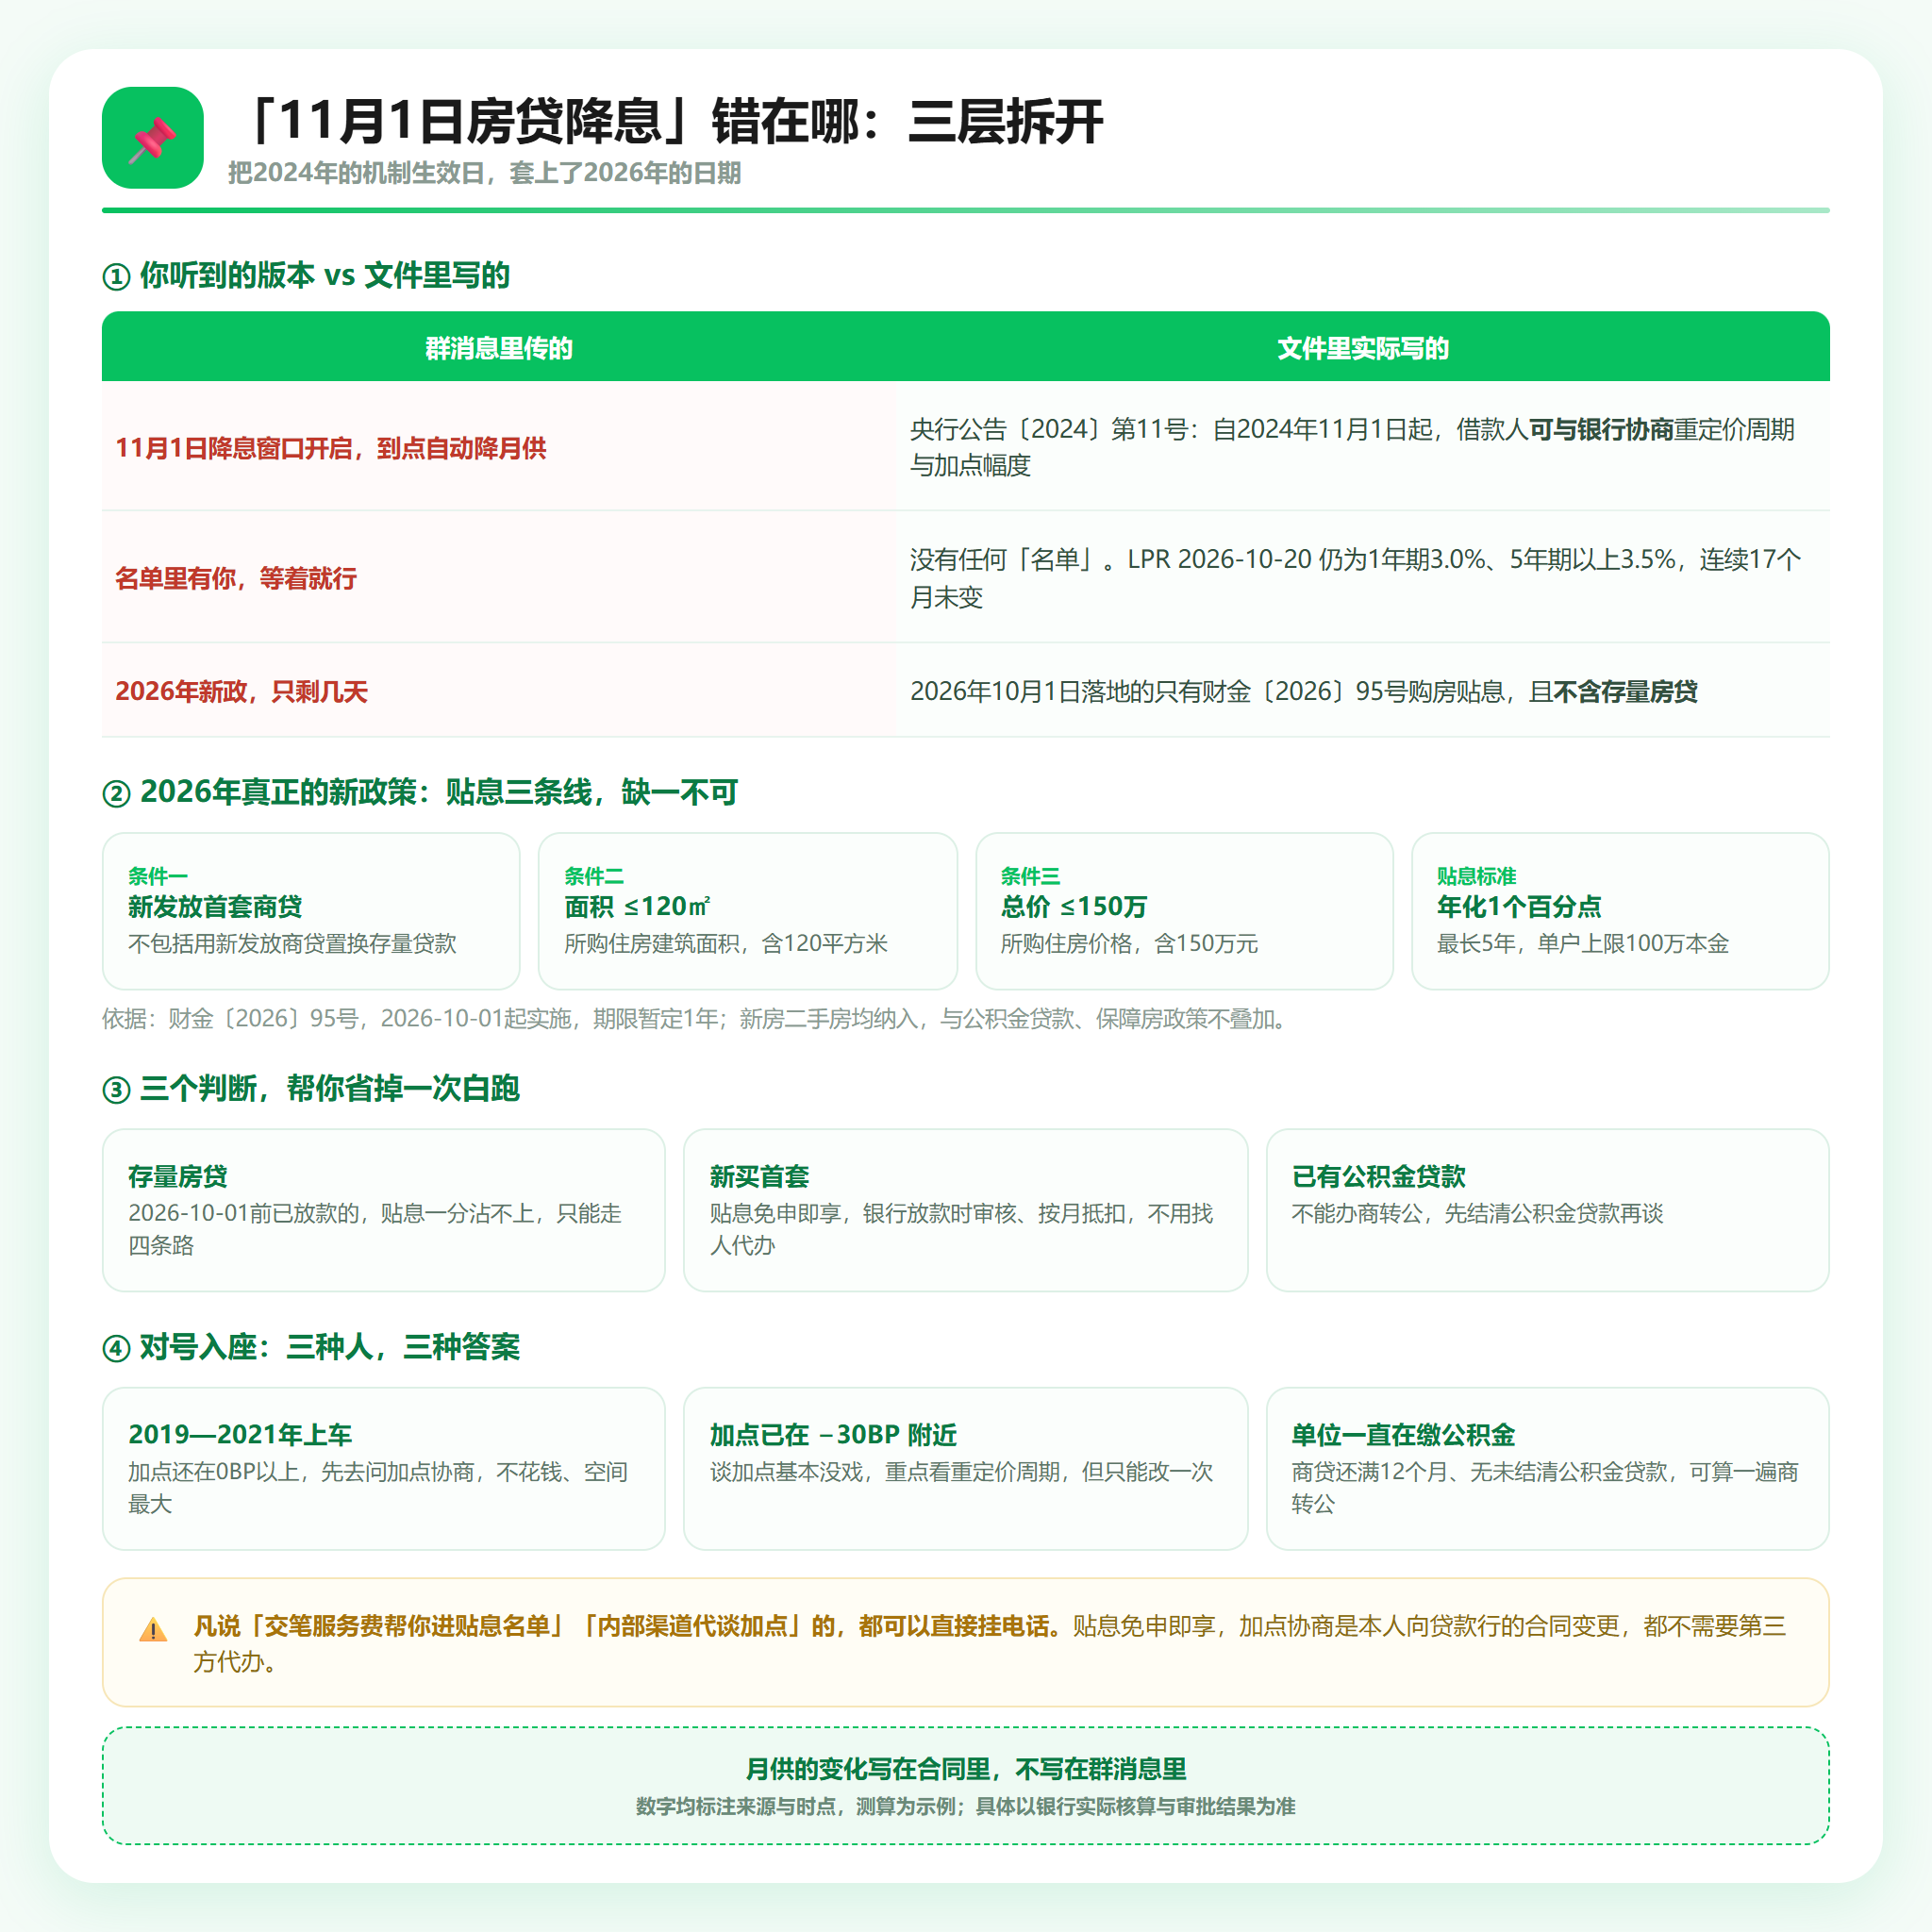
三层拆开:群消息里的说法 vs 文件里的原文
坑一:"内部渠道能帮你降月供,交点服务费就行"。 加点协商、重定价周期变更,都是借款人本人向贷款行提出的合同变更,不需要任何第三方代办。收钱"代谈"的,多数是拿你自己就能办的事去收费。
坑二:"改周期不要钱,随便改。" 多数银行规定整个还款期内只能调整一次,改完不可撤销。有人被劝着改成三个月,第二年利率一上行,月供跟着涨,回头想改回来——没门。
坑三:"贴息名额有限,先交定金锁定。" 财金〔2026〕95号的贴息是免申即享,银行在放款时按面积、总价、是否首套自动判断,按月抵扣。没有名额,也没有定金。
坑四:把"提前还款"办成了"抵押置换"。 有人本来只想提前还一部分,被引导去做房产抵押贷款"置换高息",用途、期限、成本全变了,还多了一笔服务费。提前还款就去贷款行办提前还款,别拐弯。
顺便说一句法律底线:《民法典》第964条写得很清楚,中介人未促成合同成立,不得请求支付报酬。所以谈服务费时,先要一份"服务清单"——做了什么、对应多少钱;再问一句"没办成退不退"。这句话问在签约前,比事后打官司有用。
六、打一个电话,问清三句话
不用找中介,也不用等11月。拿起电话打给你的贷款行客服,或者直接找贷款经办行的客户经理,问这三句:
1. "我这笔房贷现在的加点是多少?跟央行公布的最新门槛值比,我能不能申请调整?"
2. "我的重定价日和重定价周期是哪天?能不能改、能改几次、改了以后还能不能改回来?"
3. "我要提前还款,有没有违约金?怎么预约、排到什么时候?"
有公积金的,再加一句:"我这种情况能不能办商转公?"武汉公积金热线 027-12329 可以直接问政策口径。
最后提醒一句:这几天家族群里还会继续传"11月1日""倒计时""名单"。你只需要记住一件事——月供的变化写在合同里,不写在群消息里。
💡 融资问答
Q:我商贷还剩80万,利率3.4%,单位一直在缴公积金,转成公积金贷款划算吗?
A:先看三个前提:原商贷是否已正常还款满12个月且近12个月无逾期、名下有没有未结清的公积金贷款、房子是否已拿不动产权证。三条都过,再去算额度——商转公额度受公积金可贷额度和原商贷余额双重约束,最终以公积金中心核定为准。中间还要先结清原商贷,过桥资金的成本也要算进去。这类事建议先做一次资质评估,把账算清再决定,不用急着签任何东西。
相关推荐
- 《房贷提前还款划算吗?先算清3笔账:违约金怎么避、缩期限还是减月供》(10-19)
- 《房贷最长能贷40年了,但新规里还有一条:房子涨价了也不能加按再买》(10-23)
- 《房贷贴息1个百分点!武汉首套房能省多少钱?120㎡、150万这两条线,先算清再签字》(10-08)
想了解武汉融资咨询更多详情?访问 youcaizx.com/武汉融资咨询 (知识科普与咨询入口,不代办、不导流)
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选 · 武汉本地融资信息咨询服务品牌