🔍武汉助贷公司哪家靠谱?别急着看排名:查工商、看收费节点、抠合同,3个动作5分钟做完
🔍武汉助贷公司哪家靠谱?别急着看排名:查工商、看收费节点、抠合同,3个动作5分钟做完
优财智选 · 武汉本地融资信息咨询服务品牌|2026-10-28
上周三下午,光谷做软件测试的老周(化名)发来一张截图:一家自称"武汉本地助贷中心"的机构,说能帮他走"银行内部通道",30万额度,先交8800元"资料包装费"。他问我一句话——武汉助贷公司哪家靠谱?
我没直接回答他哪家好,而是让他先做三件事:查工商、看收费节点、抠合同。这三步做完,他自己就把这家划掉了:工商信息里经营范围写的是"信息咨询服务",收款账户却是个人微信。
今天就把这套助贷机构怎么核验的动作完整拆开。需要先说明:本文只讲个人(上班族、家庭)办理贷款时怎么核验机构,不涉及小微企业贷款、经营贷等企业主体话题,也不做任何机构排名、不推荐任何渠道。
图片为氛围示意,与文中机构无关
一、先纠一个问法:"哪家靠谱"没有官方答案,只有可核验的事实
很多人搜"武汉助贷公司哪家靠谱",期待看到一个榜单。这里必须说实话:监管部门从来没有发布过任何"助贷机构排名"。凡是自称"官方认证""银行指定合作"的榜单,基本都是机构自己做的。
真正官方可查的,是三层监管留下的事实:
第一层,银行合作名单(可查)。2025年10月1日起施行的《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(金规〔2025〕9号)第四条明确:商业银行总行应当对平台运营机构、增信服务机构实行名单制管理,通过官方网站、移动互联网应用程序等渠道披露名单,且"不得与名单外的机构开展互联网助贷业务合作"。这是普通人唯一能查到的"官方合作关系"。
第二层,成本披露(可核验)。2026年8月1日起施行的《个人贷款业务明示综合融资成本规定》,要求把利息、担保费、服务费等合并折算成年化综合融资成本,以明示表形式给借款人看。
第三层,营销资质(有限制)。2026年9月30日施行的《金融产品网络营销管理办法》规定,非持牌机构不得开展金融产品网络营销。换句话说,一家"信息咨询公司"如果张口就说"我帮你申请某某银行的产品",本身就越线了。
所以问法要换一下:不是"哪家靠谱",而是"这家能不能被核验"。核验不了的,靠谱与否就不用讨论了。
二、动作一:查工商——助贷机构怎么核验的第一道关
国家金融监督管理总局江西监管局在风险提示中给过一条明确指引:金融消费者可通过"国家企业信用信息公示系统"核实机构经营资质,是否含"金融""贷款"等许可经营范围。具体怎么查,看这四处:
1. 主体是否真实存续。输入公司全名,看成立日期、登记状态。注意"成立不到一年 + 名字里带'助贷''金融'字样"的组合,这种主体换招牌的成本极低。
2. 经营范围写了什么。这是最容易踩坑的一处。绝大多数助贷/咨询公司的经营范围是"信息咨询服务""企业管理咨询",这不等于持牌金融机构。要判断是否持牌,看的是金融许可证,不是营业执照。营业执照上的"金融信息服务"是经营范围表述,不是放贷资质。
3. 经营异常、行政处罚、严重违法失信。这三栏是免费公开的。有行政处罚记录的,尤其是涉及虚假宣传、违法广告的,直接减分。
4. 股东与分支机构。频繁变更法人、股东,或者同一批人注册了一串相似名字的公司,通常意味着"换个马甲继续做"。
交叉核验一步:拿着机构名称,去它声称合作的那家银行官网,翻"合作机构名单"公示页。金规〔2025〕9号要求银行必须披露,名单里查不到,就说明它不在合作范围内。
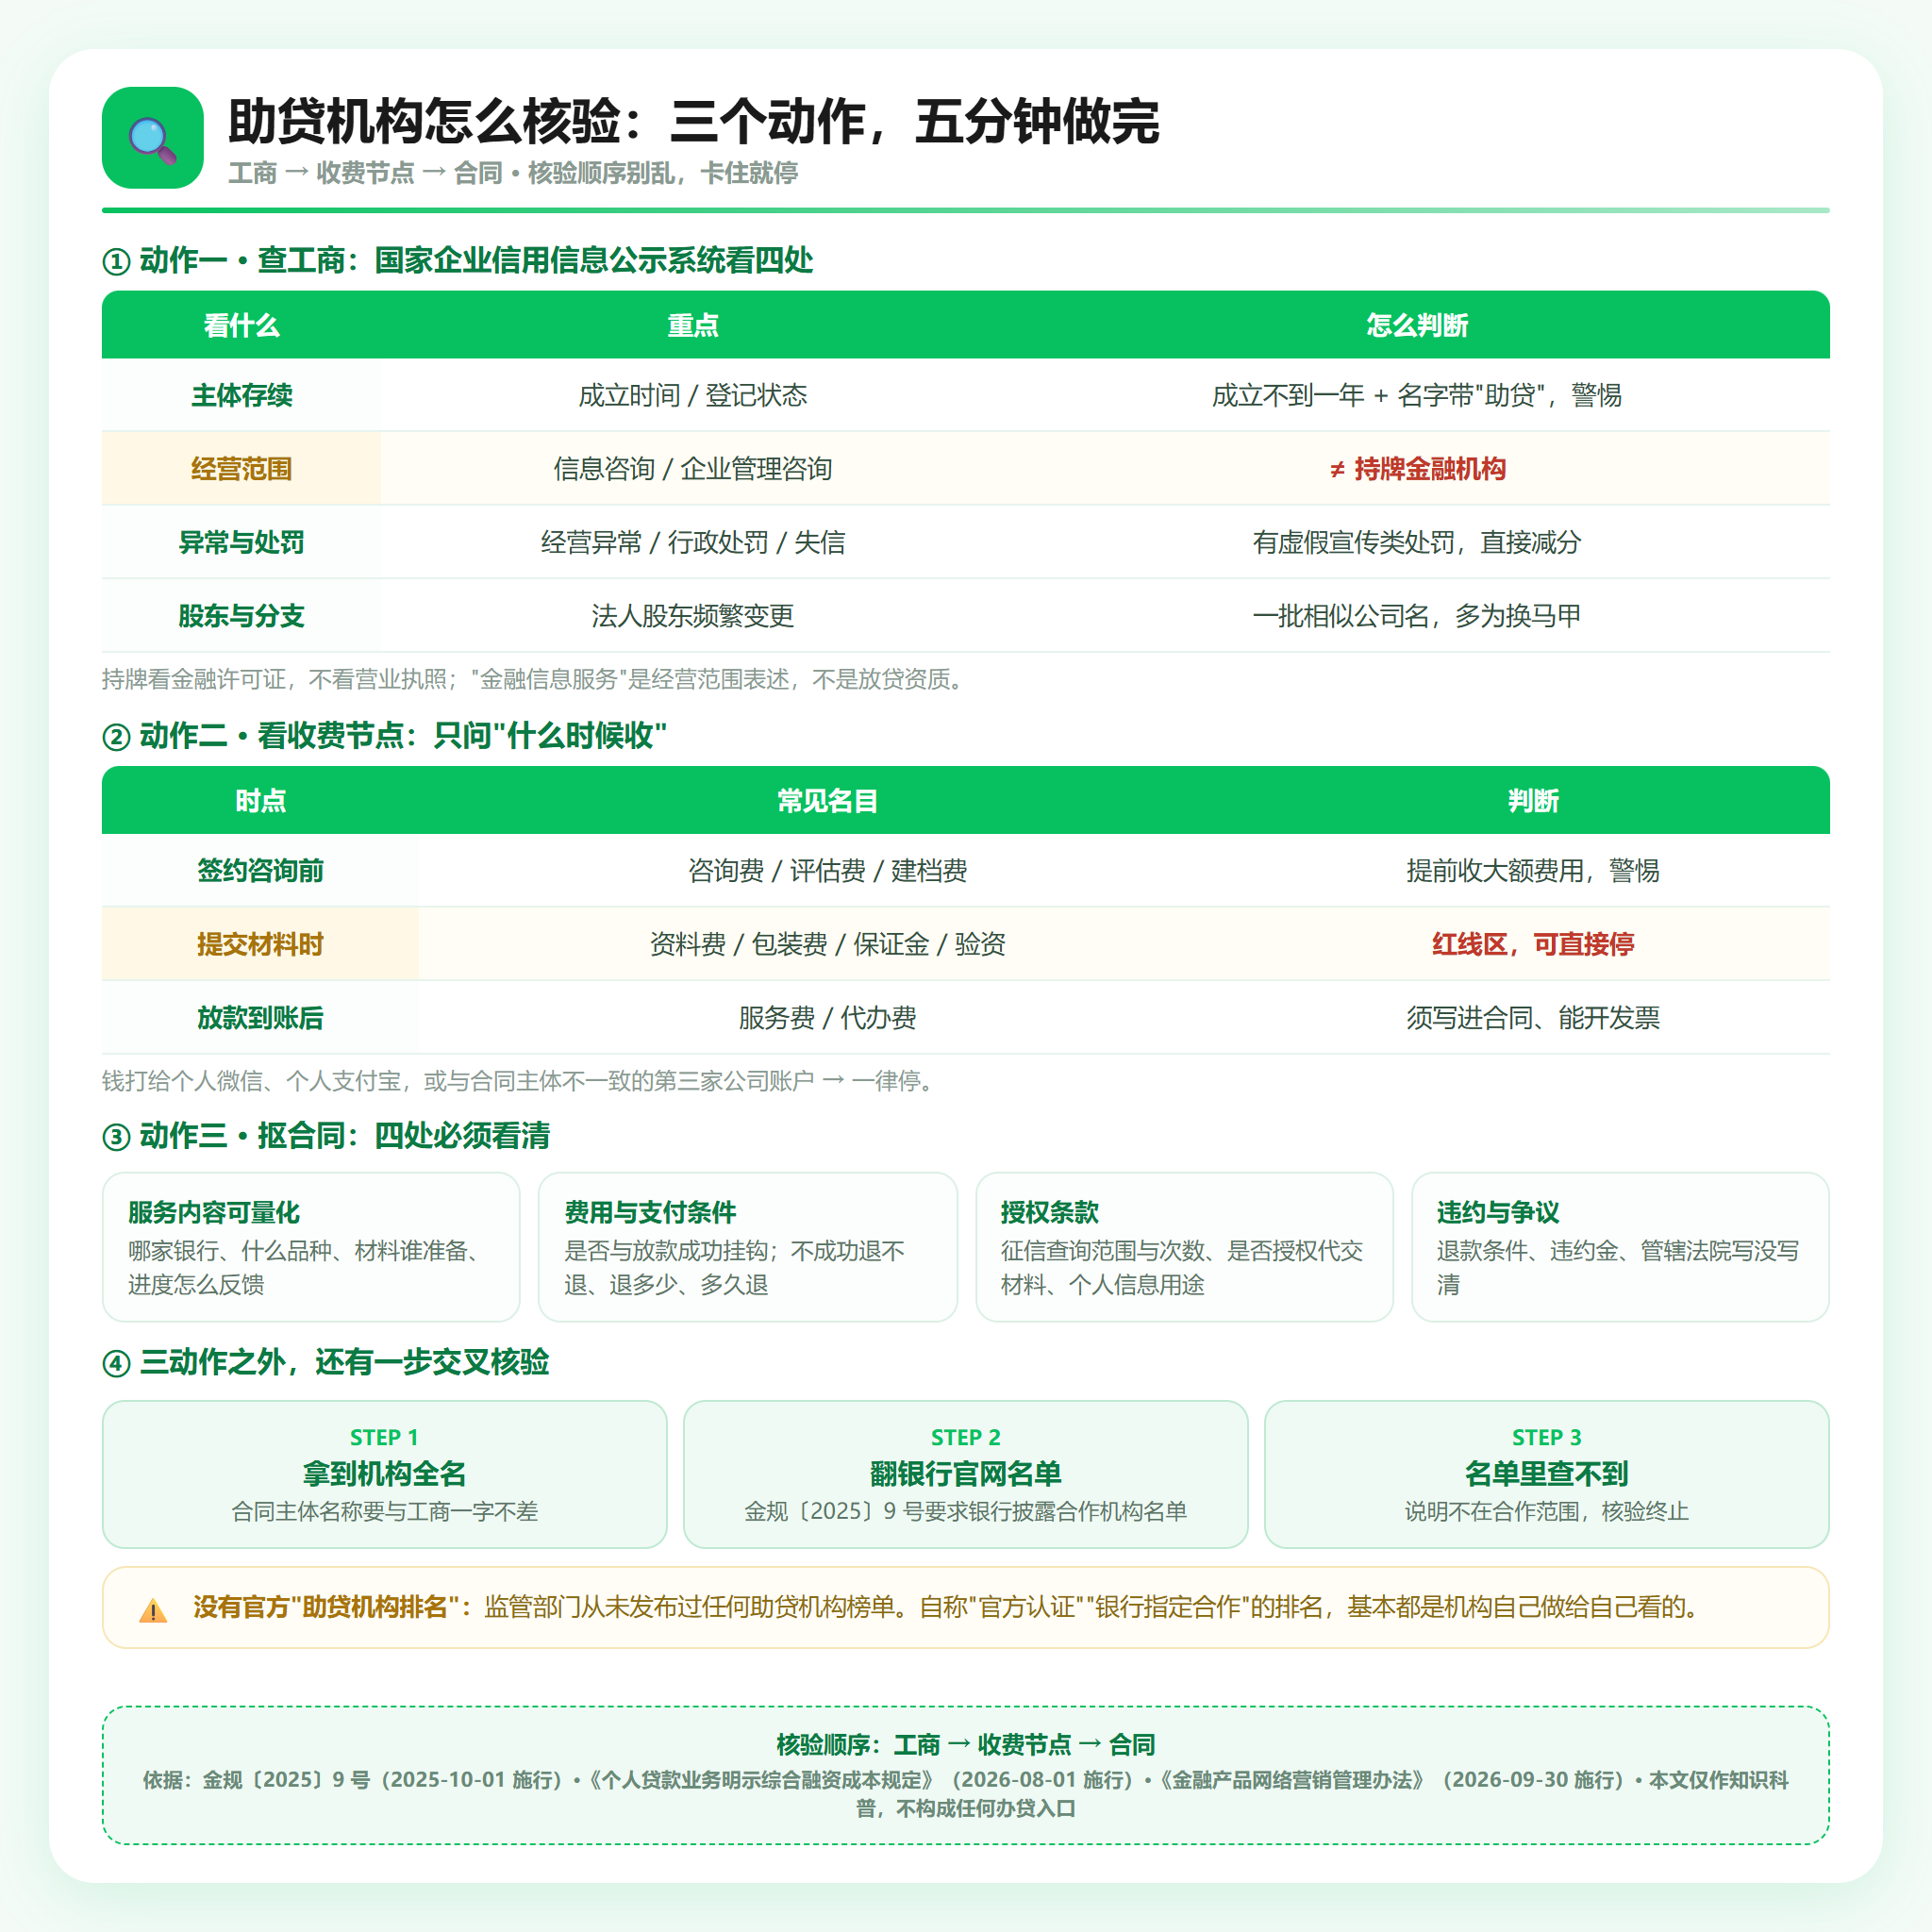
三个动作的核验清单:工商 → 收费节点 → 合同
三、动作二:看收费节点,只问"什么时候收"
今天这篇只讲收费的时间点,不讲"收几个点"(收费标准怎么算、怎么折算年化,是另一个话题,另开一篇讲)。时间点这一关,反而比价格更容易一眼看穿。
| 时点 | 常见名目 | 怎么判断 |
|---|---|---|
| 签约咨询前 | 咨询费、评估费、建档费 | 提前收大额费用的,警惕 |
| 提交材料时 | 资料费、包装费、保证金、验资、解冻金 | 红线区,基本可直接停 |
| 放款到账后 | 服务费、代办费 | 相对合理,但必须写进合同、能开发票 |
三条硬依据:
① 放款前收费=诈骗,这是监管原话。北京金融监管局2026年9月8日的风险提示写得很直接:"凡要求预先转账缴费后方可放款的,均属诈骗行为",并明确提醒"坚决拒绝放款前置收费"。
② 平台方不得向借款人收息费。金规〔2025〕9号第六条:平台运营机构不得以任何形式向借款人收取息费;第九条:除已披露的息费项目外,不再向借款人收取其他费用。
③ 没办成,不能收报酬。《民法典》第九百六十四条:中介人未促成合同成立的,不得请求支付报酬;但可以按照约定请求支付从事中介活动支出的必要费用。也就是说,"事没办成照样收全额服务费"这件事,法律上站不住。
湖北金融监管局在《关于防范新型网络贷款套路的风险提示》里,把这类手法总结成一句话:"电话邀约 + 预付中介费 + 贷款利息抽成",最后以"银行未审核通过"为由拖延或失联。老周遇到的就是这个模板。
还有两个细节别忽略:钱打给谁、有没有票。收款方是个人微信、个人支付宝、或者与合同主体不一致的第三个公司账户,一律停。正规服务费应当走对公账户、开具发票、写进合同金额。
四、动作三:抠合同,四处必须看清
合同是唯一能约束对方的东西。签字前把这四处读一遍,比听十句承诺管用。
1. 服务内容是否可量化。"协助办理贷款"是废话。要看写没写清:做哪家银行、做什么品种、材料清单由谁准备、进度怎么反馈。写不清的,后面所有争议都没依据。
2. 费用与支付条件。关键看两点:费用是否与"放款成功"挂钩;不成功怎么处理、退不退、退多少、多久退。这一条空着不填,就是留了口子。
3. 授权条款。重点看三处授权:征信查询授权的范围与次数、是否授权对方代为提交材料或代签、个人信息使用范围。金融监管总局多次提示:不随意向第三方提供身份证、银行卡号、手机验证码、人脸识别信息;不签空白合同或授权不明的文件。合同主体名称,必须和工商查到的公司名一字不差——"签A公司、收B个人"是最常见的坑。
4. 违约与争议解决。有没有约定退款条件、违约金、管辖法院。这一栏写得越含糊,维权越难。
五、三个动作做完,再问这五句话
如果核验都过了,还有五句话值得当面问一遍。对方的反应,比答案本身更有信息量:
1. "你们和哪几家银行合作?名单在银行官网哪个页面能查到?"
2. "服务费什么时候收?如果没批下来,退不退、怎么退?"
3. "材料谁去提交?是我本人去银行,还是你们代交?"
4. "能不能先给我一份完整合同,我拿回去看两天?"
5. "综合融资成本明示表,能不能给我一份?"
任何一句被绕开、被含糊过去,或者对方开始催"今天定下来才有这个政策",基本可以结束了。催单本身就是信号——真有把握的事,不怕你多想两天。
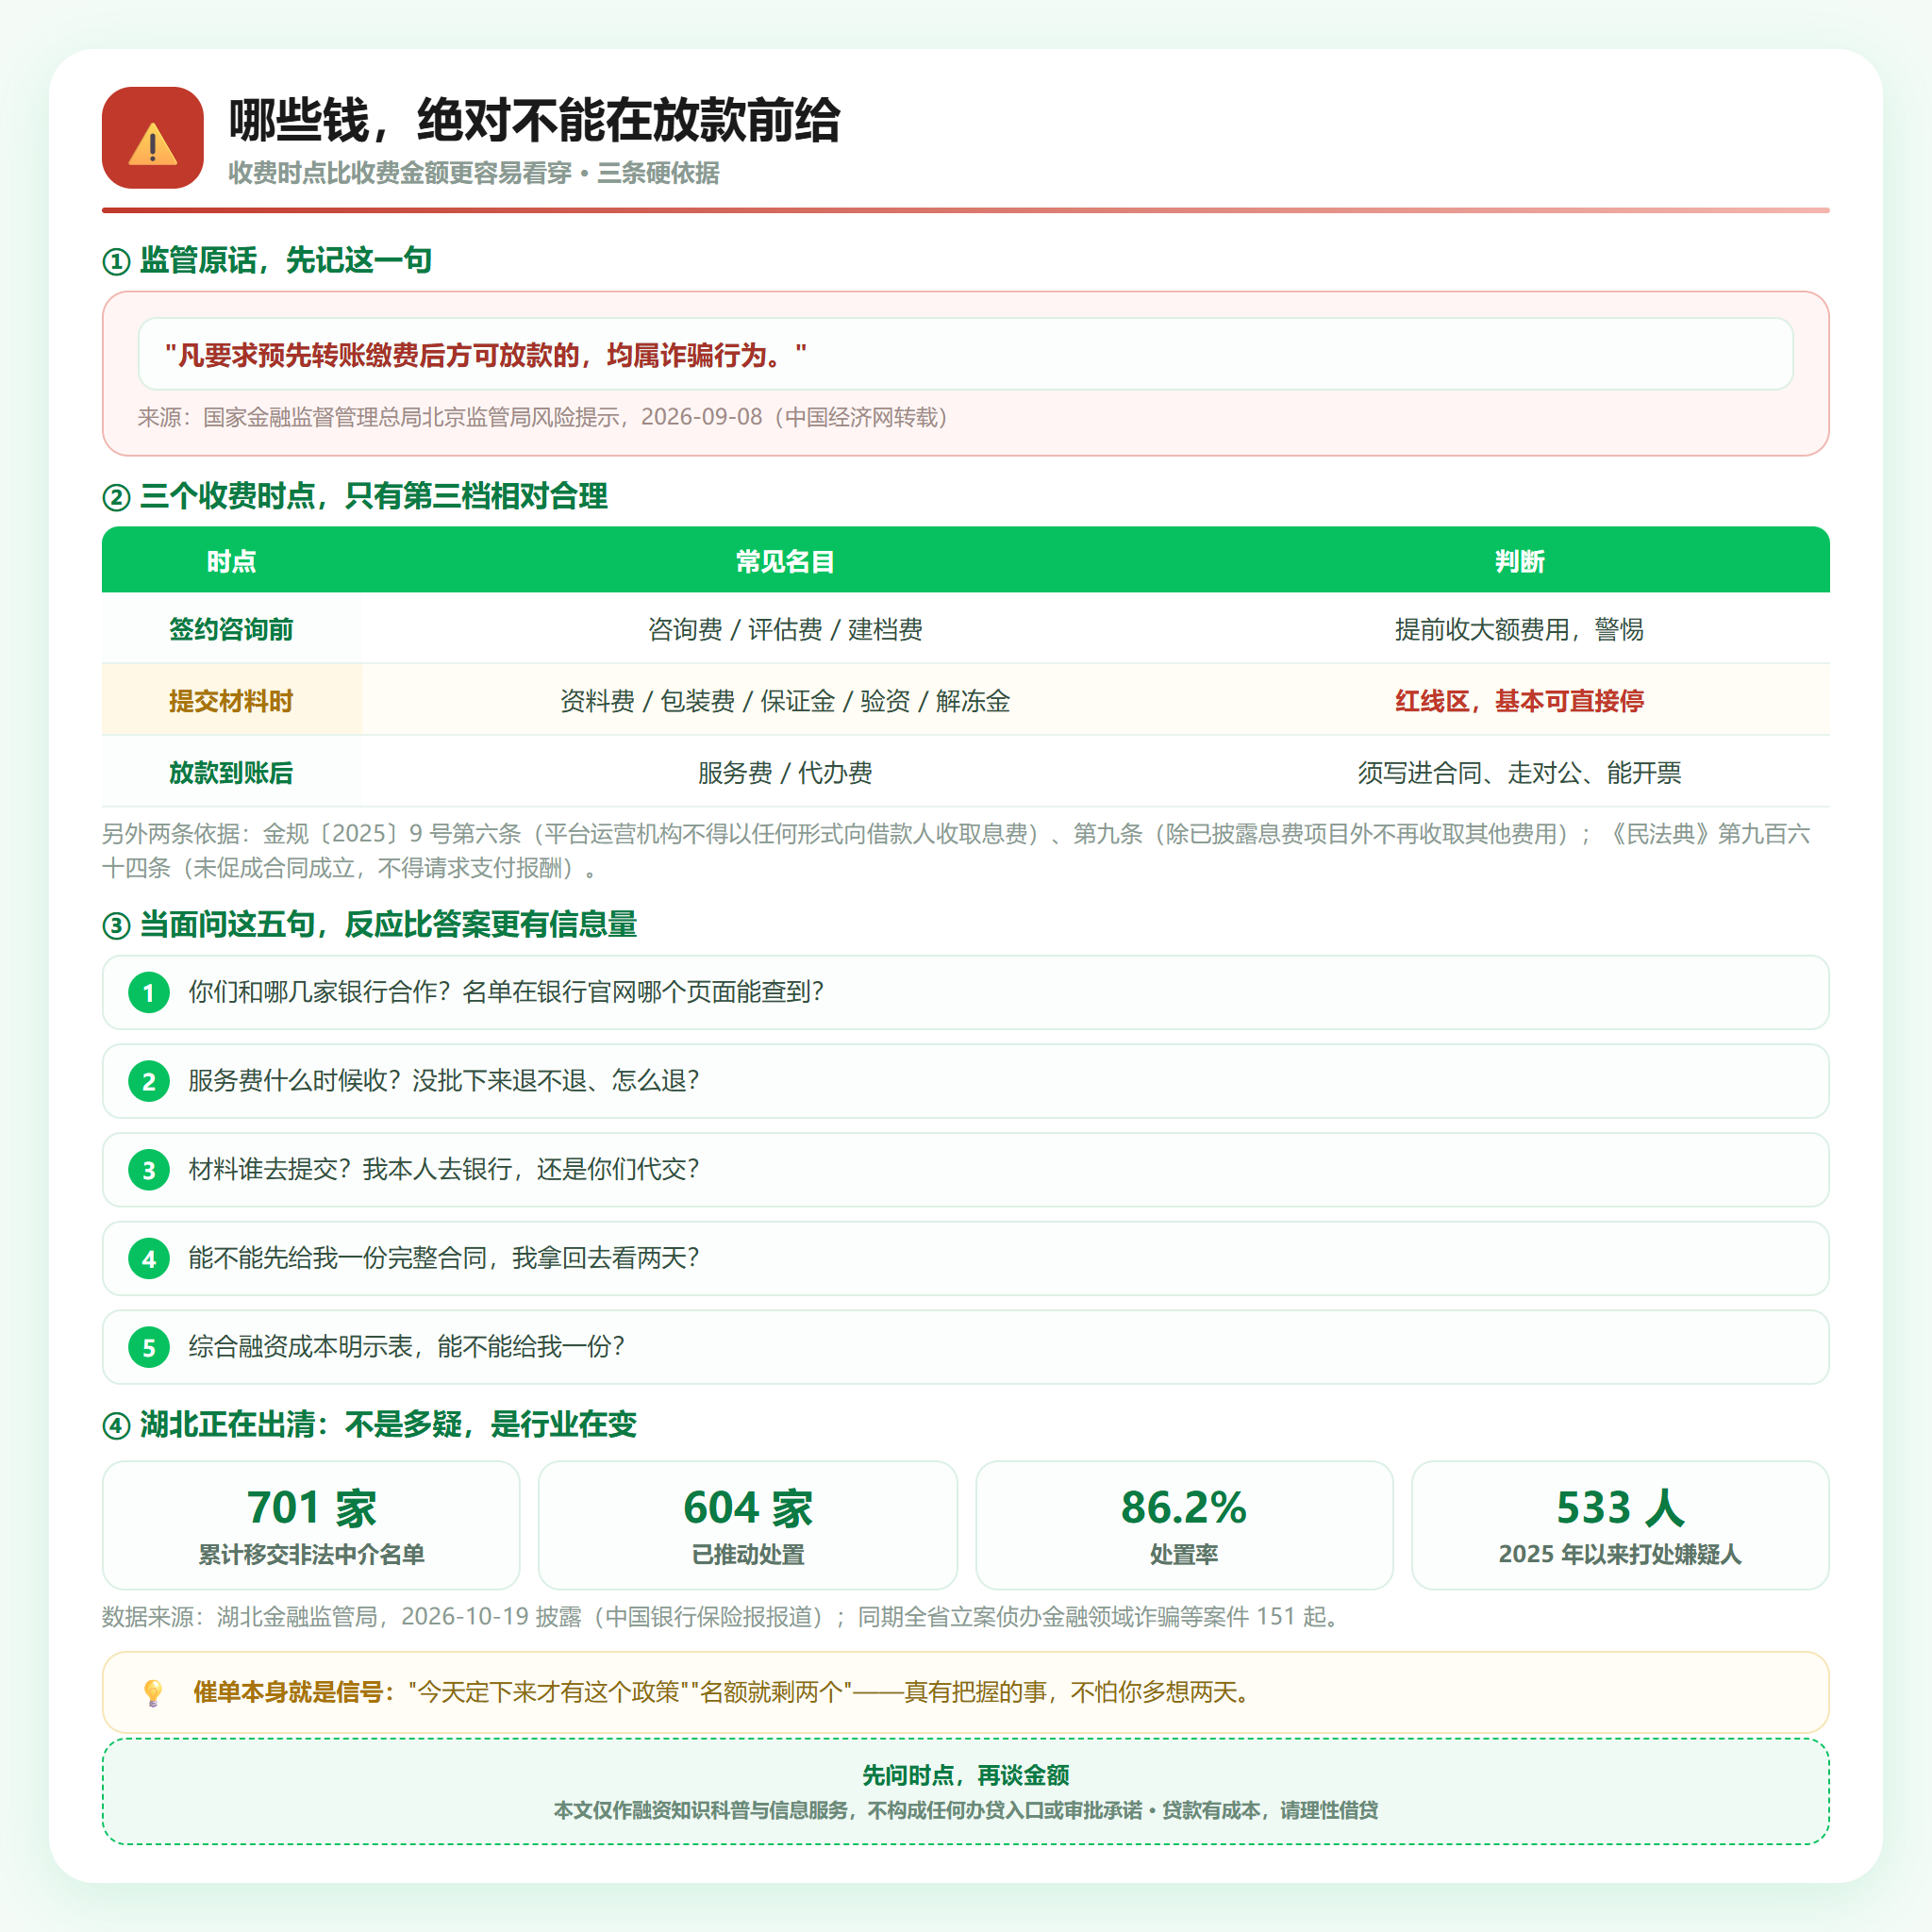
放款前收费的红线,以及当面要问的五句话
六、为什么值得花这5分钟:湖北的真实数据
这不是让你疑神疑鬼,是行业正在出清。
据湖北金融监管局2026年10月19日披露的数据:全省累计移交非法中介名单701家,推动处置604家,处置率86.2%;2025年以来,全省公安部门立案侦办金融领域诈骗等违法犯罪案件151起,打处犯罪嫌疑人533人。
另一头,2026年9月30日《金融产品网络营销管理办法》施行前后,央视网9月27日的报道提到,不少贷款中介"解散客户群、删除朋友圈",集体安静了一阵。这恰恰说明:越是突然热情、越是急着让你今天就签的,越值得核验一遍。
花五分钟查工商、问一句收费时点、读一遍合同,省下的可能不止是几千块服务费,还有后面几个月的扯皮。
写在最后
三句话收个尾:
第一,核验顺序别乱:工商 → 收费节点 → 合同。任何一步卡住,就停在这一步,不用往下走。
第二,别把"能办下来"当成唯一标准。一家机构愿意把费用、退款、授权写清楚,本身就是它敢被检验的证明。
第三,认清自己在跟谁打交道。优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,也不承诺任何审批结果。任何声称"内部通道""结果我兜着"的说法,都值得你多问一句"依据在哪"。
💡 融资问答
Q:我在武汉,想找人帮忙看看贷款方案,怎么快速判断对方是不是正规的?
A:先做三件不花钱的事:一是在国家企业信用信息公示系统查公司全名,看经营范围、经营异常和行政处罚;二是直接问"服务费什么时候收",凡是放款前要转账的一律停;三是要求先看完整合同,重点看费用与退款条款。这三步做完还拿不准,就把"银行合作名单"要过来,去对应银行官网核对。核验这件事,慢一点不吃亏。
相关推荐
·《20年历史、上市公司背景也扛不住:武汉融资咨询公司哪家正规?3条自查标准》(10-22)
·《下个APP就弹出"预授信19.8万"?助贷APP骗局4步拆解》(10-21)
·《9.30新规施行后,怎么辨别贷款中介是否正规:看3样、问3句》(10-06)
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选|武汉本地融资信息咨询服务品牌
不充当放款主体 · 不承诺任何审批结果