武汉公积金信用贷额度怎么算?缴存基数、缴存比例、连续月数逐条对照,同样基数1万,有人算出24万有人只有10万
武汉公积金信用贷额度怎么算?缴存基数、缴存比例、连续月数逐条对照,同样基数1万,有人算出24万有人只有10万
额度不是一道乘法,是四道闸门取最低
小陈在光谷一家软件公司做测试,公积金缴存基数8000元,缴了3年多,中间没断过。
上个月他想办一笔钱周转,在网上找了个"额度计算器",输入基数,页面直接跳出28.8万。他截图给我,说这下够了。
结果去银行,系统跑出来19.2万,客户经理还补了一句:想拿满这个数,得选5年期,3年期月供顶不住。
他不服气:网上算的28.8万,凭什么少了9万多?
武汉公积金信用贷怎么申请,很多人第一步就卡在"额度谁说了算"上——网上的公式、中介报的数、银行系统的结果,三个数字经常对不上。今天把这件事拆开:额度不是一道乘法,是四道闸门,取最低的那个。
一、先把概念掰正:公积金中心不发信用贷
这是所有误会的源头。
武汉住房公积金管理中心发放的是住房公积金个人住房贷款,买房用的那个政策性房贷,规则写在《武汉住房公积金贷款管理办法》里,公开可查。
市面上说的"公积金信用贷",是商业银行发放的个人消费信用贷。银行把你在公积金系统的缴存记录当成一份"收入证明"——基数多少、缴了多久、单位稳不稳,据此判断还款能力。
两个关键差别:
- 没有官方额度公式。 公积金中心只提供缴存数据,不核定信用贷额度。网上打着"官方公式"旗号的算法,都不是官方口径,是各家自己总结的经验值。
- 同一份缴存记录,不同银行算出不同数。 模型是银行自己的,权重不一样。
所以下面四道闸门是行业常见测算逻辑(据2026年10月公开信息梳理,非官方定价,也不代表任何一家银行的具体政策),用来判断你大概在什么位置,不是给你一个准数。
二、第一道闸门:缴存基数,不是工资
官方定义很明确:职工住房公积金缴存基数,为职工本人上一年度月平均工资(《武汉住房公积金缴存管理办法》第九条,武公中规〔2024〕3号)。
三个容易搞错的地方:
一是基数是"应发口径",不等于到手工资。 它含基本工资、奖金、津贴补贴,是税前概念。有人觉得自己月薪1万,基数却只有6000——不是公司算错,是口径不同。
二是有上下限。 2026年度武汉缴存基数上限36072.25元,下限2400元(武汉住房公积金管理中心2026年度公开答复,执行期2026年7月1日至2027年6月30日)。上限按2025年武汉市城镇非私营单位就业人员月平均工资的3倍确定,下限按湖北省全日制就业劳动者月最低工资标准确定。
三是按下限缴的人,天花板很低。 基数2400元,倍数给到24倍,也就5.76万。不是银行小气,是基数反映的收入水平就在那。
还有个误区:突击提基数没用。 银行看的是6到12个月的平均缴存水平,你今天调到2万、明天去申请,系统拉出来还是老数据。短期做高基数再申贷属于包装,查实是拒贷加征信记录。
三、第二道闸门:缴存比例,最容易被忽略的一刀
同样基数,额度能差一倍,差就差在比例上。
武汉的规定:企业单位可在5%至12%区间内自主确定,非企业单位在8%至12%区间内自主确定,单位和个人比例一致,且必须是整数(同上办法第十条)。
月缴存额 = 缴存基数 × 缴存比例 × 2(单位+个人两部分)
关键在于——银行测算额度有两套常见口径:
| 口径 | 算法 |
|---|---|
| A 基数倍数法 | 缴存基数 × 24~36倍 |
| B 月缴存额倍数法 | 月缴存额 × 100~150倍 |
这两套算法,只有在缴存比例12%时才刚好等价。因为基数×12%×2×100 = 基数×24。
比例一旦降到5%,两套算法立刻打架:
| 情形(基数/比例) | 月缴存额 | 口径A(×24) | 口径B(×100) |
|---|---|---|---|
| 甲:1万 / 12% | 2400元 | 24万 | 24万 |
| 乙:1万 / 5% | 1000元 | 24万 | 10万 |
同样的基数1万,甲算出24万,乙按口径B只有10万,差14万。
再看老周。他在一家小公司做行政,基数2400元(按下限缴),比例5%,月缴存额240元,连续缴了2年。按口径A算5.76万,按口径B只有2.4万——同一个人,两套算法差3.4万。
所以你现在该做的第一件事,是查清自己的缴存比例。 算法很简单:个人月缴存额 ÷ 缴存基数。打开武汉公积金APP或公众号,缴存明细里两个数都有,除一下就知道。如果是5%,要有心理准备:你的额度大概率按"月缴存额倍数"这条线走,比基数倍数算出来的低不少。
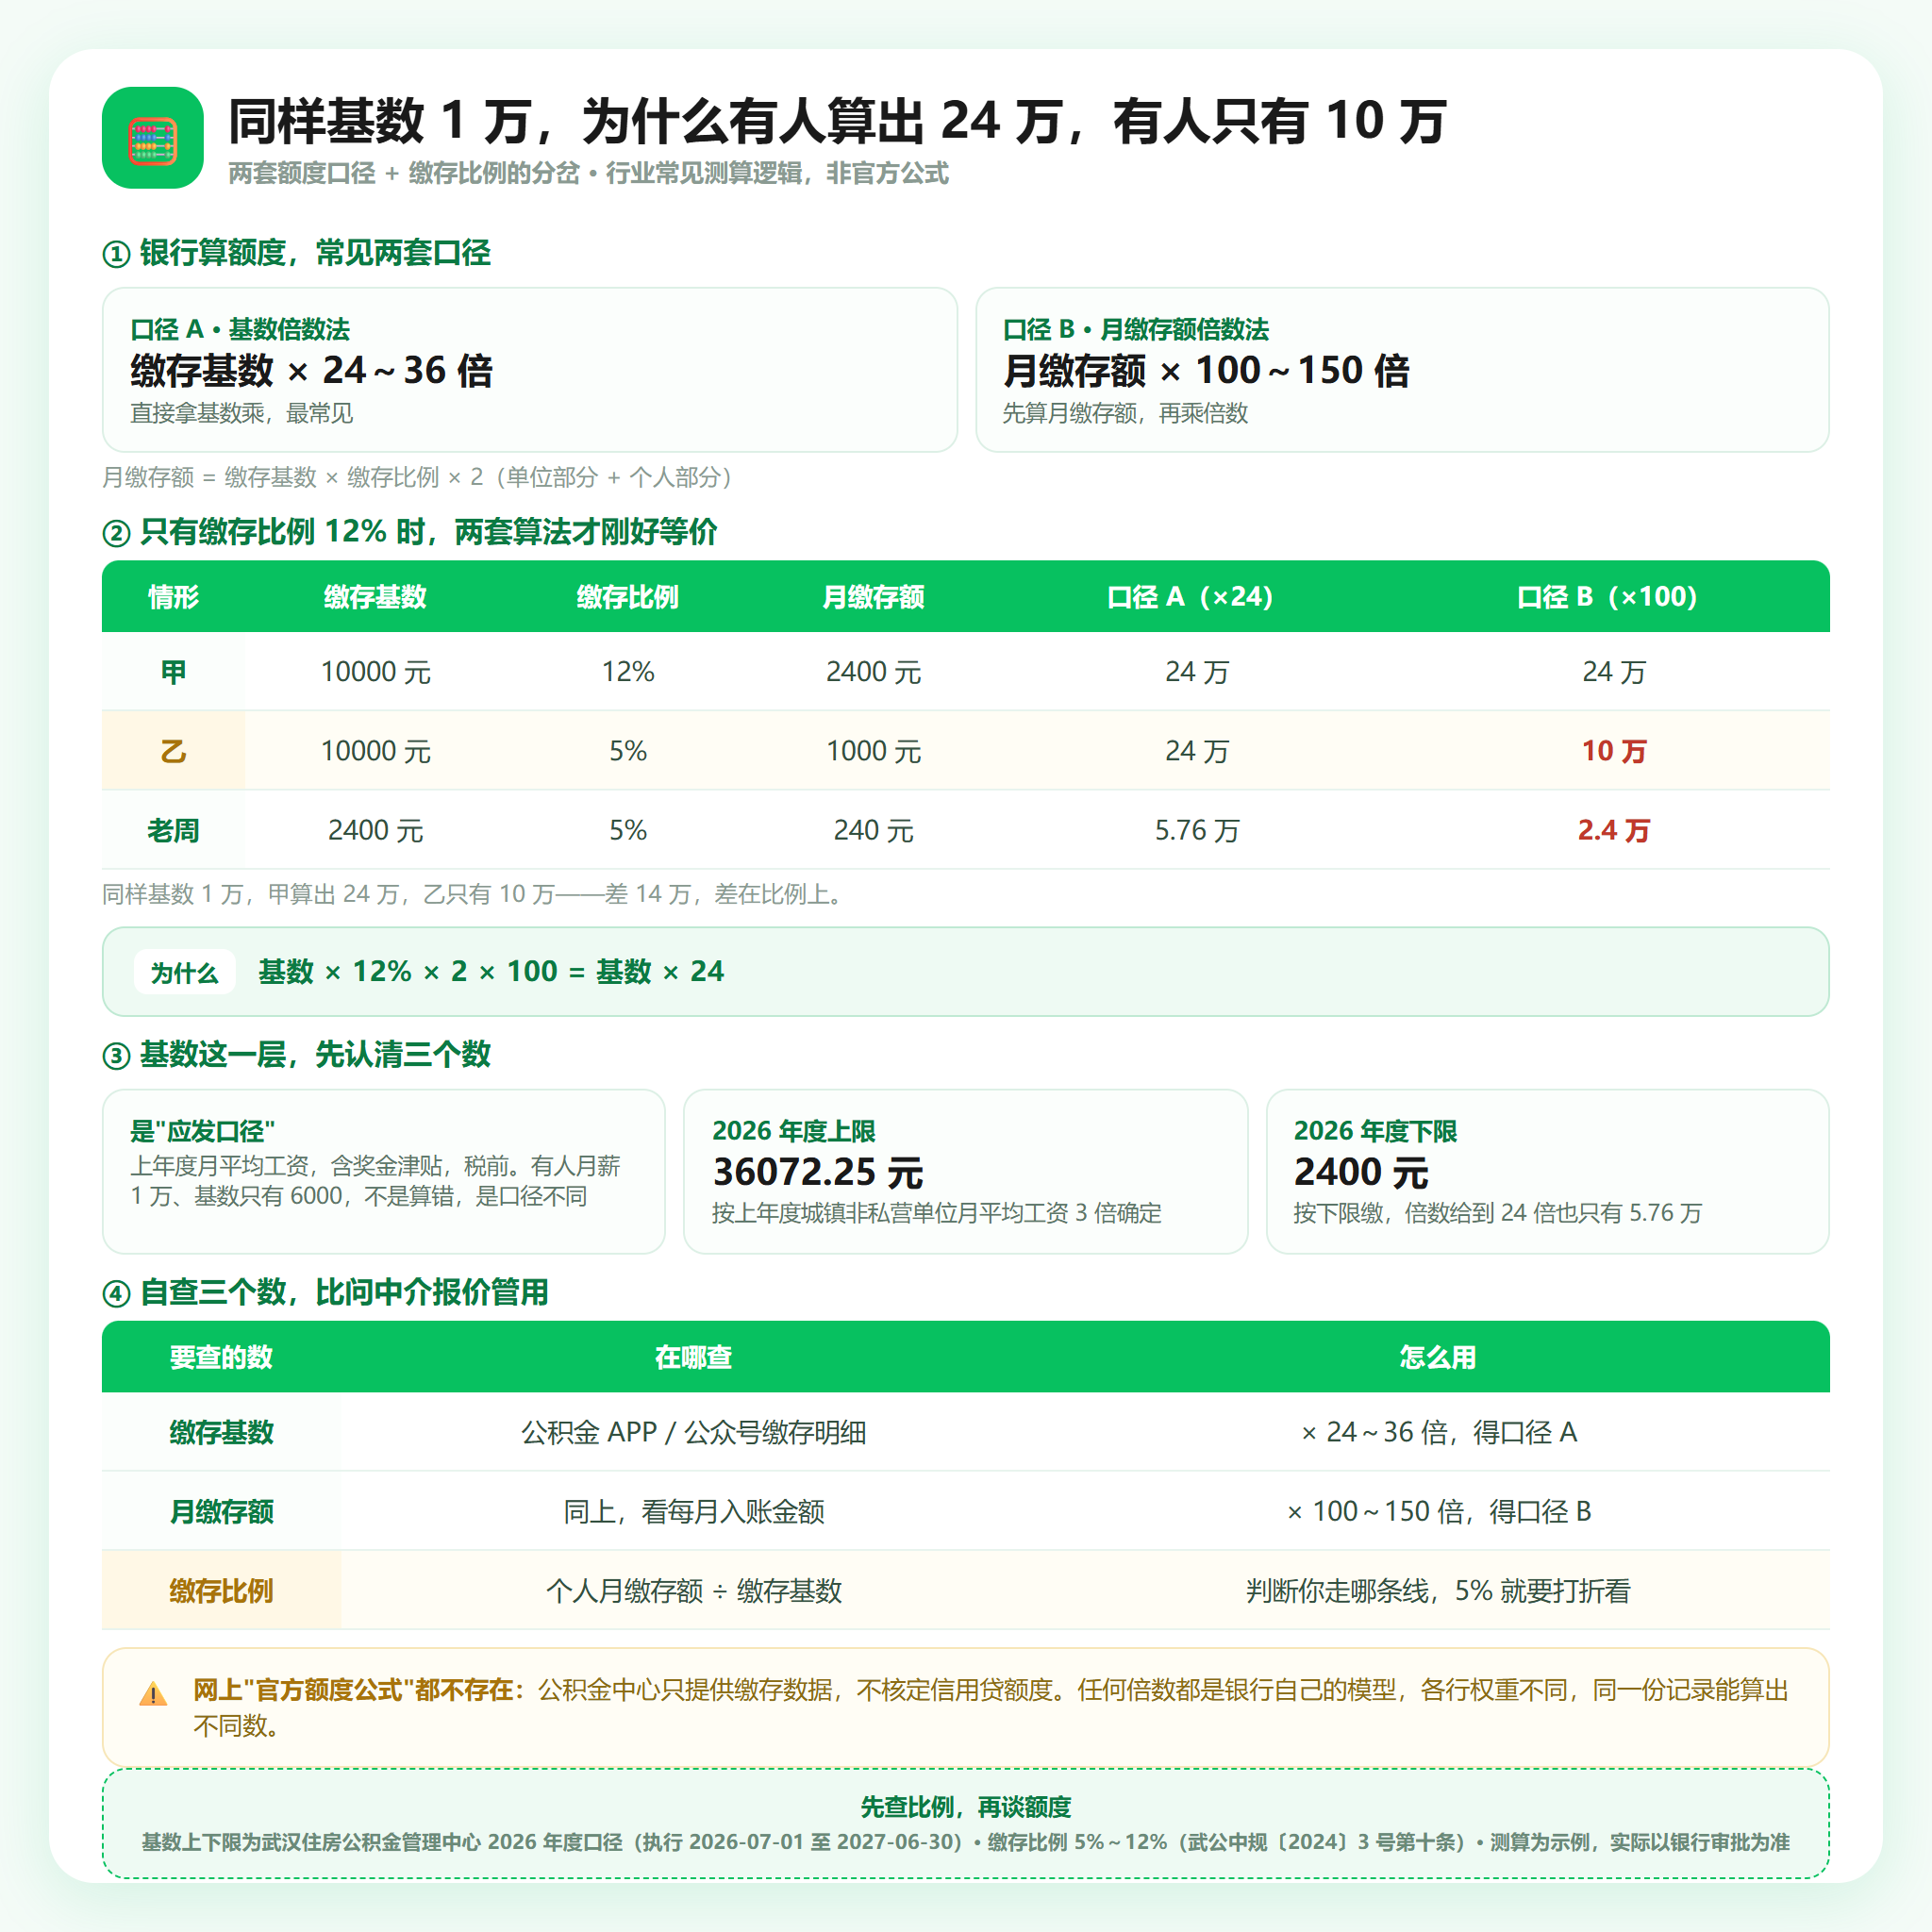
同样基数1万,甲算出24万、乙只有10万,差在缴存比例
四、第三道闸门:连续缴存月数,断一次重新算
门槛是硬的:多数产品要求连续正常缴存满6个月以上;优质单位白名单类产品通常要求满12个月;换工作断缴的,连续时长从新单位续缴那天重新起算。
行业里还有个常见做法是加"缴存系数":连续1到3年约0.8,3到5年约1.0,5年以上约1.2(市场常见口径,非官方规则)。5年以上和1年以内,能差出三成。
有个细节很多人踩:补缴不等于连续。单位补上了,账户记录连续,但银行认不认这段"补缴月份",要看具体产品——有些产品明确把补缴月份剔除在连续缴存之外。刚换工作、断过两个月的,先问清楚再申请。
五、第四道闸门:产品上限和负债比——算出来≠批下来
前三道闸门算出来的叫"理论额度"。真正决定你拿到多少的,是这两条。
第一条:产品单户上限。 线上纯信用产品单户常见上限20万到30万;线下人工审批或白名单产品能到50万甚至100万。哪怕你基数2万、比例12%,按24倍算出48万,线上产品也只能给30万。算出来的数超过产品上限,就是上限。
第二条:负债收入比。 这是最紧的一道。银行通常要求名下所有月供(房贷、车贷、信用卡分期、这次新申请的)加起来,不超过月收入的50%,部分产品放宽到60%至70%。
回到小陈。基数8000元,月供上限4000元。同样贷19.2万,期限不同月供差很多(以下均按年化3.6%的测算假设计算,3.6%仅为便于对照的示例值,不代表任何银行报价):
- 3年期,月供约5635元——超了4000,批不下来
- 5年期,月供约3501元——在4000以内,能过
所以他最后拿到的19.2万是5年期的。期限是额度的调节阀:月供空间不够就拉长期限,期限拉长总利息增加,这笔账得自己权衡。
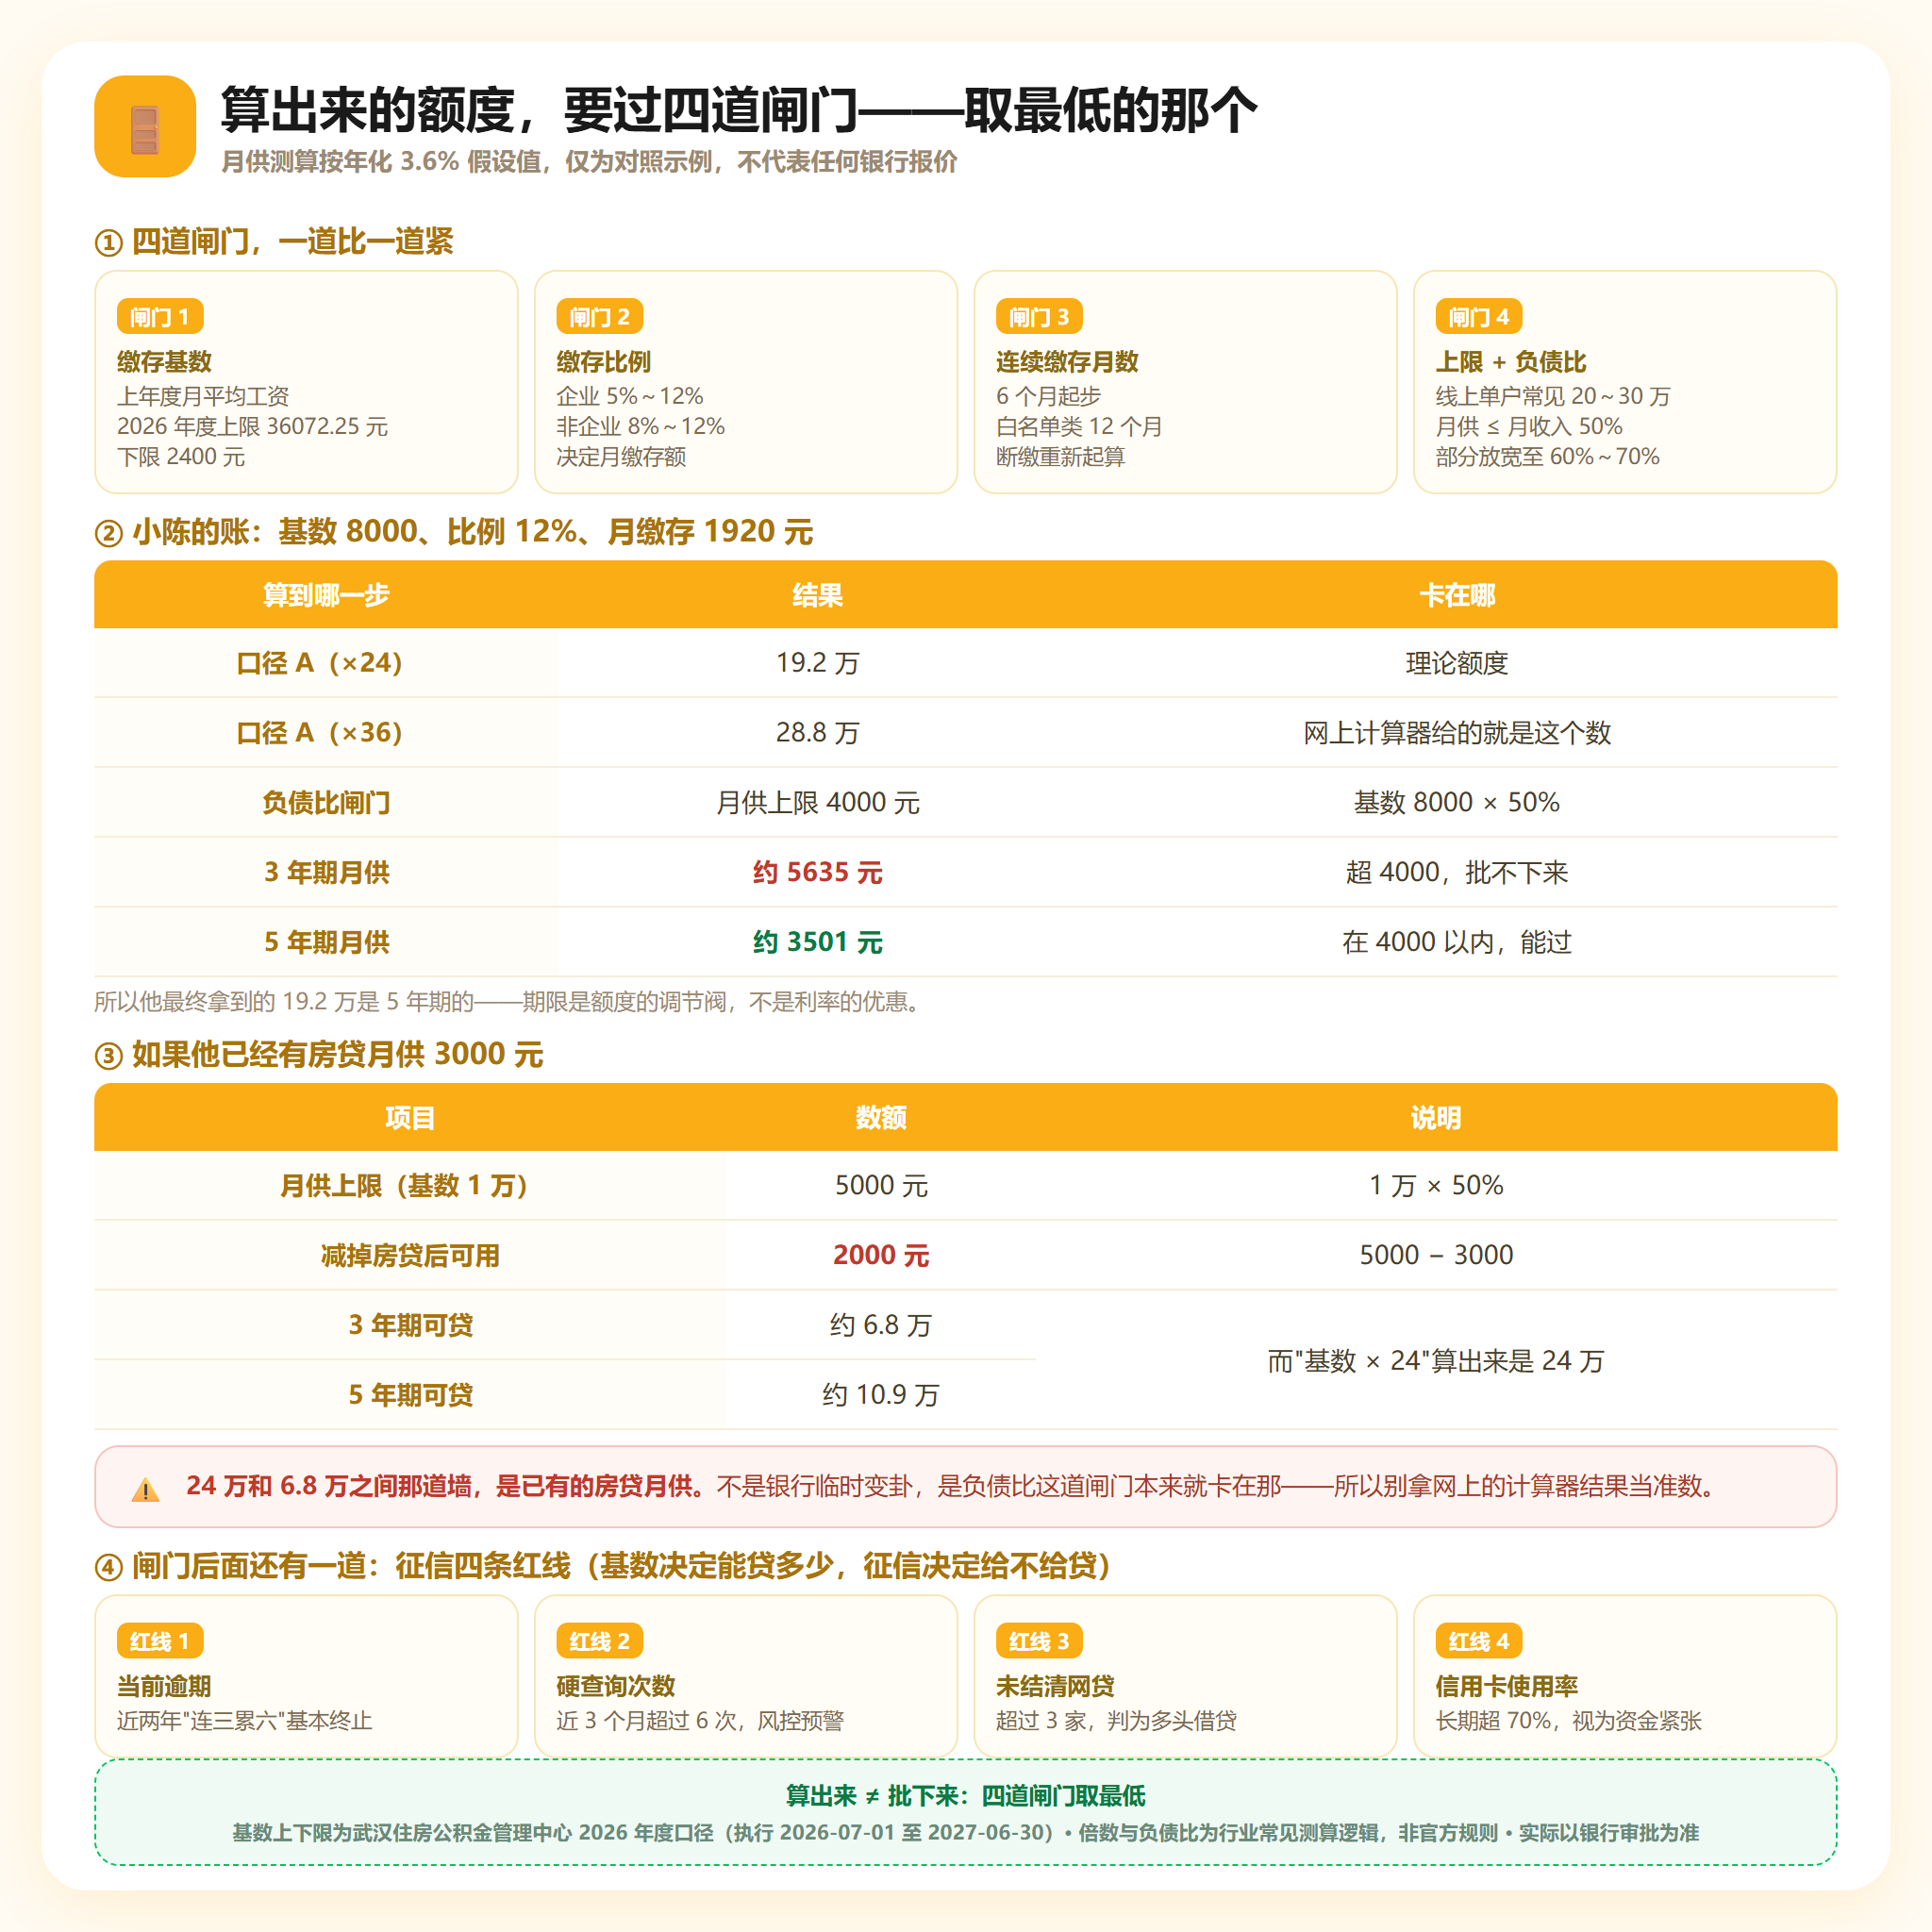
四道闸门一道比一道紧,最后取最低的那个
如果他已有房贷月供3000元呢?基数1万,月供上限5000,减掉3000只剩2000的空间。这2000块能撑多少额度:3年期约6.8万,5年期约10.9万。而他按"基数×24"算出来是24万。24万和6.8万之间那道墙,就是已有的房贷月供。 这就是很多人算出来很美、一申请就缩水的原因——不是银行临时变卦,是这道闸门本来就卡在那。
顺带说征信四条红线,任何一条踩了都可能直接终止:当前逾期(近两年"连三累六")、近3个月硬查询超过6次、未结清网贷超过3家、信用卡使用率长期超过70%。
六、自己算一遍,三步就够
第一步,查两个数。 武汉公积金APP或微信公众号,进缴存明细,找"缴存基数"和"月缴存额"。比例 = 个人月缴存额 ÷ 基数。
第二步,两套口径取低值。 基数×24 和 月缴存额×100,哪个小按哪个(保守估算,不是银行结论)。
第三步,用负债比砍一刀。 月收入×50% − 现有所有月供 = 可用月供。再反推能贷多少:3年期大约"可用月供×34",5年期大约"可用月供×55"(按年化3.6%测算的粗略系数,仅供参照)。最后跟产品上限比一次,取最低。
三步走完会得到一个偏保守的区间。真实批核以银行系统为准,但至少不会再出现"网上算28.8万、银行给19.2万"这种落差。
关于提额,能做的和不能做的要分清:
能做的——拉长期限、先结清小额网贷降低月供占用、选对产品(白名单类上限更高)、把征信查询次数养回来。
不能做的——挂靠单位代缴、突击调高基数、包装工资流水。这三件事在公积金中心和银行数据联网核验的今天,查实就是拒贷,严重的涉及骗贷。别信"帮你把基数做上去"的中介,他做的是你的征信。
最后提醒一句:这几年常有人问"武汉低息置换方案怎么选",想拿一笔信用贷把几笔网贷一次性换掉。风险不在利率,在于换完之后征信账户数没减少、查询次数反而增加,资金流向若被认定是以贷还贷,后续再申请会更难。信用贷是解决一次性消费资金缺口的,不是用来循环周转的——这个边界比额度重要得多。
💡 融资问答
Q:我基数1万,但公司按5%缴,到底能贷多少?
A:大概率比你想的少。基数1万按12%缴,月缴存额2400元,两套口径都能算出24万;按5%缴,月缴存额只有1000元,若银行走"月缴存额×100倍"这条线,只有10万。具体要看目标产品用哪套模型,以及负债比还剩多少空间。建议先查清缴存比例,再按三步自查一遍,心里有个底再去问。
相关推荐
- 《月薪一样、公积金也一样,额度为什么差3倍》讲了审批四要素的完整逻辑
- 《武汉公积金信用贷为什么被拒?6大类原因逐条自查》可以对照自己的情况
- 分不清公积金贷款、商转公、信用贷?《一张表讲清三者区别》先看这篇再决定
想了解武汉公积金信用贷的更多测算细节和申请条件,可以访问优财智选官网 youcaizx.com 查看攻略,或做一次免费的资质评估。优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,不参与审批,也不代办任何贷款业务。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选 · 武汉本地融资信息咨询服务品牌