🏠房抵贷「先息后本」月供只要2917元?到期那100万才是真考题:武汉房产抵押贷款三种还款方式,一张表算清
🏠房抵贷「先息后本」月供只要2917元?到期那100万才是真考题:武汉房产抵押贷款三种还款方式,一张表算清
月供低,不等于压力小
汉阳的老周上个月给我打了个电话,声音发紧。2023年11月,他把自己那套房子做了武汉房产抵押贷款,借100万,选了「先息后本」,每个月还2917元,三年下来一直挺轻松。今年11月贷款到期,银行一条短信过来:本金100万,请按期归还。
他当时选这个还款方式,是听人算的账:「一个月两千九,比你房租还低,多划算。」可没人跟他讲清楚一件事——先息后本不是月供低,是把本金整个挪到了最后一天。
武汉房产抵押贷款的还款方式,说到底就三种:先息后本、等额本息、等额本金。名字大家都听过,但真正让人栽跟头的,从来不是选错名字,而是没弄明白本金什么时候离开你的账户。
说明:本文是贷款知识科普,不推荐任何产品,也不提供代办服务。优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,不承诺任何审批结果。文中利率为年化口径的测算演示,具体以经办银行当期报价与实际审批为准。
一、先把本质搞清楚:三种方式差的不是利率,是本金的还款时点
很多人比较还款方式,第一反应是「哪个利息低」。其实三种方式的定价基准往往是同一个(都挂在 LPR 上加点),真正不同的是本金什么时候还、还多少:
• 先息后本:每个月只付利息,本金到期一次性归还。常见期限1—3年(也有5年、10年授信的产品),到期归本是硬动作。
• 等额本息:每月还款额固定,前期利息占比高、本金占比低,随着本金减少,利息占比逐月下降。个人消费型房抵常见最长10年。
• 等额本金:每月归还的本金固定(总额÷期数),利息按剩余本金计算,所以月供逐月递减,前期压力最大、后期最轻。
一句话记住:先息后本是「本金最后还」,等额本息是「本金慢慢还、每月金额固定」,等额本金是「本金匀速还、月供一路往下走」。
老周的问题不在「先息后本好不好」,而在他把这三年当成了「月供2917元的三年」,而不是「借了100万、三年后要还100万的三年」。这两件事,是完全不同的两件事。
二、同样100万,三种方式到底差多少?一张表算清
先说明测算基准:以100万、年化3.5%演示。3.5%是2026年10月20日公布的5年期以上LPR(中国人民银行授权全国银行间同业拆借中心公布,为连续第17个月保持不变),这里只作测算基准,不代表任何银行的实际报价,实际执行以银行当期年化利率为准。
| 还款方式 | 月供 | 总利息 | 到期还本金 |
|---|---|---|---|
| 先息后本 3年 |
约2917元 | 约10.5万 | 100万 (一次性) |
| 等额本息 10年 |
约9889元 | 约18.66万 | 0 (已摊入月供) |
| 等额本金 10年 |
首月11250元 →末月8358元 |
约17.65万 | 0 (已摊入月供) |
测算为示例,非任何个案承诺
这张表有三个地方值得停下来看:
第一,先息后本的月供只有等额本息的三成不到,但总利息反而更高。同样借3年,先息后本3年利息约10.5万;如果按3年等额本息算,月供约29302元、总利息约5.49万。差额约5万,买的就是「这三年每月少掏2.6万」的现金流空间。这不是坑,是价格。
第二,同样10年,等额本金比等额本息少付约1.02万利息。代价是首月要多掏约1361元(11250元对9889元),之后每个月少二十几块,一路降下来。能扛住前期,就省这笔钱;扛不住,别硬上。
第三,最容易被忽略的是最后一列。前两列看的是「我每月掏多少」,最后一列看的是「我到那天拿不拿得出来」。多数人选错,都是只看了前两列。
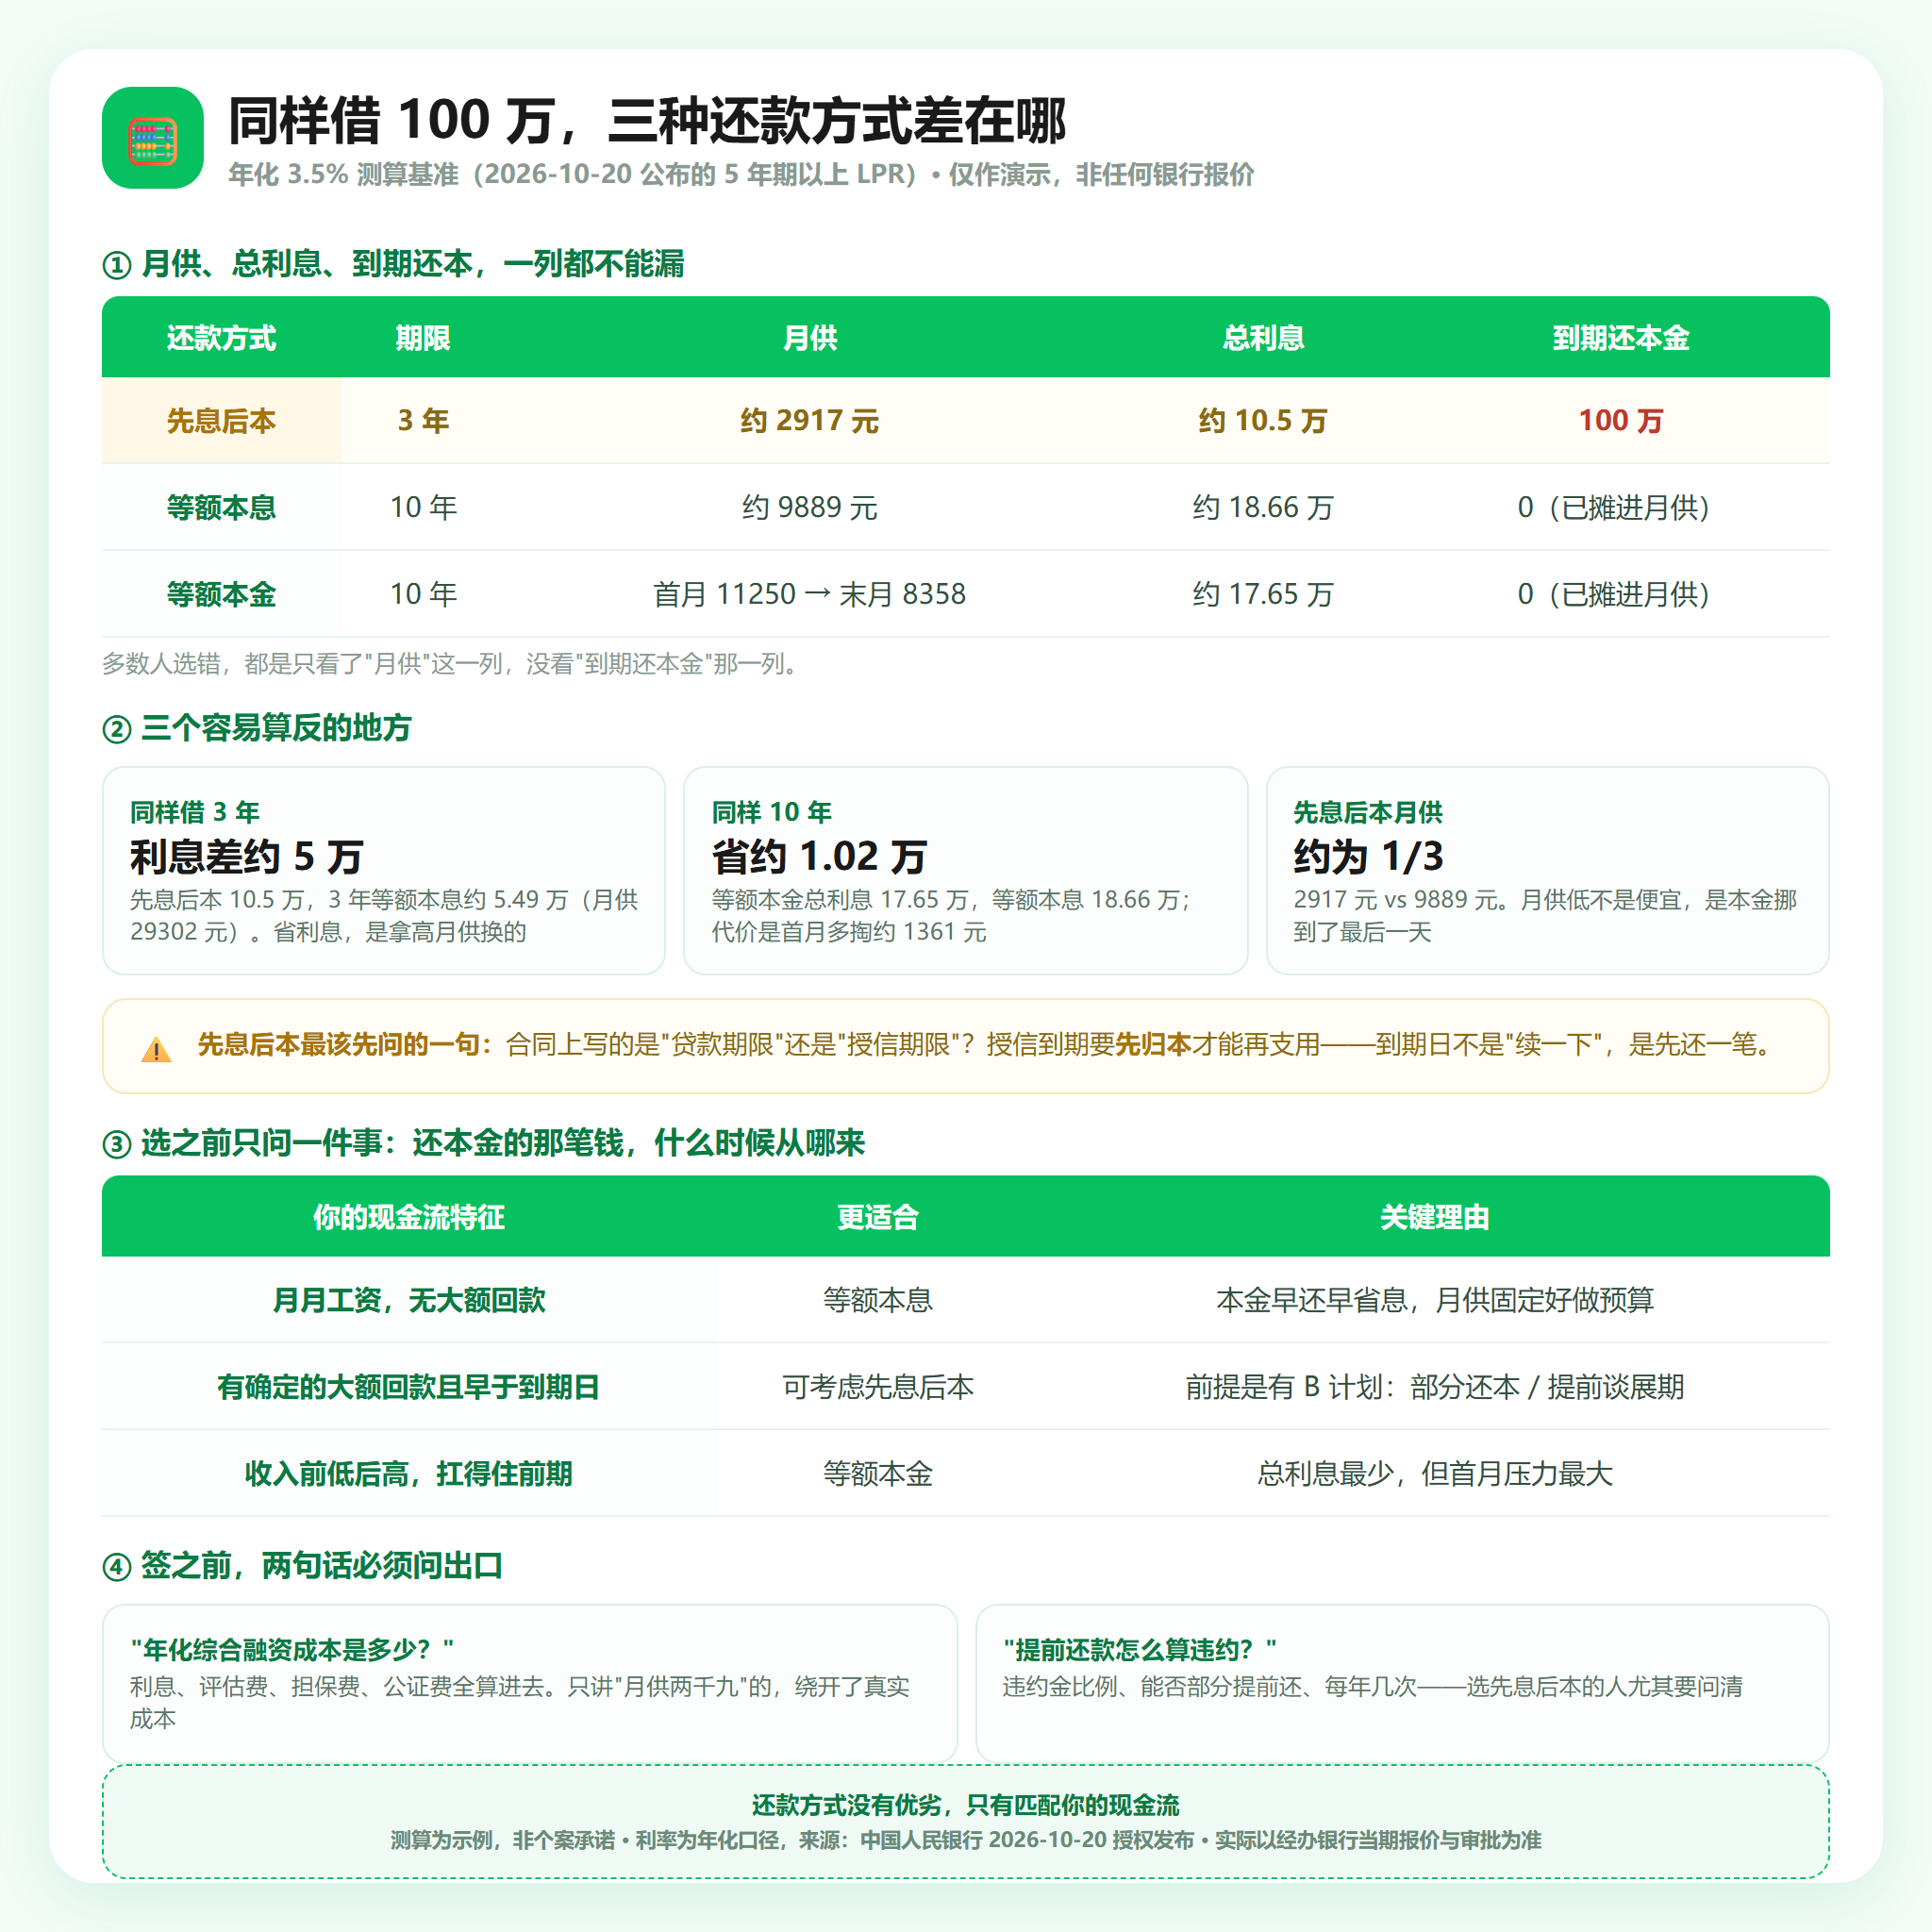
同样借100万:月供、总利息、到期还本,一列都不能漏
三、到期还本这一步,才是真正的分水岭
先息后本本身没问题,问题出在到期那天的三个误判:
坑一:把「授信3年」当成「贷款3年」。合同上写的常常是授信期限或额度有效期,到期要归本,归本之后才能再支用。到期日不是「续一下」,是先还一笔。
坑二:把「能续贷」当成「一定续得上」。续贷要重新走审批:征信、收入流水、房产评估价、银行当期政策,任何一项变了都可能影响结果。三年前能批的条件,三年后不一定还在——房价波动过的房子,评估价下来了,可贷额度也跟着下来。
坑三:指望「过桥垫资」顶一下。垫资按天计息,成本不低;更麻烦的是一旦新贷没批下来,垫资的钱还不上,压力会在几天之内放大好几倍。有人会说「到期我帮你垫资过桥,或者干脆整合成一笔新的」——债务整合需要什么条件、过桥的真实成本多高,这些都得在签字之前算清楚,而不是到期前三天才想起来问。
还有一个特别容易踩的边界:「无还本续贷」不是先息后本的默认配套。这项政策的适用对象主要是经营性贷款品种——小微企业流动资金贷款、小微企业主及个体工商户经营性贷款、农户经营性贷款,以及2027年9月30日前到期的中型企业流动资金贷款;个人消费型房抵一般不在范围内,部分银行明确不受理消费类客户。所以别听人说「到期不用还本,续一下就行」就放心了,先问清楚自己这笔属于哪一类。
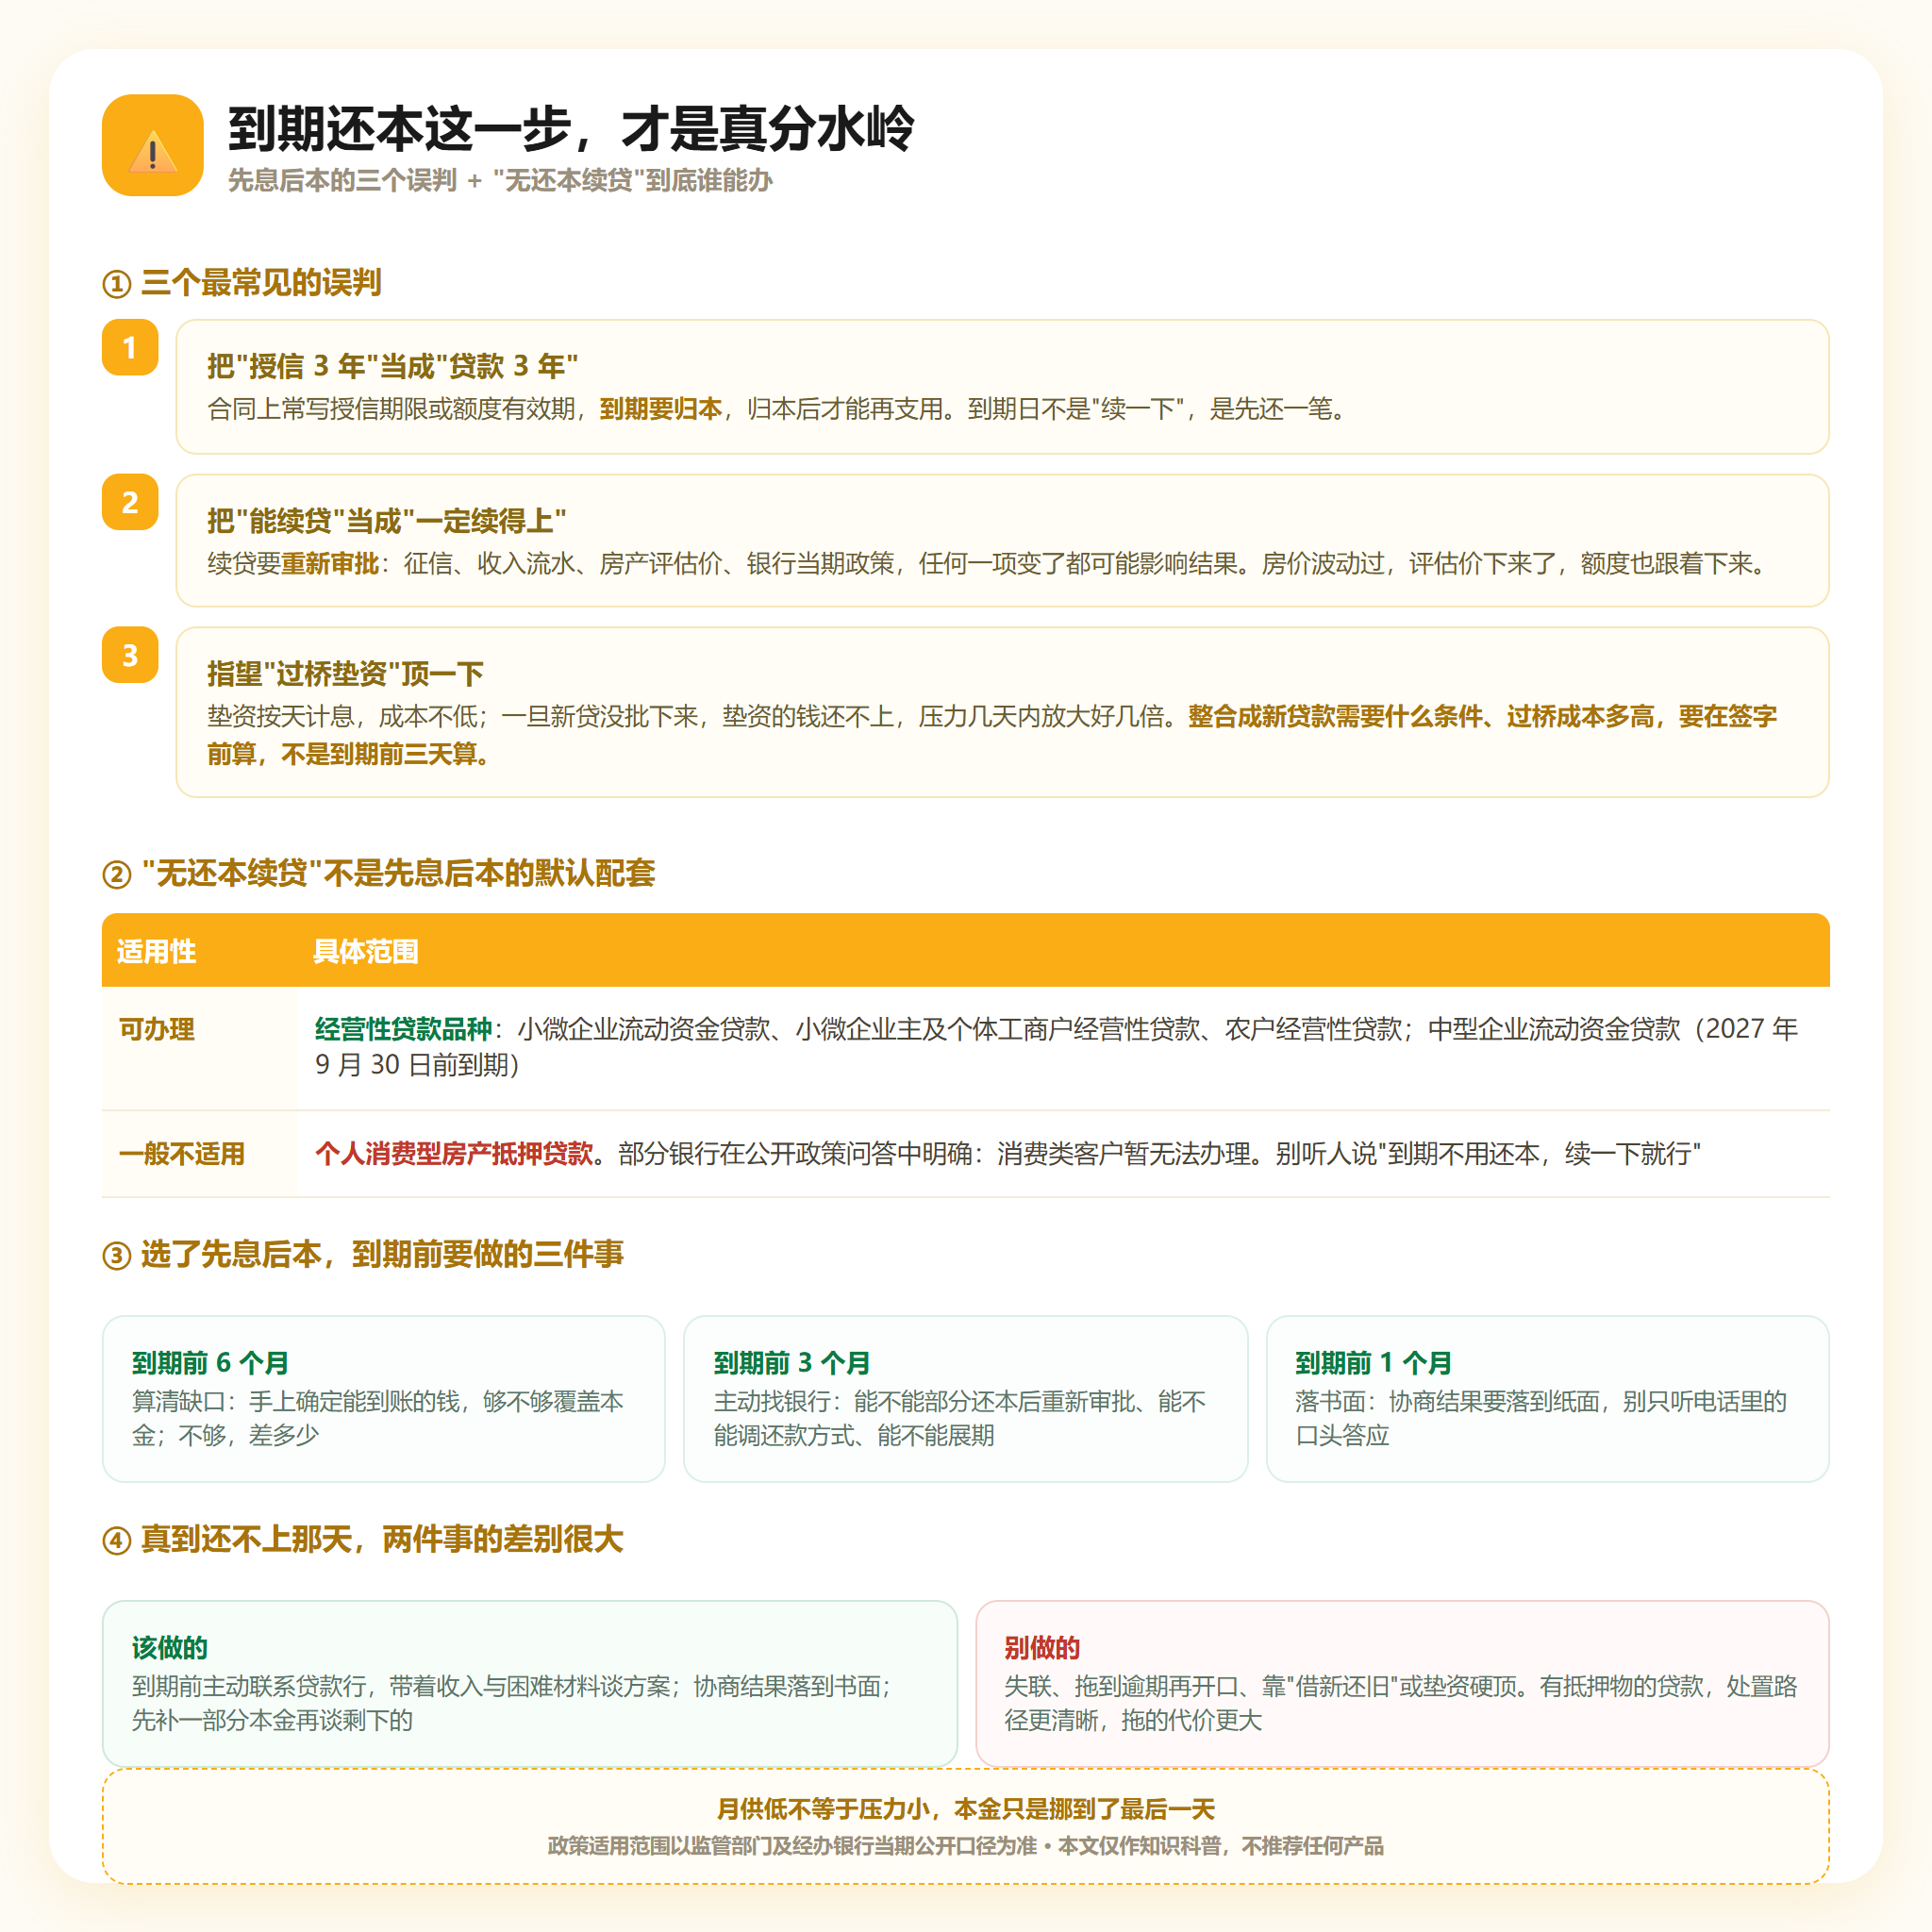
三个误判 + 「无还本续贷」到底谁能办
四、怎么选?按「钱从哪来」对号入座
还款方式没有优劣,只有匹配。判断标准就一条:你未来还本金的那笔钱,什么时候、从哪来。
适合等额本息的人:
• 收入是月月到账的工资,稳定但没有大额一次性回款;
• 借的钱是一次性花掉的(装修、教育、医疗、购车),不会产生回流;
• 想要月供固定、方便做家庭预算,不想背「到期还本」这个负担。
可以考虑先息后本的人:
• 未来有时点明确的大额回款:卖房款、理财/存单到期、年终奖、项目尾款;
• 且这笔回款的到账时间早于贷款到期日,中间留出至少半年缓冲;
• 并且有B计划:万一回款延后,能不能部分还本、能不能提前沟通展期。
适合等额本金的人:
• 收入前低后高,或者手上有余钱,愿意用前期高月供换总利息更少;
• 对现金流波动不敏感,不需要靠「低月供」来腾挪。
去银行之前,把这5个问题问清楚,比听任何「方案」都有用:
1. 合同上写的是贷款期限还是授信期限?到期是归本还是可循环支用?
2. 到期归本后重新支用,需要重新审批吗?要满足什么条件?
3. 提前还款有没有违约金?比例多少、能不能部分还、每年几次?
4. 年化综合融资成本是多少?把利息、评估费、担保费、公证费等全部算进去。
5. 我这种情况,你们最近半年批过的同类案例大概是什么条件?(只听规则,不听承诺)
五、签之前必看的4个细节
细节一:把到期日圈出来。不管是3年还是10年,到期日在合同第一页就能找到,抄进手机日历,设两个提醒:到期前6个月、到期前3个月。这不是小题大做,老周就是被这条短信叫醒的。
细节二:只认年化口径。比较方案时,把月供、手续费、评估费、担保费全部折算成年化综合融资成本再比。凡是只跟你讲「月供才两千九」「每期手续费多少」的,先在心里打个问号——这种表述方式,本身就绕开了真实成本。
细节三:看清提前还款条款。违约金比例、能不能部分提前还、每年几次、要不要预约,都写在合同里。选先息后本的人尤其要看清:到期前想提前还一部分本金,算不算违约。
细节四:用途红线不能碰。消费型房抵只能用于装修、教育、医疗、购车等真实消费用途,不得流入楼市、股市,也不得用于偿还其他贷款。这一条查得比很多人想的严,一旦被认定用途不符,银行有权提前收回。
至于有人问的「能不能用一笔房抵把几笔高息网贷整合掉」——债务整合需要什么条件,本质是三件事:用途真实合规、收入能覆盖新月供、征信和负债率过得去。而且整合只是把还款时点往后挪,不是把债变没了。条件不满足硬做,风险只会比原来更大。
写在最后
老周最后是怎么解决的?他把手上的一笔到期理财赎了30万先还进去,剩下70万跟银行沟通做了展期,月供重新算,压力摊到了一年多。不算最优解,但至少没走到垫资那一步。
他跟我说了一句挺实在的话:「早知道当初就该问一句——这100万,我三年后拿什么还。」
选还款方式这件事,本质不是算月供,是算你自己的现金流。月供低不等于压力小,只是把压力挪到了后面。能算清「到期那天」的人,才算真的算清。
相关推荐
• 想先搞清楚能贷多少?看《武汉房子抵押贷款能贷多少:评估价、成数、可贷额度一次算清》
• 还没到签约这步?看《武汉房子抵押贷款全流程8步拆解》
• 已经有房贷在想提前还?看《房贷提前还款划算吗:缩期限还是减月供》
• 贷款还清了别忘了解押:《武汉房产抵押解押流程3步走》
💡 融资问答
Q:先息后本到期还不上,能不能直接申请「无还本续贷」?
A:先别这么想。无还本续贷主要面向经营性贷款品种,个人消费型房抵一般不在适用范围内,部分银行明确不受理消费类客户。更现实的做法是提前3—6个月跟银行沟通:申请展期、部分还本后重新审批、或调整还款方式。越早开口,可谈的空间越大;拖到到期前一周,选择就很少了。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选 · 武汉本地融资信息咨询服务品牌。想了解武汉房产抵押贷款的更多常识与判断标准,可访问官网 www.youcaizx.com 查看科普内容与自助评估工具。我们不代办、不导流、不承诺审批结果。