📱下个APP就弹出"预授信19.8万"?助贷APP骗局4步拆解:虚拟额度、解冻金、会员费,怎么辨别贷款中介是否正规看这3条
📱下个APP就弹出"预授信19.8万"?
助贷APP骗局4步拆解:虚拟额度、解冻金、会员费,怎么辨别贷款中介是否正规看这3条
点击蓝字 ▲ 关注我们
"预授信19.8万,点击提现"——在武汉光谷做运维的小陈(化名)盯着这行字看了半分钟。
他不知道,这是助贷APP骗局最常见的第一幕;也不知道"怎么辨别贷款中介是否正规",是他后来花1.2万才学会的事。
那天晚上他做的每一步都很"顺":短视频里点链接、下载、填身份证和银行卡、人脸识别,30秒后页面跳出额度。他点了提现,页面卡住,弹出红字:"银行卡信息与开户行不一致,贷款资金已冻结。"
客服来得很快,语气很客气:"别急,这是系统风控,交3000元认证金解冻,放款的时候一起退给你。"
他转了。接着被告知"操作超时,二次冻结",又转5000。第三次要"流水不足,需刷够额度",他终于停手——APP已经打不开了。
这篇跟之前几篇不重复:09-23《湖北监管局点名4类新型网贷套路》讲的是分期商城折现、包装流水那几类;10-06《辨别中介看3样问3句》讲的是线下中介的话术。这篇只讲一件事——你手机屏幕上那个"额度数字"是怎么被造出来的,以及它后面跟着的4步。
额度可以做得很真,明示表做不了假
一、先讲原理:APP上那个"额度",到底是谁给的?
很多人以为,APP显示"可贷19.8万",就等于银行已经同意借他19.8万。这是整件事的认知起点,也是骗局能成立的地基。
真正的授信只有两个来源:
1️⃣ 持牌机构(银行、消费金融公司、小贷公司)自己做完风控审批后给的额度;
2️⃣ 央行征信报告上记录在案的授信与负债。
而APP页面上那个数字,技术上就是一行前端文字。它可以由后台随手填,也可以由算法按你填的收入"估"出来,跟任何一家银行都没有关系。
这也是为什么监管这两年一直在收紧"额度"这个说法:
▪ 2025年10月1日起施行的《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(金规〔2025〕9号)明确:平台运营机构不得以任何形式向借款人收取息费;银行要在官网、移动端披露合作的平台运营机构与增信服务机构名单;除已披露的息费项目外,不得再向借款人收取其他费用。
▪ 2026年8月1日起施行的《个人贷款业务明示综合融资成本规定》要求:线上办贷必须用弹窗展示年化综合融资成本明示表,设置强制阅读时间,借款人确认后才能签。
▪ 2026年9月30日起施行的《金融产品网络营销管理办法》再收紧一层:只有持牌金融机构及其合法委托的平台能做金融产品网络营销,"秒批秒贷""低息无门槛"这类表述被列入禁止清单;多层转委托导流被叫停,页面跳转必须直达金融机构自营平台。
翻译成大白话:正规机构不会用一个弹窗数字跟你谈钱,它会先给你一张写清年化成本的表。
二、助贷APP骗局的4步流水线
这4步的顺序几乎从不改变,变的只是名目——这也是贷款平台骗局最好认的地方。
第1步:引流。短视频、短信、私信里丢一句"测额度""凭身份证最高20万""不看征信"。这类话术本身就是9.30新规明令禁止的表述——它出现在个人号、私信里,基本可以判定不合规。
第2步:造出"已经批了"的假象。山寨APP把界面做得和正规平台几乎一样,你填完资料,它立刻给一个漂亮的额度。有的还会在后台故意把你填对的卡号改错一位——这不是你手滑,是它需要一个"冻结"的理由。
第3步:收钱。这是核心。名目会换,逻辑不变:
解冻金 / 认证金 / 验资款
保证金 / 风险准备金
会员费 / 权益卡 / 加速审核包("不开通不放款")
流水包装费 / 征信修复费 / 代办服务费
共同点只有两个:都承诺"放款后一起退",都要求先转账再放款。这是所有贷款平台骗局最硬的一条共同特征。
第4步:失联,或者加码。转账之后,要么拉黑、关停APP;要么换个理由继续要钱(操作超时、二次冻结、征信积分不足);要么让你去购物平台买卡密、在群里发红包——本质是把转账洗成"消费",让你事后更难追。
公开报道里的真实案例,比话术更直接:
▪ 郑州反诈中心通报:郭某按陌生电话指引下载APP,页面显示2万授信,点提现时提示"卡号错误、账户冻结",被要求"刷流水",分5笔、每笔1999元发群红包,共损失9995元(来源:河南工人日报2026-08-21)。
▪ 湖北襄阳陈先生:点陌生链接下载虚假APP,被以认证金、刷流水为由多次转账,被骗30余万元(来源同上)。
▪ 武汉本地:2026年10月8日、10月15日,武汉市公安局东西湖区分局在社区反诈宣讲中反复提示——"凡是要你先掏钱、交保证金、解冻费的,一律是诈骗",并特别强调"卡里没钱不等于安全,你的征信和身份才是骗子的目标"(来源:武汉市东西湖区人民政府网站)。
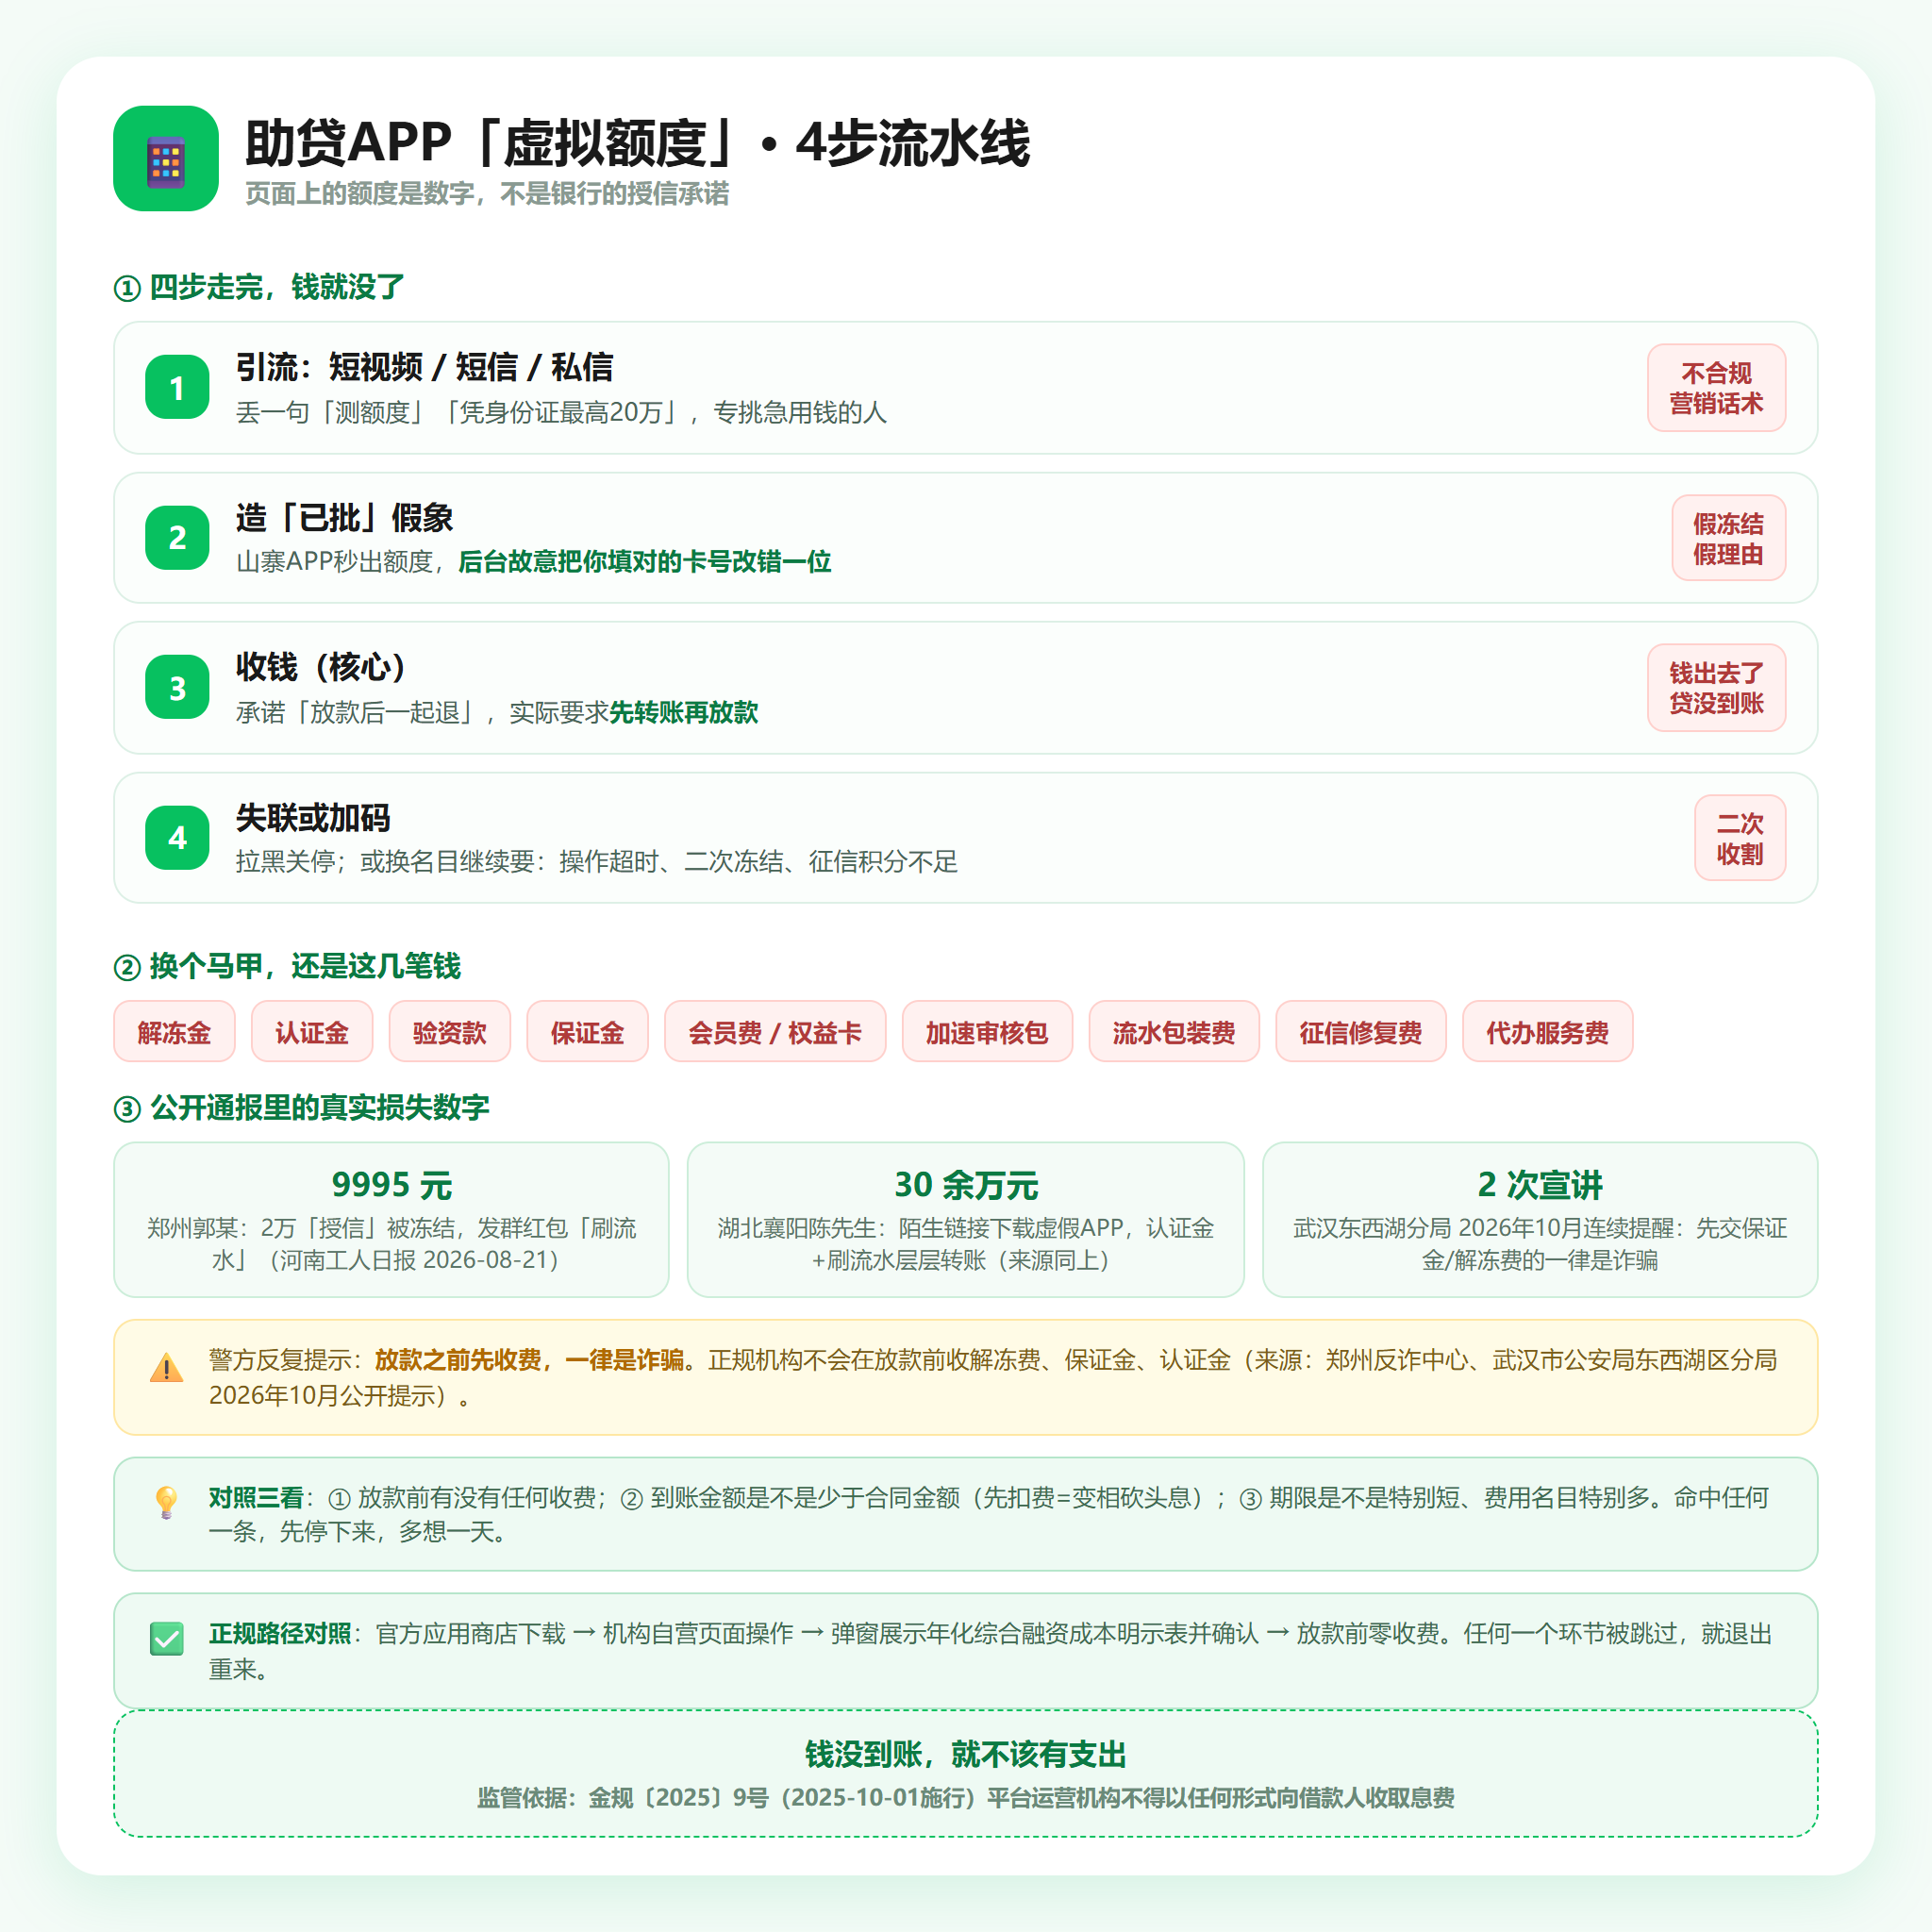
4步流水线:换的是名目,不变的是"先转账再放款"
三、三种"额度",三种坑
不是所有"虚拟额度"都骗钱,但每一种都有成本。分清楚,才知道自己在跟谁打交道。
| 类型 | 长什么样 | 你的实际损失 | 判断要点 |
|---|---|---|---|
| 纯诈骗型 | 缴费才"解冻",一分钱不放 | 转出去的钱基本追不回 | 放款前收任何费用 |
| 捆绑型 真放款但更贵 |
名义利率看着正常,到账后被划走会员费/权益卡 | 综合年化被抬到24%以上,甚至更高 | 到账金额少于合同金额 |
| 短期高息型 | 15天到1个月的"小额应急",叠加担保费 | 折算综合年化可达数百个百分点 | 期限短、金额小、费用名目多 |
第二类最容易被忽略。据时代财经2026年3月的调查报道,有用户借款34000元,到账后立即被划走1500元会员费;也有平台5500元借1个月,含担保费后需还7625元,折算综合年化超过460%(来源:时代财经2026-03,具体以各平台合同与监管认定为准)。
这类"先扣费"的操作,法律上早有定性:《民法典》第六百七十条规定,借款的利息不得预先在本金中扣除——预先扣了,就按实际借款数额计息。换句话说,到账金额比合同少,本身就是问题。
第三类要特别注意期限。15天、1个月的产品,看着像"就借一小会儿",但期限越短、费用叠加后折算的年化越高。判断方法只有一个——把所有费用折成年化综合融资成本,跟本金放一起看。
四、3条铁律:怎么辨别贷款中介是否正规
不用背太多,记住这3条,能挡掉绝大多数坑。
铁律一:放款前先收钱,一律停手。
不管它叫解冻金、认证金、保证金、会员费、流水包装费还是征信修复费——只要钱是往外流的、贷款还没到账,逻辑上就不成立。金规〔2025〕9号写得很清楚:平台运营机构不得以任何形式向借款人收取息费;除已披露的息费项目外,不得再收其他费用。
铁律二:只从手机官方应用商店下载,不点链接、不扫陌生二维码。
正规银行的产品,只在银行自己的APP里;银行也不会通过私信发链接让你"测额度"。真要测算,去银行APP或网点,别在别人的页面上填身份证和银行卡。
铁律三:核验三个地方,5分钟能查完。
1️⃣ 银行官网的合作机构名单:金规〔2025〕9号要求银行在官网、移动端披露平台运营机构与增信服务机构名单,名单外的机构不能合作。对方说"我们和某某银行合作",让他说全称,你去银行官网名单里搜。
2️⃣ 金融许可证:持牌机构的许可证信息可在国家金融监督管理总局官网查询。查不到,就不是持牌机构。
3️⃣ 综合融资成本明示表:2026年8月1日起,线上办贷必须弹窗展示、强制阅读、你确认后才能签。不肯给你看这张表的,直接放弃。
顺着这三条往下推,"怎么辨别贷款中介是否正规"其实可以压缩成三个问题:
① 你们合作的是哪家持牌机构?全称是什么?
② 收什么费、什么时间收、按什么口径折算年化?
③ 能不能先把综合融资成本明示表给我看一眼?
三个问题里有一个答不上来,或者开始绕圈子,就结束对话。真正做融资信息咨询的机构,不怕你问这三个问题——收费节点和成本口径,本来就该摊在桌面上。
顺带说一句:9.30新规之后,非持牌主体、个人博主、中介个人号已经不能公开发布贷款营销内容。你在短视频、朋友圈、私信里刷到的贷款广告,本身就在合规红线外。这一条,比任何话术识别技巧都硬。
五、万一已经转了钱:4步止损
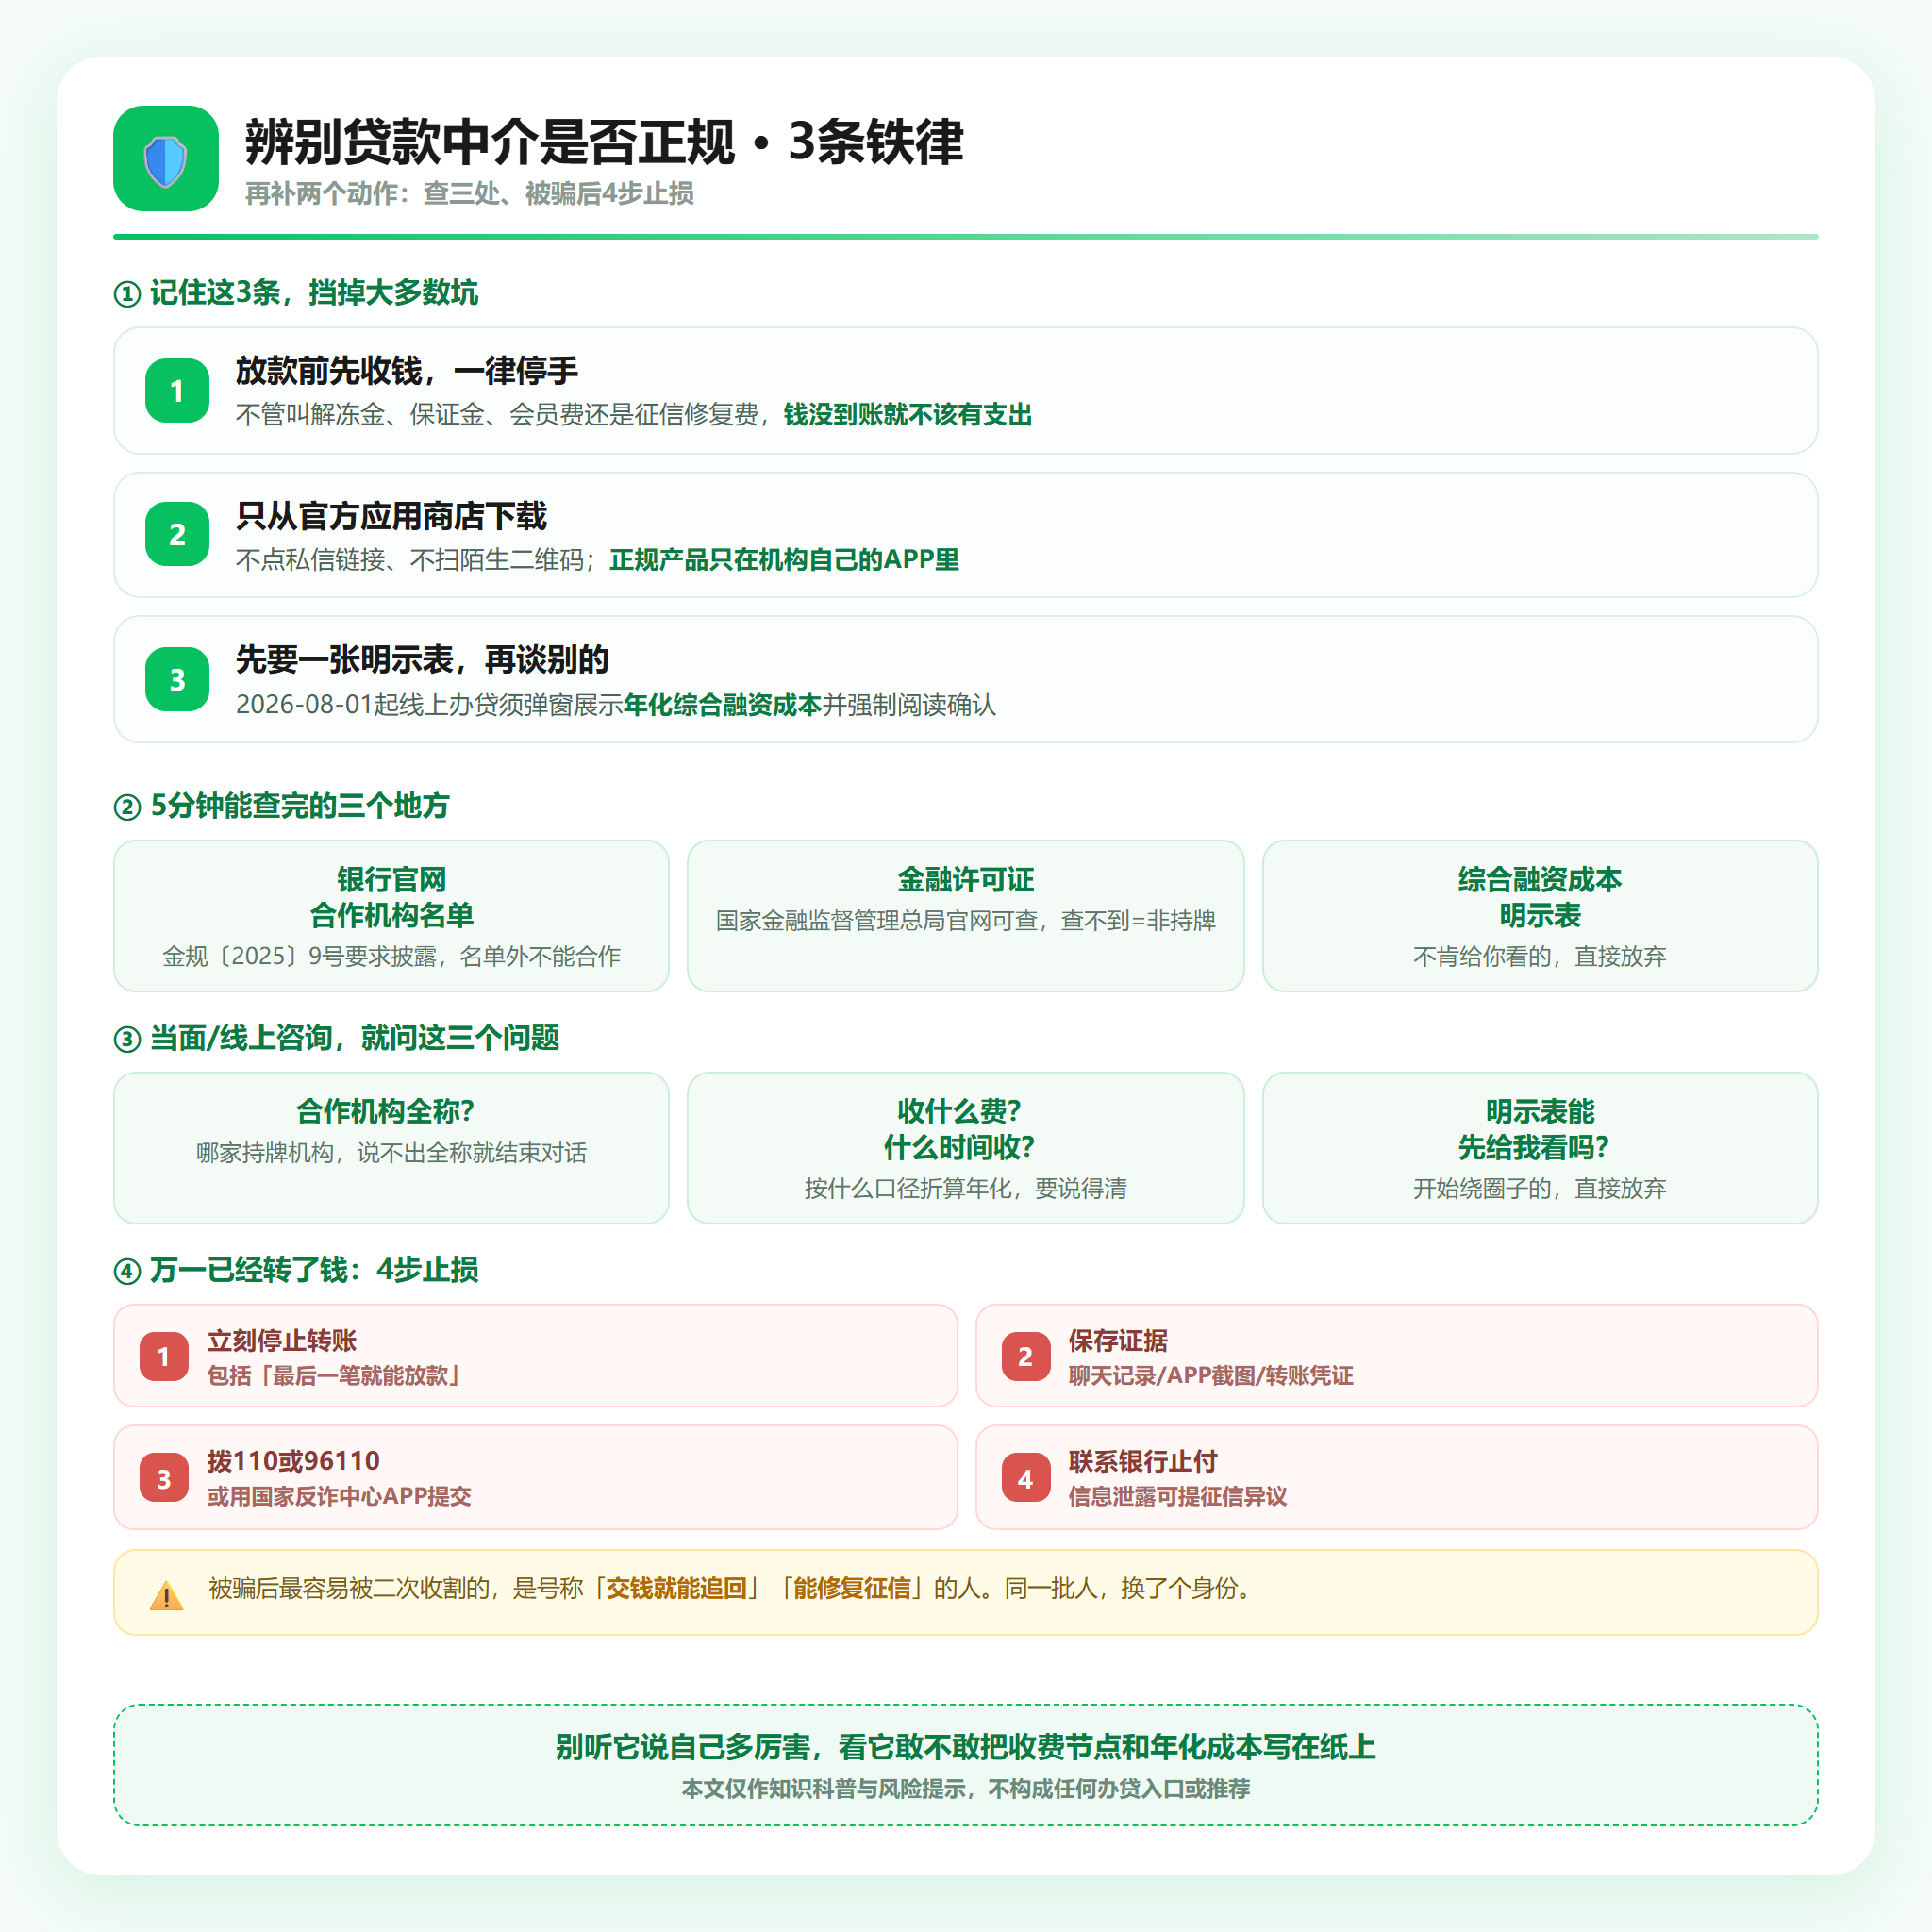
3条铁律 + 查三处 + 被骗后4步止损
1️⃣ 立刻停止转账,包括那种"最后一笔就能放款"的。
2️⃣ 保存证据:聊天记录、APP截图(含下载链接来源)、转账凭证、对方收款账户信息。
3️⃣ 报警:拨110或96110反诈专线;也可通过"国家反诈中心"APP提交。
4️⃣ 联系银行:申请止付、冻结涉案账户;如果个人信息已泄露,留意后续是否出现异常查询,必要时在征信报告上提出异议。
再补一句:被骗之后最容易被二次收割的,是"能帮你追回损失"的人。任何声称"交钱就能追回""能修复征信"的,基本是同一批人换了个身份。
写在最后
小陈最后追回了3000元——第一笔转账时他备注了"认证金",银行协助冻结得及时。剩下9000元还在走流程。
他后来跟我说了一句话,我觉得比任何提醒都实在:"我不是不知道有骗子,我是没想到那个额度数字能做得那么真。"
额度可以P,明示表不行;话术可以编,银行官网的合作机构名单不行。判断一家机构正不正规,别听它说自己多厉害,看它敢不敢把收费节点和年化成本写在纸上给你。
优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,不承诺任何审批结果。想系统了解贷款中介的常见套路与识别方法,可以查看 youcaizx.com/贷款避坑(知识入口,不构成任何办贷入口)。
💡 融资问答
Q:APP上显示我有额度,但客服说要先交"会员费"才能提现,这正常吗?
A:不正常。按金规〔2025〕9号,平台运营机构不得以任何形式向借款人收取息费;2026年8月1日起线上办贷还必须弹窗展示年化综合融资成本明示表。凡是"先交钱才放款"的,无论叫会员费、认证金还是解冻费,都建议立刻停止操作、保存证据,并拨打96110咨询。判断标准只有一条:钱没到账,就不该有支出。
📖 相关推荐
▪ 《"武汉个人贷款公司排名"十大榜单能信吗?3招识破AI编出来的假机构》(09-22)
▪ 《湖北监管局点名4类新型网贷套路:分期商城折现、包装流水,沾一个就麻烦》(09-23)
▪ 《怎么辨别贷款中介是否正规:看3样、问3句》(10-06)
—— END ——
觉得有用,转发给正准备借钱的朋友
关注优财智选,武汉人自己的融资知识库
武汉本地融资信息咨询服务品牌 · 不放款 · 只帮你把账算明白
本文内容仅供参考,具体贷款审批以银行实际结果为准;
贷款有成本,请理性借贷。