📊月薪一样、公积金也一样,额度为什么差3倍?武汉上班族个人信贷审批4要素,个人信用贷额度这么算
📊月薪一样、公积金也一样,额度为什么差3倍?武汉上班族个人信贷审批4要素,个人信用贷额度这么算
先给自己打一遍分,再决定去不去申请
老周在光谷做硬件测试,34 岁,月薪 1.5 万,公积金基数 1.2 万,缴了 6 年没断过。他同事小陈条件几乎一模一样,两个人前后脚去同一家银行,老周批下来的额度只有小陈的三分之一。
老周不服气,跑来问我:「是不是个人信用贷哪家银行好申请,我选错了银行?」我让他把详版征信报告调出来。答案不在银行,在他自己那几行数字上。这也是武汉个人信贷咨询里被问得最多的一件事——个人信用贷额度到底谁说了算。
今天上午 LPR 刚公布:1 年期 3.0%、5 年期以上 3.5%,连续第 17 个月没动(来源:全国银行间同业拆借中心 2026 年 10 月 20 日报价)。利率不降,说明银行不是靠降价抢客户,是靠筛人。价格没松,标准就不会松。
说明:本文讲个人信贷审批的通用判断逻辑,属知识科普,不推荐具体机构与产品,不提供代办服务。优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,不承诺任何审批结果。文中倍数、参考线为公开行业口径整理,非官方统一标准,最终以经办银行当期规定与审批结果为准。
之前我们写过《公积金信用贷被拒的 6 类原因》,那篇是拒了之后回头找原因。这篇讲的是另一头——材料递出去之前,先给自己打一遍分。
一、银行不「看感觉」,它打的是一张四要素的分表
银行审批个人信贷,本质就判断三件事:你还得起吗、你愿意还吗、你明年还在不在这个位置上。这三件虚的事,落地成四个能算的数字:
① 征信查询次数——你最近有多缺钱
② 负债收入比——你每个月还剩多少空间
③ 公积金基数——你的收入在系统里值多少
④ 单位性质——你明年还在不在
四样加起来是一张评分表。分数不决定「及格不及格」,而是决定你落在哪一档产品、哪一档倍数、哪一档定价——两个人条件差一点,落档差一档,额度就能差出两三倍。
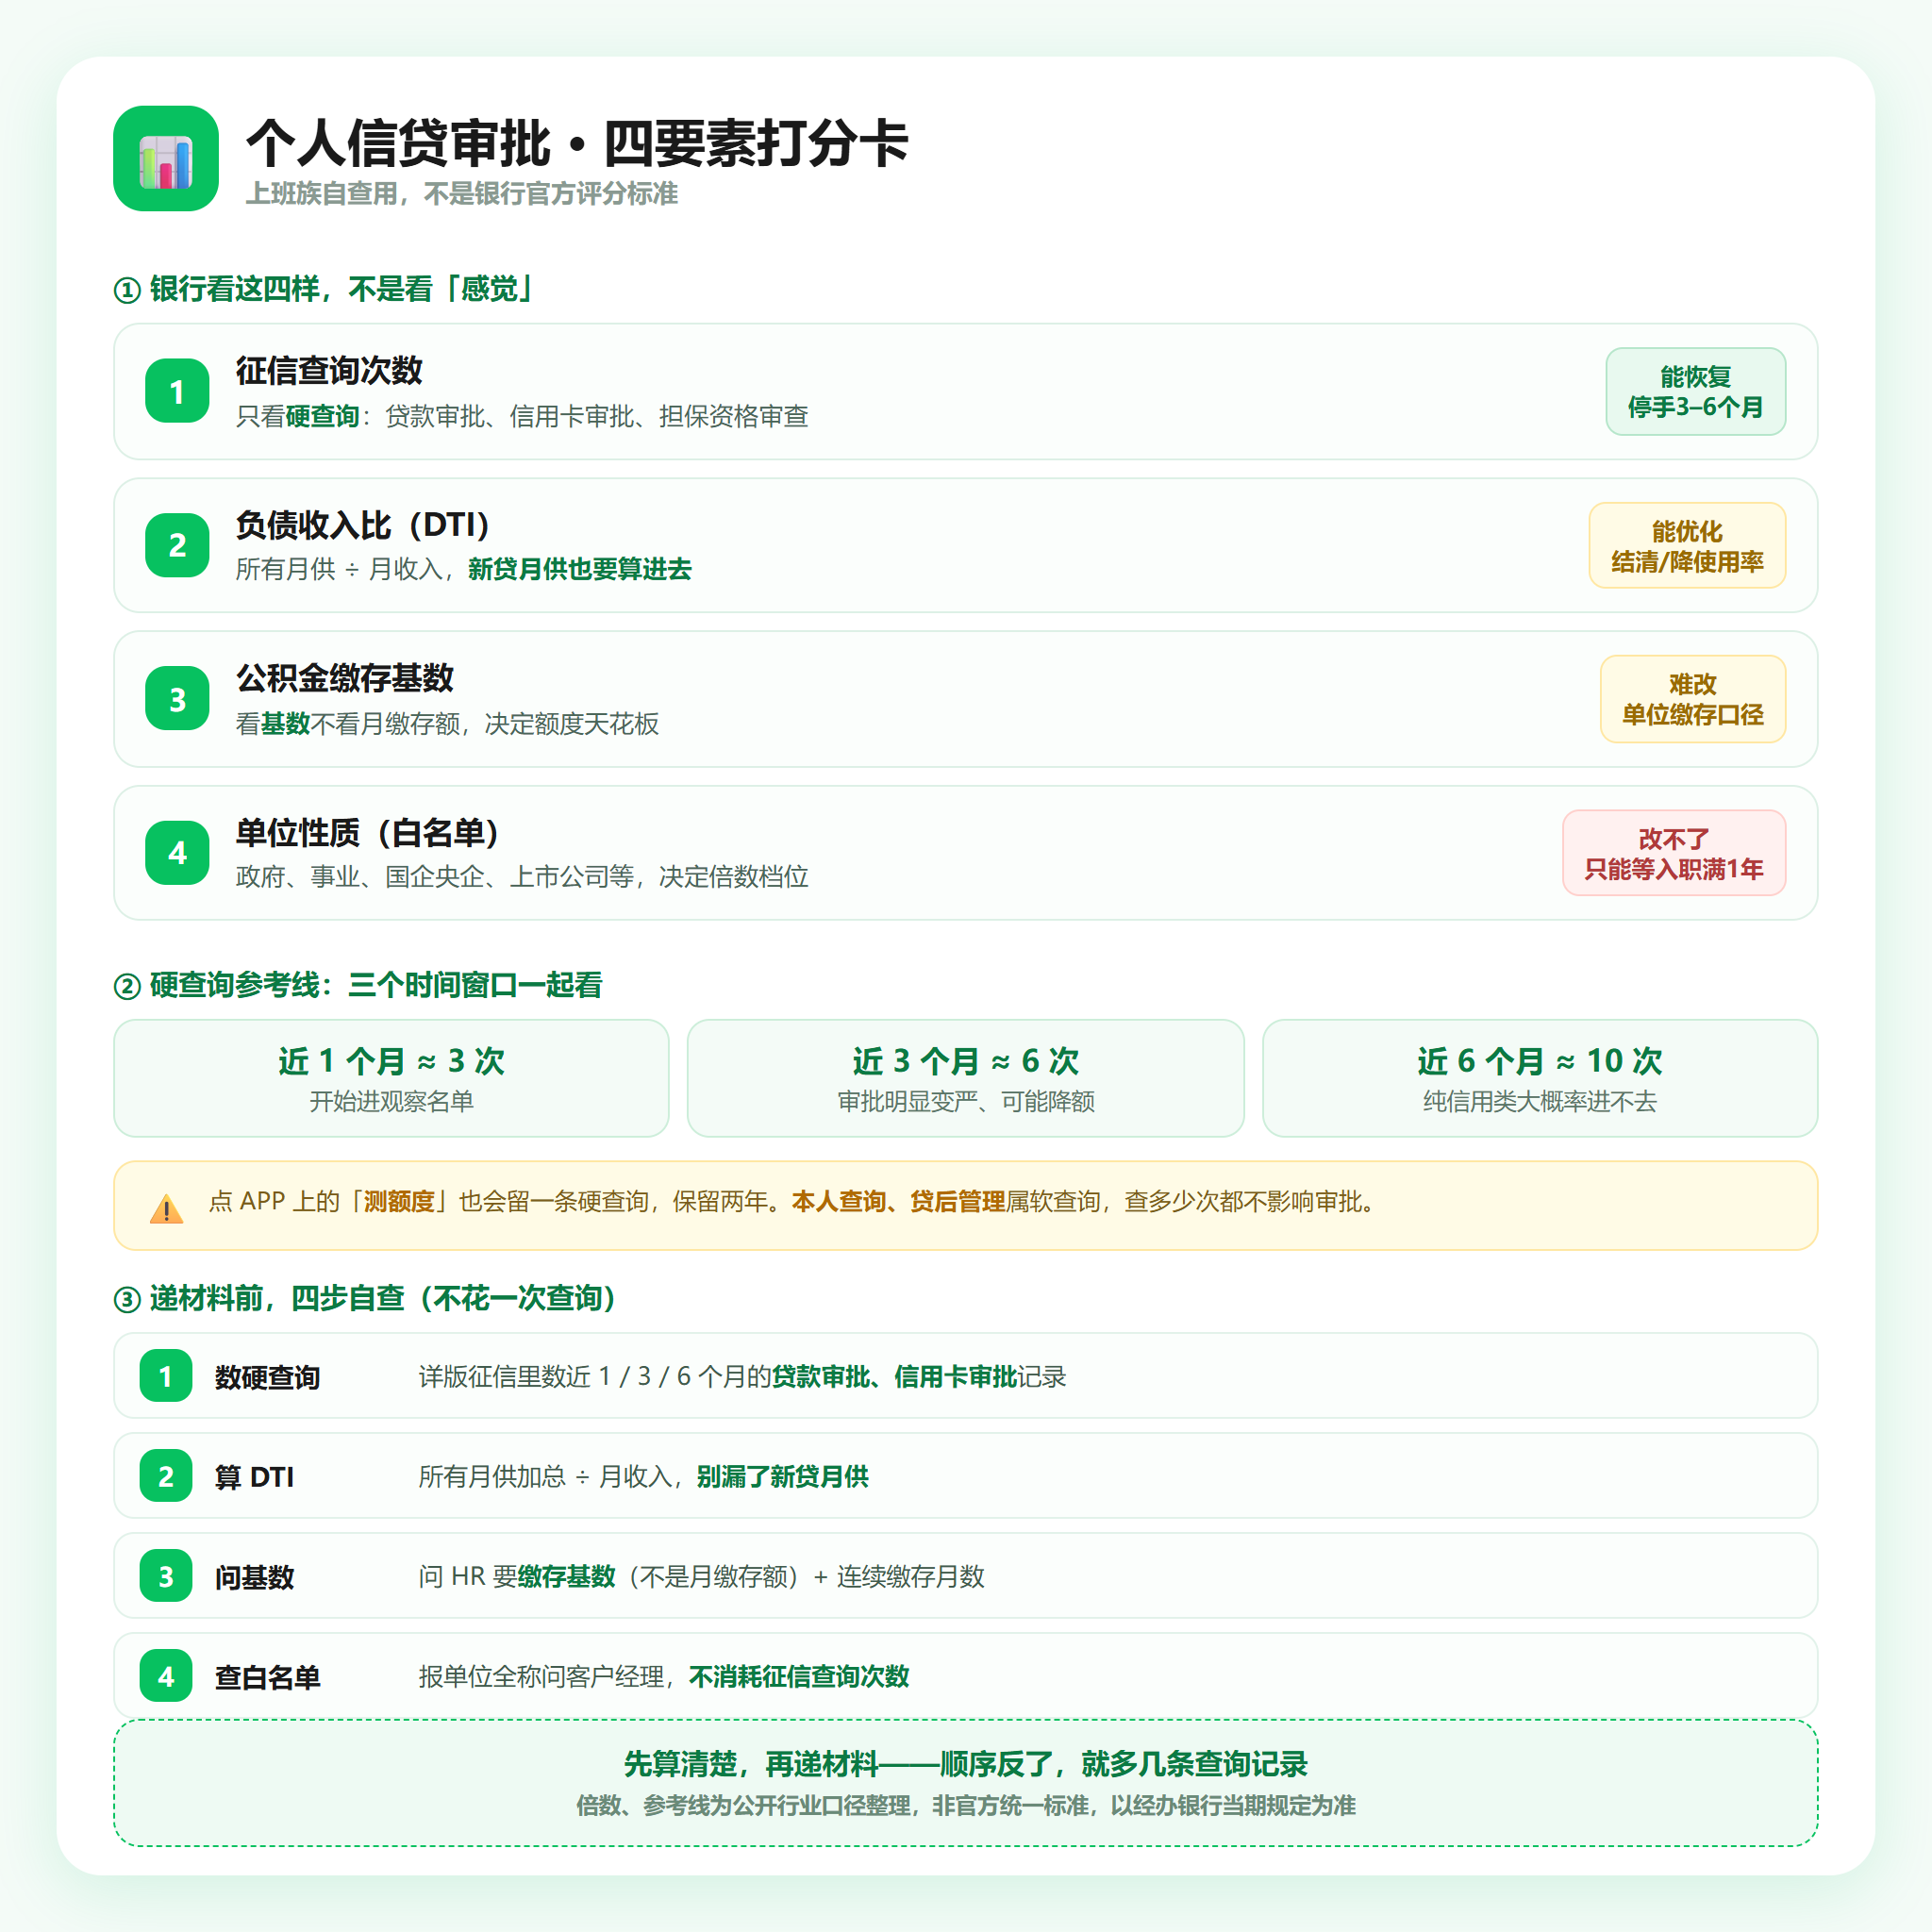
四要素打分卡:每一项看什么、能补不能补(信息图版)
二、要素一:征信查询次数——最容易踩,也最好「冷却」
先说个反常识的:不是所有查询都算数。
征信报告上的查询记录分两类。贷款审批、信用卡审批、担保资格审查这几类叫「硬查询」,是你主动申请信贷留下的;本人查询、贷后管理、异议查询属于「软查询」,查多少次都不影响审批。
真正伤身的是硬查询。行业里常见的参考线(各家银行口径不同,仅作自查参照):
| 时间窗口 | 参考线 | 通常意味着 |
|---|---|---|
| 近 1 个月 | 3 次左右 | 开始进观察名单 |
| 近 3 个月 | 6 次左右 | 审批明显变严,可能降额或上浮定价 |
| 近 6 个月 | 10 次左右 | 纯信用类产品大概率进不去 |
硬查询参考线(行业常见口径,以经办银行为准)
国有大行普遍更严,股份制银行稍宽。但有一条共通:短期内查询多、又没有对应的放款记录(查了但没批下来),系统会直接判定「四处找钱」。
最容易踩的坑是「测额度」。APP 上点一下「看看我能贷多少」,只要授权了征信查询,这一条就落档了,保留两年。很多人根本没借,查询记录却已经花了。
好在查询是四个要素里唯一能靠时间自己恢复的。停手、不新增任何申请,3 到 6 个月基本能回到可接受区间——银行主要看近 3 到 6 个月,两年前的记录影响很小。
三、要素二:负债收入比怎么算,直接决定个人信用贷额度
这是审批里最硬的一条线,也是武汉个人信贷咨询里最常被含糊过去的一项。公式很简单:
负债收入比(DTI)= 每月所有债务月供合计 ÷ 月收入
分子里算的是「必须还的钱」:房贷月供、车贷月供、消费贷和网贷月供、信用卡最低还款额。水电煤、吃饭、交通不算。分母各家口径不同,有的按税前,有的按税后,银行认的是能核查的稳定收入——打卡工资、公积金缴存、经营流水,临时兼职不算。
常见分档(行业公开整理口径,非官方统一标准):
| 区间 | 状态 | 通常结果 |
|---|---|---|
| ≤ 30% | 绿灯 | 空间充足,多数产品正常审批 |
| 30%–50% | 黄灯 | 最常见区间,结合征信和职业稳定性看 |
| 50%–70% | 橙灯 | 纯信用类多数进不去;有抵押物还有得谈 |
| > 70% | 红灯 | 绝大多数直接拒 |
DTI 四档:超过 50%,纯信用类基本没戏
两个细节很多人漏算:
第一,新申请的这笔月供也要算进分子。月薪 1.5 万的老周,房贷月供 4200、车贷 1800、信用卡最低还款 800,合计 6800,DTI 是 45%,黄灯。如果再申请一笔月供 2500 的信用贷,分子变 9300,DTI 跳到 62%,直接从黄灯掉进橙灯——这就是为什么有些人「明明没多借,就是批不下来」。
第二,抵押类的容忍度比纯信用高。有房产做抵押,同样的 DTI 银行愿意再谈——这是负债偏高的人,房抵和信用贷结局完全不同的原因。
四、要素三:公积金基数 × 倍数,个人信用贷额度这么算
上班族申请个人信用贷,额度基本绕不开一个公式:
可贷额度 ≈ 公积金缴存基数 × 授信倍数 − 需扣减的信用负债
倍数由单位档位决定,行业常见区间大致是这样(以经办银行当期规定为准):
| 单位档位 | 常见倍数 | 基数 1.2 万能测算到 |
|---|---|---|
| 公务员、事业单位 | 36 倍上下 | 约 43 万 |
| 优质国企、央企 | 30 倍上下 | 约 36 万 |
| 普通国企、上市公司 | 24 倍上下 | 约 29 万 |
| 普通民企 | 20–24 倍 | 约 24–29 万 |
同样基数,档位差两档,额度能差十几万(测算示例,非承诺)
同样的基数,档位差两档,额度能差出十几万。这就是老周和小陈差距的主要来源。
三个容易搞错的地方:
一是看「基数」,不是看「月缴存额」。基数是你工资口径的那个数,月缴存额是基数乘缴存比例。有些单位按 5% 缴,看起来每月进账不多,基数其实不低——申请前一定要问清 HR 缴存基数是多少。
二是倍数不是白给的。多数产品要在测算额度里扣减你已有的信用类负债(信用卡、信用贷),部分银行对优质单位只扣一半甚至不扣。所以「先结清再申请」和「带着负债申请」,结果差很远。
三是别想着突击。突击调高基数,多数银行看近 6 到 12 个月均值;挂靠代缴属于虚假缴存,银行和公积金中心数据联网核验,查实不但拒贷,还会留下记录。
五、要素四:单位性质怎么影响审批,白名单是个什么东西
单位性质这一项,很多人觉得「不公平」。但银行的逻辑不是歧视,是算概率:白名单单位的员工,收入由单位规范代发代缴、数据可核查、离职率低,历史逾期率明显更低,所以给更高倍数、更宽容忍度。
主流银行的白名单大致覆盖:政府机构、事业单位、金融、卫生、教育行业、国企央企、上市公司,以及与银行长期合作的优质对公单位。
单位本身改不了,但有三件事能改:
1|入职时长——不少产品要求现单位满 1 年,部分对白名单可放宽。刚跳槽的,等一等比硬申划算。
2|缴存连续性——连续缴存月数比累计金额更被看重,断缴会重新起算。
3|关系集中度——代发工资、房贷、理财都在同一家银行,行内评分会好看不少。这不是玄学,是银行看得见的「黏性」。
顺便说一句:想确认自己单位在不在某家银行的白名单,问客户经理、报单位全称就能查,不消耗征信查询次数。这比一家家去申请试要聪明得多。
六、四要素会互相补偿,但有两种短板补不了
这才是关键——四个要素不是各自独立打分,而是互相抵扣。三个常见场景:
场景一:查询多,但基数高、单位好。线上系统大概率过不了,但线下人工审批有沟通空间。注意,是「有空间」,不是「一定行」,最终以银行审批为准。
场景二:负债偏高,但有房。别在信用贷这条路上硬撞。抵押类产品对负债和查询的容忍度明显更高,风控重心从「你缺不缺钱」转到「抵押物够不够」。当然,抵押意味着把房子押进去,这个决定要自己掂量。
场景三:单位普通,但基数高、负债干净。这时候要做的是挑产品,不是挑银行。很多人纠结个人信用贷哪家银行好申请,其实该先问的是:有没有一款产品认你的资质结构。有些产品只看基数、负债扣减少,有些对民企更友好。同一份资质,选错产品等于白丢十几万额度。
但有两种短板,四要素再好也补不了:
× 当前有逾期(哪怕只有几天)
× 连三累六、呆账、代偿、止付
这几条是性质问题,不是数量问题。数量可以优化,性质只能等——逾期结清后按规定保留期自然消除,没有捷径,谁跟你说能「洗白」,谁就是在骗你。
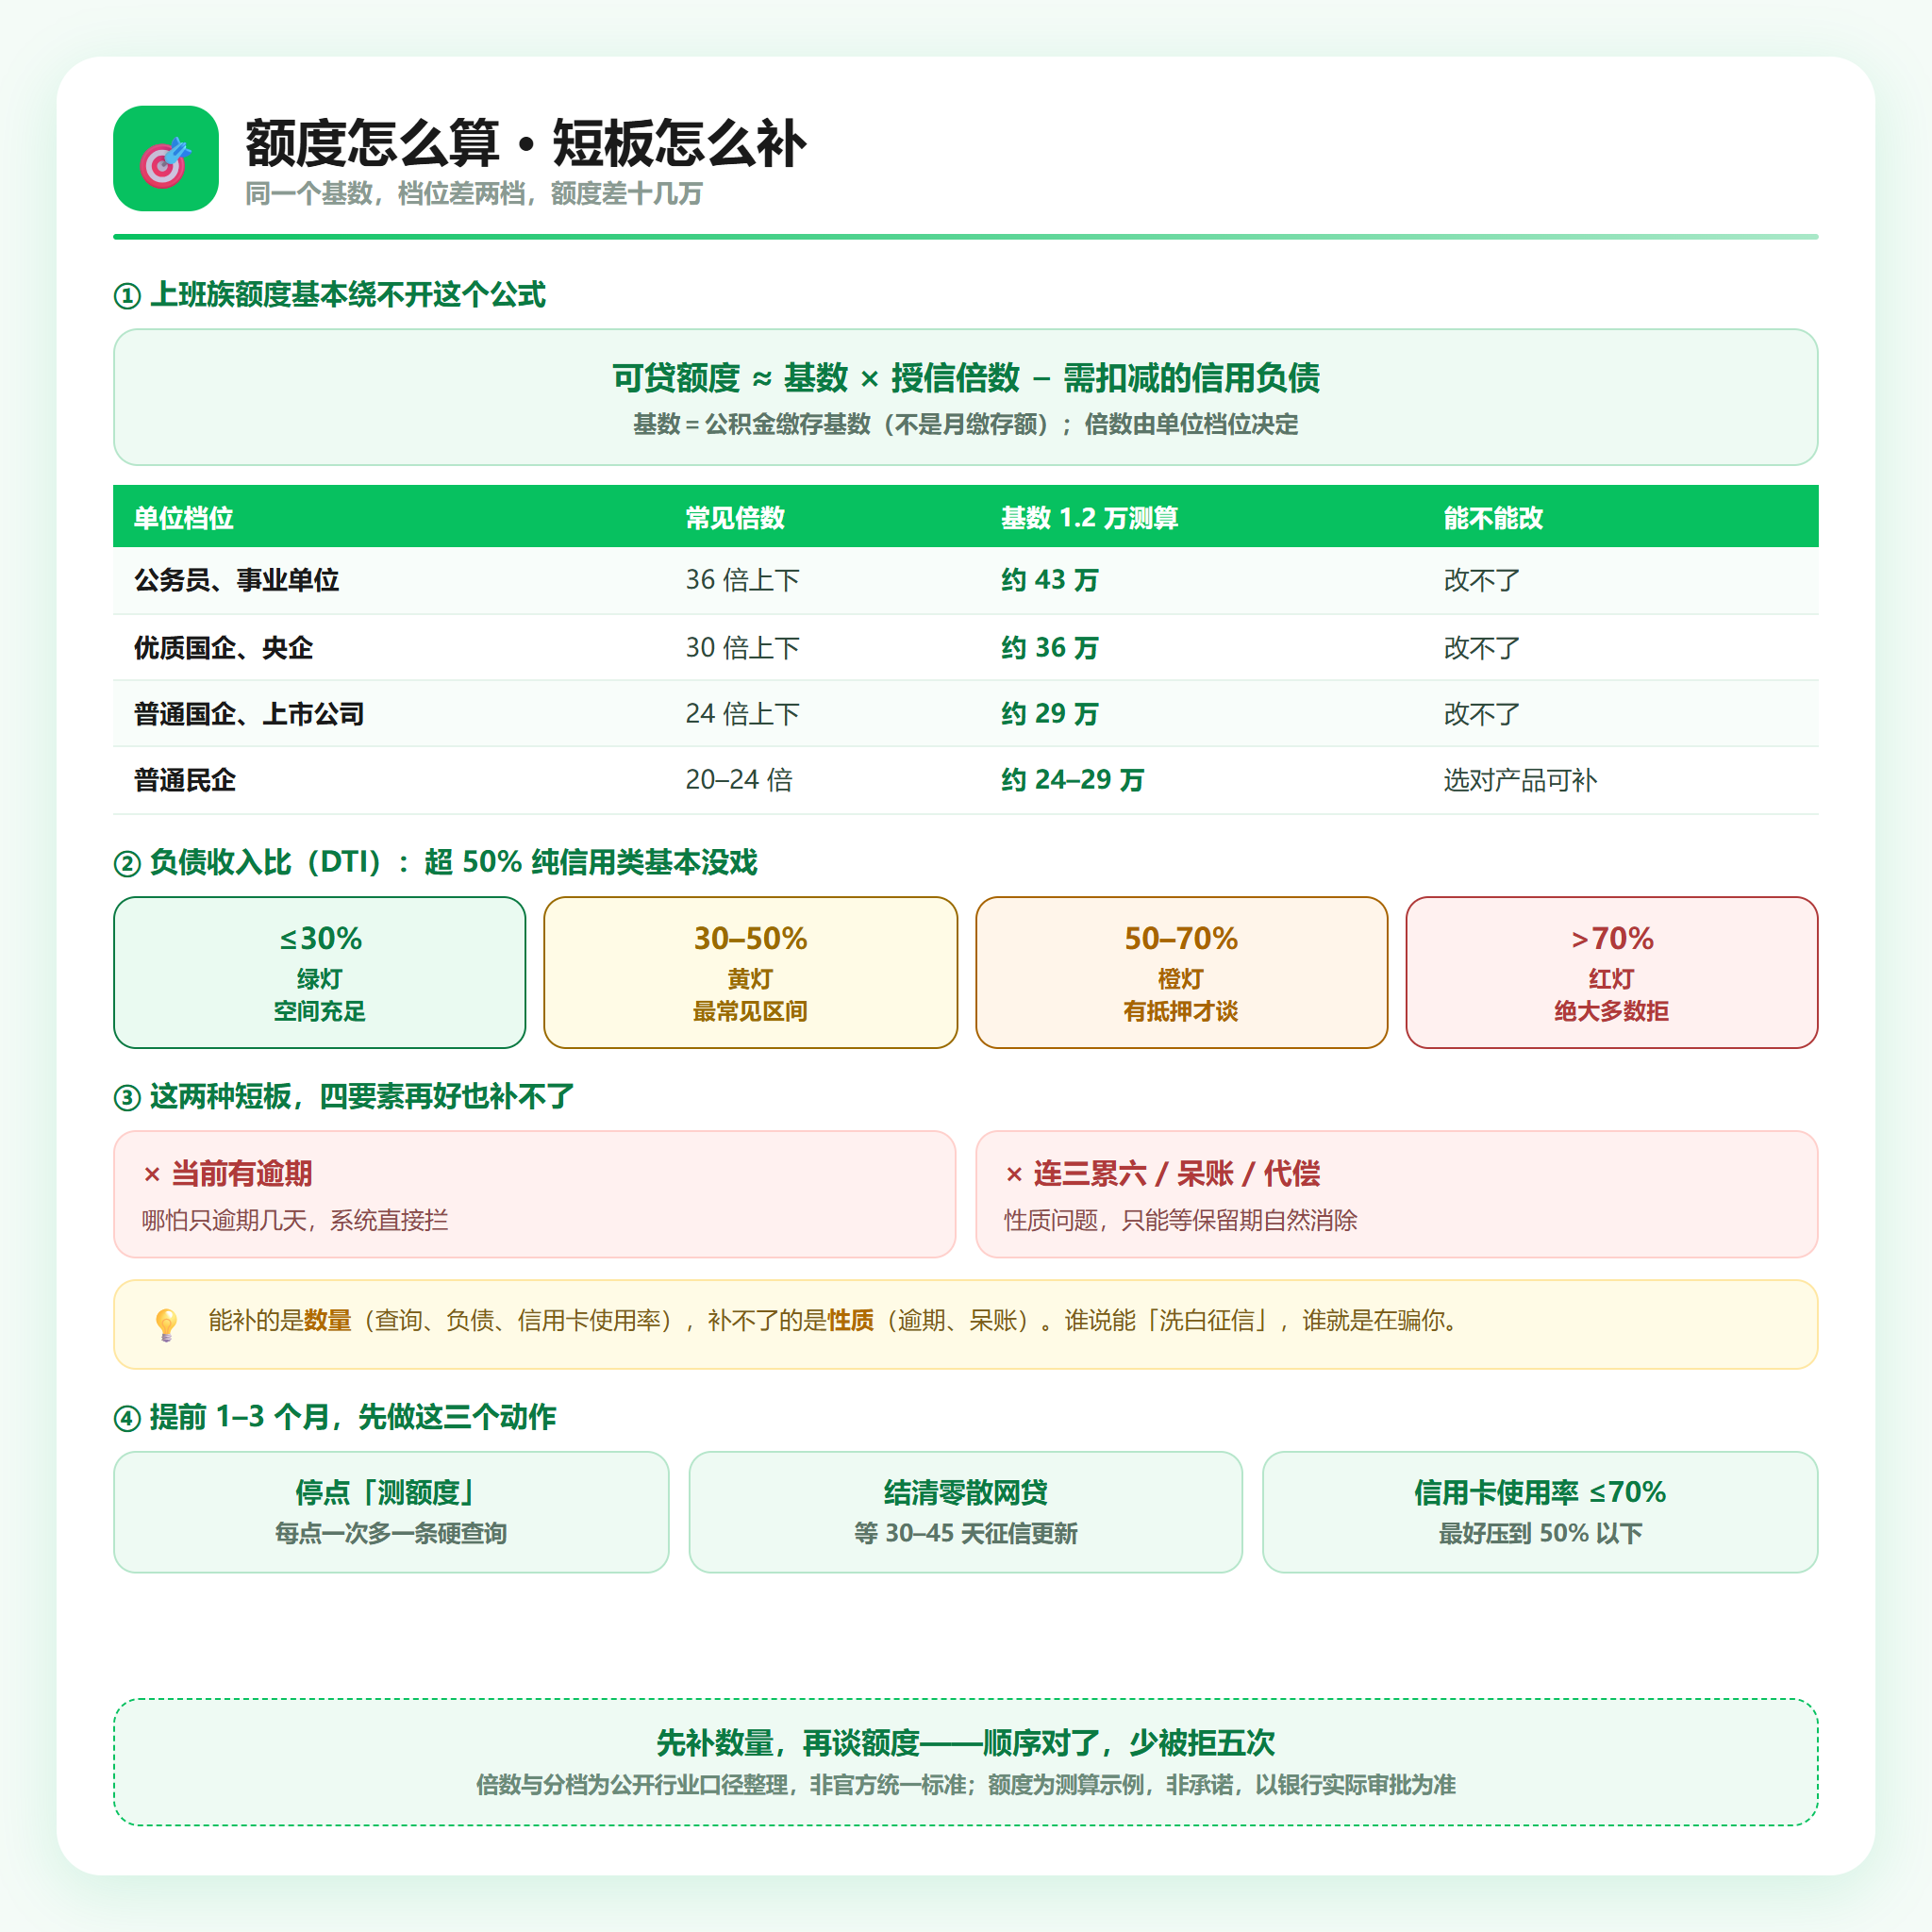
提分优先级:先补哪个、哪个补不了(信息图版)
七、递材料前,按这个顺序自查一遍
四步自查(不花一次查询):
1. 打一份详版征信,数硬查询:近 1 个月、3 个月、6 个月各几次
2. 算 DTI:所有月供加起来除以月收入,记得把新贷月供也算进去
3. 查公积金基数(问 HR 要那个数)和连续缴存月数
4. 问客户经理:我们单位在不在你们白名单里
三个动作(提前 1 到 3 个月做):停止点任何「测额度」;结清零散小额网贷,等征信更新(通常 30 到 45 天);信用卡使用率压到 70% 以下。
这四步做完,你大概就知道自己能落在哪一档,而不是被拒了五次之后才发现问题。
写在最后
额度不是「谈」出来的,是银行按它自己的算法算出来的。你能做的只有两件事:把能优化的数字优化到位,把改不了的部分提前认清。
优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,也不承诺任何审批结果。武汉个人信贷咨询里我们做的事,是帮你在递材料之前把这张分表算清楚,少走几次冤枉路。
想先看看自己大概能落在哪一档,可以去 youcaizx.com 做一次免费评估——只是信息梳理和判断参考,不构成任何办贷入口。
💡 融资问答
Q:我征信一次逾期都没有,就是查询多,还能申请个人信用贷吗?
A:看程度。近 3 个月硬查询在 6 次以内、近 6 个月在 10 次以内,多数银行还能正常进件;超过这个数,建议先停 3 到 6 个月不再申请任何信贷产品,同时把信用卡使用率压到 70% 以下,再挑对基数倍数友好的产品。查询记录保留两年,但银行主要看近 3 到 6 个月。具体能不能批、批多少,以经办银行当期审批为准。拿不准就先做一次资质梳理,别一家家去试——每试一次,就多一条查询记录。
📌 相关推荐
· 《武汉公积金信用贷为什么被拒?6 大类原因逐条自查》——拒因清单,和这篇配套看
· 《征信花了怎么办?查询次数太多 5 个自检点 + 恢复技巧》——查询这一项想细看的,看这篇
· 《武汉房子抵押贷款能贷多少?评估价、成数、可贷额度一次算清》——负债偏高、名下有房的另一条路
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选 · 武汉本地融资信息咨询服务品牌