🏠房贷提前还款划算吗?先算清3笔账:违约金怎么避、缩期限还是减月供,武汉很多家庭第一步就点错
🏠房贷提前还款划算吗?先算清3笔账:违约金怎么避、缩期限还是减月供,武汉很多家庭第一步就点错
先算清三笔账,再决定还不还
汉口的陈先生 2021 年办的商贷,100 万、30 年,月供四千多。今年攒下 20 万准备提前还,手机银行跳出两个选项——「缩短年限」和「减少月供」。他没多想,随手点了后者。
一年后跟同事对账才发现:同样还 20 万,同事选的是缩短年限,省下的利息比他多出十来万。房贷提前还款划算吗?答案不在「还不还」,而在「怎么还」——还之前有三笔账要算、三个条款要翻,还有一个选项不能随手点。
说明:本文讲的是个人住房贷款(商业贷款 / 住房公积金贷款)的提前还款常识,不涉及产品推荐,也不提供代办服务。优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,不承诺任何审批结果。文中利率、违约金、次数均为公开规则与行业常见口径,最终以你的借款合同、贷款银行及公积金中心当期规定为准。
一、先分清是商贷还是公积金贷款,两套规则差得远
同样是提前还房贷,商贷和公积金贷款几乎是两套操作系统。很多人吃亏,就吃在拿同事的经验套自己的贷款。
武汉的公积金贷款,规则其实很宽松(依据武公中规〔2026〕1 号及公积金中心公开答复):贷款发放次月起就能申请,不用等满一年;每一年度提前部分还款次数没有限制;每次100 元(含)以上任意金额都行;可以直接用公积金账户余额委托扣划还本金(账户约定保留 100 元);贷款期限 1 年以内(含)的不能提前部分还款;多数城市对公积金贷款提前还款不收违约金。
商业贷款是另一套节奏:主流是「正常还款满 1 年免收违约金」,每年免费 1~2 次,单笔最低多为 1 万元起(部分银行 5 万、10 万起,线上单笔可能限 20 万),而且要提前预约——线上普遍 15~45 天,部分城市线下排队 1~3 个月。
一句话记住:公积金看「次数和金额几乎不限」,商贷看「满不满一年、预不预约得上」。
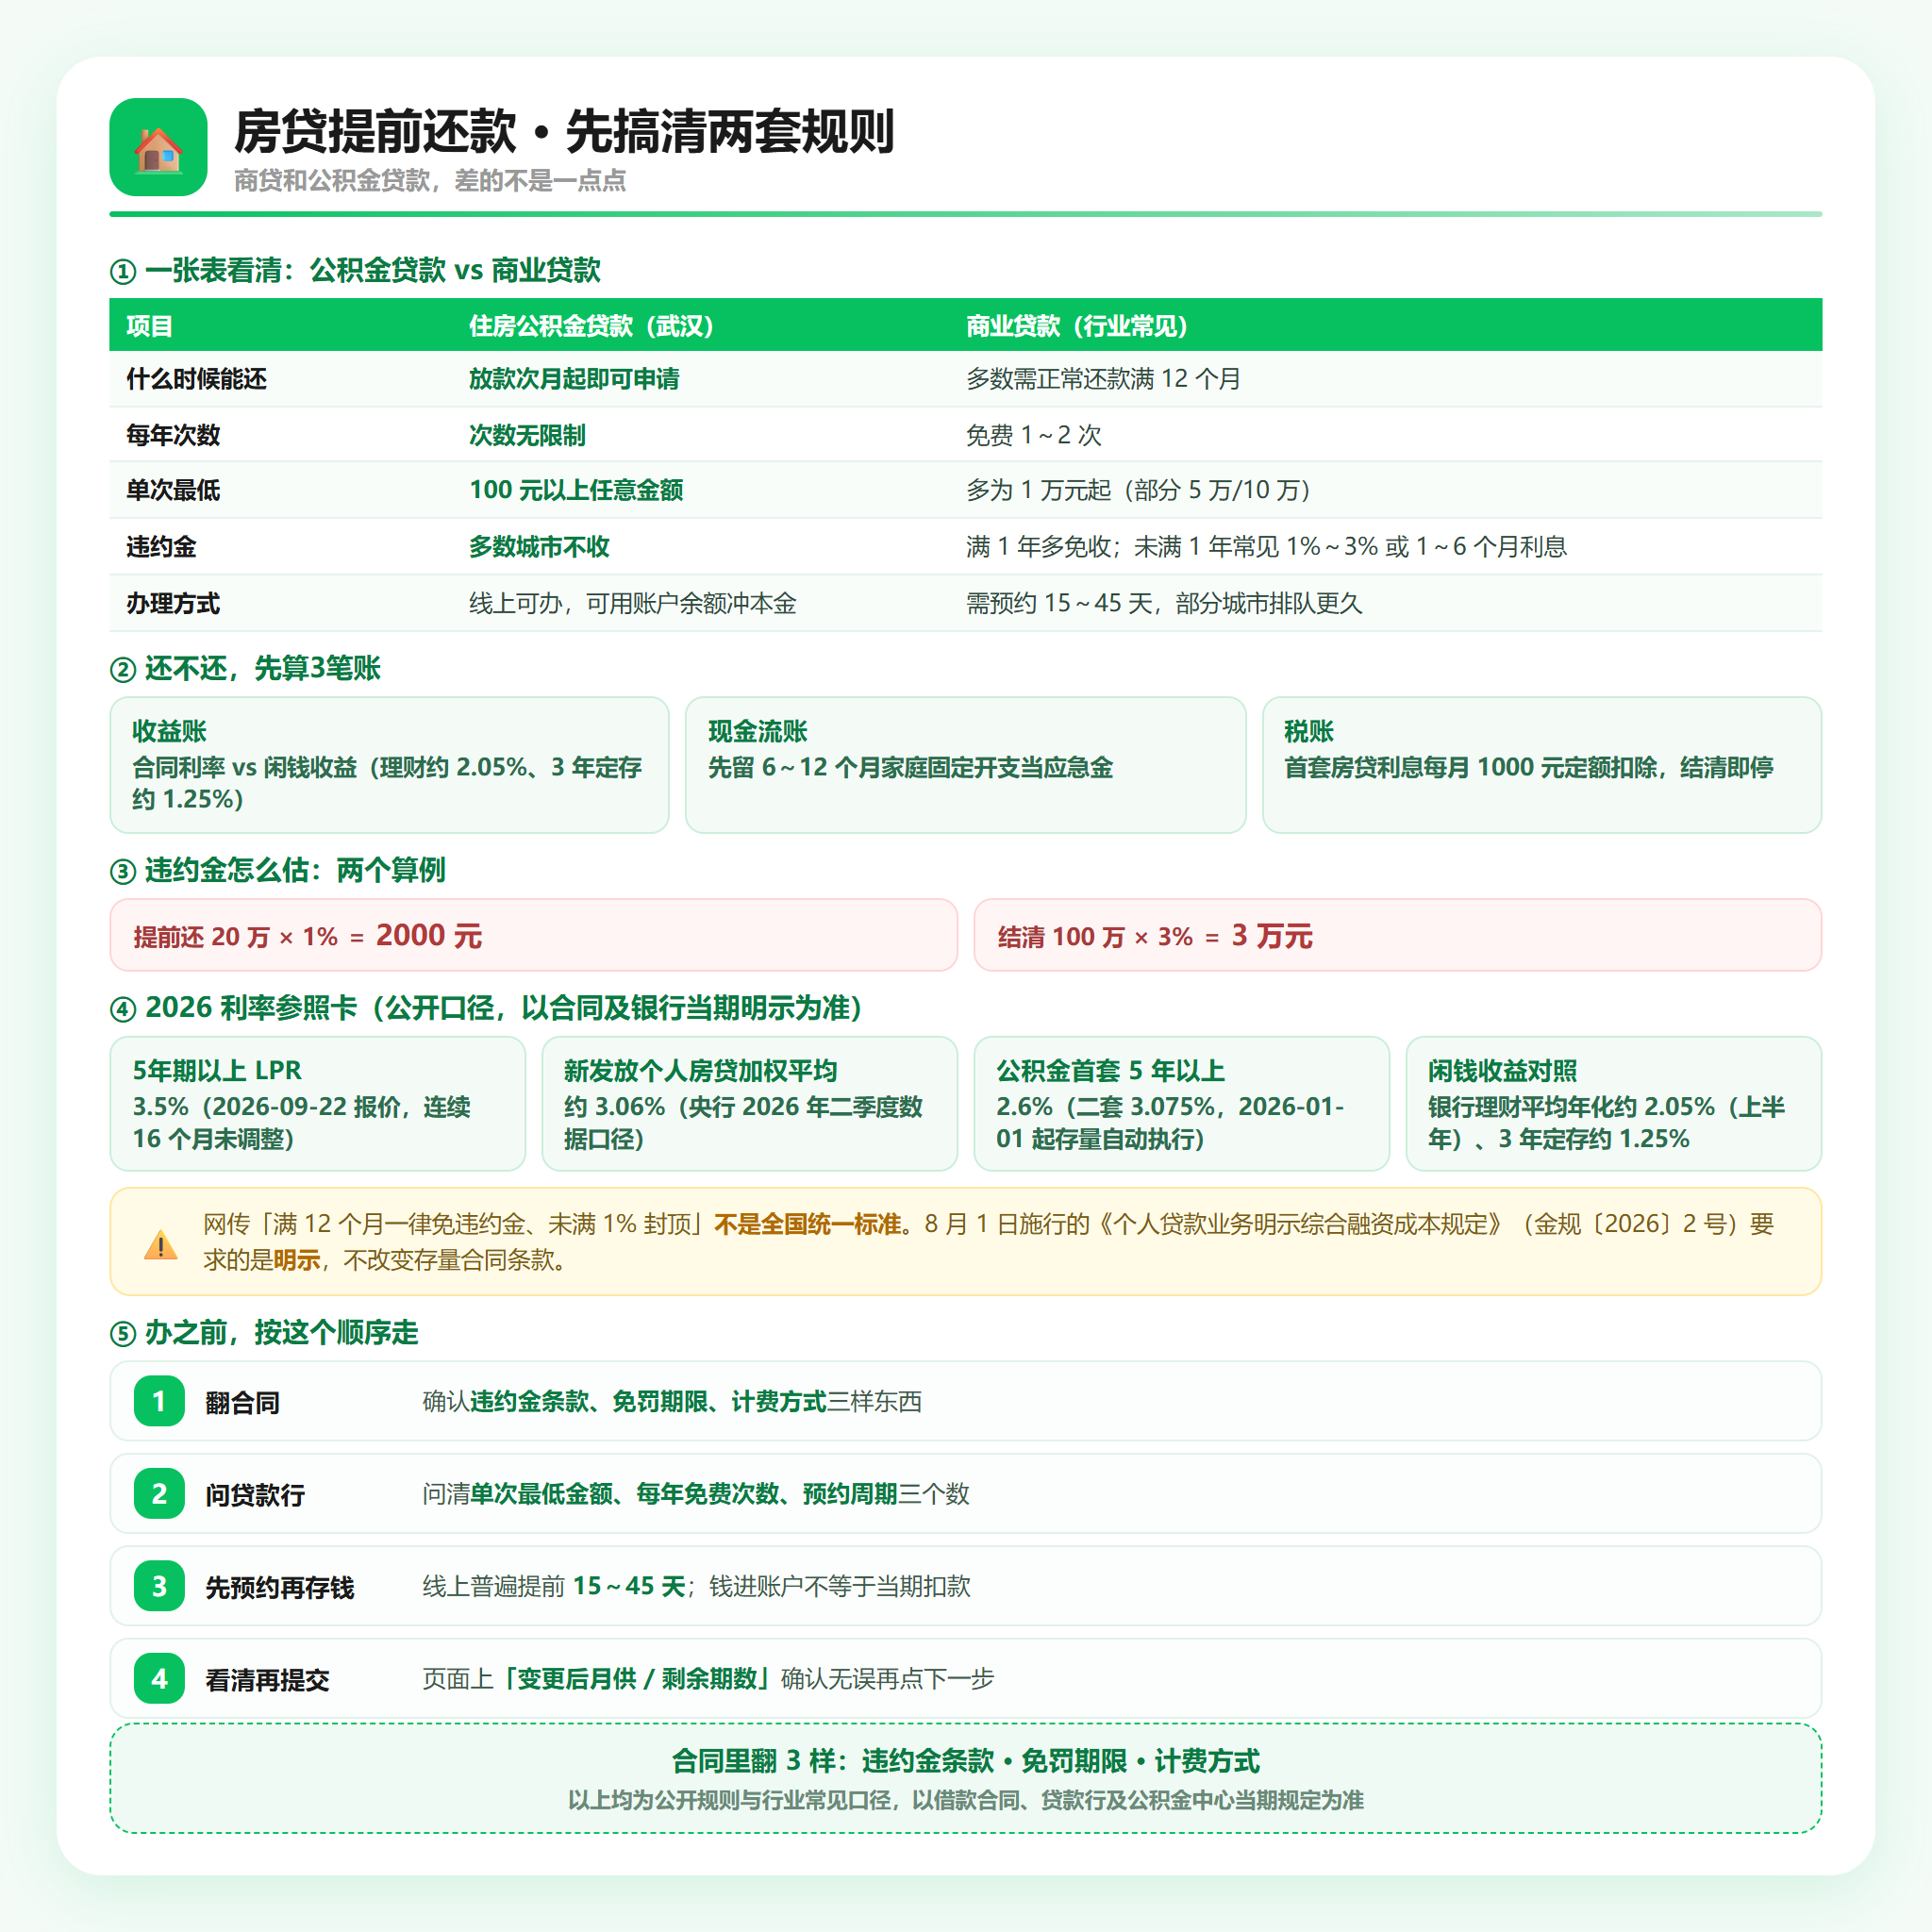
商贷 vs 公积金贷款:提前还款规则对照(信息图版)
二、划不划算,先算3笔账
大部分人只算「省了多少利息」。但真正决定要不要还的,是三笔账。
第一笔,收益账:合同利率跑不跑得赢闲钱收益?对照 2026 年公开口径:5 年期以上 LPR 为 3.5%,已连续 16 个月未调整(2026 年 9 月 22 日报价);2026 年新发放个人住房贷款加权平均利率约 3.06%(央行二季度数据口径);公积金首套 5 年以上 2.6%、二套 3.075%(依据央行 2025 年 5 月 7 日通知,2026 年 1 月 1 日起存量自动执行)。而 2026 年上半年银行理财平均年化约 2.05%,3 年期定存普遍在 1.25% 附近。合同利率明显高于闲钱收益,提前还才有「确定性省息」的意义;如果本身不高(比如公积金首套 2.6%),省息空间有限,流动性更值钱。
第二笔,现金流账:应急金留够了吗?稳妥做法是先留 6~12 个月家庭固定开支(房贷、吃住、孩子学费、老人医药都算进去)。全砸进房贷,一旦遇上失业、生病,再靠信用贷周转,成本比刚还掉的房贷高得多。
第三笔,税账:首套房贷利息的个税扣除,结清就停了。首套住房贷款利息可按每月 1000 元定额在应纳税所得额中扣除(一年 12000 元),贷款全部结清这项扣除就终止。所以剩最后二三十万时一次性结清,省下的利息可能只有几千元,却丢掉了每年千元级的扣除额度——部分提前还、留一小部分本金,是不少家庭的做法。
三、提前还款违约金怎么避?先翻出这3样
先泼盆冷水:网传「2026 年 8 月 1 日新规后,满 12 个月提前还款一律免违约金、未满 12 个月最多收 1%」——这不是全国统一标准。
8 月 1 日施行的是《个人贷款业务明示综合融资成本规定》(金规〔2026〕2 号),核心是把费用明明白白列出来,综合融资成本里包含「提前还款违约金」这类或有成本,没列明的不得再收。它要求的是「明示」,不等于统一规定了收不收、收多少,也不改变已经签下的存量合同条款。
行业常见口径是:国有大行普遍正常还款满 1 年免收;不满 1 年按提前还款金额的 1%~3%,或收 1~6 个月利息;部分股份制银行要求满 1~2 年;公积金贷款多数城市不收。都不是统一标准,最终看合同。
办之前翻合同找三样:①违约金条款(有的叫「补偿金」「提前还款手续费」,名字不同性质一样);②免罚期限(满 6 个月、12 个月还是 24 个月,差一个月就是几千上万);③计费方式(按提前还款金额比例,还是按几个月利息)。
算例:提前还 20 万,按 1% 收是 2000 元;结清 100 万按 3% 收是 3 万元。「卡着满一年再还」不是迷信,是算过账。
顺带提醒:最近有人打着「有门路帮你插队提前还款」「花点钱帮你免掉违约金」的旗号收服务费。违约金是合同条款,银行系统按规则计算,不存在谁能私下免掉。这类「卖确定性」的话术,正是贷款中介有哪些套路要避开里最典型的一类——它卖的不是服务,是「让你放心」。
四、缩期限还是减月供?一张表 + 一笔账
回到陈先生那个「随手点的选项」。两者本质是「省钱」还是「省现金流」。
| 对比项 | 缩短年限 | 减少月供 |
|---|---|---|
| 月供 | 基本不变 | 明显下降 |
| 还款期限 | 变短 | 不变 |
| 省息效果 | 更多 | 相对少 |
| 适合谁 | 收入稳定、备用金充足、想尽快卸掉负债 | 收入有波动、近几年要养娃看病装修、想松现金流 |
缩期限省息多,减月供现金流松,看家庭情况选
拿一笔账来算。假设贷款 100 万、30 年、年化 3.05%(接近 2026 年新发放个人房贷加权平均水平,仅作算例,实际以合同利率为准)、等额本息:月供约 4243 元,还满 12 期后剩余本金约 97.9 万。此时提前还 20 万:
选「减少月供」:剩余期限仍 29 年,月供降到约 3377 元,每月少还约 867 元,剩余利息大约省 10.2 万;
选「缩短年限」:月供仍 4243 元,剩余期限压到约 20.6 年(缩短约 8.4 年),剩余利息大约省 22.5 万。
两者相差约 12.4 万。这就是「随手点一下」的代价。
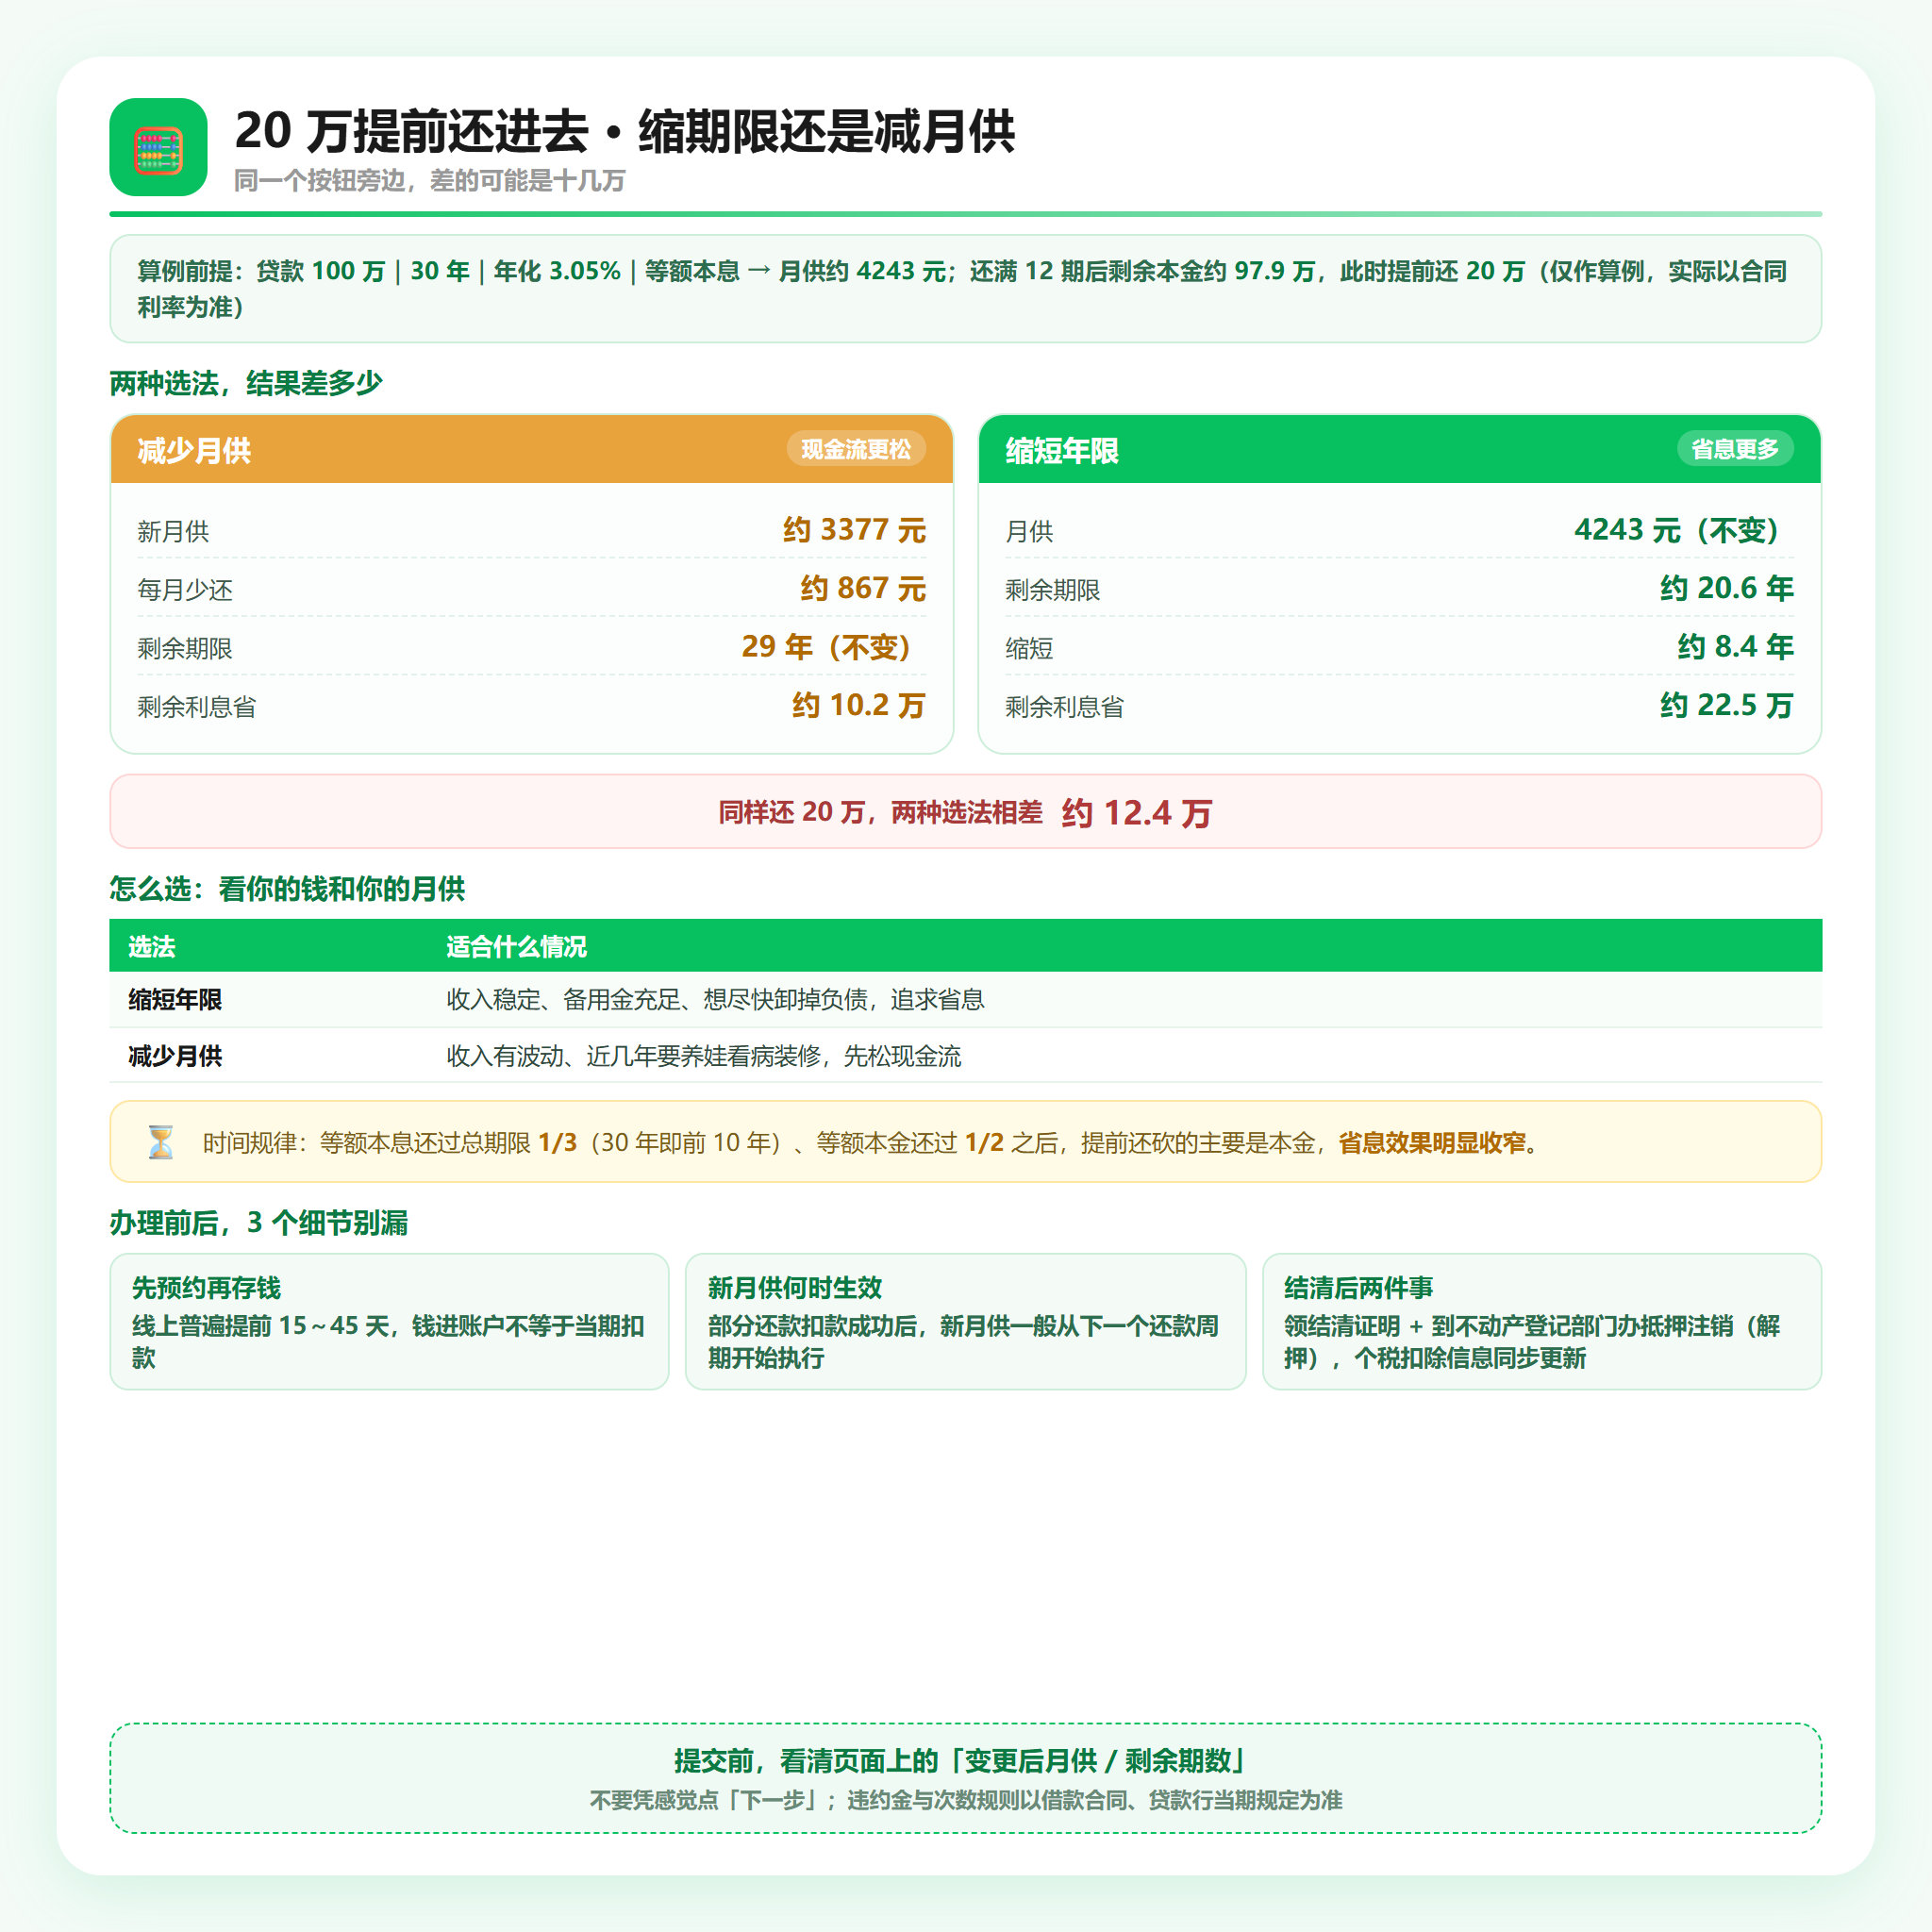
20 万提前还款:缩期限 vs 减月供算例(信息图版)
还有条时间规律:等额本息还过总期限 1/3(30 年贷款即前 10 年)、等额本金还过 1/2 之后,剩余月供里本金占比越来越高,这时提前还砍的主要是本金,不是利息,省息效果明显收窄。
五、武汉人办提前还款,5个细节少跑腿
1|先预约,别直接打钱。钱存进扣款账户,不等于当期就能还上,线上普遍要提前 15~45 天预约。
2|问清3个数。单次最低金额、每年免费次数、两次要不要间隔——各家差别很大,打贷款行问一句比看网帖靠谱。
3|公积金记得用账户余额冲本金。武汉支持按次委托扣划,账户保留 100 元,实时申请实时扣划;账户里沉着几万又没提取用途的,比掏活期现金划算,活期留着应急。
4|组合贷优先还商贷。商贷通常 3 字头,公积金首套 2.6%(公开口径,以合同为准),先砍贵的那头。
5|结清后两件事别忘。一是领结清证明并到不动产登记部门办抵押注销(解押)——钱还完不等于抵押自动消失;二是个税专项附加扣除信息及时更新。
最后一条红线:别用经营贷、消费贷去「过桥」还房贷。监管已多次提示这类资金用途违规风险,本质是用更短期限、更高不确定性的钱置换长期限按揭,风险不对等。
写在最后
陈先生那 20 万,如果当初多点一下「缩短年限」,省下的利息够一家人好几年的开销。房贷提前还款划不划算,从来不是「是或否」的问题:先看合同利率跑不跑得赢闲钱收益,再看应急金够不够,最后看违约金和「缩期限 / 减月供」怎么选。
真要动手,按这个顺序走:翻合同确认违约金与免罚期限 → 打贷款行问清次数、最低金额、预约周期 → 留足 6~12 个月应急金 → 在 APP 里看清「变更后月供 / 剩余期数」再提交。多花半小时算清楚,比听谁一句「赶紧还了省利息」值钱得多。
如果身边有人主动说能「加急插队」「帮你免违约金」,先想想贷款中介有哪些套路要避开——合同条款改不了,能改的只有你的预期。更多房贷、房抵与个人信贷常识,可访问 youcaizx.com 查看。
💡 融资问答
Q:我在武汉,公积金贷款还剩 60 万,账户里有 8 万余额,要不要提前还?
A:先看两点:一是合同执行利率(公积金首套 5 年以上 2.6%、二套 3.075%,公开口径),二是这 8 万是不是近期要用的钱。武汉公积金提前还款次数不限、100 元以上就能还,还能直接用账户余额冲本金,操作上很方便;但 2.6% 的资金成本本身不高,如果这 8 万是应急金,留着更稳妥。决定要还的话,想省息选「缩短年限」,想松月供选「减少月供」,提交前看清页面显示的新月供和剩余期数。具体规则以武汉公积金中心当期口径为准。
📌 相关推荐
- 《房贷加点能主动协商下调了!自查3条红线+5步申请》(09-10):利率先谈下来,再决定还不还
- 《房贷贴息1个百分点!武汉首套房能省多少钱》(10-08):贴息和提前还款,先算哪本账
- 《贷款还清≠房子自由!武汉房产抵押解押流程3步走》(09-24):结清之后必须办的那一步
- 《武汉房子抵押贷款全流程8步拆解》(10-10):房抵办理每步交什么、花多少
优财智选——武汉本地融资信息咨询服务品牌,不充当放款主体,不承诺任何审批结果。我们只做融资信息梳理与知识科普,帮你少走弯路。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。