🏠武汉房子抵押贷款能贷多少?评估价、成数、可贷额度一次算清,这5个因素让额度打折扣
武汉房子抵押贷款能贷多少?评估价、成数、可贷额度一次算清,这5个因素让额度打折扣
房子值多少,和能贷多少,是两回事
光谷的王先生最近有点想不通。他名下那套房子,楼下中介说市价至少 230 万;可他去银行一问,客户经理却说"评估价大概 195 万,按住宅七成算,能贷一百三十多万"。王先生一下懵了:房子明明值 230 万,怎么到手就少了将近 100 万?
其实这不是银行"故意压价",而是大多数人办房产抵押贷款时都会撞上的第一道认知落差——你心里的"房价"、银行眼里的"评估价"、你真正能拿到的"可贷额度",是三回事,中间隔着两道折价。今天这篇就把武汉房子抵押贷款能贷多少,用"评估价 × 成数"这条主线一次讲透,帮你提前估算自己的大致额度,少跑几趟冤枉路。
说明:本文讲的是个人房产抵押贷款(消费用途)。优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,也不承诺任何审批结果。文中成数、评估口径均为行业常见区间,最终以银行当期规定、实际评估与审批结果为准。
一、先分清3个"价":市场价、评估价、可贷额度
很多人一上来就问"我房子能贷多少",其实顺序反了。先把三个价格分清楚,账自然就明白了:
市场价:中介挂牌价或近期成交价。它带着"卖方预期"和"买家协商"的溢价,有参考意义,但不是银行的计算基数。
评估价:银行委托第三方评估机构,结合地段、房龄、楼层、朝向、装修和近半年同小区成交数据出具的估值。评估师是从"万一要处置、这套房能卖多少钱"的审慎角度出发的,所以通常比市场价低一档——行业常见口径是比市场价低 5%~15%,商业类房产甚至低 15%~20%。
可贷额度:评估价 × 抵押成数,再减去房子上还没结清的贷款(如果有)。这才是你真正能拿到手的钱。
一句话记住:银行不看你心里值多少,也不完全看挂牌价,它看的是"评估价";而评估价还要再乘一个"成数",才是你的额度。
二、可贷额度怎么算?评估价 × 成数,一张表看懂
先给公式,再上对照表:
可贷额度 ≈ 房产评估价 × 抵押成数 − 未结清贷款余额
不同房子的"成数"差得挺多,下面是行业里比较常见的区间(均为常见口径,具体以银行当期规定为准):
| 房产类型 | 常见抵押成数 |
|---|---|
| 普通商品住宅(一押) | 约 6~8 成(核心地段 7~7.5 成) |
| 远郊 / 次新住宅 | 约 6~6.5 成 |
| 商铺(临街/底商) | 约 5~6 成 |
| 写字楼 / 公寓(40年产权) | 约 5 成 |
| 别墅 | 约 5~6.5 成 |
| 二押(顺位抵押) | 明显低于一押,需扣除原贷款余额 |
常见成数区间为行业公开口径整理,以银行当期规定为准
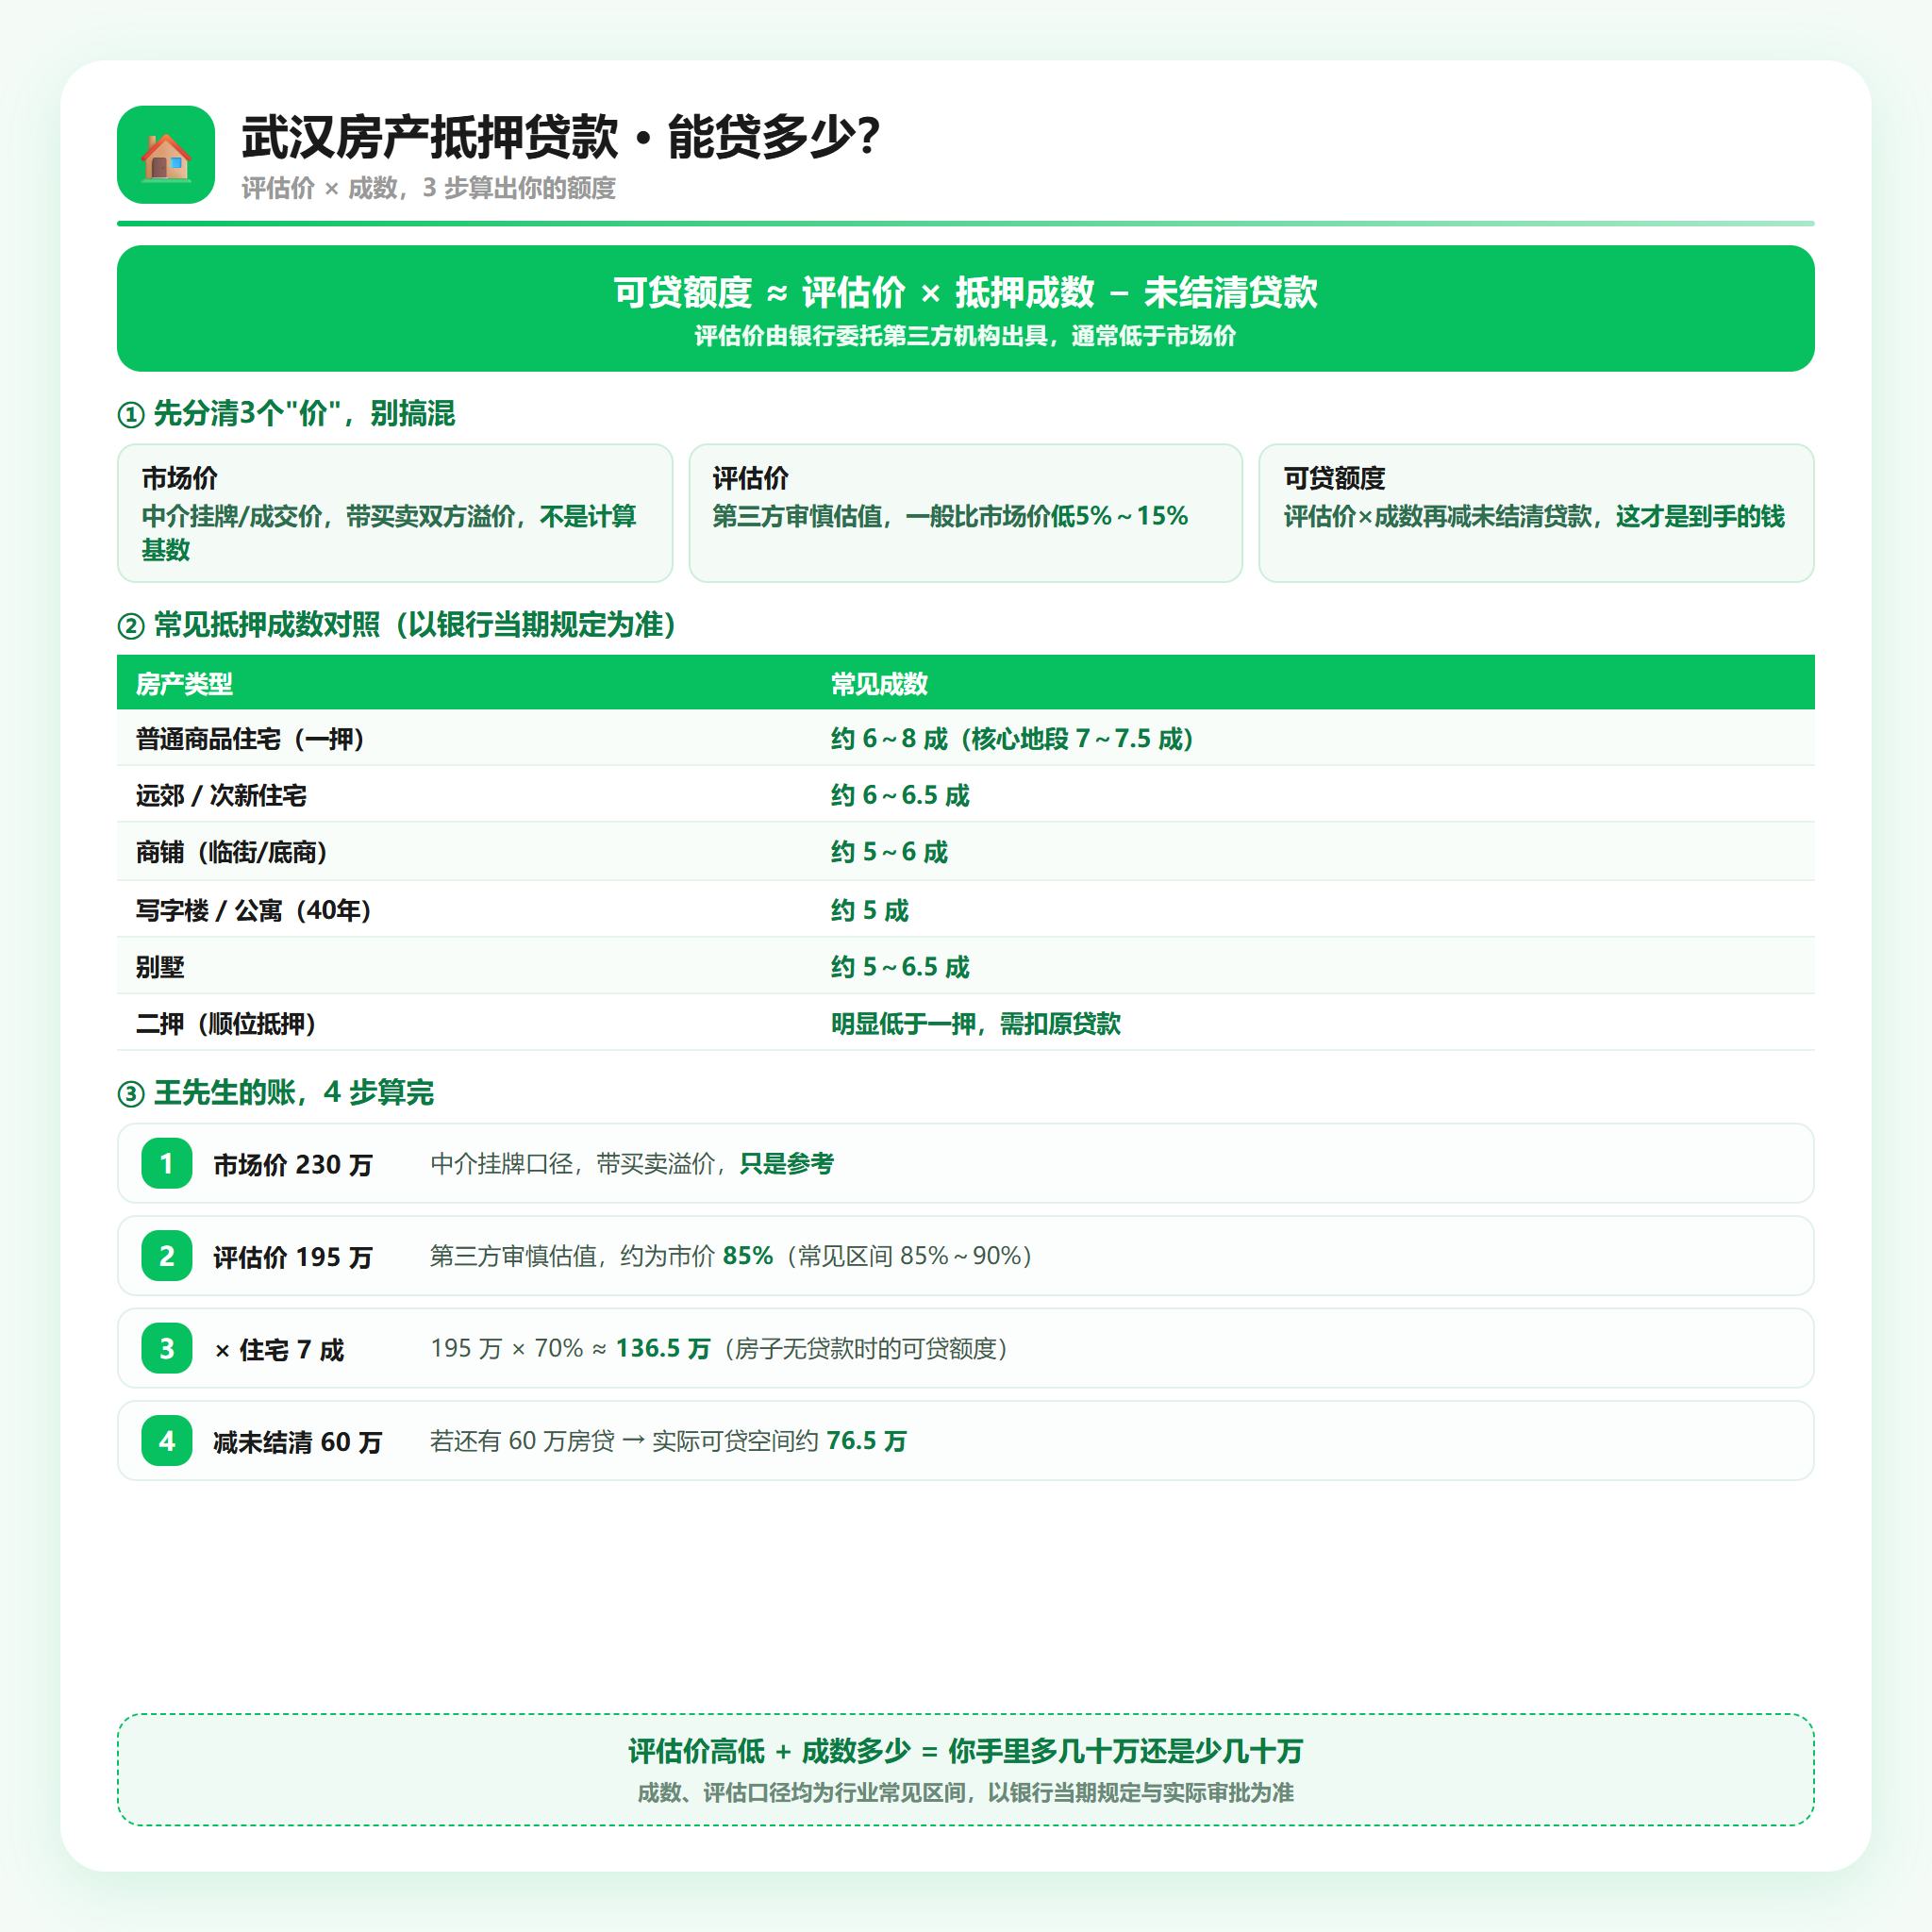
可贷额度 = 评估价 × 成数 − 未结清贷款(信息图版)
还是拿王先生举例:房子评估价 195 万,按住宅七成算——
195 万 × 70% ≈ 136.5 万(这是房子没有贷款的情况)。如果房子还有 60 万房贷没还清,那还要先扣掉这笔,实际可贷空间约 76.5 万。
所以你会发现:同样一套房,评估价高低、成数多少,直接决定你手里是多几十万还是少几十万。
三、决定你额度的5个因素,个个都可能"打折"
成数不是拍脑袋定的,银行会从五个方面综合给分。任何一项拖后腿,额度都可能被往下压:
1|房龄:多数银行受理房龄 25~30 年以内的住宅;房龄超过 20 年的老房子,成数常被压到 4~5 成,超过 30 年的很多银行直接不受理。
2|房产类型:住宅成数最高,商铺、写字楼、公寓、别墅依次递减;工业厂房等特殊类型成数更低,且受理机构很少。
3|地段与流通性:核心区、地铁沿线、配套成熟的房子流通性好,银行敢给较高成数;远城区、挂牌一年都难出手的房子,成数会明显打折。
4|产权清晰度与共有人:房产证上有几个权利人、是共同共有还是按份共有、有没有查封或继承未过户,都会影响。共有人不配合签字,往往不是"少贷点",而是直接办不了。
5|借款人资质:征信有没有硬伤、负债率高不高、收入能不能覆盖月供。资质好的客户,银行甚至愿意主动上调成数;征信花、负债高的,成数会被压,严重的直接拒。
四、这3类房子,额度最容易"打折"
对照下来,有三类房子要特别有心理准备:
房龄偏大的老房子:房龄一过 20 年,成数就往下走;地段又一般的,能受理的机构都变少。
非住宅类房产:商铺、写字楼、公寓本身成数就低,再加上评估价折得狠,同样市价的房子,能贷出来的钱可能只有住宅的一半多一点。
远城区/流通性差的房子:不是不值钱,而是"不好变现",银行只能用更低的成数来控制风险。
想提高可贷额度,思路其实就3条:
1. 挑对受理机构:不同银行对房龄、房型、区域的接受度差别很大,同样的房子,A 银行不收、B 银行可能就收。多问 2~3 家,往往能差出十几万。
2. 先理顺产权和征信:把共有人、继承、查封等问题提前解决,把征信和负债率养一养,比临时抱佛脚有用得多。
3. 别只盯"成数":额度高低要和自己的还款能力匹配。为了多贷而硬上高成数,月供压力上来了,反而容易出问题。
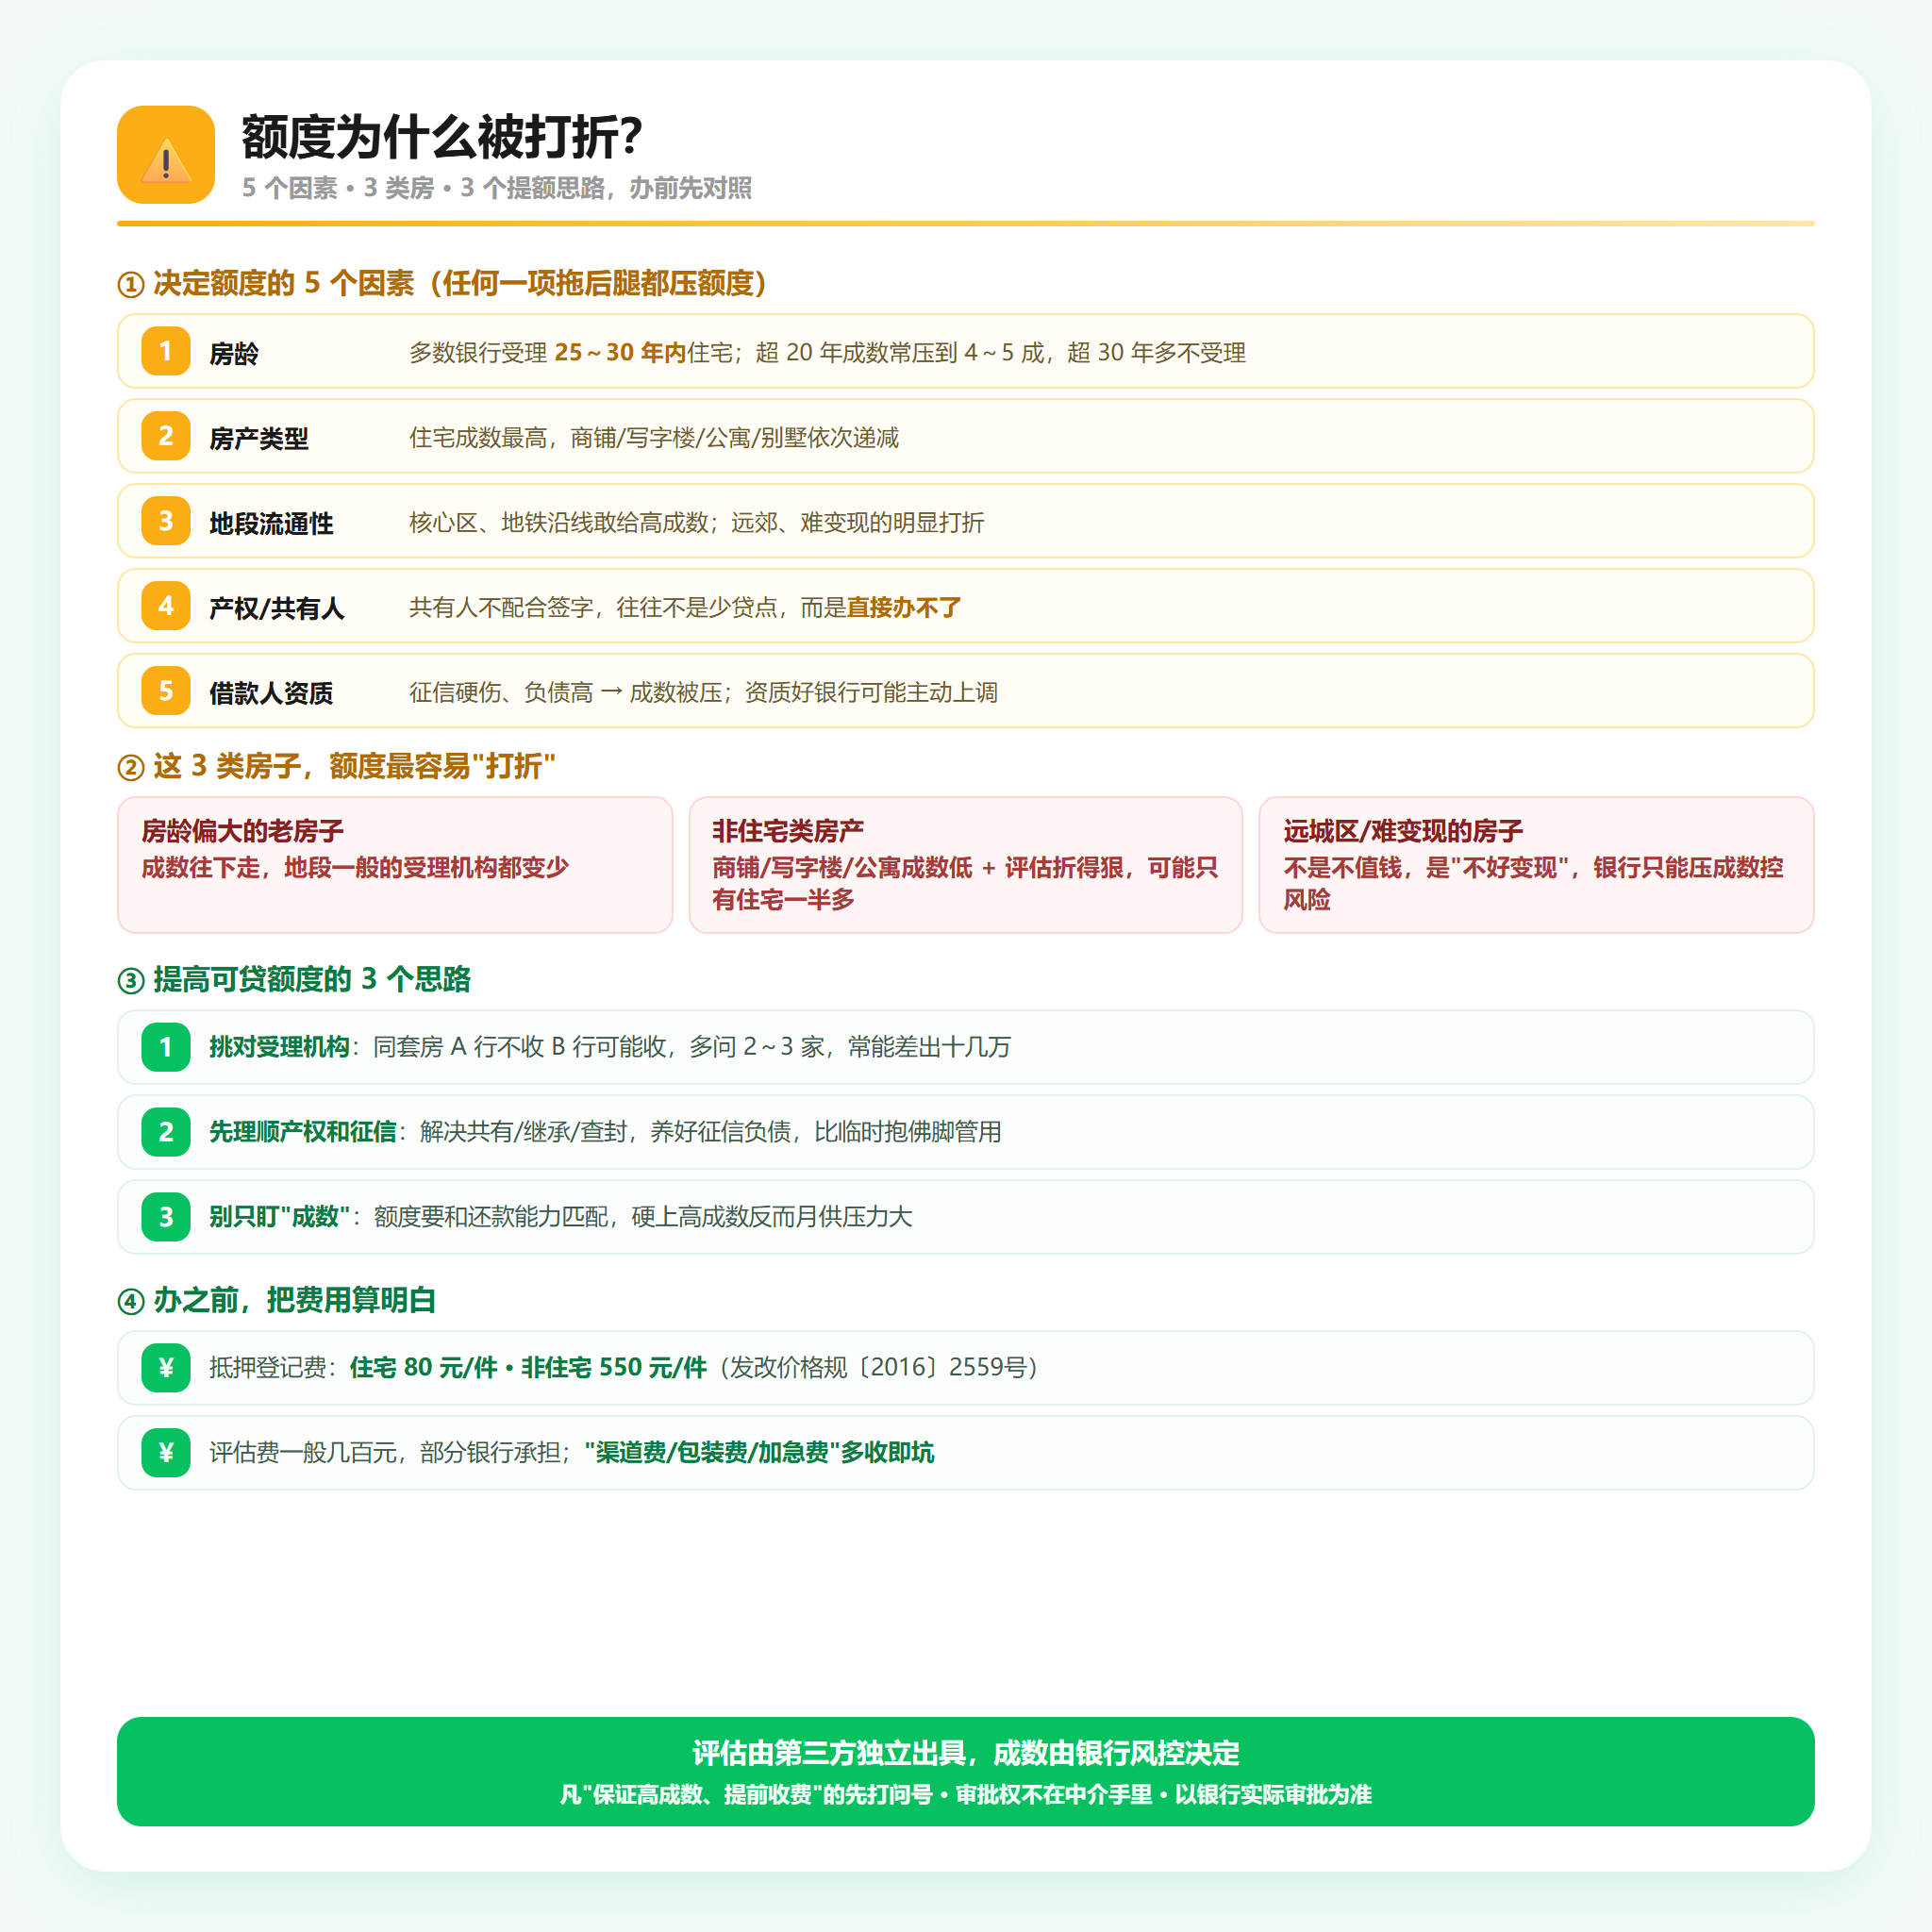
5个因素 · 3类打折房 · 3个提额思路(信息图版)
五、4个避坑要点:别被"高成数承诺"带偏
坑一:轻信"评估价能操作""保证贷到高成数":评估由第三方机构独立出具,成数由银行风控决定。凡是拍胸脯保证结果、还提前收费的,先打个问号——审批权从来不在中介手里。
坑二:以为"评估价 = 市场价":评估价本身就偏保守,商业房折得更狠。预算按评估价来算,别按挂牌价做梦。
坑三:忘了算费用:抵押登记费是明码标价的——住宅 80 元/件、非住宅 550 元/件(依据:发改价格规〔2016〕2559 号);评估费一般几百元,部分银行承担。中介张口要的"渠道费""包装费""加急费",多收就是坑。
坑四:资金用途不合规:抵押消费贷的钱严禁流入楼市、股市,保留好消费凭证(发票、合同)。被银行贷后核查发现违规使用,可能被要求提前还款、影响征信。
写在最后
回到王先生的困惑:230 万是市场价,195 万是评估价,七成之后才是可贷额度——三道折扣叠加,额度"缩水"其实很正常。把"评估价 × 成数 − 未结清贷款"这个公式记住,再对照房龄、房型、地段、产权、资质五个因素,你大致就能估出自己的额度区间了。真要办之前,先做一次资质自查,把卡点排掉,比听谁一句"这样能贷最多"靠谱得多。
武汉房产抵押贷款能贷多少,没有标准答案,标准会随房源、银行和政策变化。想搞清自己这套房大概能贷多少、适合哪类机构,可以先做一次免费评估,把房子情况和自身资质理清楚再决定。更多房抵常识与办理攻略,可访问 youcaizx.com 查看。
💡 融资问答
Q:我在武汉有套全款房,市价大概 200 万,能贷多少?
A:粗略估算,评估价通常在市价的 85%~90% 左右(约 170~180 万),住宅一押按 6~8 成算,可贷大致在 100~140 万区间。但最终以第三方评估价和银行核定的成数为准,房龄、地段、房型、你的征信和负债都会影响结果。建议先做资质自查,再挑 2~3 家明确受理的机构咨询,别只信一家的报价。
📌 相关推荐
· 《武汉房子抵押贷款全流程8步拆解》:办之前先搞清每一步交什么、花多少
· 《武汉二押能贷多少?房贷没结清再贷一笔》:房子还有贷款,额度怎么算
· 《名下商铺、公寓、写字楼,能抵押贷款吗?》:非住宅成数、房龄、红线全讲清
· 《房抵消费贷用途查得严吗?3个场景千万别碰》:贷后用途合规别踩雷
优财智选——武汉本地融资信息咨询服务品牌,不充当放款主体,不承诺任何审批结果。我们只做融资信息梳理与知识科普,帮你少走弯路。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。