🔍公积金断缴了还能贷吗?断1个月、3个月、半年分别影响什么——武汉公积金信用贷怎么申请前必看
🔍公积金断缴了还能贷吗?断1个月、3个月、半年分别影响什么
——武汉公积金信用贷怎么申请前必看
上个月,在光谷做软件测试的小李来找我。他去年底换工作,中间空了整整一个月没交公积金,后来新单位给补上了。他觉得自己"补缴过了,应该没事",结果去银行问武汉公积金信用贷怎么申请,客户经理一句话把他问住了:你公积金断缴过,连续缴存得从头算。
小李很委屈:"我公积金前后交了快六年,就断了一个月,怎么就清零了?"
这个问题,最近问的人特别多。今天就把公积金断缴这件事掰开揉碎讲清楚:断多久、影响多大、能不能补救、怎么补救。
一、先说原理:看的是"连续",不是"累计"
这是最容易被误解的一点,也是所有问题的根子。
很多人以为:我公积金交了五年、八年,累计这么久,中间断一两个月能有什么事?
但不管是公积金中心批公积金贷款,还是银行批公积金信用贷,看的都不是你"一共交了多少年",而是你"当前连续、正常、按时缴存了多少个月"。
武汉住房公积金管理中心的官方口径也写得很清楚:申请公积金贷款,要求在武汉公积金中心按时、连续、足额缴存满6个月及以上,且缴存账户状态正常;其中特别注明——贷款前6个月内要按时连续正常汇缴,不得出现断缴或停缴。
也就是说,公积金断缴影响的不是"你交得多不多",而是"你最近稳不稳"。
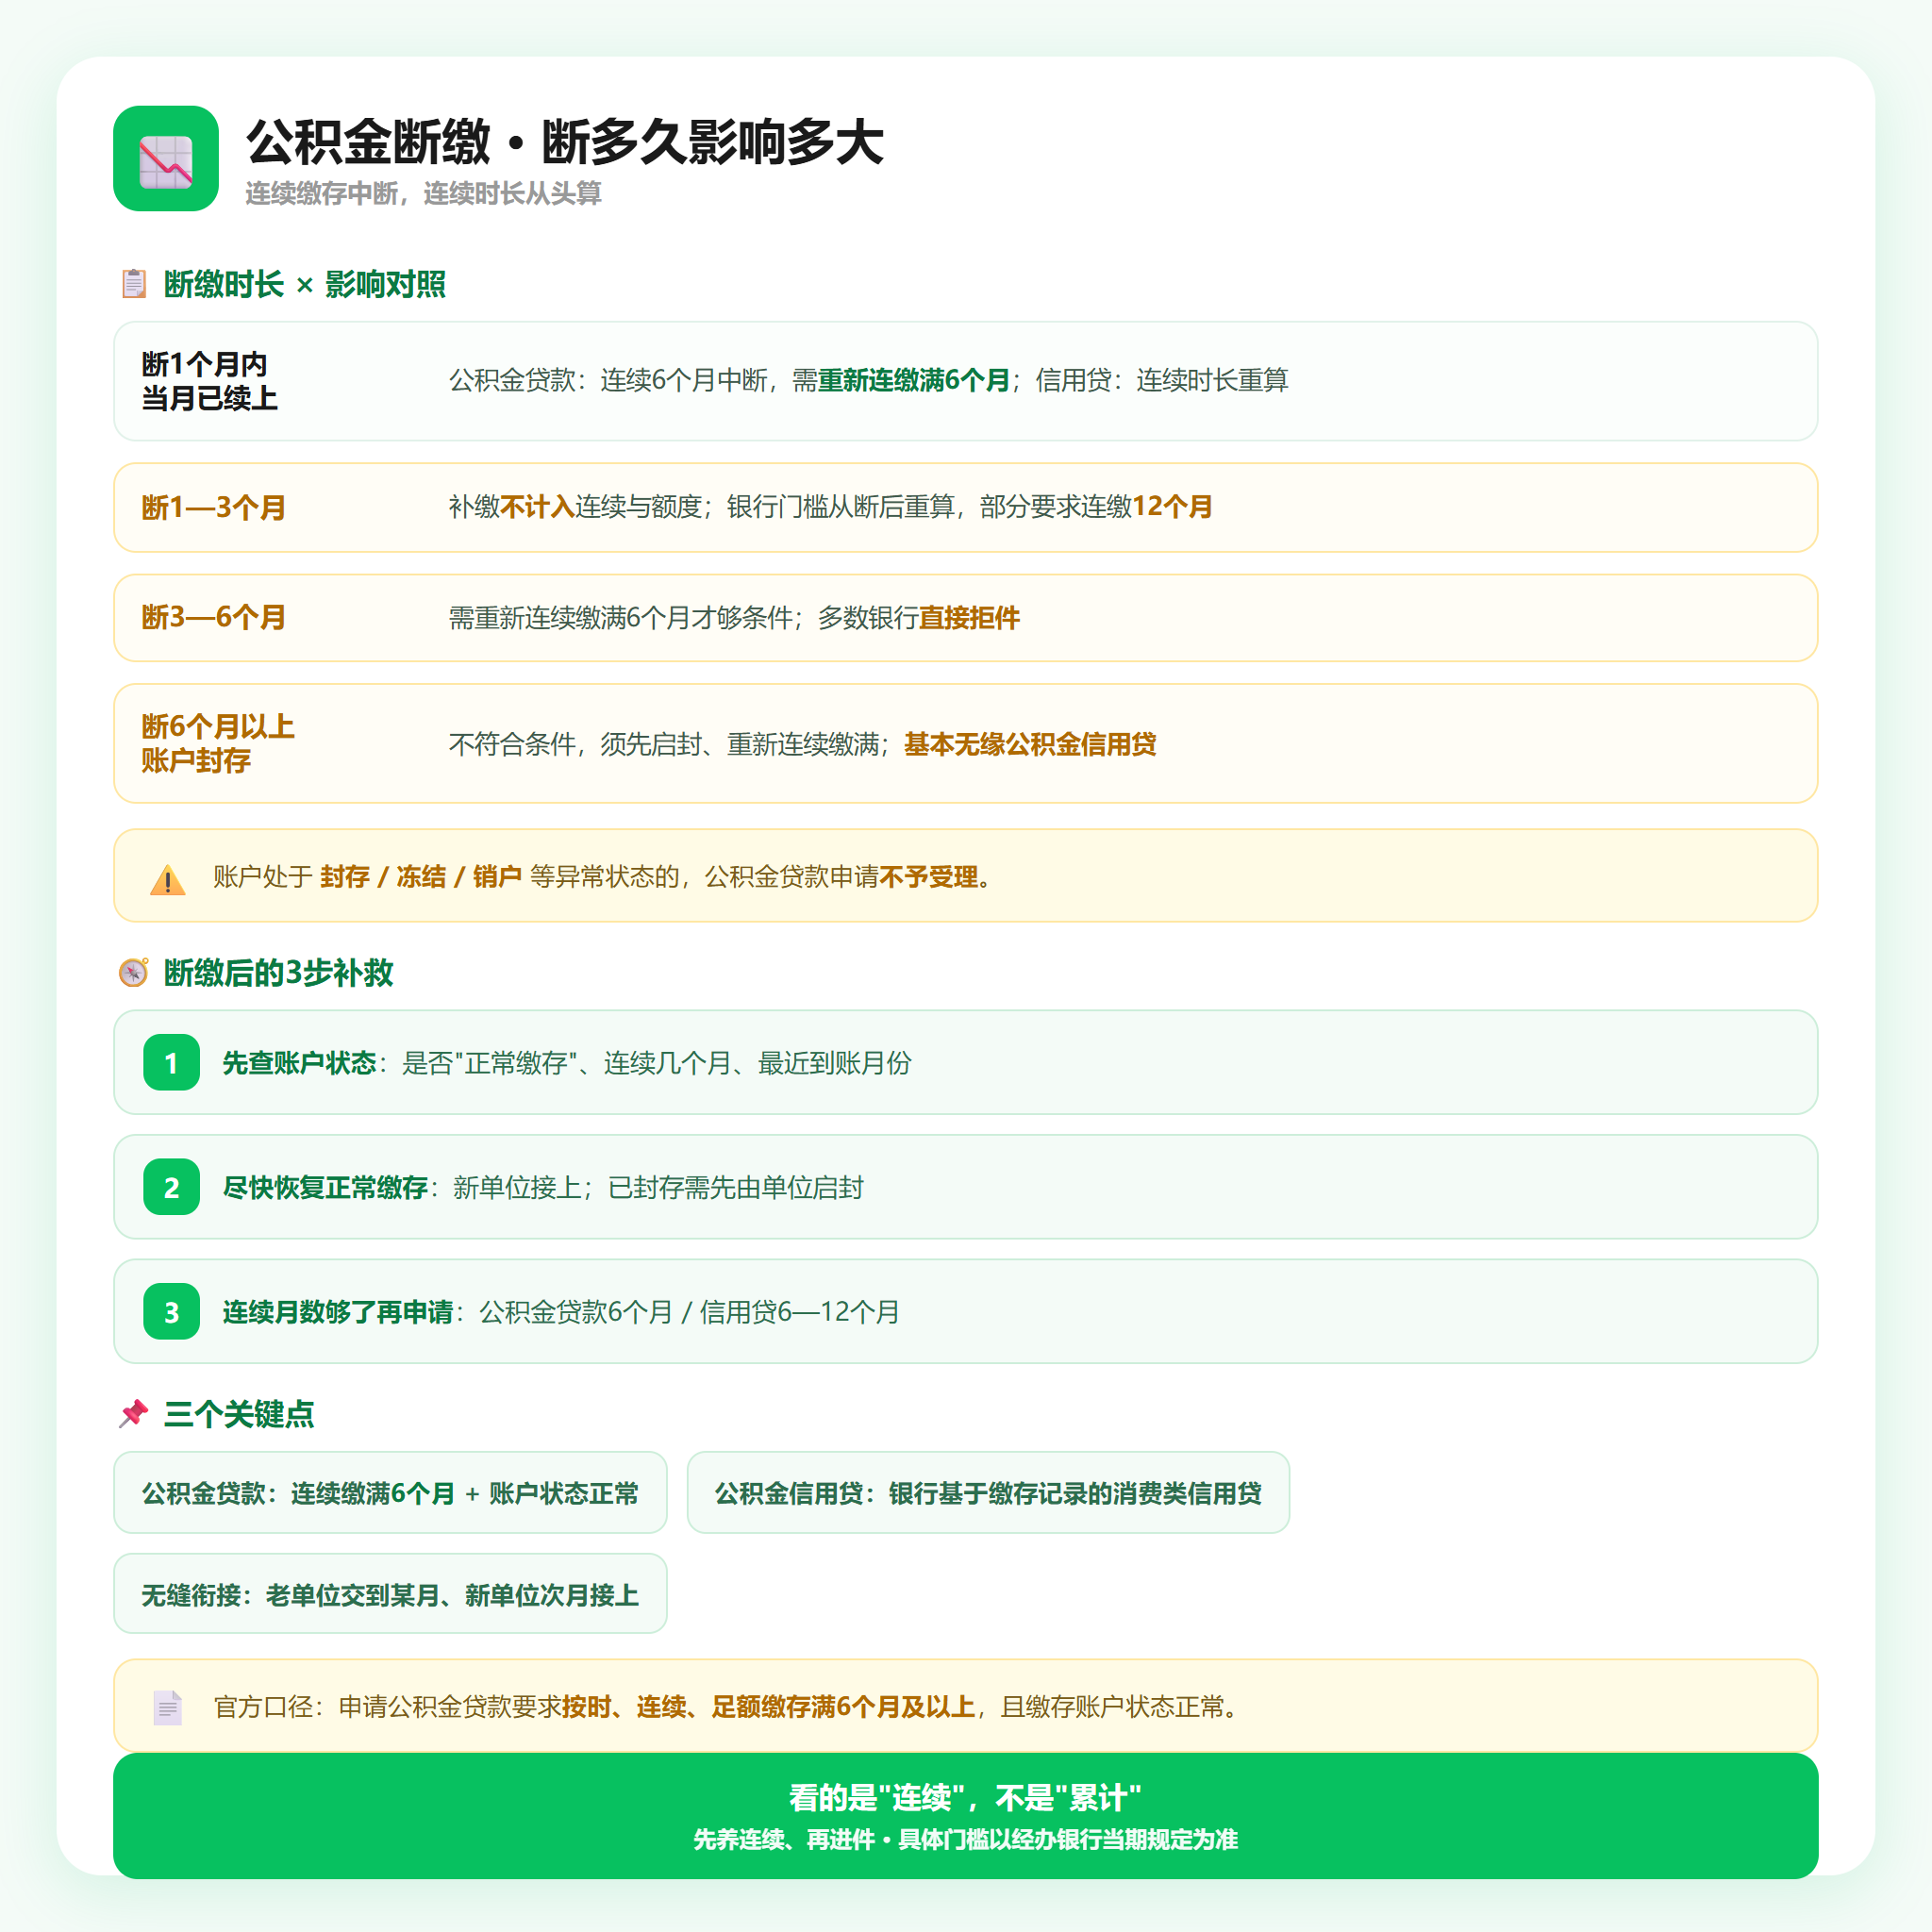
二、公积金断缴断多久、影响多大:一张表看清
同样是断缴,断一个月和断半年,完全是两码事。下面这张表,建议对照自己的情况看:
| 断缴情况 | 公积金贷款(公积金中心) | 公积金信用贷(银行) | 账户状态 | 补救难度 |
|---|---|---|---|---|
| 断1个月内、当月已续上 | 连续6个月中断,需重新连缴满6个月 | 连续时长重新起算,多要求连缴6个月 | 正常 | 较低 |
| 断1—3个月 | 同上,且补缴不计入连续与额度 | 门槛从断后重算,部分银行要求连缴12个月 | 可能封存 | 中等 |
| 断3—6个月 | 需重新连续缴满6个月才够条件 | 多数银行直接拒件 | 多为封存 | 较高 |
| 断6个月以上/账户封存 | 不符合条件,须先启封、重新连续缴满 | 基本无缘公积金信用贷 | 封存/停缴 | 高 |
三个关键点:
- 账户状态很关键。官方明确:缴存账户处于封存、冻结、销户等异常状态的,公积金贷款申请不予受理。断缴后账户往往会变成"封存"。
- 公积金贷款和公积金信用贷是两回事。前者是公积金中心发放的住房贷款,后者是银行基于你的公积金缴存记录给出的消费类信用贷。两者门槛不同,但都看重"连续"。
- 换工作"无缝衔接"最稳。老单位交到某个月、新单位紧接着下个月接上,账户没有空档,一般才算连续。
(说明:银行端的具体门槛,各家松紧不一,以经办银行当期规定为准,上表为行业普遍口径。)
三、两个最容易搞错的误区:补缴 ≠ 恢复
这是全文最想强调的一点。
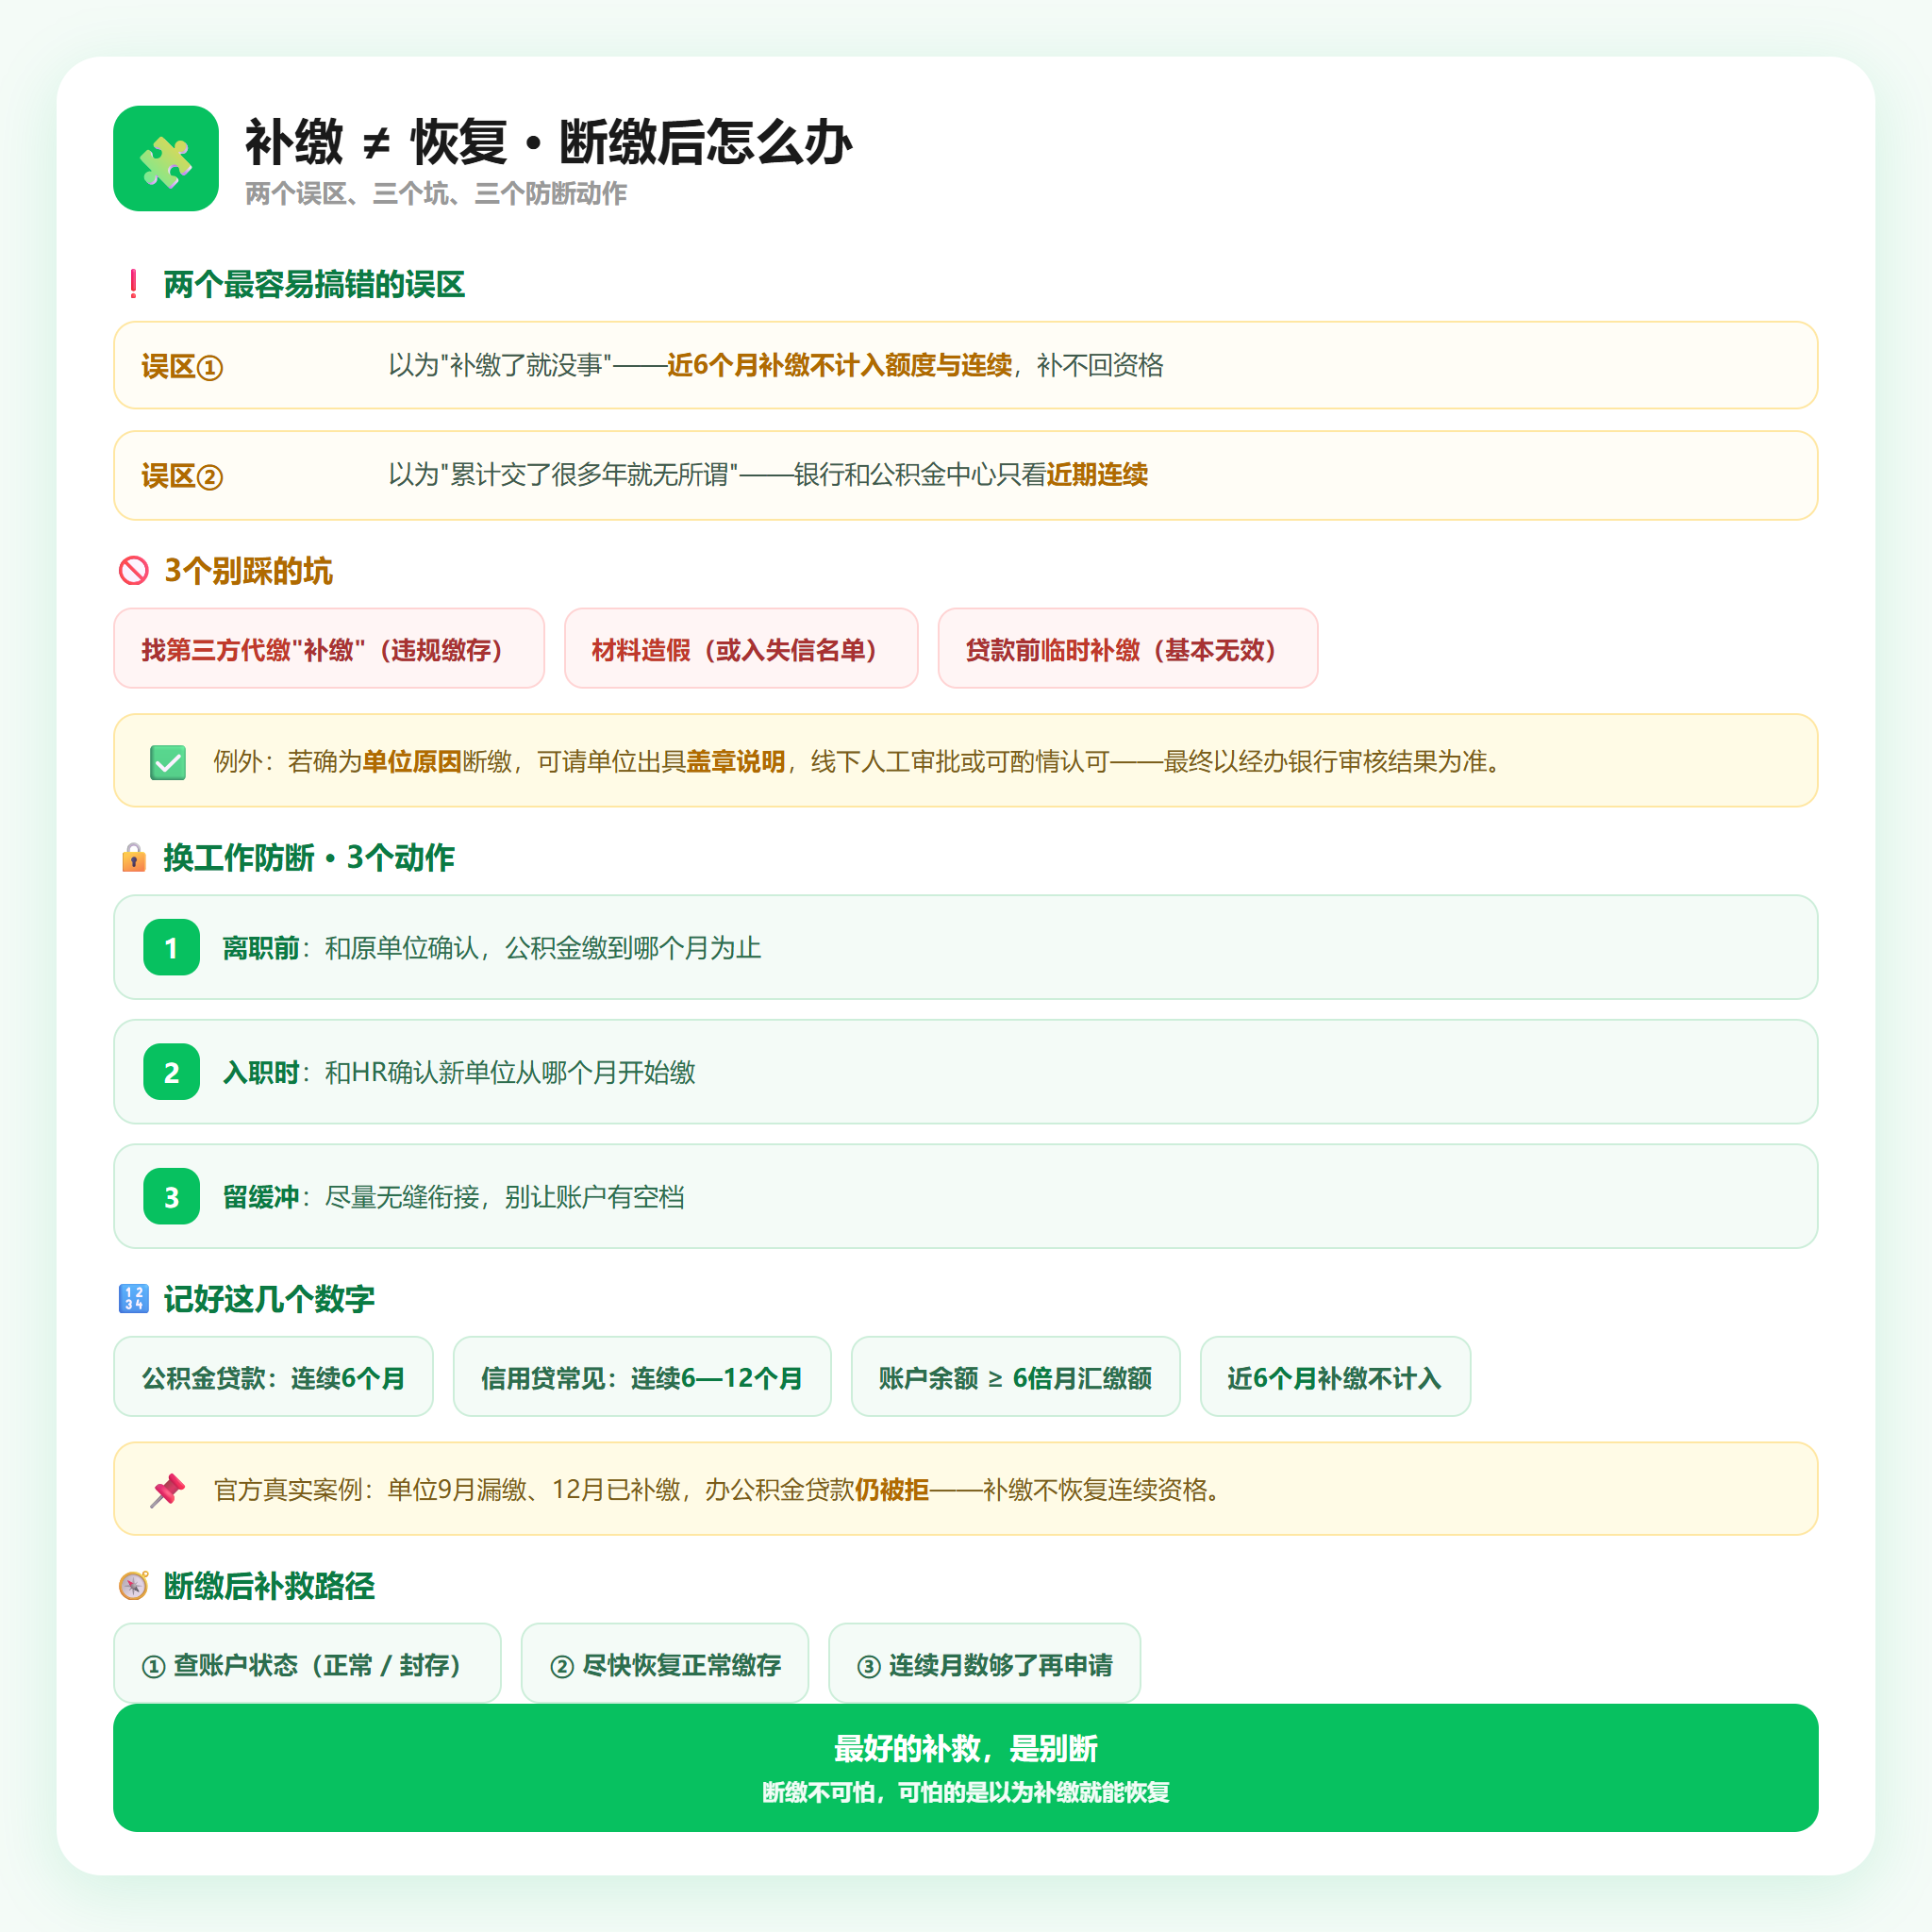
误区一:断缴了,把钱补上就万事大吉。
事实是——补缴基本不能"抹掉"断缴记录。
武汉住房公积金管理中心有明确口径:近6个月内补缴的住房公积金,不参与公积金贷款额度计算;计算缴存时间时,也是按实际汇缴次数(不含一次性补缴)来算。换句话说:补缴能把账户余额补上,但补不回"连续缴存"这个资格。
误区二:我累计交了很多年,断一两个月无所谓。如前所述,银行和公积金中心看的是近期连续。累计年限在"连续性"这个维度上,几乎不顶用。
四、公积金断缴后怎么补救:3步走 + 3个别踩的坑
3步补救:
- 先查账户状态。打开"武汉公积金"APP或微信公众号,看三样东西:账户是不是"正常缴存"(不是封存)、当前连续正常缴存了几个月、最近一次缴存到账是哪个月。心里有数,再谈申请。
- 尽快恢复正常缴存。如果是换工作断的,让新单位尽快把缴存接上;如果账户已封存,需先由单位办理启封。个人通常无法自行补缴,补缴一般要走单位渠道。
- 攒够"连续月数"再申请。别刚续上两三个月就急着去申。公积金贷款要连续满6个月;公积金信用贷常见门槛是连续6个月,严一些的银行要求12个月。先养连续、再进件,比被拒一次强得多。
3个别踩的坑:
- ❌ 找第三方代缴公司"补缴"。非实际用工单位缴存,属于违规缴存,很多银行和公积金中心直接不认,还可能影响后续申请。
- ❌ 材料造假。伪造劳动合同、单位证明去"凑"连续记录,一旦查出,可能被纳入失信名单,后果很重。
- ❌ 贷款前临时补缴。官方口径是补缴不计入连续、不参与额度核算,临时抱佛脚基本无效。
五、最好的补救是别断:换工作衔接的3个动作
- 离职前:和原单位确认,公积金缴到哪个月为止。
- 入职时:和HR确认新单位从哪个月开始缴、会不会有空档。
- 留缓冲:尽量让两段缴存"无缝衔接",哪怕只有一个月空档,也尽量请单位尽早接上。
对自由职业者、灵活就业人员也一样:武汉对灵活就业人员有单独的公积金缴存、贷款通道,但同样看重账户状态和缴存义务的履行。一旦停缴,影响的是账户资格,不是"以后再交就行"。
相关推荐
· 想知道自己为什么被拒?看《武汉公积金信用贷为什么被拒?6大类原因逐条自查》——先排雷、再申请。
· 征信也有"连续"逻辑,别踩坑:看《征信花了怎么办?查询次数太多5个自检点》。
· 提取公积金会不会影响额度?看《提取公积金会影响信用贷额度吗?住房贷款看余额、信用贷看基数》。
Q:我公积金断过2个月,新单位现在连续交了3个月,能申请公积金信用贷吗?
A:大概率还不够。银行通常要求当前连续正常缴存6个月以上,部分更严的银行要12个月,你现在连续月数是3个月,多数银行进件时系统会卡。建议先再稳定缴几个月,同时把账户状态、负债和查询次数一并理顺,等连续月数达标再申请。具体门槛以经办银行当期规定为准,也别急着"广撒网"——被拒一次就会多一条查询记录。
写在最后
公积金断缴这件事,说到底是一个"连续性"问题:不是看你交了多少年,而是看你最近稳不稳。断过不要慌,但也别迷信"补缴就能恢复"。
想知道自己的公积金缴存情况对应哪些方向、武汉公积金信用贷怎么申请更稳妥,可以先在优财智选做一次免费评估,把账户状态、连续月数、基数、负债这几项理清楚,再决定要不要进件。理性规划,比盲目申请强得多。