武汉公积金信用贷为什么被拒?6大类原因逐条自查:缴存、单位、征信、查询、负债、用途,申请前先对一遍
🔍武汉公积金信用贷为什么被拒?
6大类原因逐条自查:缴存、单位、征信、查询、负债、用途
优财智选 · 武汉本地融资信息咨询服务品牌
老周在武汉一家国企做技术,公积金缴存基数 1 万 2,工资走代发,工作五年没换过,征信上连一次逾期都没有。他来找我的时候一脸不解:"我这条件申请武汉公积金信用贷,不是应该顺顺当当吗?怎么系统直接给了个'综合评分不足'?"
我问了他三个问题:半年内点过几次"测额度"?信用卡平时刷到几成?名下还有几笔没结清的小额网贷?他愣了一下——每一条都答不上来。
这就是很多人对公积金信用贷最大的误会:以为"有公积金就能贷"。其实银行看的从来不是单一条件,而是一整套数据。今天这篇,把公积金信用贷被拒的 6 大类原因拆开讲,你可以一条条对着自己排查。
有公积金是加分项,不是通行证
一、先搞清楚:公积金信用贷到底在"看"什么
银行把公积金缴存记录当成两件事的证明:一是你的收入水平(看缴存基数),二是你的工作稳定性(看连续缴存时间和单位)。所以公积金是"加分项",但绝不是"通行证"。真正决定批不批的,是公积金数据叠加征信、负债、查询记录后的综合评分。
这里先分清两个最容易混淆的产品:公积金住房贷款是买房用的,由住房公积金管理中心委托银行发放;公积金信用贷是个人消费用的,由商业银行发放,凭的是你的缴存记录和信用状况。本篇讲的是后者。
二、6 大类被拒原因,逐条对照自查
| 类别 | 常见被拒点 |
|---|---|
| ① 缴存类 | 连续缴存不足(半年为基本门槛,普通单位多要求满一年)、基数偏低、近期断缴/封存、第三方代缴或挂靠 |
| ② 单位性质类 | 银行有"白名单",机关/事业单位/国企/上市/知名企业评分更高;普通私企也能办,门槛相对高 |
| ③ 征信硬门槛 | 当前逾期未结清、近 2 年"连三累六"、呆账/代偿/强制执行、失信被执行人——一票否决 |
| ④ 查询次数类 | 近 2 个月贷款审批类查询超标(多数银行 ≤4 次,部分放宽至近 3 个月 6-8 次) |
| ⑤ 负债结构类 | 月供/月收入超 50% 红线;信用卡使用率长期超 70%-80%;未结清小额网贷笔数过多;对外担保计入隐性负债 |
| ⑥ 用途与大数据类 | 用途填得含糊或明显违规(购房/炒股/投资/还贷);涉诉未结案等大数据问题 |
③ 征信硬门槛是最"硬"的一条。当前有逾期未结清的、近两年出现"连三累六"(连续 3 期逾期或累计 6 次逾期)、有呆账或代偿记录、被列入失信被执行人名单的,基本直接卡死。武汉市公积金中心此前也公开过一份"不予受理"清单,把失信、呆账代偿、逾期未还清、近 24 个月连三累六等情形都列了进去(来源:极目新闻,2026-07-14)。
④ 查询次数类最容易被忽视——你每申请一次贷款或信用卡,征信上就多一条"硬查询"(贷款审批、信用卡审批、担保资格审查)。查得太密,系统会判定你"资金紧张、到处借钱"。武汉多数银行的口径是近 2 个月贷款审批类查询不超过 4 次,部分银行放宽到近 3 个月 6-8 次,资质特别好的可以到 10 次左右(各家口径不同,以经办银行规定为准)。
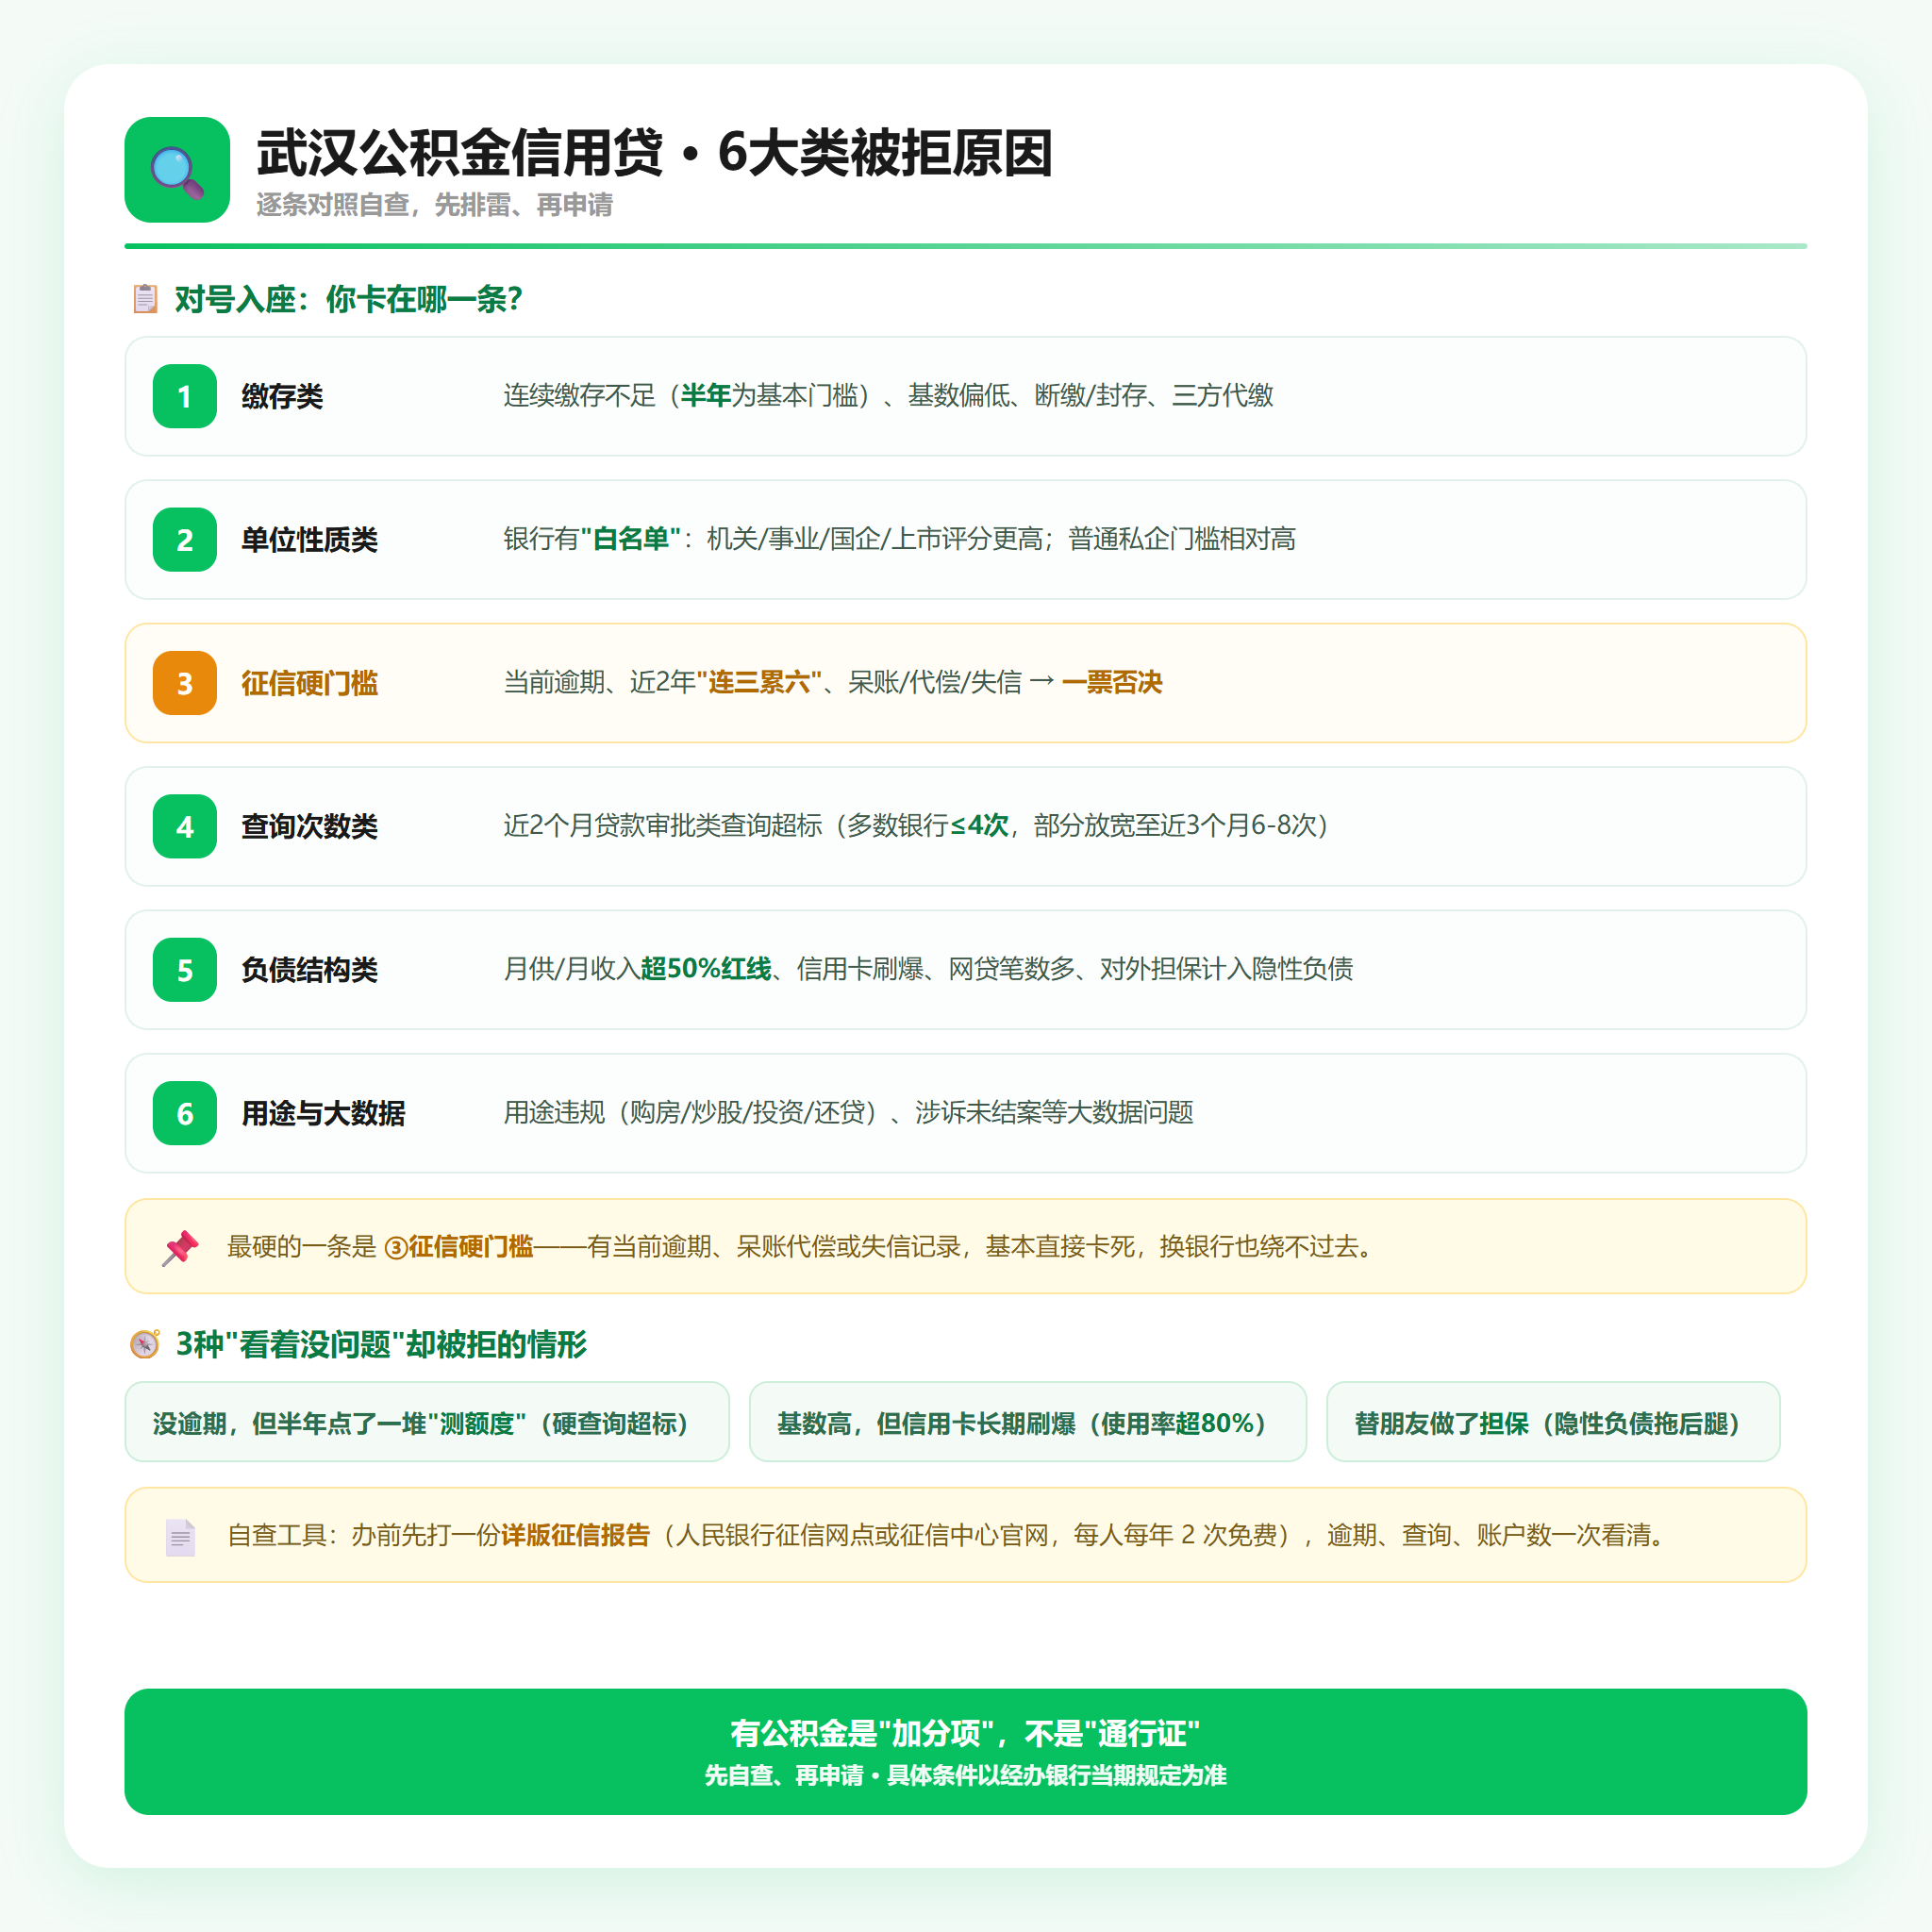
6 大类被拒原因 · 逐条自查对照
三、3 种"看着没问题却被拒"的常见情形
· 情形一:从没逾期,但半年内点了一堆"测额度"。每次点击都可能留下硬查询,次数一多,系统直接判定你资金紧张。老周就踩了这个坑。
· 情形二:公积金基数高,但信用卡长期刷爆。没有逾期不代表负债率健康。信用卡使用率长期超 80%,会被认定"过度依赖信用卡",触发风控红线。
· 情形三:替朋友做了担保。被担保的贷款没结清,这笔担保就挂在你名下,算你的隐性负债,同样会拖累审批。
四、被拒之后,先别急着换下一家
很多人一被拒就马上换平台、换银行再试——这是最伤征信的做法,每申请一次就多一条查询,越试越难。正确的顺序是:
1. 停手养护:暂停所有贷款和信用卡申请,给征信 3-6 个月的冷静期,查询记录的影响会逐步减弱;
2. 降负债:先结清几笔小额网贷,把信用卡使用率压到 50% 以内;
3. 核对缴存:确认公积金连续缴存时间和基数达标,单位与缴存单位一致。
还有 3 件事千万别做:花钱找人"修复征信"(正规征信记录无法人为消除)、伪造流水或收入证明(查实直接进黑名单)、随意注销用了多年的老信用卡(长期合规用卡本身是信用积累)。
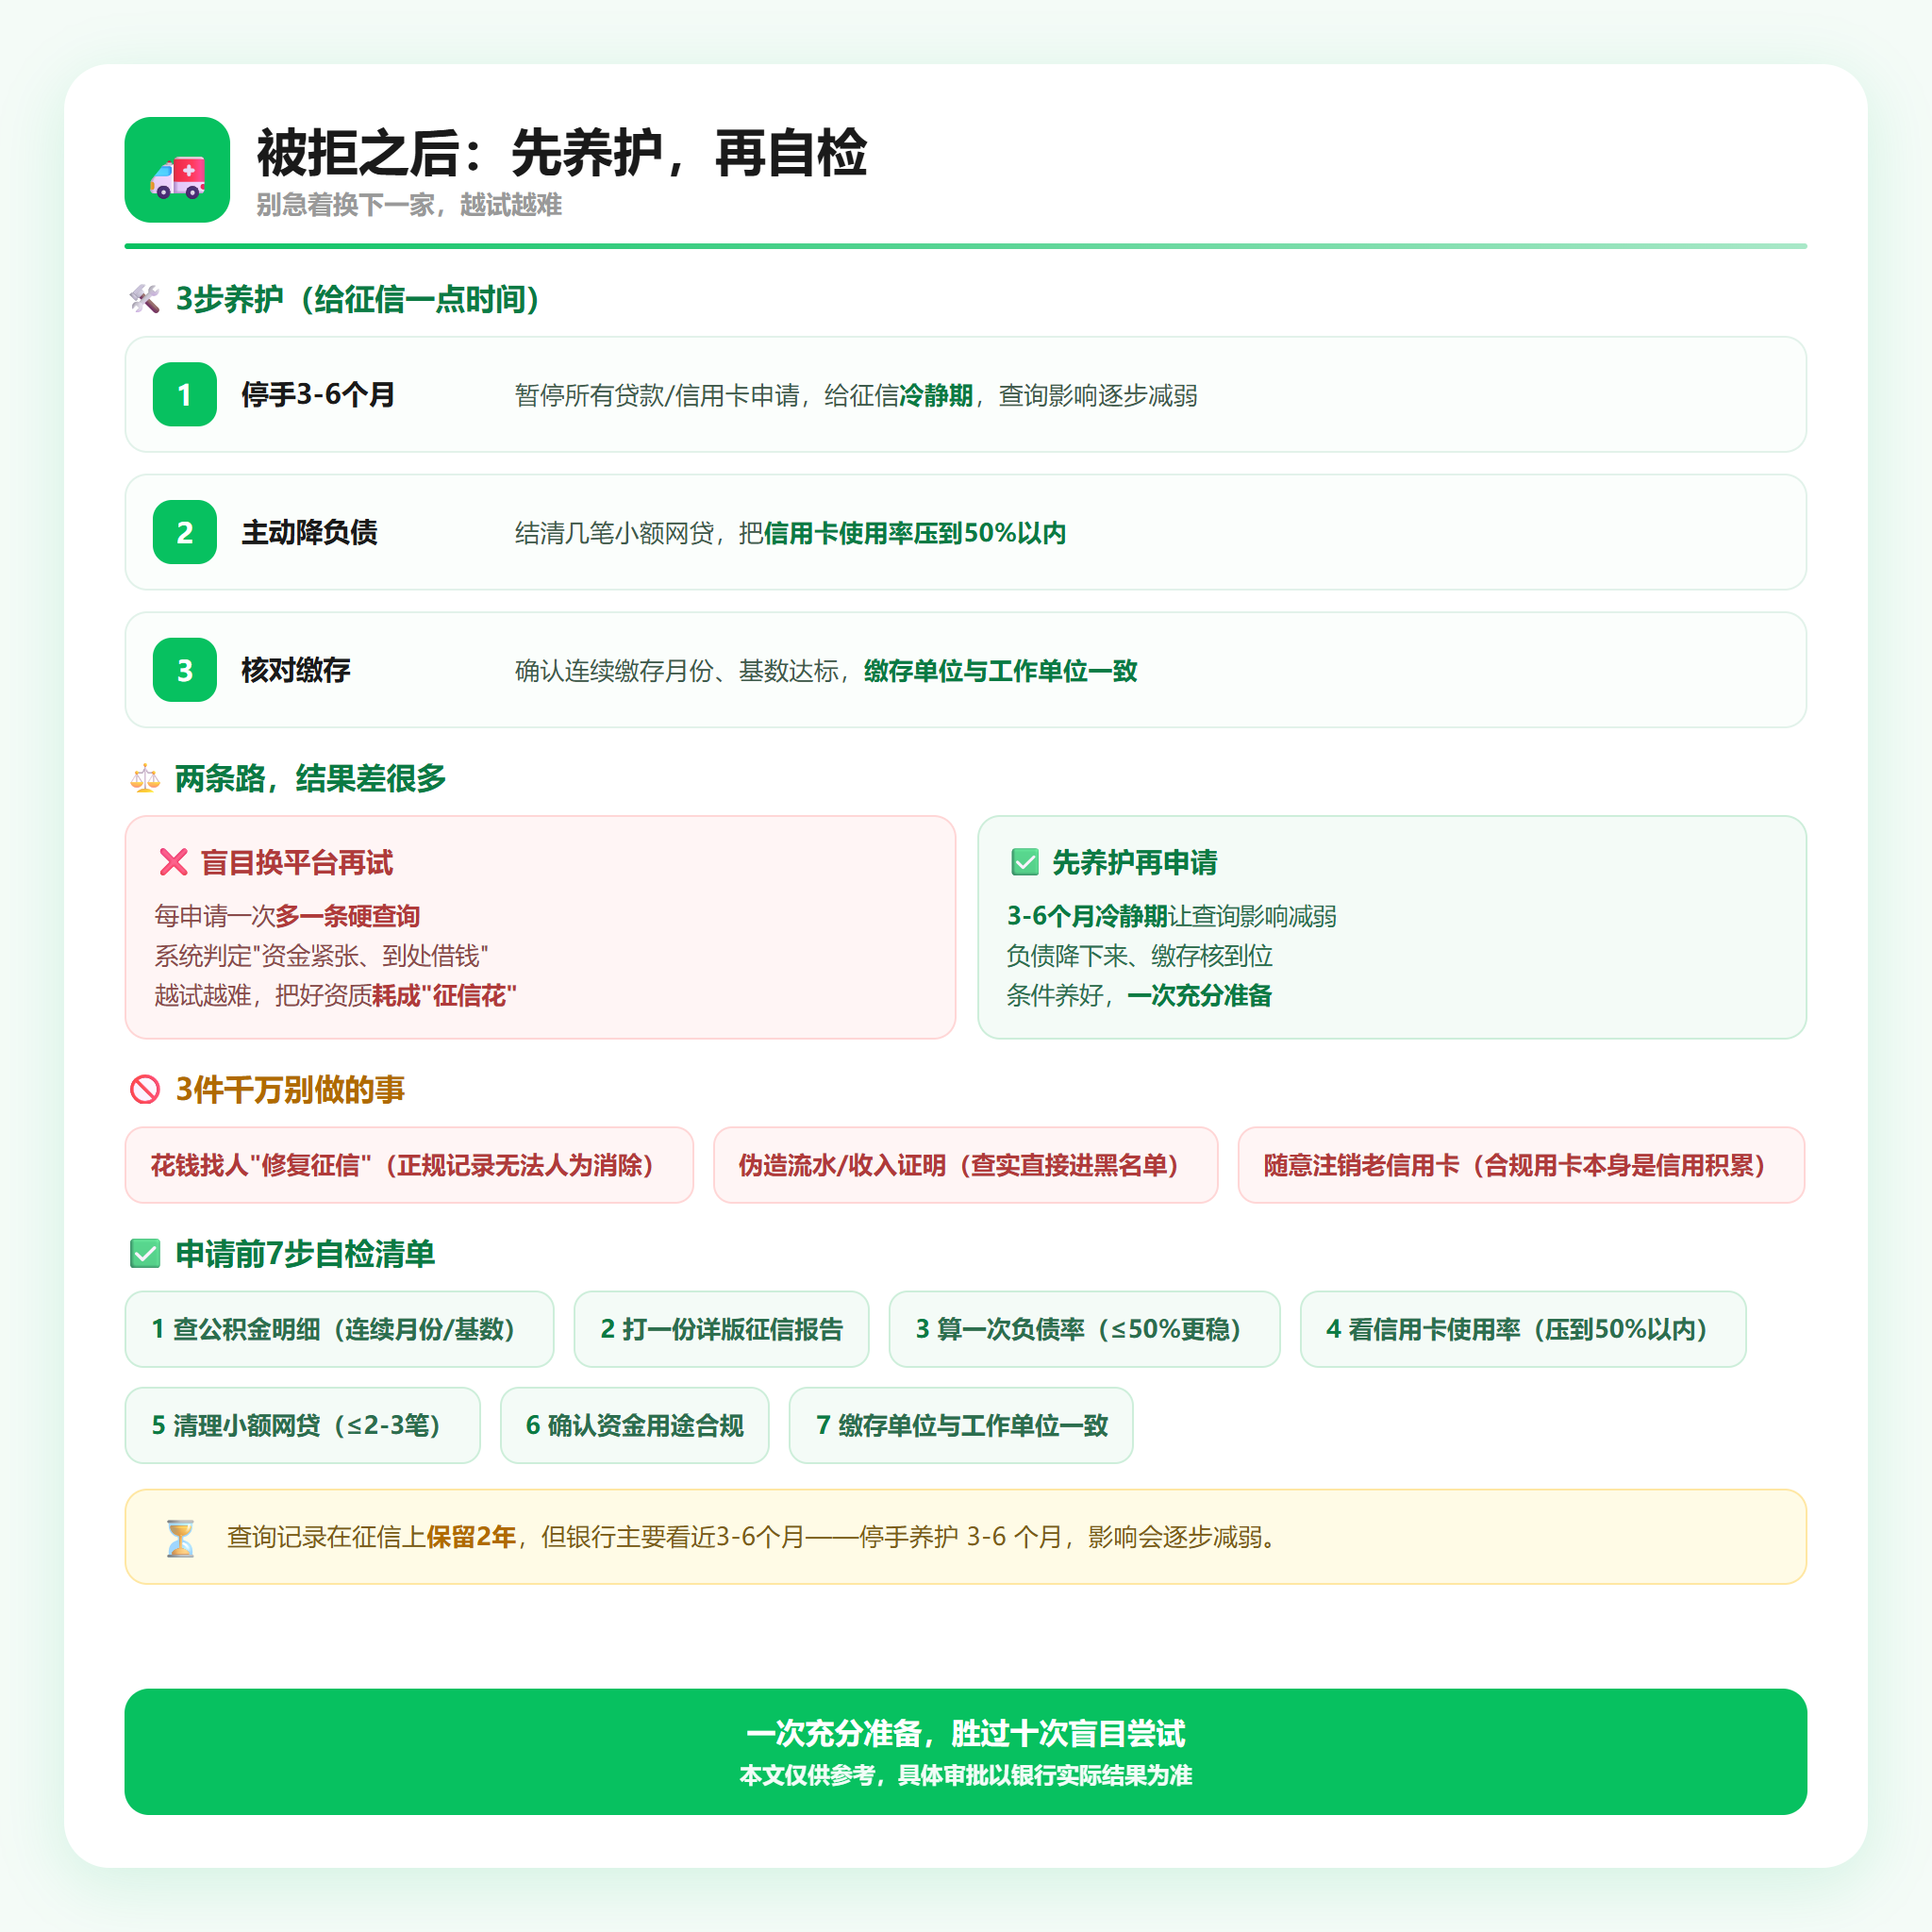
被拒后的养护动作 · 申请前 7 步自检清单
五、申请前 7 步自检清单
1. 打印公积金缴存明细,核对连续缴存月份、缴存基数;
2. 打一份详版征信报告(人民银行征信网点或征信中心官网),重点看逾期、查询、账户数;
3. 算一次负债率(每月还款 ÷ 月收入),控制在 50% 以内更稳妥;
4. 看信用卡使用率,压到 50% 以内;
5. 清理小额网贷,未结清笔数控制在 2-3 笔以内;
6. 确认资金用途合规(装修/购车/教育/医疗等);
7. 确认缴存单位与工作单位一致,无断缴、封存。
💡 融资问答
Q:我公积金缴存基数挺高,为什么申请武汉公积金信用贷还是没额度?
A:基数高只是加分项,不是决定项。银行还会看你的连续缴存时间、单位性质、征信查询次数、负债率和信用卡使用率。常见情况是"基数够,但查询次数超了"或"负债率触线"。建议先打一份详版征信报告,把这几项逐条对一遍,再决定是否申请。想系统了解武汉公积金信用贷的申请条件,可以到优财智选官网 www.youcaizx.com 免费评估。
相关推荐:
· 《公积金信用贷、公积金贷款、商转公到底啥区别?一张表看懂》(近期更新)· 《借钱前先自查征信:查询次数、征信花了的 5 个自检点》
· 《武汉房子抵押贷款全流程 8 步拆解》(10-10)
先把缴存、征信、查询、负债理清楚,再决定要不要申请。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选|武汉本地融资信息咨询服务品牌,不充当放款主体。数据来源:公开市场信息、武汉市公积金中心公开信息(经极目新闻 2026-07-14 报道),均为 2026 年 10 月时点整理,具体以经办银行当期规定为准。