🏠武汉房子抵押贷款全流程8步拆解:每步交什么材料、花多少钱、卡在哪(附4个高频拒因)
🏠武汉房子抵押贷款全流程8步拆解
每步交什么材料、花多少钱、卡在哪(附4个高频拒因)
优财智选 · 武汉本地融资信息咨询服务品牌
上周,一位武汉的读者老陈找到我。他在光谷有套房子,最近家里装修、孩子又要出国,想用房子周转一笔钱。自己跑了两家银行,材料递上去都被退回来——一次说"共有人没签字",一次说"流水对不上、用途说不清"。他有点泄气:武汉房子抵押贷款流程,真有这么难吗?
其实流程本身不复杂,难的是每一步都有几个容易踩空的地方。今天我把武汉房产抵押贷款的8个步骤,连同每一步要交的材料、大概花多少钱、最容易卡在哪,一次给你捋清楚。自己办,也能少跑几趟冤枉路。
房子是押品,审批的是人,卡壳最多的是用途
一、先看懂:房产抵押贷款,银行本质在看这三样
很多人一上来就问"我能贷多少",其实顺序反了。房产抵押贷款说到底是拿房子当担保物向银行借钱,房子只是"押品",银行真正要判断的是下面三件事:
人:征信有没有硬伤(近两年有没有连续逾期、查询是不是太频繁)、收入稳不稳定、现有负债高不高。人的资质决定了银行敢不敢借、借多少。
房:产权清不清晰、有没有查封、有几个共有人、房龄多少、在不在武汉可受理的区域。房子决定了"万一还不上,银行能不能顺利处置"。
用途:钱拿去干什么,必须合规。这也是2026年被查得最严的一环——资金一旦流入楼市、股市,被银行贷后核查发现,是要提前收回贷款的。
记住一句话:房产抵押贷款,抵押的是房子,审批的是人,卡壳最多的是用途。把这三样理顺,流程自然顺。
二、武汉房产抵押贷款的8步全流程
下面按实际办理顺序拆开。每一步都标了大概耗时、要准备什么、容易卡在哪。不同银行细节有差异,但主线一致。
| 步骤 / 耗时 | 要做什么 · 容易卡在哪 |
|---|---|
| 1. 自查与选机构 约1-3天 |
查产权(权利人/共有形式/查封)、查征信;再挑1-2家匹配机构。别广撒网申请,每次都留查询记录。 |
| 2. 准备材料 约1-2天 |
身份证、户口本、婚姻证明、征信报告、近6个月流水、收入证明;不动产权证、无查封证明。已婚配偶一并准备。 |
| 3. 提交申请 + 面签 约1天 |
已婚家庭一般夫妻双方共同到场签字——最易被忽略、也最易退件的一环。 |
| 4. 房产评估 约1-3天 |
第三方评估机构上门,看地段/房龄/楼层/装修。评估价直接决定能贷多少。 |
| 5. 银行审批 约3-7个工作日 |
综合征信/流水/评估报告审批。可能接到电话回访(电核),回答要和材料一致。 |
| 6. 抵押登记 约1-5天 |
武汉支持银行全程网办;顺位抵押/带押过户等复杂情形需到不动产所在地窗口办理。 |
| 7. 银行放款 约1-3天 |
按受托支付要求,资金通常打到约定第三方账户,用于核实真实用途。 |
| 8. 结清后解押 别忘 |
还清后办抵押注销登记。否则卖房、再贷款时才发现房子还挂着"抵押状态"。武汉同样支持全程网办。 |
整条流程正常约10-20个工作日(以银行实际安排为准),加急情况下可能更快。
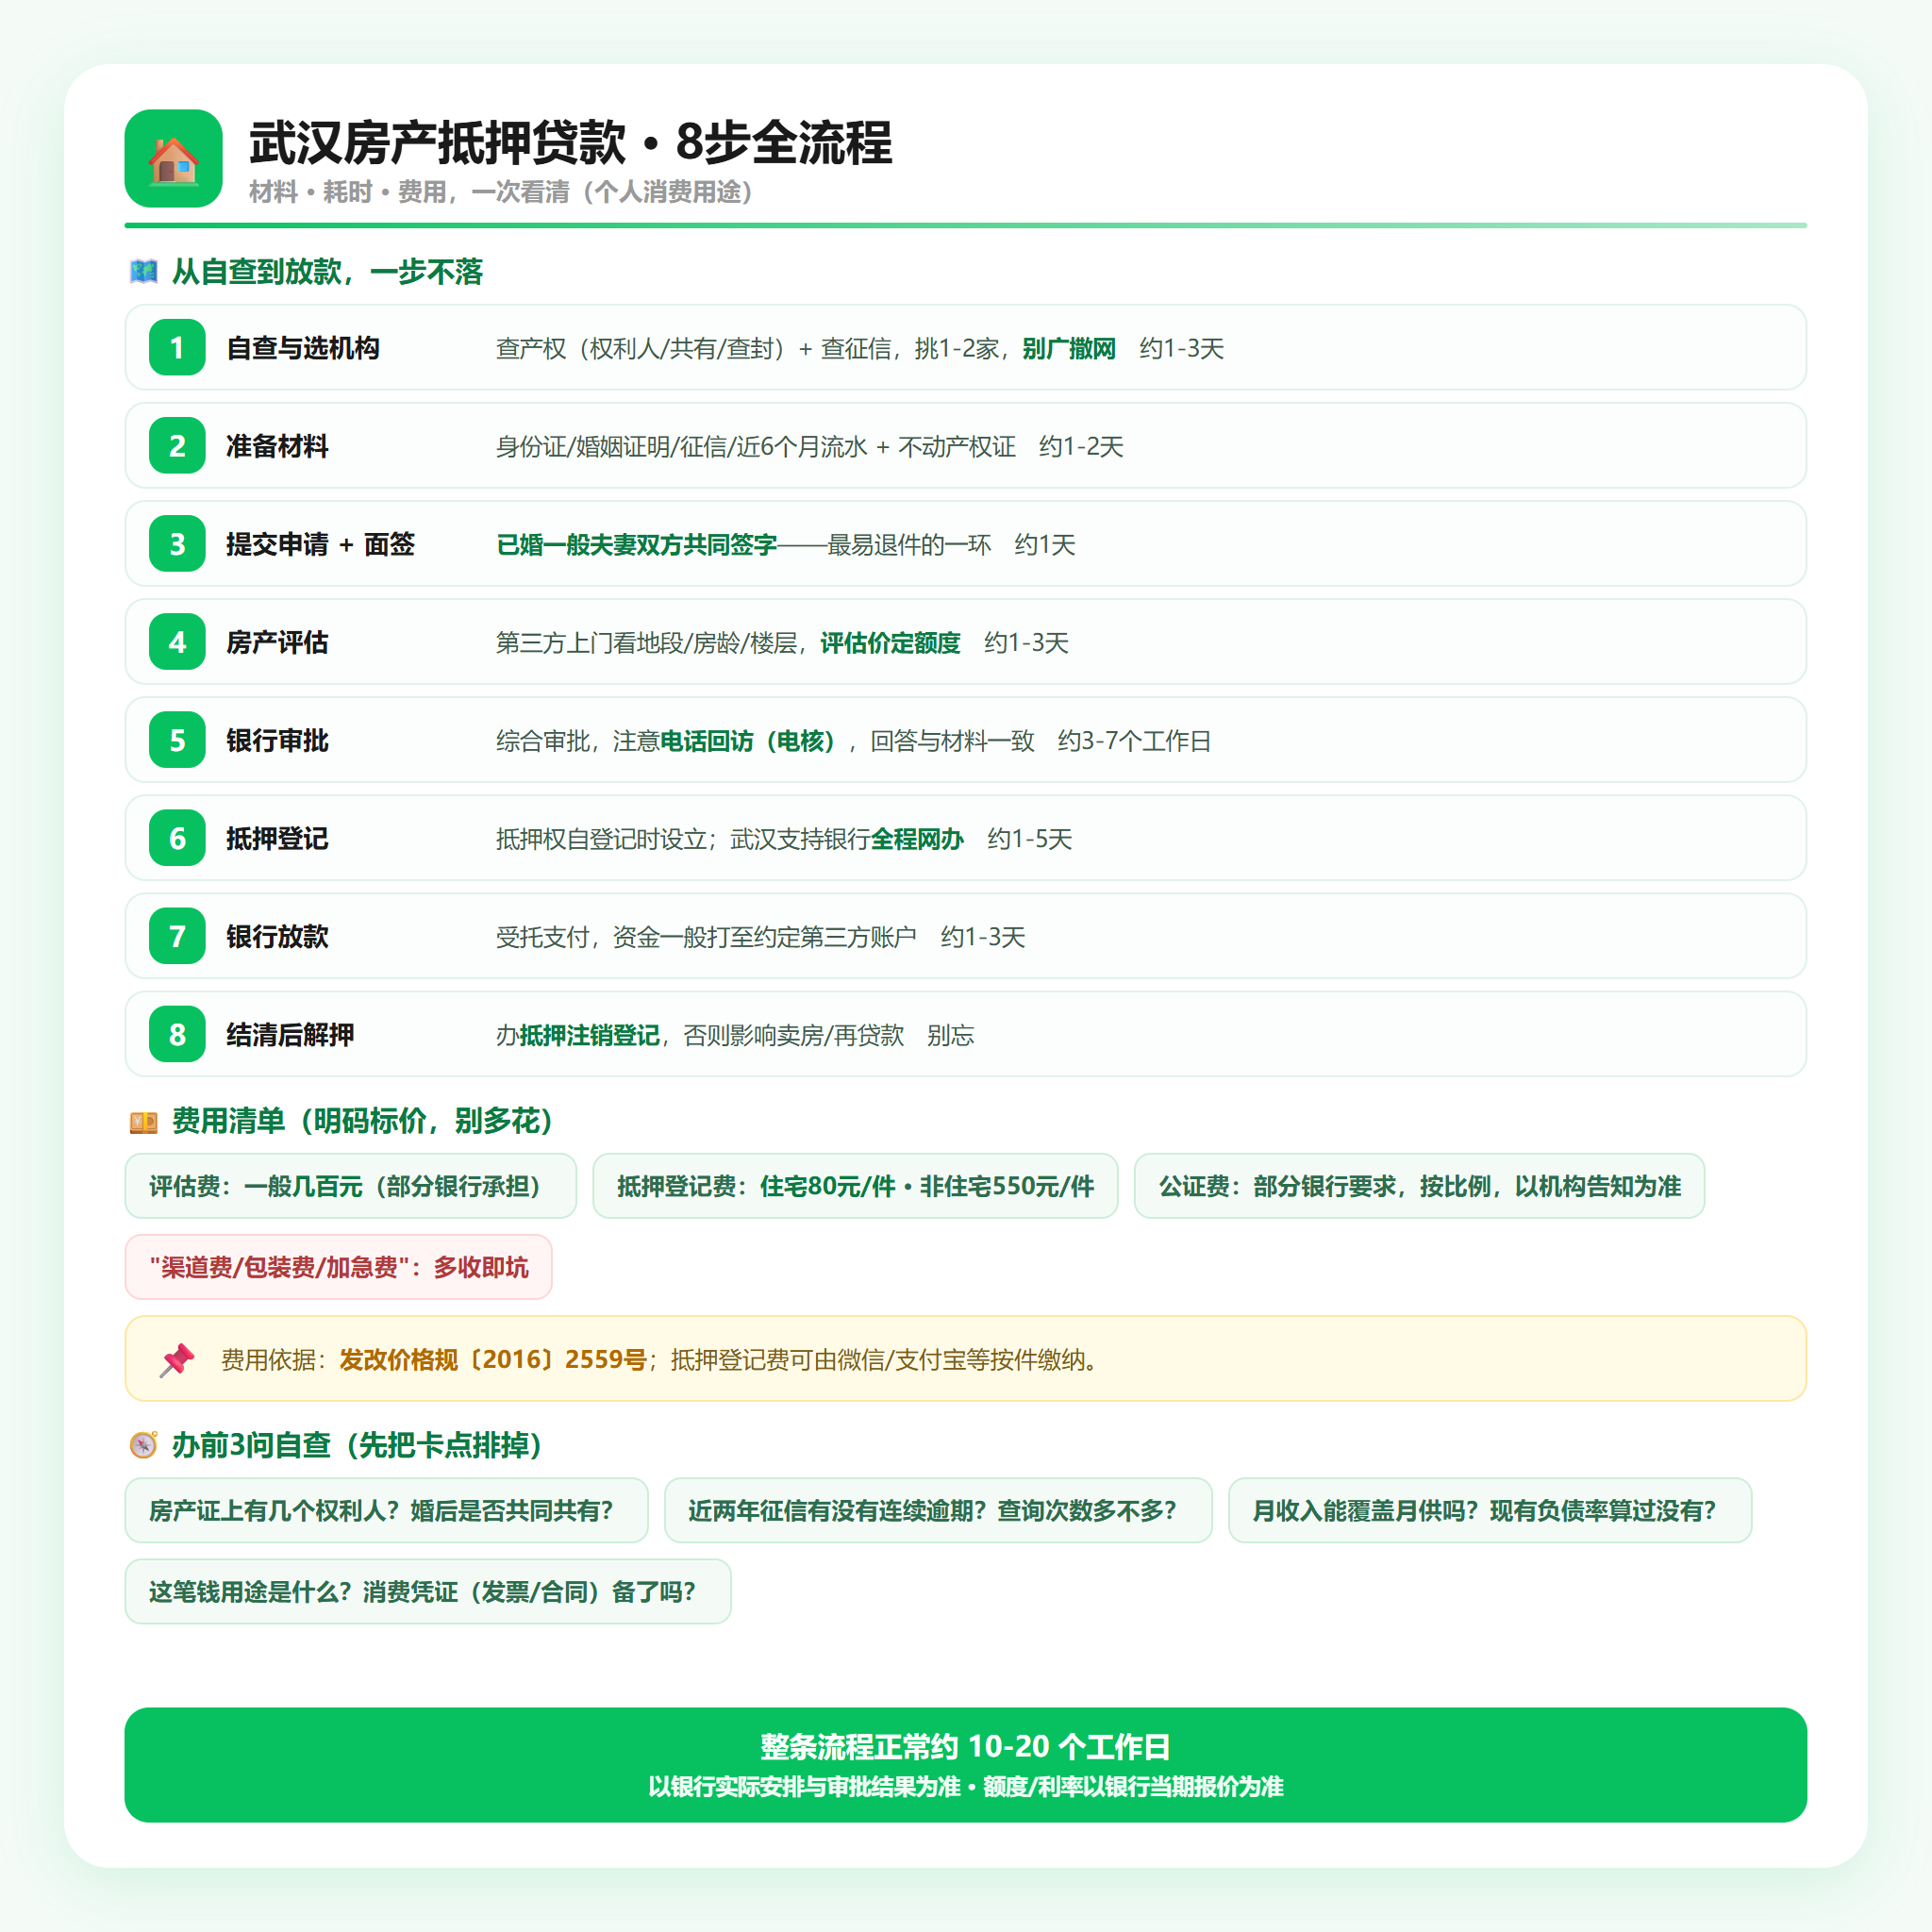
武汉房产抵押贷款8步流程 · 材料/耗时/费用一览
三、哪类人适合办、哪类人先别急着办
比较适合的三种情况:
1. 名下有全款房,或房贷已还得差不多、剩余空间较大的房子;
2. 需要的是一笔较大额、期限较长的资金,比如装修、子女教育、家庭大额消费;
3. 收入稳定、征信干净,愿意接受"评估+登记"这套规范流程。
建议先缓一缓的三种情况:
1. 房龄偏大或房产类型特殊——多数银行受理房龄25-30年以内的住宅,超限的要么受理机构少、要么成数打折;
2. 产权不清晰——共有人没理清、涉及继承未过户、有未成年人份额的房产,这些不是补材料能解决的;
3. 征信有明显硬伤、又没有稳定还款来源——与其硬申被拒、白白多几次查询记录,不如先把征信和现金流养一养。
四、武汉房子抵押贷款为什么被退件:4个高频拒因 + 4个避坑提醒
4个最常见的拒因:
· 电核答错:公司名称、地址、贷款用途答得和材料对不上;
· 流水不足:月收入覆盖不了月供,或负债率偏高;
· 共有人未签字:房产证只写了一个人,就以为能单独抵押,结果被退件;
· 房龄或房产类型不符:超出银行受理范围。
4个避坑提醒:
1. 别信"保证能批""当天放款"——审批权在银行,凡是拍胸脯保证结果的,先打个问号;
2. 费用先问清:抵押登记费明码标价——住宅80元/件、非住宅550元/件(依据:发改价格规〔2016〕2559号);评估费一般几百元,部分银行承担。中介张口要的"渠道费""包装费""加急费",多收就是坑;
3. 资金用途别碰楼市股市:保留好消费凭证(发票、合同),被贷后核查发现违规使用,可能被提前收贷;
4. 关于"用房产抵押贷去置换高息网贷":最近不少人问这条路。提醒一句——这本质是"以债换债",得先把两边的年化综合融资成本算清楚、评估自己长期还款能力,别为了短期周转,把家里唯一的住房押进去。任何方案都要看清总成本,而不是只看眼前压力。
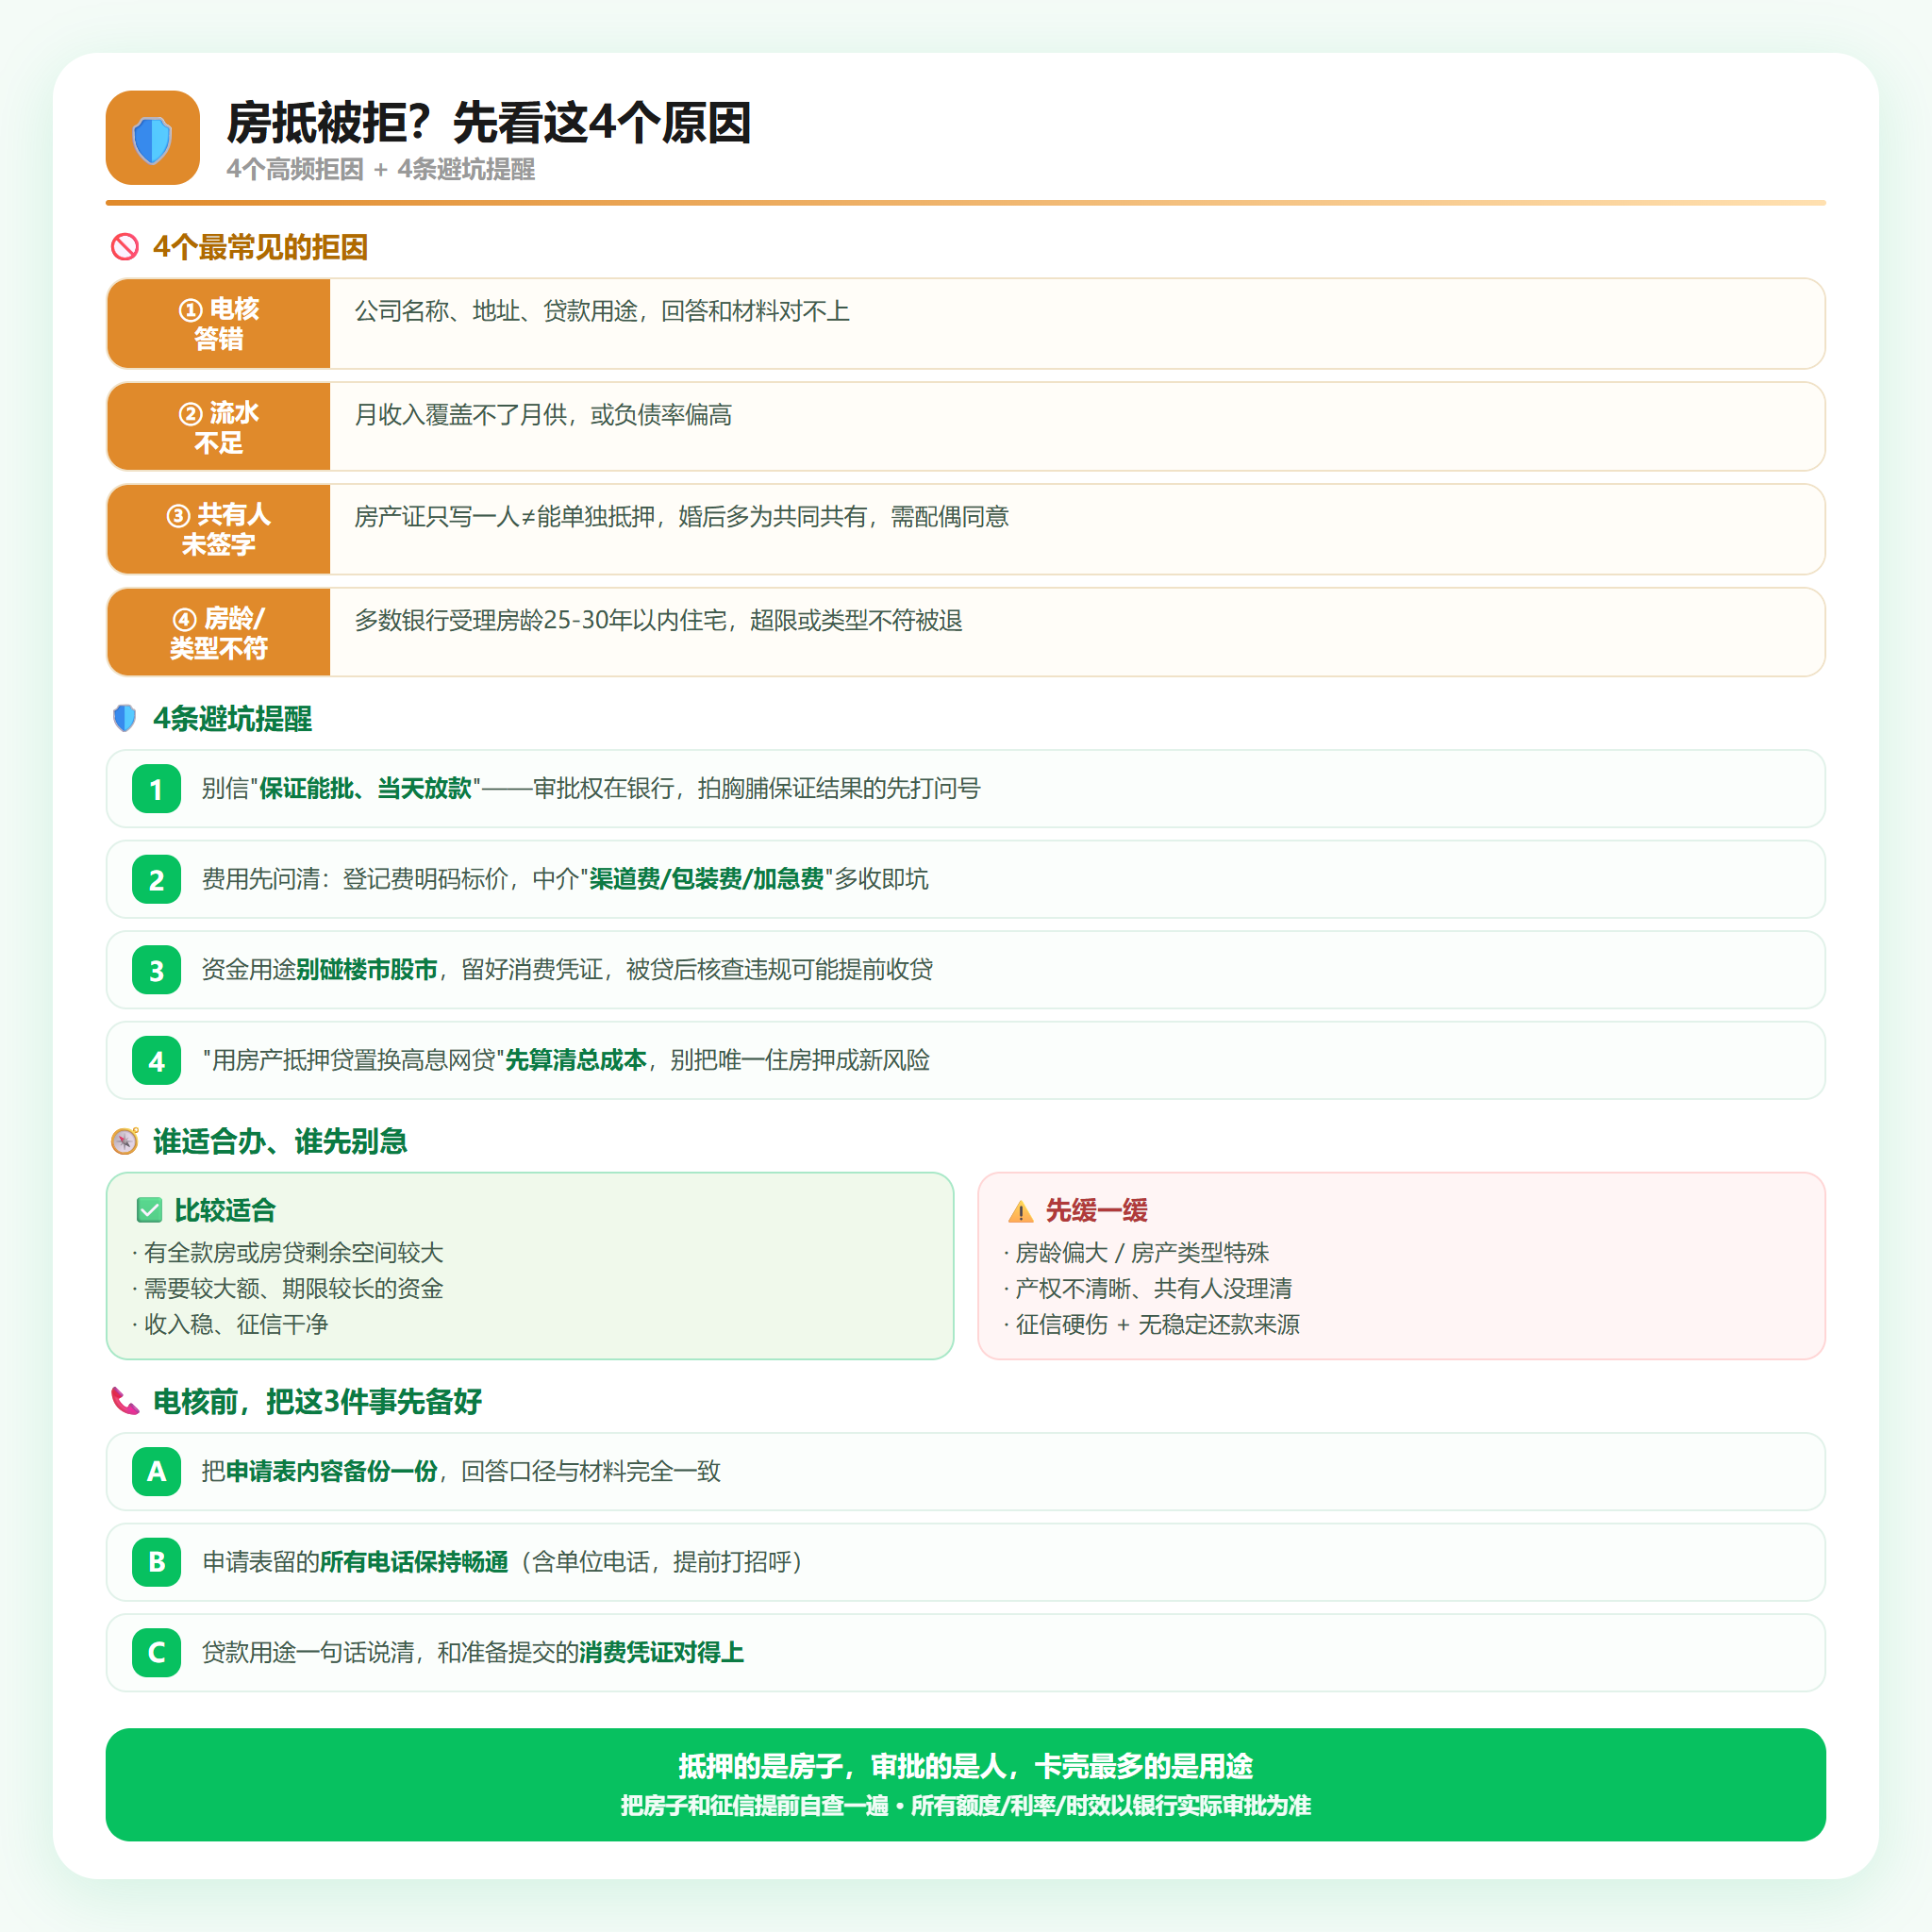
4个高频拒因 · 费用清单 · 4条避坑提醒
五、写在最后
房产抵押贷款不难,难的是把每一步的门道提前搞清楚:先自查房子和征信,再按8步走,材料备齐、共有人签全、用途合规,大部分卡点其实都能提前避开。2026年市场行情里,个人房产抵押消费贷的年化综合融资成本大致在3%—4%区间(来源:公开市场数据,2026年4月),但具体利率、额度和是否受理,一律以银行当期报价和实际审批为准,不要被任何"绝对划算"的说法带偏。
优财智选作为武汉本地融资信息咨询服务品牌,只做知识科普、资质评估与信息梳理,不代办、不导流、不承诺结果。想系统了解房抵流程和办理前的资质自查,可到官网 www.youcaizx.com 查看攻略、做一次免费评估,先把自己家的情况理清楚,再决定要不要办、找谁办。
💡 融资问答
Q:房子还在还房贷,还能再拿去抵押贷款吗?
A:可以了解一下"二押"(顺位抵押),就是在原有房贷没结清的情况下,用房子的剩余价值再抵押一笔。但能不能办、能贷多少,取决于原贷款剩余本金、房产当前评估价,以及银行是否受理顺位抵押——成数通常低于一押,可选机构也更少。建议先做资质自查,再挑1-2家明确支持二押的机构咨询。是否受理、额度多少,以银行实际审批为准。
相关推荐:
· 《💰贷款还清≠房子自由!武汉房产抵押解押流程3步走》(09-24)· 《🏠父母名下的房子,我能用来抵押贷款吗?武汉"抵贷不一"实操》(09-21)
· 《名下商铺、公寓、写字楼,能抵押贷款吗?武汉非住宅抵押全攻略》(09-08)
· 《房抵消费贷用途查得严吗?3个场景千万别碰+被抽贷的3个信号》(09-09)
先自查、再办理,把每一步的门道提前搞清楚。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
优财智选|武汉本地融资信息咨询服务品牌,不充当放款主体。数据来源:公开市场行情、发改价格规〔2016〕2559号、武汉市自然资源和城乡建设局公开信息,均为2026年10月时点整理。