😰逾期几天就等于"金融失信人"?别被短视频吓到——10月征信新规落地,3套名单一次讲清
😰逾期几天就等于“金融失信人”?
别被短视频吓到——10月征信新规落地,3套名单一次讲清
刘姐在武汉一家公司做财务,上个月信用卡忘了还,晚还了6天。她刷短视频,看到有人讲“逾期就会进金融失信名单,以后高铁飞机都坐不了、孩子上学都受影响”,一下子慌了神。第二天就有中介加她微信,说交3800元能“修复征信”“洗白记录”,还顺手说可以帮她把几笔网贷“整合”一下、“把月供降下来”。
刘姐差点就转了钱。其实,她碰到的这两个说法——“逾期=失信人”和“花钱能修复征信”——恰好是今年10月央行和金融监管总局两条征信新规要讲清楚的事。今天这篇,就帮你把“逾期”“失信”“征信修复”这几件最容易搞混、也最容易被割韭菜的事,一次说明白。
 10月征信新规落地,先把规则看懂,再谈怎么办
一、先讲原理:10月这两条征信新规,到底改了什么
10月,征信领域有两条新规值得每个关心自己信用的人看一看。它们不是“逾期就拉黑”,恰恰相反,是在把规则讲清楚、把骗子的路堵上。
第一条:《金融信用信息基础数据库管理办法(征求意见稿)》。10月4日由中国人民银行公布征求意见,共6章50条,反馈截止到10月30日。它准备在正式实施的同时,废止2005年出台的“3号令”(《个人信用信息基础数据库管理暂行办法》)。主要变化有三个:
① 适用范围从个人征信扩展到企业征信;
② 监管对象从银行类机构,扩展到各类信息提供者和信息使用者;
③ 优化征信异议和投诉机制,同时加大对“非法征信维权”的打击力度。
⚠️ 划重点:这份办法还在征求意见阶段,不是已经生效的规定。看到“新规已落地、抓紧办”的说法,先留个心眼。
第二条:《国家金融监督管理总局关于严重失信主体名单管理的规定(试行)》。10月1日起施行,共31条,明确了“严重失信主体名单”的列入情形,并建立了信用修复机制(满1年、符合条件可申请提前移出,且不收费)。
二、核心:3套名单,别再混为一谈
很多人一逾期就担心“是不是已经失信了”。其实,和“信用”相关的名单有三套,管的人不一样、门槛不一样、后果也不一样:
| 对比项 | ① 央行征信逾期记录 | ② 金融严重失信名单 | ③ 法院失信被执行人 |
|---|---|---|---|
| 谁在管 | 央行征信中心 / 金融机构 | 国家金融监督管理总局 | 人民法院 |
| 什么情况会进 | 贷款 / 信用卡没按时还 | 吊销许可证、终身禁业;欺诈骗贷、非法集资等六类行为被从重处罚;有履行能力却拒不履行被强制执行 | 法院判决后,有履行能力却拒不履行、规避执行 |
| 主要后果 | 影响贷款审批、额度、利率 | 金融领域审批、从业、牌照受限 | 限高、冻结资产等 |
| 怎么消除 | 结清之日起保留5年 | 满3年自动移出;满1年符合条件可申请提前移出 | 履行义务后由法院解除 |
一句话:普通逾期,属于和放贷机构之间的民事债务纠纷,进的是第①套,不是第②③套。失业、生病、收入下滑导致的逾期,更不在严重失信名单范围内。
⚠️ 这里有个最容易被误解的细节:征信不良记录不是“逾期后5年自动消失”,而是从你还清这笔欠款(不良行为终止)那天起,才保存5年。一笔钱一直拖着不还,这条记录就会一直留在报告里。
三、对号入座:你现在到底在哪一步?
看完上面三套名单,可以按下面的情况对号入座:
🔹 只是晚还了几天、几个月,钱已经还了 → 你处在第①套,是征信逾期记录。影响的是以后申贷,不会限制出行,也不会影响孩子上学。
🔹 征信报告上的信息有错误、有遗漏 → 走异议申请,本人可直接向征信中心提交,全程免费。
🔹 有人跟你说“交钱能修复征信、洗白记录” → 100%是骗局,往下看第四节。
🔹 收到法院判决后仍有能力却拒不履行 → 才可能进入第③套,触发限高。
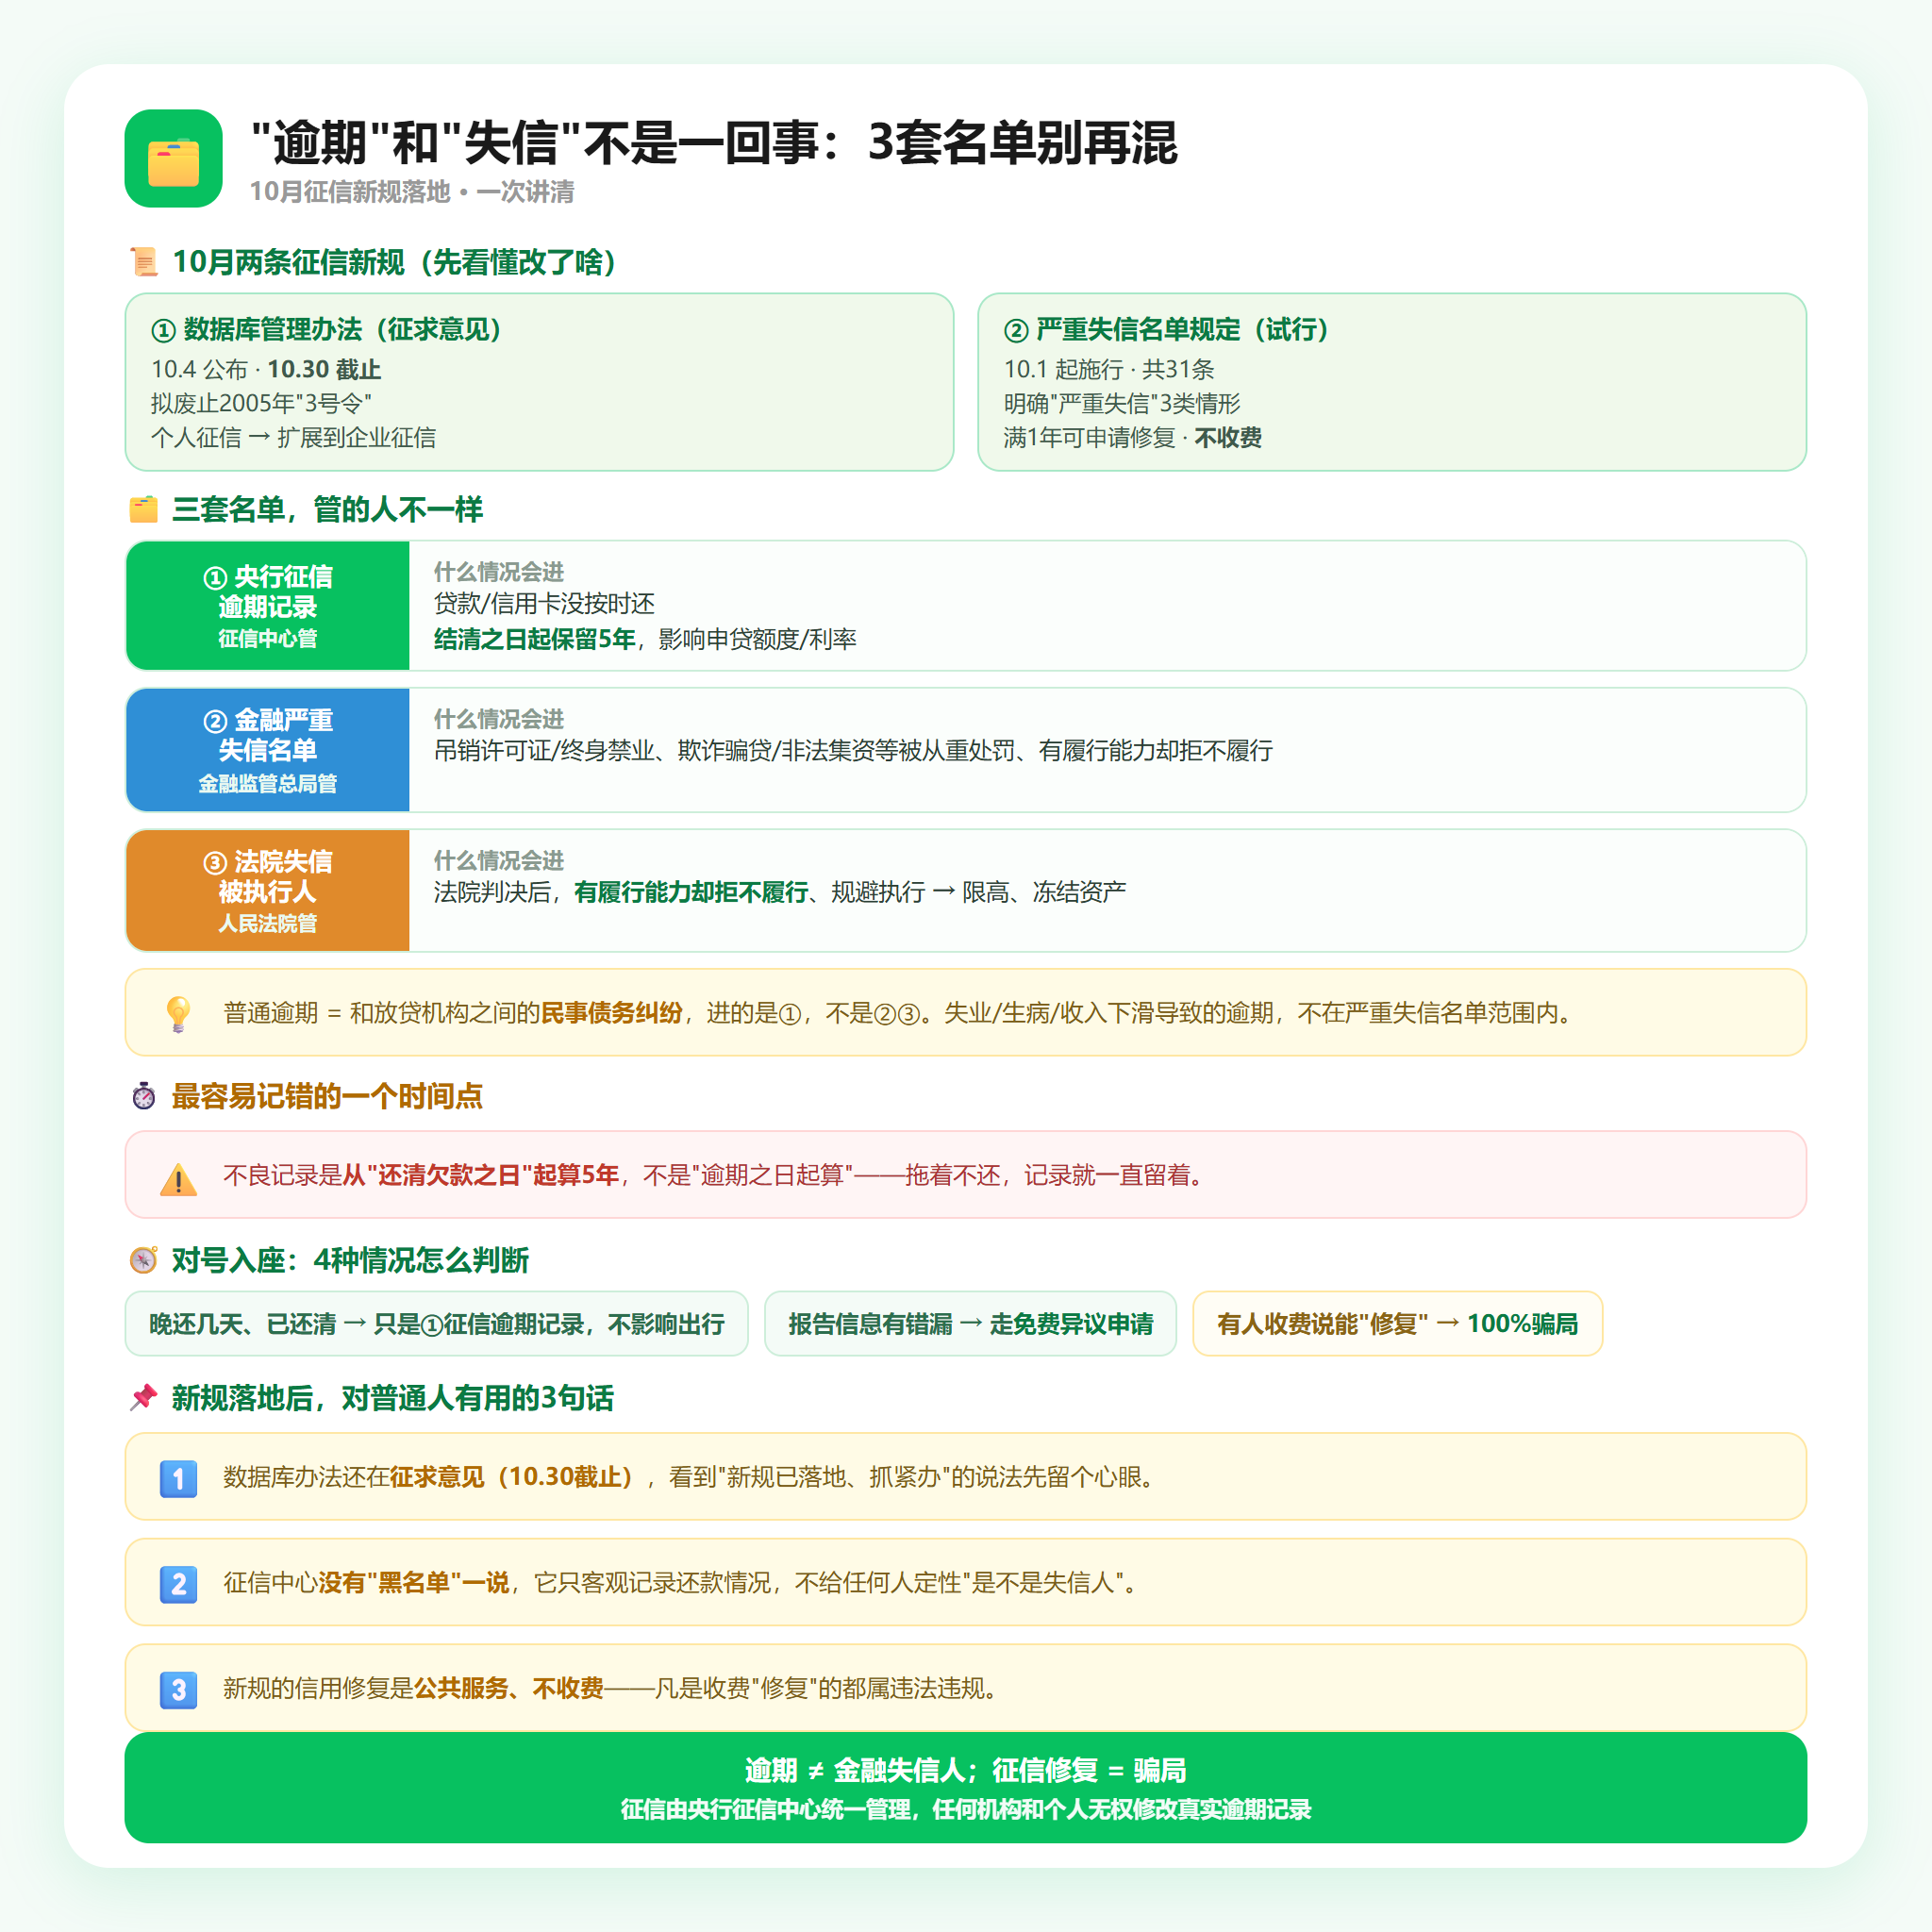 “逾期”和“失信”不是一回事:3套名单别再混
四、避坑要点:征信修复骗局的4种手法 + “三查三不”
先把结论放前面:征信由央行征信中心统一管理,任何机构和个人都无权随意修改、删除真实发生的逾期记录。市面上所有“付费征信修复”“征信洗白”“征信铲单”,都是骗局。
监管部门和征信中心反复提示的4种常见手法:
1. 以“征信修复”为名收费——服务费、保证金、加急费、打点费,甚至让你向“专用账户”转钱当“信用佐证”;
2. 以“代理维权”为名窃取信息——诱导你开屏幕共享,索要身份证、银行卡号、手机验证码,盗刷账户或倒卖信息;
3. 教唆伪造材料——让你伪造失业证明、疾病证明,恶意向监管部门投诉举报,结果可能自己踩法律红线;
4. 冒充金融机构工作人员——声称有“内部途径”能消除不良记录。
怎么防?记住“三查三不”:
✔️ 三查:一查机构资质(正规渠道只有央行征信中心、人民银行分支机构征信服务窗口、报送信息的金融机构);二查收费模式(异议申请全程免费,凡是收费的都是诈骗);三查操作方式(正规异议需提供真实材料,教唆造假的都是违法)。
✔️ 三不:不轻信“征信修复”承诺;不泄露个人敏感信息;不参与违法投诉举报。
⚠️ 顺便提醒一句:刘姐碰到的那个中介,把“修复征信”和“帮你整合贷款、降低月供”捆在一起卖。真正的信用问题,没有“交钱走捷径”这一说;凡是拿“征信修复”当敲门砖、再引你去做所谓“债务优化咨询”的,基本都是一条链上的套路。
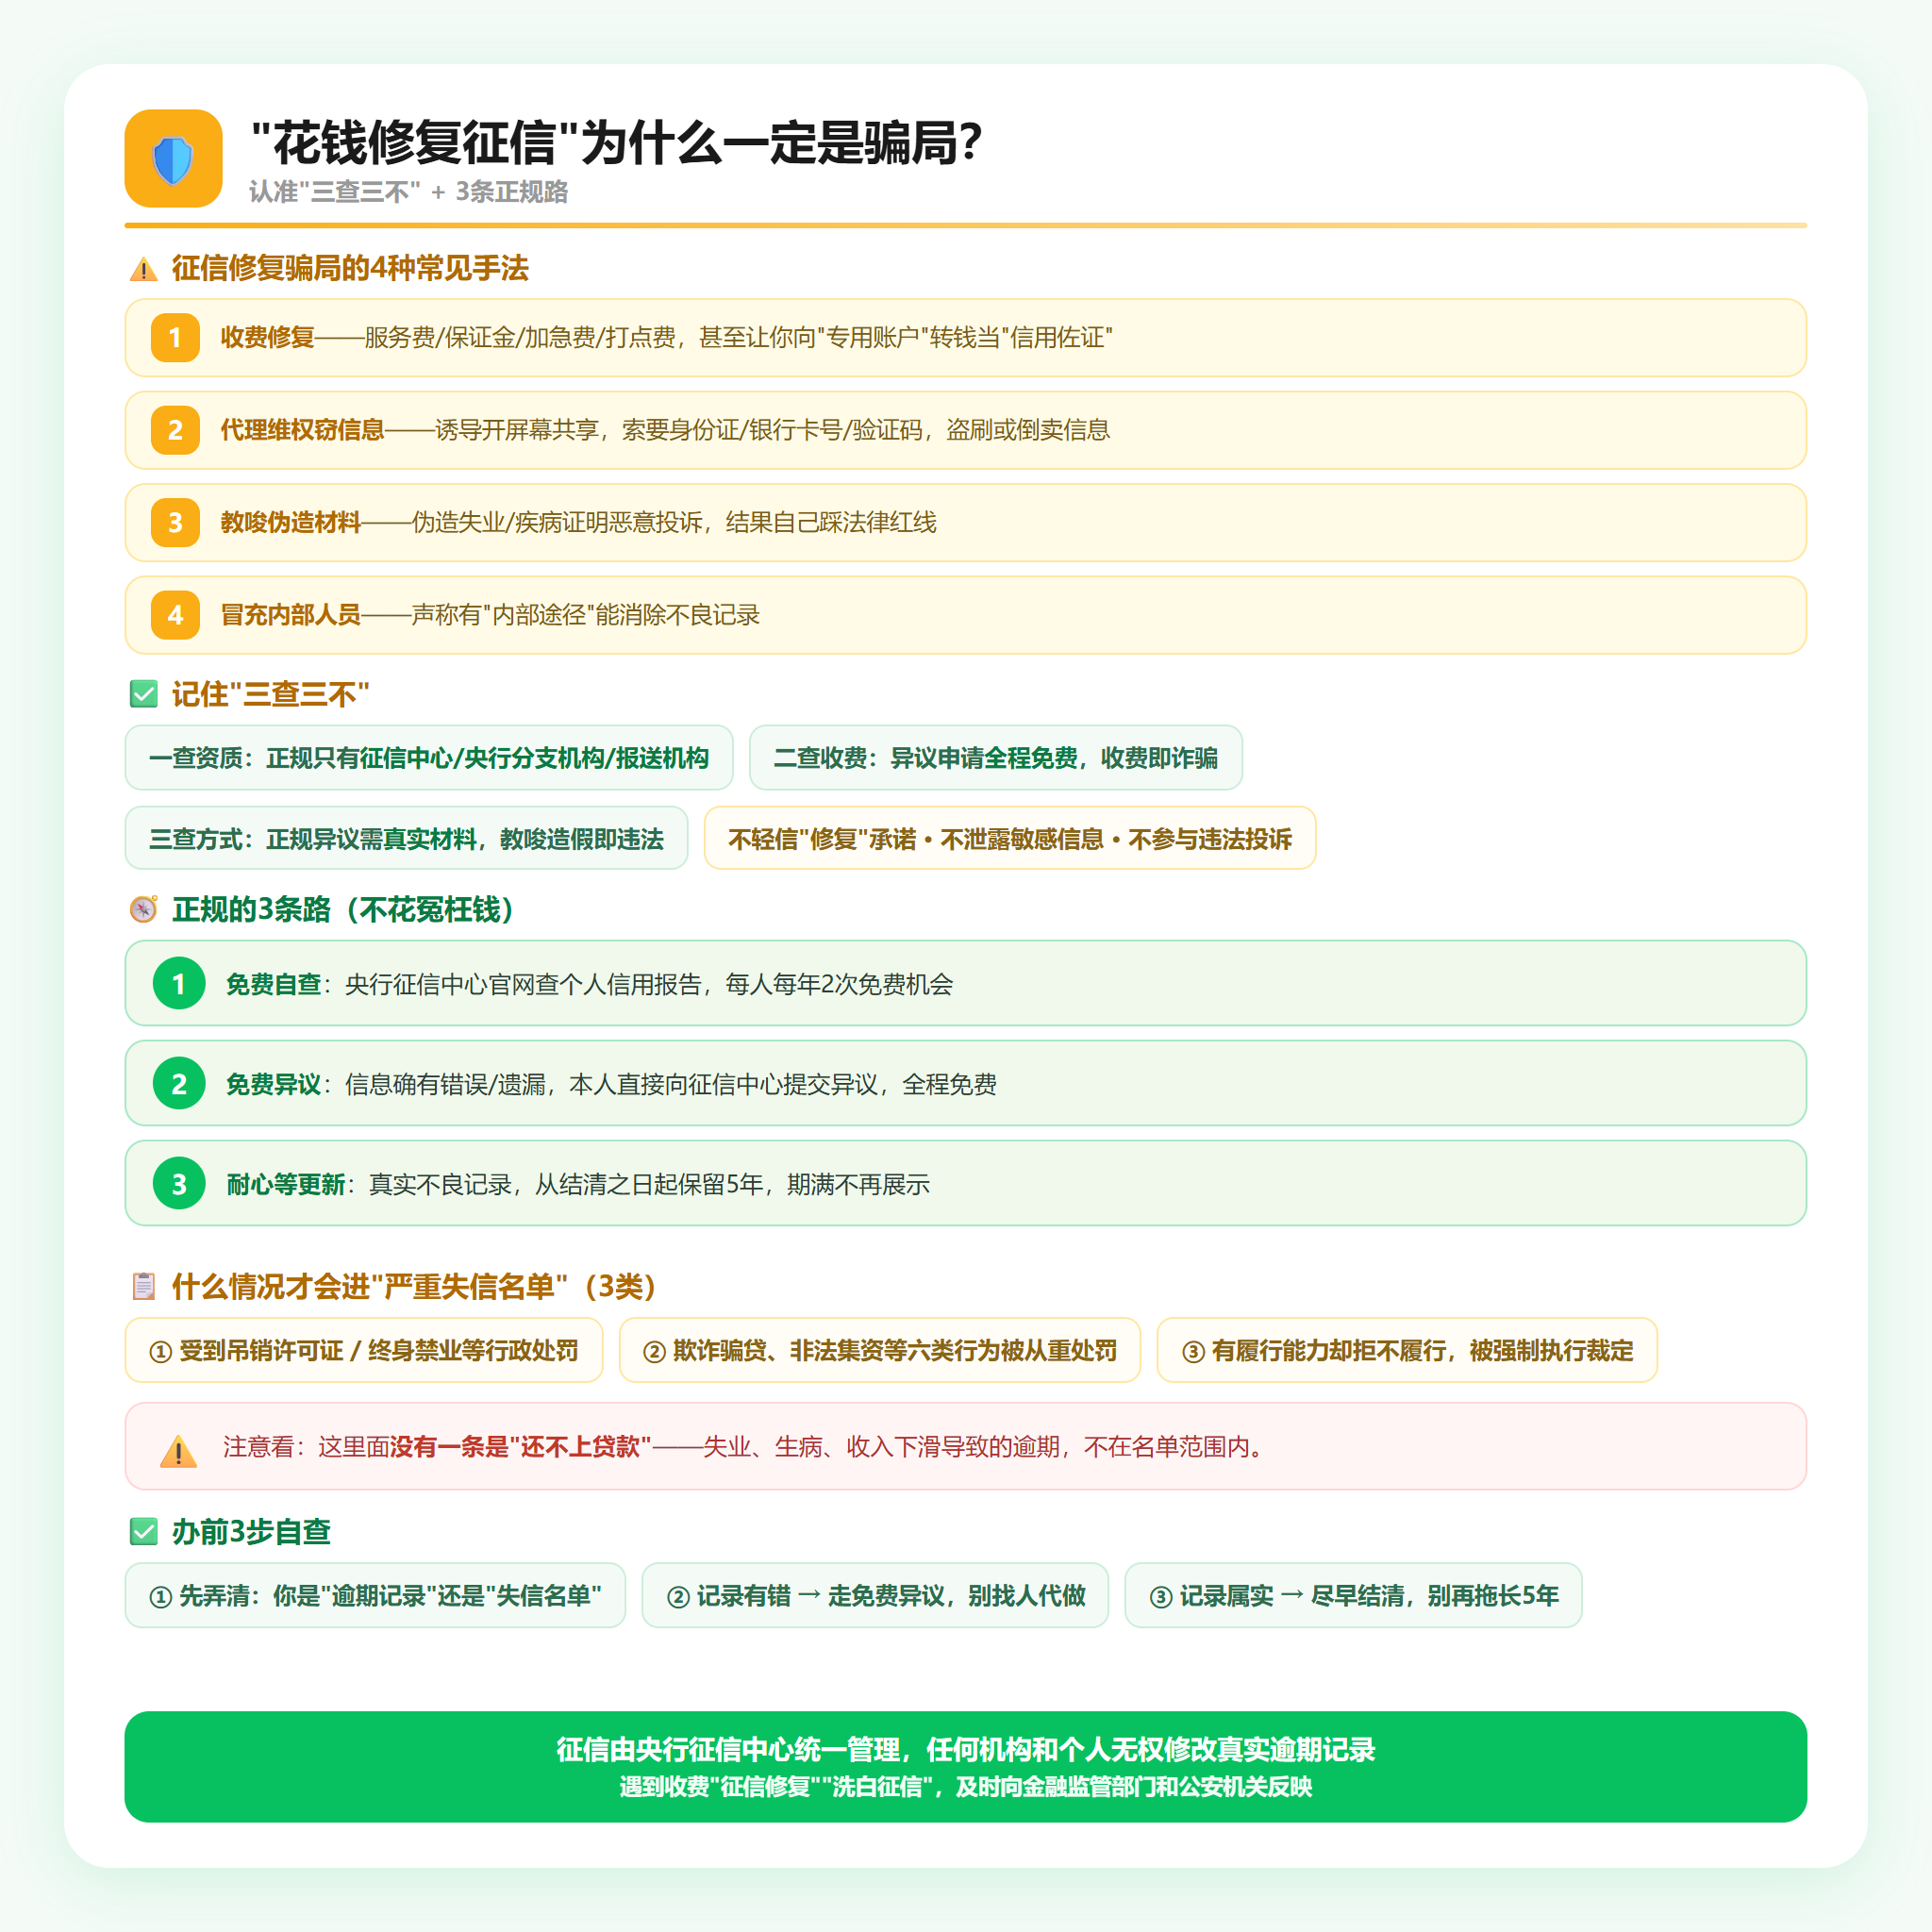 “花钱修复征信”为什么一定是骗局?认准三查三不 + 3条正规路
五、正规的3条路:不花冤枉钱,也能把信用问题处理好
1. 免费自查:通过中国人民银行征信中心官网查询个人信用报告,每人每年有2次免费查询机会。定期自查,心里有底。
2. 免费异议:如果征信信息确有错误或遗漏,本人可直接向征信中心提交异议申请,全程免费;有疑问也可通过征信中心官方渠道咨询。
3. 耐心等更新:真实的不良记录,从还清欠款(不良行为终止)之日起保留5年,期满自动不再对外展示——这是最“慢”、但也最靠谱的一条路。
写在最后
信用这张“经济身份证”,急不得,也骗不得。10月的这两条新规,一条在把异议和投诉的规则讲细、把非法维权打下去,一条在把“严重失信”的门槛说明白——对普通借款人来说,其实是好事:你该担心的不是“逾期几天就完了”,而是别在慌的时候,把辛苦钱交给骗子。
优财智选是武汉本地融资信息咨询服务品牌,不充当放款主体,也不承诺任何审批结果。想先弄清自己的信用状况、又不知道该从哪儿下手的朋友,可以到官网 www.youcaizx.com 做个免费的信用情况梳理,先搞明白自己处在哪一步,再决定怎么办。
💡 融资问答
Q:我征信上有一次逾期,还清后多久能消除?会不会一直跟着我?
A:按现行《征信业管理条例》,不良记录从你还清欠款(不良行为终止)之日起保留5年,5年后不再对外展示——注意是“结清后起算”,不是“逾期后起算”,所以拖着不还只会让记录留得更久。如果记录本身有错,可直接向征信中心免费提交异议申请。拿不准自己属于哪种情况,可以先到优财智选做一次免费的信用情况梳理,先弄清状态,再决定下一步。
📚 相关推荐
· 征信查花了、查询次数太多怎么办?先看《征信花了怎么恢复》系列,自查自检有清单。
· 分不清电话里哪些是套路?《9.30前5类电话/短信套路识别清单》帮你按场景对照。
· 想了解怎么辨别一家融资咨询机构正不正规,可回看《看3样、问3句》那篇避坑文。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
— 长按关注「优财智选」,每天一篇武汉人自己的融资知识 —