🏠房贷贴息1个百分点!武汉首套房能省多少钱?120㎡、150万这两条线,先算清再签字
🏠房贷贴息1个百分点!
武汉首套房能省多少钱?
120㎡、150万这两条线,先算清再签字
图:10月1日起,中央财政首次对首套商业性个人住房贷款贴息
在武汉看房的小两口,最近问得最多的一句就是:听说买首套房国家给贴息,到底能省多少?10月1日起,中央财政首次对商业性个人住房贷款贴息——财政部、中国人民银行、金融监管总局联合印发的《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号)已经落地施行。对准备在武汉首套房的家庭来说,这是实打实的减负,但它有明确的"三条线",还有几个特别容易被误读的地方。今天不绕弯子,把武汉首套房房贷贴息这笔账,一次算清楚。
一、贴息是怎么回事:三条门槛,缺一不可
先说本质:这不是降息,也不是银行让利,而是财政替你还一部分利息——不改变你和银行签的贷款合同,只是在按月收息时把补贴直接扣掉。
三条门槛(必须同时满足):
- ① 用的是新发放的商业性个人住房贷款买首套住房(不含存量贷款置换;新房、二手房都算);
- ② 房子建筑面积不超过120㎡;
- ③ 房子价格不超过150万元。
贴多少:财政部门按贷款本金给年化1个百分点的贴息,期限最长5年;单户可享受贴息的贷款规模上限为100万元。
谁出钱:中央财政和地方财政分别按 90%、10% 承担,执行中资金总规模不设上限、据实结算。
怎么领:不用单独申请。买房时正常办贷,签约时授权银行代办,银行自动识别符合条件的借款人,按月收息时直接计算并扣减,优惠直接体现在每期还款里,不用跑腿申补。
两个"不叠加"要记牢:用公积金贷款购房、用贷款买保障性住房的,国家已有相关政策支持,这次不叠加享受贴息。
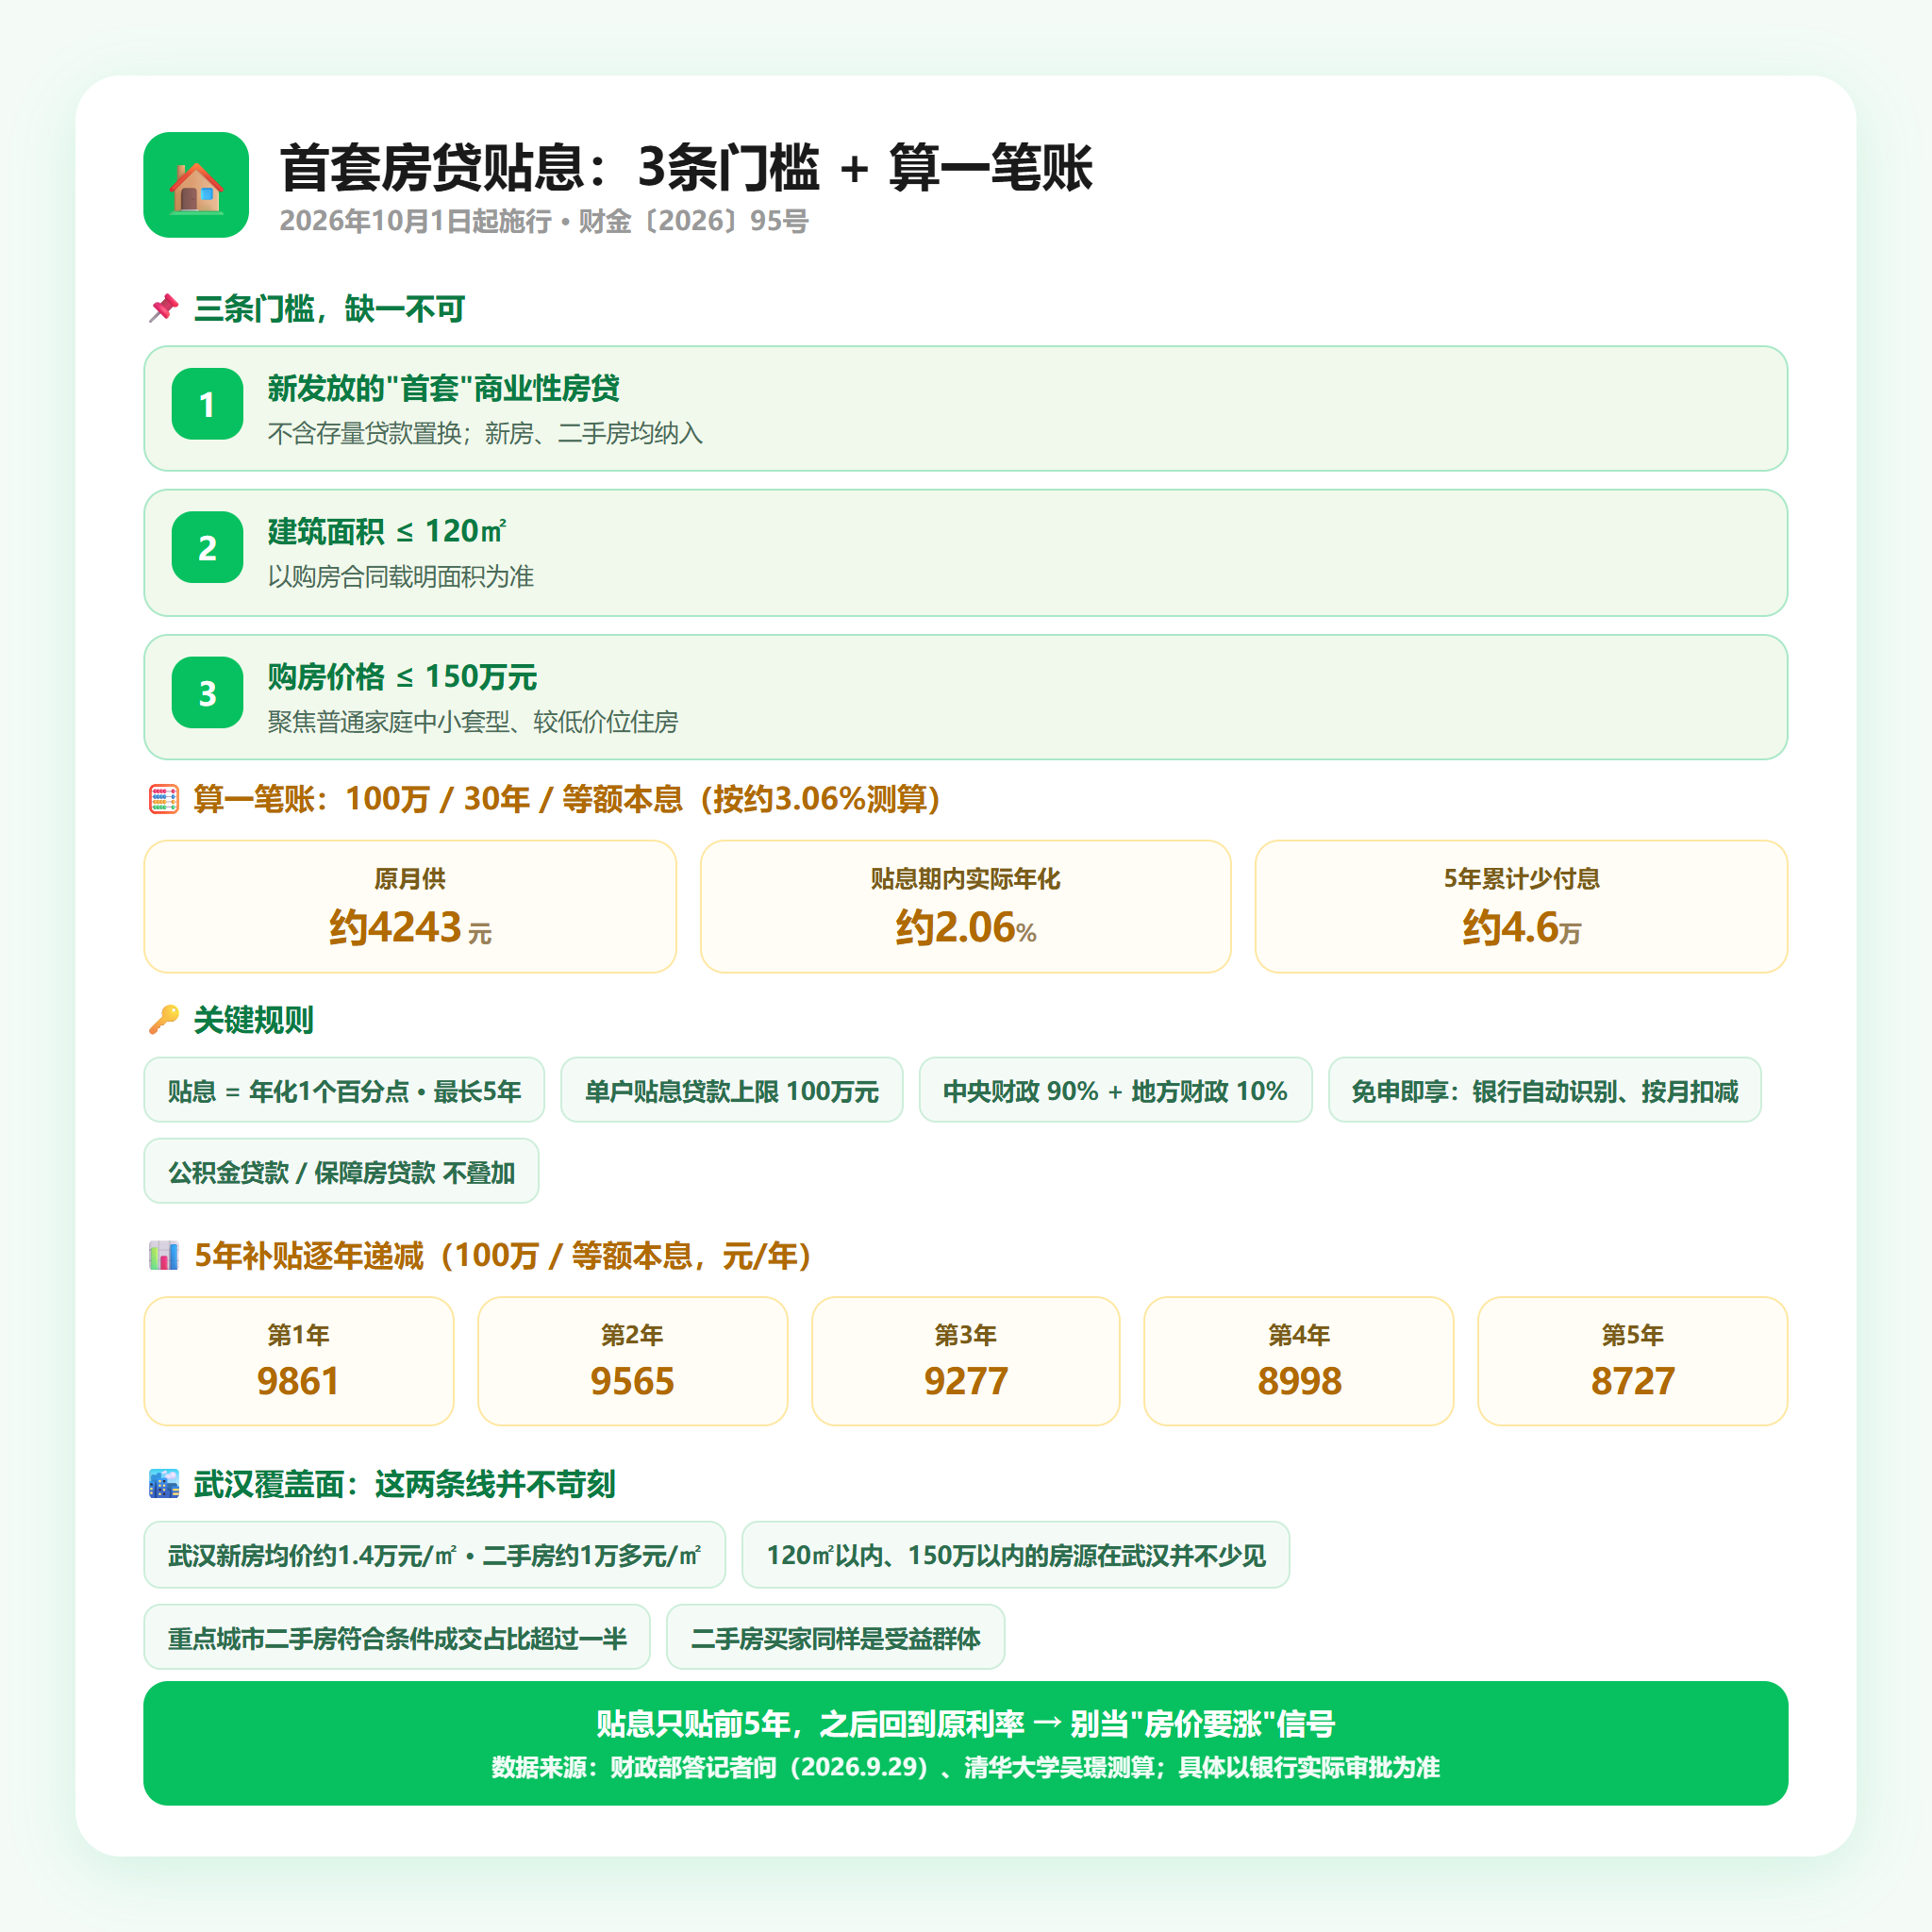
图:贴息三门槛 + 100万/30年算账(数据取自财政部答记者问)
二、武汉首套房,这笔账到底能省多少?
直接上数字。以一笔100万元、30年期、等额本息的商业性个人住房贷款为例(按当前全国新发放首套房贷加权平均利率约3.06%测算):
- 原月供约 4243元;
- 贴息后,贴息期内实际承担的年化约2.06%,相当于优惠了约三分之一;
- 官方测算:5年累计可少付息近5万元(约4.6万元)。按年度拆开看,5年的补贴额分别约为 9861元、9565元、9277元、8998元、8727元(清华大学房地产研究中心主任吴璟测算)。
1. 贴息只贴前5年,不是终身打折。5年之后利率回到原样——它是帮你前几年月供松口气,别把它当成"房价要涨"的信号。
2. 单户贴息贷款规模上限100万元。 假设你买一套总价150万、120㎡的首套房,首付15%(22.5万),商贷127.5万——只有其中的100万元能享受贴息,超出的27.5万元不贴。
再看覆盖面:武汉新房均价约1.4万元/㎡、二手房约1万多元/㎡,一套 120㎡以内、150万以内 的房源,在武汉并不少见。中指研究院数据显示,重点城市二手房中符合"120㎡+150万"条件的成交占比超过一半——二手房买家同样是受益群体。
三、中央贴息 + 武汉本地补贴,能一起用吗?
这是本地读者最容易搞混的一点。先给结论:两者性质不同,通常不冲突,但具体能否同时享受、怎么申报,以官方口径为准。
- 中央贴息:财政补贴的是贷款利息(按月扣减);
- 武汉"汉八条"本地补贴:财政补贴的是购房款——在长江新区、东西湖、黄陂、江夏、蔡甸、新洲、武汉经开区(汉南)等新城区购买新建商品住房,按购房合同总房价款的 1% 给予补助(2026年9月4日—12月31日,总额1亿元、用完即止);多子女家庭在全市范围买新建商品住房,二孩可申领 6万元、三孩最高 12万元(政策延续至2027年12月31日)。
一个是"补利息",一个是"补房款",逻辑上可以并行;但公积金贷款购房不叠加贴息这一点,必须在选贷款方式前就想清楚。
四、商贷贴息 vs 公积金贷款:首套家庭怎么选?
因为两者不叠加,"选商贷还是选公积金"本身就是一道计算题,不能一句"公积金更划算"了事。
| 对比项 | 贴息后商贷 | 公积金贷款 |
|---|---|---|
| 利率(5年以上首套) | 约2.06%(贴息期内5年) | 2.6% |
| 5年之后 | 回到约3.05%—3.45% | 仍是2.6% |
| 是否享贴息 | 享 | 不叠加 |
| 额度 | 受房价、首付比例、银行审批影响 | 受武汉公积金额度上限约束(以公积金中心核定为准) |
怎么判断(按自家情况算):
- 如果公积金可贷额度能覆盖大部分房款、又打算长期持有——公积金利率长期更低,全周期总利息可能更省;
- 如果看重前5年的月供压力、或公积金额度不够——贴息商贷前5年实际成本更低,能明显减轻前期还款负担;
- 具体怎么选,要按家庭可贷额度、还款能力和持有计划算,不同家庭结论不同。
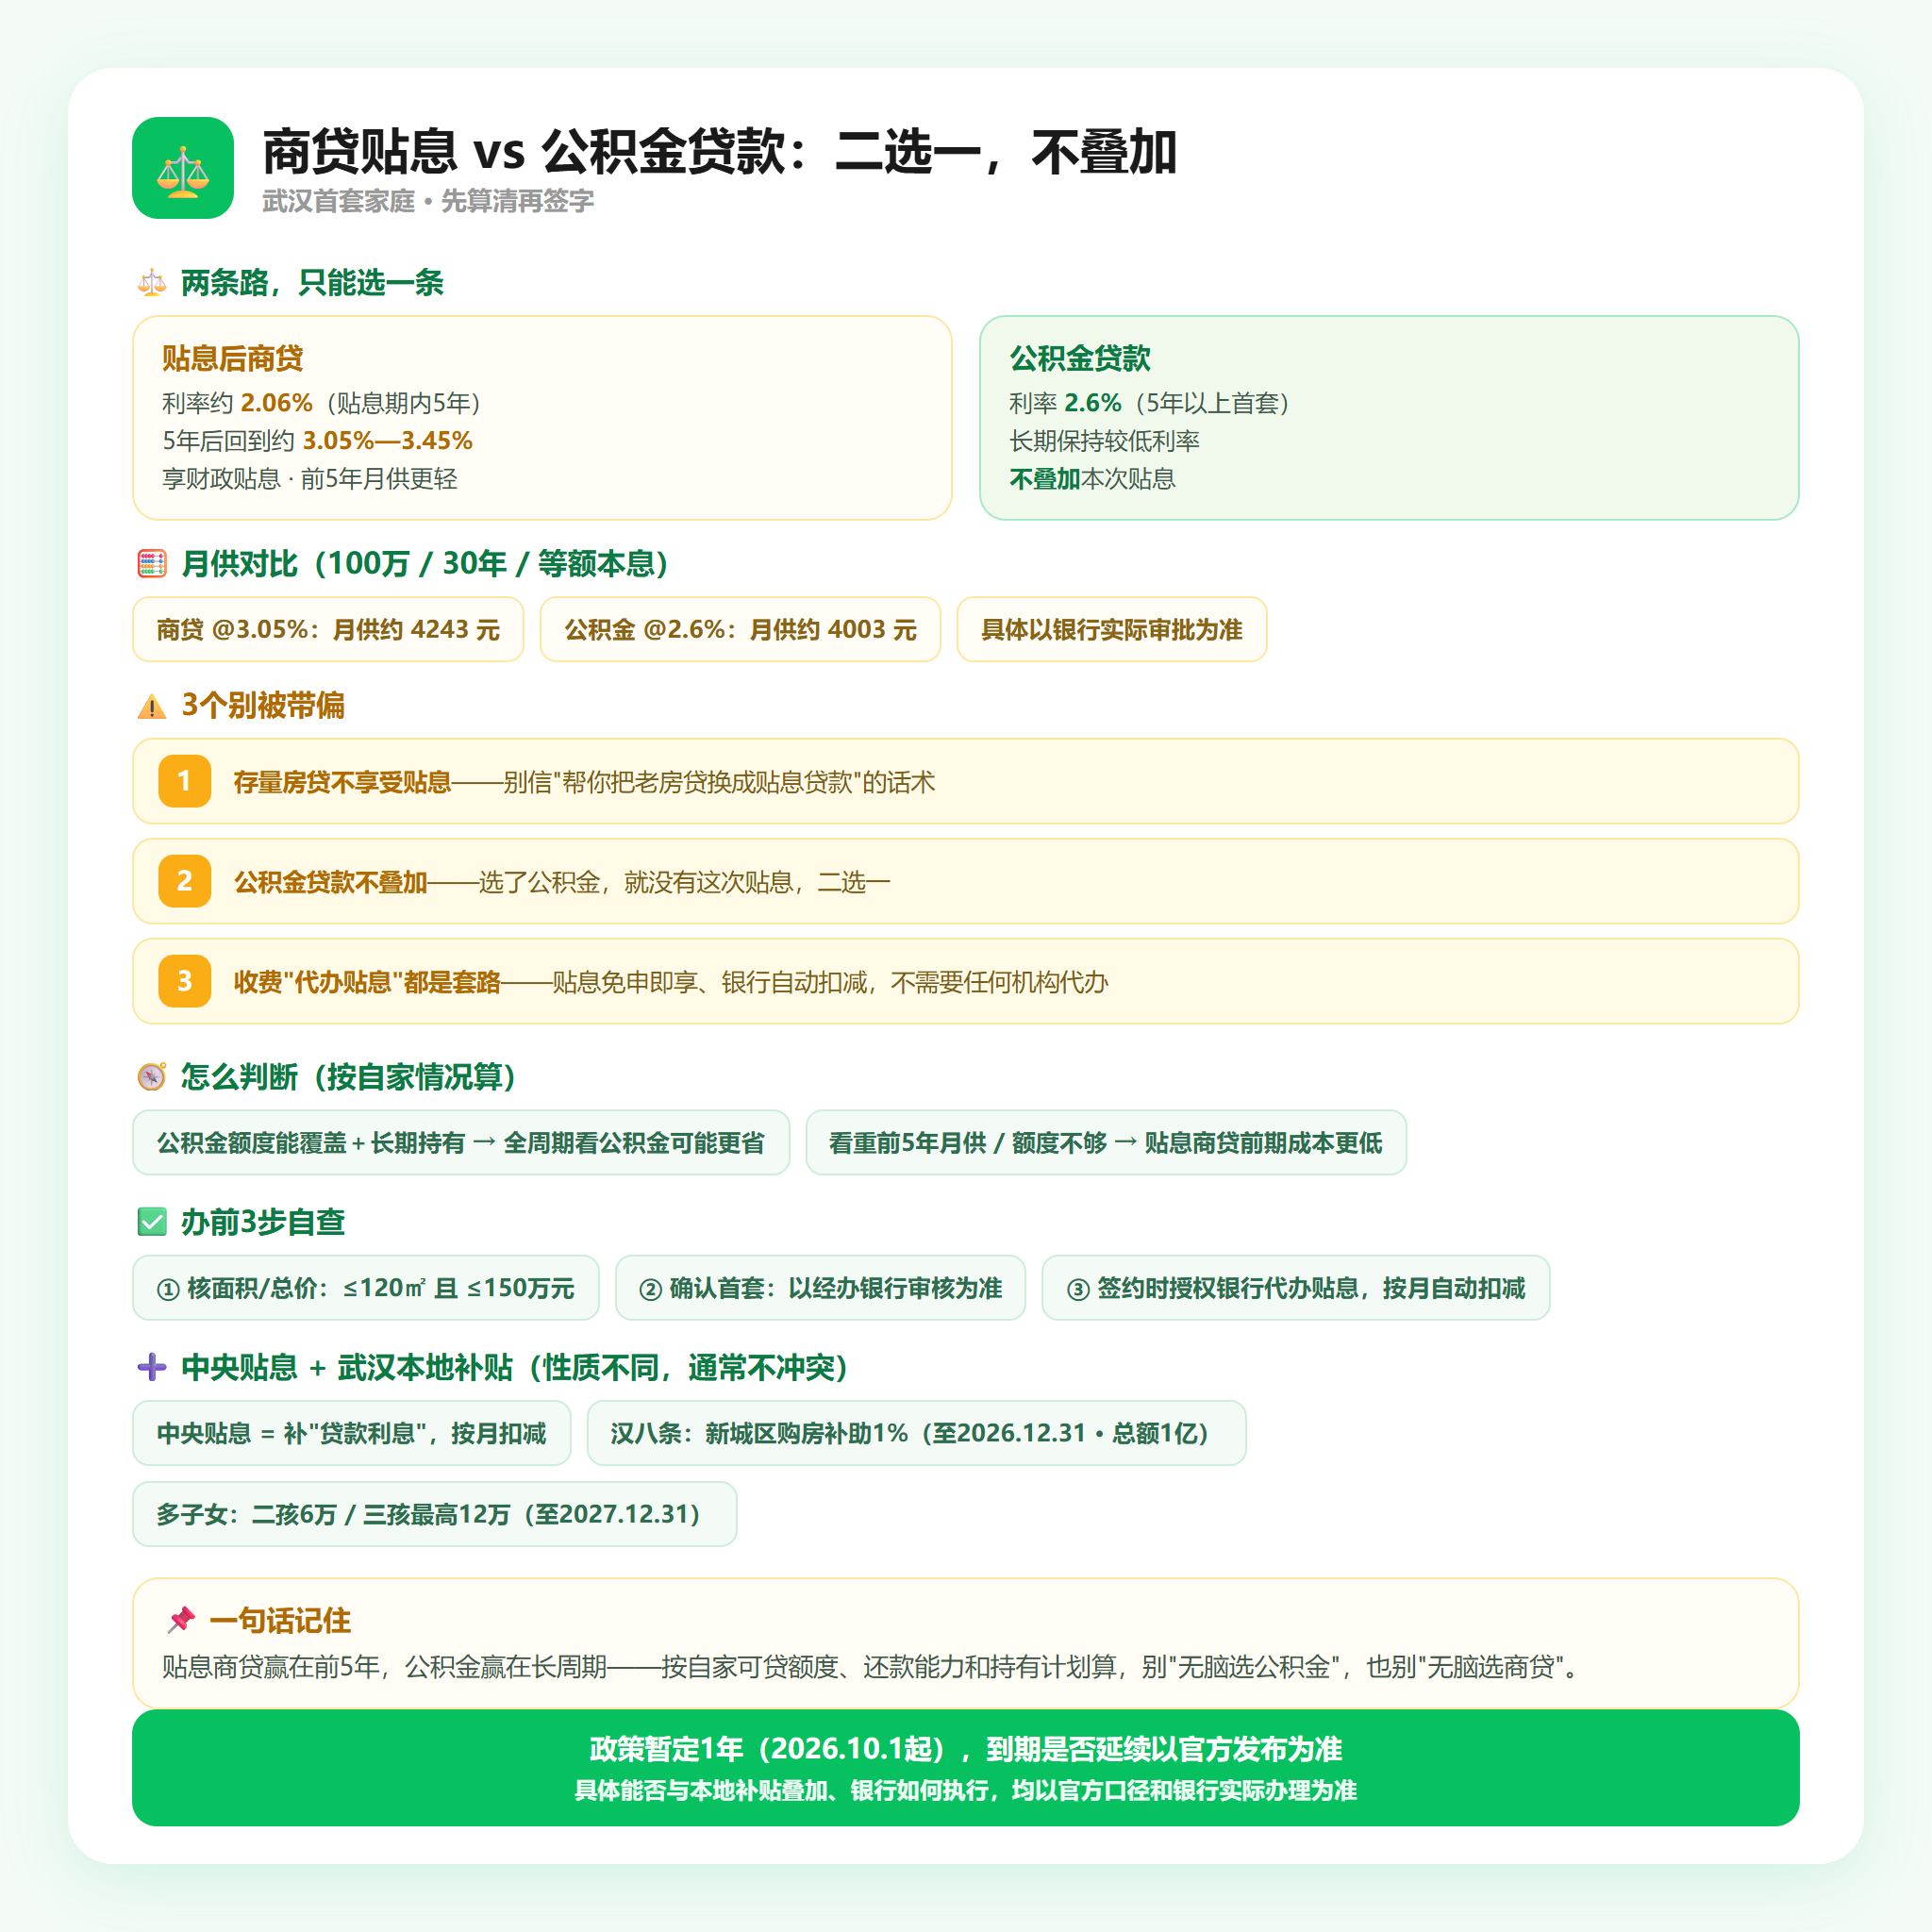
图:商贷贴息 vs 公积金贷款对比 + 3个别被带偏 + 办前3步自查
五、3个别被带偏 + 办前3步自查
3个别被带偏:
- 1. 存量房贷不享受贴息。已经放款的房贷不在范围内,别信"帮你把老房贷换成贴息贷款"的说法——这是典型的蹭政策话术。
- 2. 公积金贷款不叠加。选了公积金贷款,就不享受这次贴息,二选一。
- 3. 收费"代办贴息"都是套路。贴息免申即享、银行自动扣减,不需要任何机构代办,凡是收费的"代办贴息""包领补贴"都要警惕。同理,网上借贴息新闻推销的"帮你把多笔贷款整合到一起、降低月供",如果是要你"以贷养贷",更要格外当心——正规渠道不会这么操作。
办前3步自查:
- ① 核面积和总价:房子建面≤120㎡、总价≤150万元,两条线都要落在里面;
- ② 确认首套:首套认定按现行政策执行,以经办银行审核为准;
- ③ 签约时确认授权:办贷签约时同步授权银行代办贴息,之后按月自动扣减。
Q:我买房首付还差一截,能不能先用公积金信用贷、消费贷周转一下首付?
A:不建议,也基本走不通。信贷资金(含公积金信用贷、消费贷等)按规定不得流入房地产市场,银行会核查资金用途,一旦发现挪用于购房,可能被提前收回贷款、影响个人征信。首付最好用自有积蓄或合规的亲属借款,别为凑首付留下隐患。想先搞清楚规则再作决定,可以咨询优财智选这类武汉本地融资信息咨询服务品牌。
· 想搞清公积金额度怎么算?看《湖北公积金"20条"来了:多孩/新婚家庭额度上浮30%》;
· 已有房贷、想降月供?看《存量房贷加点协商下调·武汉版》;
· 想了解武汉本地购房补贴怎么领?看"汉八条"购房补贴系列。
想了解武汉融资咨询更多详情、查看购房贷款知识攻略?
访问 www.youcaizx.com(知识科普与咨询入口)
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。
关注「优财智选」,做武汉本地最接地气的融资知识号。