🔍武汉个人信贷咨询哪家好?9.30新规施行后,怎么辨别贷款中介是否正规:看3样、问3句
🔍武汉个人信贷咨询哪家好?9.30新规施行后,怎么辨别贷款中介是否正规:看3样、问3句
▲ 新规之后,"看得清"就是普通借款人最大的主动权
先说个真事。上周光谷的陈先生(化名)来找我,手里攥着一张截图:某平台给他推的消费贷,大字写着"每天只要5块钱"。他一算,借1万块、一天5块、一个月150块,感觉"还能接受"。结果真到签合同的那一刻才发现——除了利息,还有担保费、服务费,一年下来综合成本比宣传数字高出一大截。
他问的那句话,其实很多人都在问:武汉个人信贷咨询哪家好?怎么辨别贷款中介是否正规?
现在正是把这件事讲清楚的时候。从2026年9月18日起,个人贷款必须按"年化综合融资成本"明示;9月30日起,八部门《金融产品网络营销管理办法》正式施行,一批诱导性话术被明令叫停。这两件事叠在一起,等于给普通人发了一把统一的尺子——过去只能听中介一张嘴,现在可以按同一个口径去比。
今天就把这把尺子交给你:看3样、问3句。照着走一遍,正不正规基本能看个八九不离十。
一、先搞懂原理:为什么"换个口径",套路就藏不住了
要判断一个中介正不正规,得先知道过去"乱"在哪。个人贷款最典型的信息不对称,就藏在报价方式里。有些宣传页只给你看"每天万分之几""每月百分之零点几"这类碎片化费率——单个数字看着都很小,但一旦按统一口径换算成年化,往往和你的心理预期差很远。
举个最直白的账:借1万元,若按每天0.05%的名义费率计息、一年下来就是18.25%。每天5块钱听着像一杯奶茶,但乘以365天,就是1825元。这就是为什么监管要出手——不是数字变小了,而是口径被统一了。
1. 9月18日:贷款必须给你一张"年化综合融资成本"明白纸
9月18日,中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会五大协会联合发布《个人贷款业务明示综合融资成本自律规范》,发布之日起施行,共十五条。与普通借款人关系最直接的有三条:
• 统一口径:各项息费须参照央行公告,按内部收益率法逐项折算成年化水平,加总得出"年化综合融资成本",不得使用"日利率""月费率"等形式替代;
• 强制看到:线上办理须单独弹窗展示统一制式的明示表,设置强制阅读时间,原则上不低于10秒;线下办理须在签合同前出示、由借款人阅读后签字确认;
• 压实主体:明示工作的主体责任在贷款人,即使委托互联网平台展示,也不改变贷款人的责任。
换句话说,以后不管在哪个平台借钱,你都应该能看到同一格式的"年化综合融资成本"——这就是那把尺子。
2. 9月30日:网络营销的"话术红线"正式生效
同期的另一条腿,是9月30日起施行的《金融产品网络营销管理办法》(央行、工信部、市场监管总局、金融监管总局、证监会、知识产权局、网信办、外汇局八部门联合印发,共三十九条)。与个人借款相关的要点:
• 网络营销不得使用"低门槛""秒到账""低利率"等诱导性用语,不得有虚假或引人误解的内容;
• 未取得金融、金融信息服务业务资质的机构,在其App和注册商标中不得使用"金融"字样;
• 第三方互联网平台不得介入销售合同签订、资金划转、金融消费者适当性测评、贷款额度测评等销售环节。
把两条新规放在一起看,逻辑就清楚了:一条管"成本必须讲明白"(9.18),一条管"话术不能忽悠人"(9.30)。对借款人来说,这直接变成了可操作的判断标准。
二、辨别"贷款中介是否正规",先"看3样"
你不用成为金融专家,拿到一份方案,看这三样就够了。
第1样:看"报价口径"——给年化,还是只给碎片化费率?
正规的做法,是给你一个年化综合融资成本的数字,并说明它包含哪些费用;不规范的做法,是翻来覆去只讲"每天几块""每月零点几"这类碎片化说法,你一问年化就含糊其辞。
判断口诀:给不出年化综合融资成本,就别急着往下谈。
⚠️ 提醒一句:一个年化看起来偏高的产品,不等于它就是坑——关键是和同类产品放在同一个口径下比。这正是统一年化的意义。
第2样:看"收取主体"——钱到底是谁在收?
明示表会逐项列明各息费项目的收取方式、收取标准和收取主体。你要搞清楚两件事:利息和其它费用是银行/持牌机构收,还是某个合作机构收?钱是直接打到你的银行卡,还是先经过别人账户?
融资咨询本身不放贷、不设资金池,资金应由银行或持牌机构直接发放到借款人本人账户。凡是要求"先走我们账户过一下"的,都属于需要立刻警惕的信号。
第3样:看"或有成本"——提前还、逾期怎么算?
明示表除了正常履约成本,还会提示违约情形下的或有成本:逾期罚息、挪用罚息、提前还款违约金等。这些平时用不上,却最容易在事后产生争议。正规的中介会主动讲清楚;不正规的,往往"只讲好的,不讲后果"。
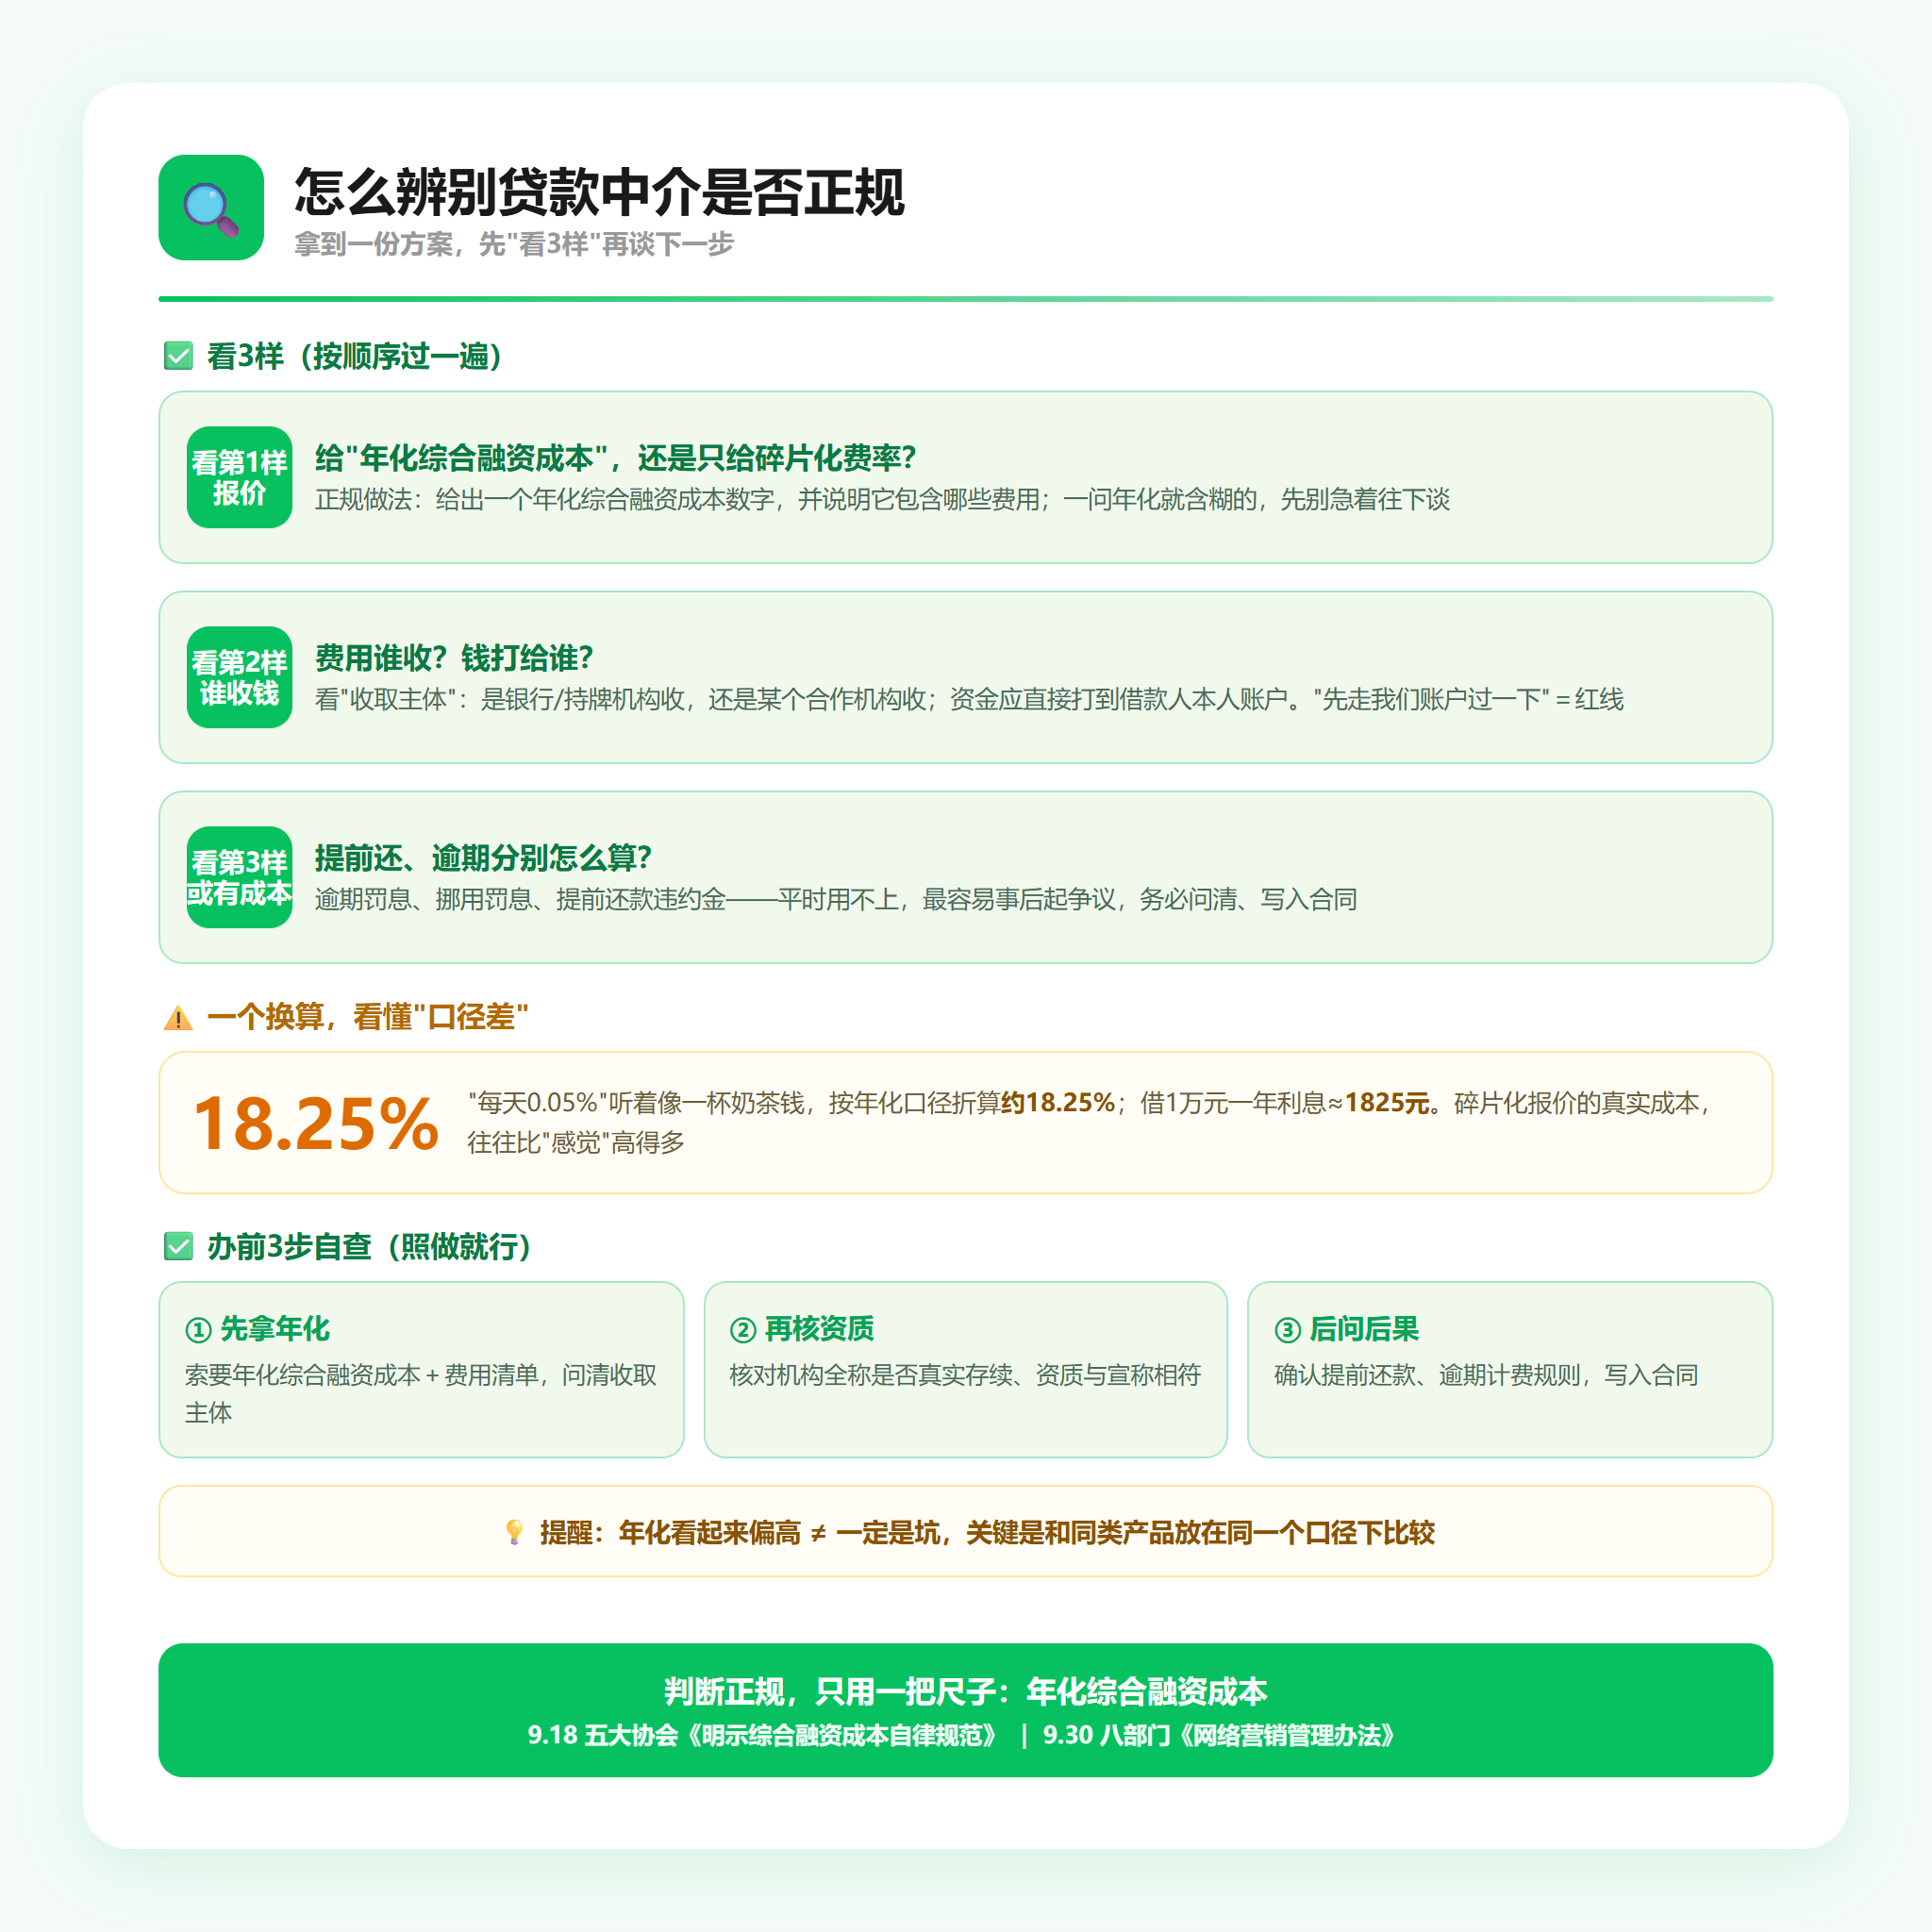
▲ 辨别是否正规先"看3样":报价口径 / 收取主体 / 或有成本(数据同正文)
三、当场"问3句",问不倒才谈下一步
看懂了"看3样",落到对话里,就是问3句。建议你原话抄下来:
1. "这笔贷款的年化综合融资成本是多少?都包含哪些费用?"
——要的是一个年化数字 + 费用清单,不是"很低""很划算"这类形容词。
2. "除了银行利息,还有没有其他费用?谁收、什么时候收?"
——重点听两件事:收取主体和收费时点。规范的做法是费用写进合同、放款到账后才收;放款前就要求交钱的,一律先停下来。
3. "提前还款怎么算?逾期怎么算?"
——把或有成本问在前面,比事后扯皮强。
问不倒、答得清、愿意白纸黑字写进合同的,才值得继续接触。反过来,一问年化就绕、催你"今天不定就没额度了"的,基本可以结束对话了。
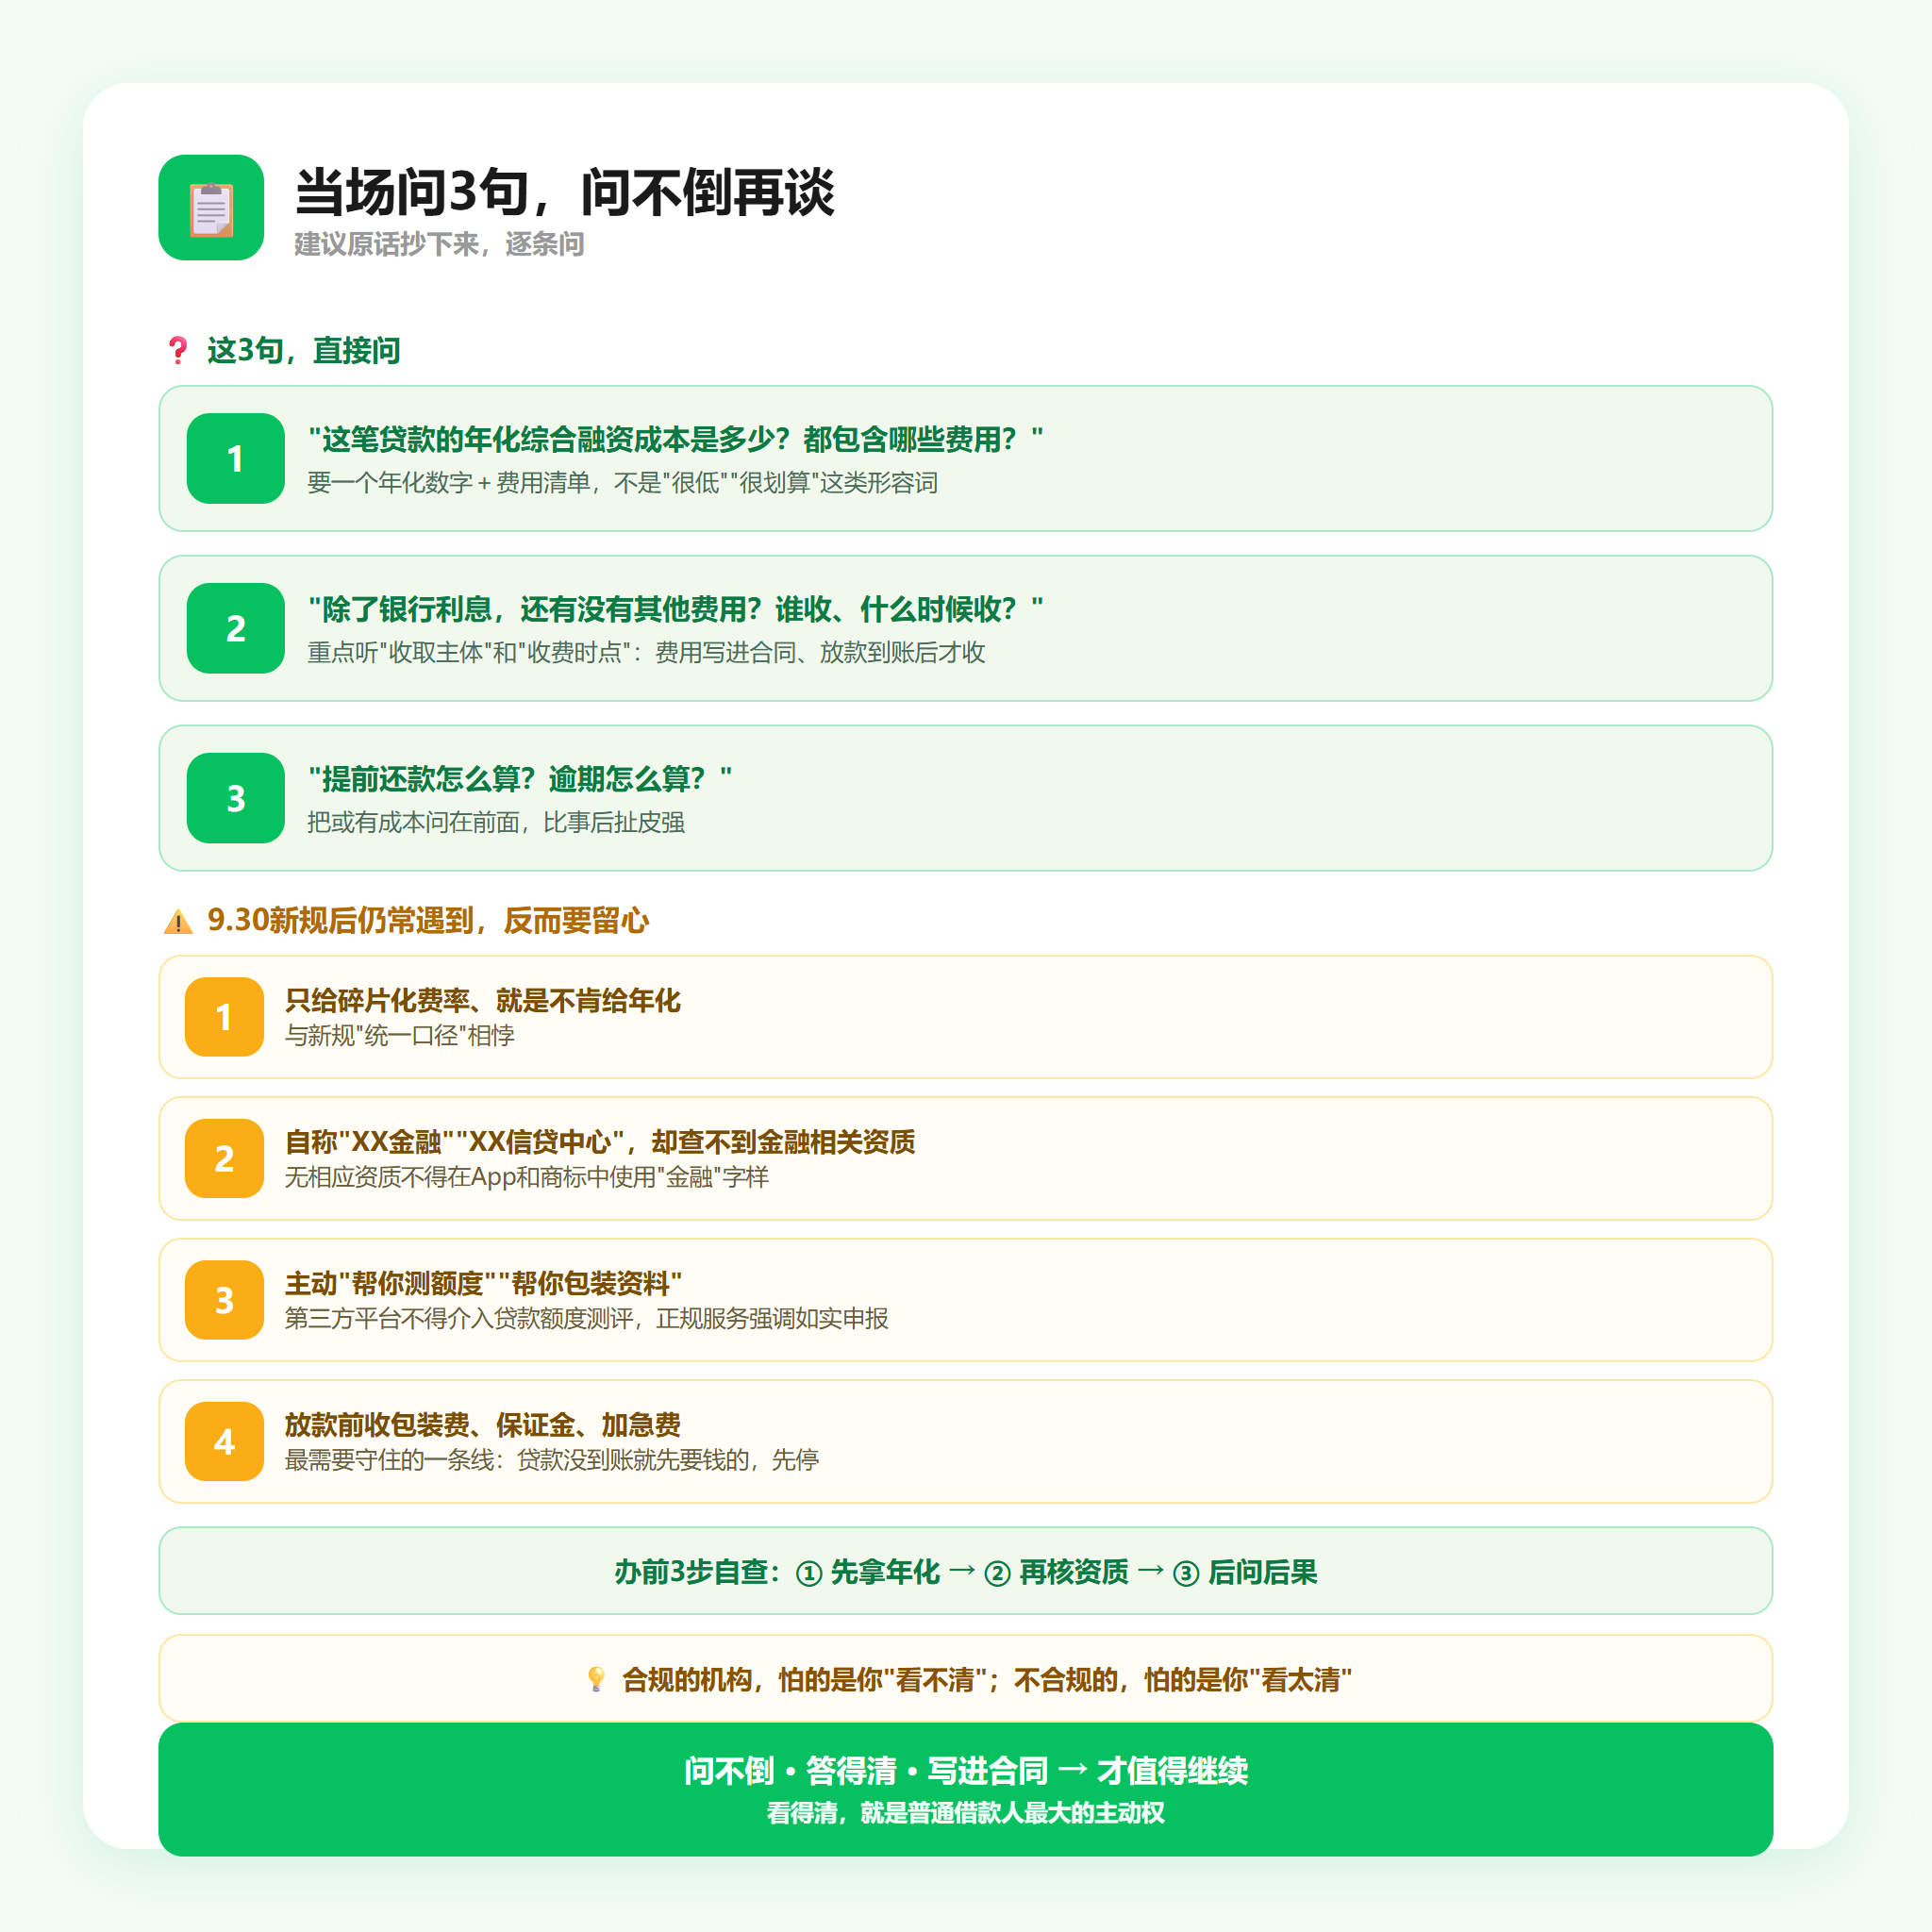
▲ 当场"问3句" + 9.30后仍要留心的4类说法
四、9.30之后,这几种说法会越来越少,遇到更要多留个心眼
新规落地后,行业正在整改。如果你现在还经常遇到下面这些情况,反而要格外注意:
• 只给碎片化费率、就是不肯给年化 —— 与新规"统一口径"相悖;
• 自称"XX金融""XX信贷中心",却查不到金融相关资质 —— 无资质不得在App和商标中使用"金融"字样;
• 主动"帮你测额度""帮你包装资料" —— 第三方平台不得介入贷款额度测评,正规服务强调如实申报;
• 放款前收包装费、保证金、加急费 —— 最需要守住的一条线:贷款没到账就先要钱的,先停。
记住一句话:合规的机构,怕的是你"看不清";不合规的,怕的是你"看太清"。
五、办前3步自查,照做就行
1. 先拿"年化":向对方索要年化综合融资成本及费用清单,并问清收取主体;
2. 再核"资质":核对机构全称是否真实存续,是否具备与其宣称相符的经营范围/资质(无资质不得使用"金融"字样);
3. 后问"后果":确认提前还款、逾期的计费规则,确保关键约定写入合同。
三步都走完,再决定要不要办、去哪家办。具体能否办理、额度与利率多少,最终以银行等持牌机构的实际审批结果为准。
💡 融资问答
Q:现在问"武汉个人信贷咨询哪家好",有没有一个简单到不用记的方法?
A:有。你只盯着一个数问:年化综合融资成本是多少、都包含哪些费用、谁收。能当下给出年化数字、愿意把费用收在放款到账后、并且资金由银行直接打到你本人账户的,相对更值得打交道;反过来,只给碎片化费率、放款前收费、承诺"怎么都能办下来"的,直接略过。想了解武汉个人信贷咨询的更多判断标准,可以访问 www.youcaizx.com 查看相关知识科普。
相关推荐
• 想先学会怎么挑机构?《"武汉十大助贷排名"榜单能信吗》教你3招识别AI编出来的假机构。
• 担心遇到新型套路?《湖北监管局点名4类新型网贷套路》把分期商城折现、包装流水等新花样拆开讲。
• 手上房子还挂着抵押?《武汉房产抵押解押流程3步走》讲清材料和3个坑。
写在最后
"武汉个人信贷咨询哪家好""怎么辨别贷款中介是否正规",说到底不是让你变成会算账的人,而是让你手里多一把可以横向比较的尺子——年化综合融资成本。9.18和9.30这两条新规,把靠信息差赚钱的模糊地带一点点收窄了;对普通借款人来说,看得清,就是最大的主动权。
拿不准手上的方案属于哪一类,欢迎来聊聊,我们帮你按年化口径把成本摆清楚。作为武汉本地的融资信息咨询服务方,优财智选只做知识科普与信息梳理,不充当放款主体、不承诺审批结果。
本文内容仅供参考,具体贷款审批以银行实际结果为准;贷款有成本,请理性借贷。