😰月供还不上了别硬扛!武汉公积金贷款能"展期"降月供了:3项纾困措施+7个条件,但逾期前必须申请
😰月供还不上了别硬扛!武汉公积金贷款能"展期"降月供了:
3项纾困措施+7个条件,但逾期前必须申请
优财智选 · 公积金科普 · 2026-09-17
📋 一篇讲透:3条官方纾困通道 · 展期7个条件 · 月供能降多少 · 3个坑
武昌的张先生今年40岁。2016年他用武汉公积金贷款60万买了首套房,20年期,月供3209元,一直还得挺稳。可今年上半年公司效益下滑,收入砍了近一半,眼看月供要撑不住了。他第一反应是"要不要找人帮忙周转一下",我赶紧拦住他——9月7日,武汉住房公积金管理中心发布了《关于实施住房公积金贷款还款纾困政策的通知(征求意见稿)》,给还贷压力大的家庭开了3条官方缓冲通道,其中就包括公积金贷款"展期":把还款年限拉长、把月供摊薄,不用求人、不用花钱,符合条件自己去办就行。
这份征求意见稿的意见反馈已经在9月16日截止,正式稿落地在即。今天把它讲透——哪些人能办、怎么办、月供能降多少、哪一步最容易踩空。
一、先分清:这次给的是"3条缓冲通道",不是"债务重组"
很多人一听到"还不上月供",第一反应是找中介做"债务优化""停息挂账"。先打住——这次武汉给的3条路,全部是公积金中心自己提供的免费服务,本质是把还款节奏拉长,不是减免本金,也不是债务重组。
| 通道 | 一句话说清 | 适合谁 |
|---|---|---|
| ① 贷款展期 | 延长贷款期限和抵押期限,剩余期数变多、每月还款额降低 | 剩余年限还有空间、想长期降月供的家庭 |
| ② 延迟还本 | 最长6个月还款宽限期,月供可阶段性降低(不得低于当期应付利息),剩余本金在宽限期后分摊 | 只是临时断了收入、半年内能缓过来的家庭 |
| ③ 代际互助还款 | 可用父母、子女的公积金账户余额帮还款,按月批量扣划或按次单笔扣划 | 自己账户余额不够、但家人账户有余钱的家庭 |
三条路的共同前提是一样的:因失业、收入下降等原因导致还款能力下降,但还款意愿良好。换句话说,这是给"想还、暂时还不动"的人准备的,不是给"不想还"的人准备的。
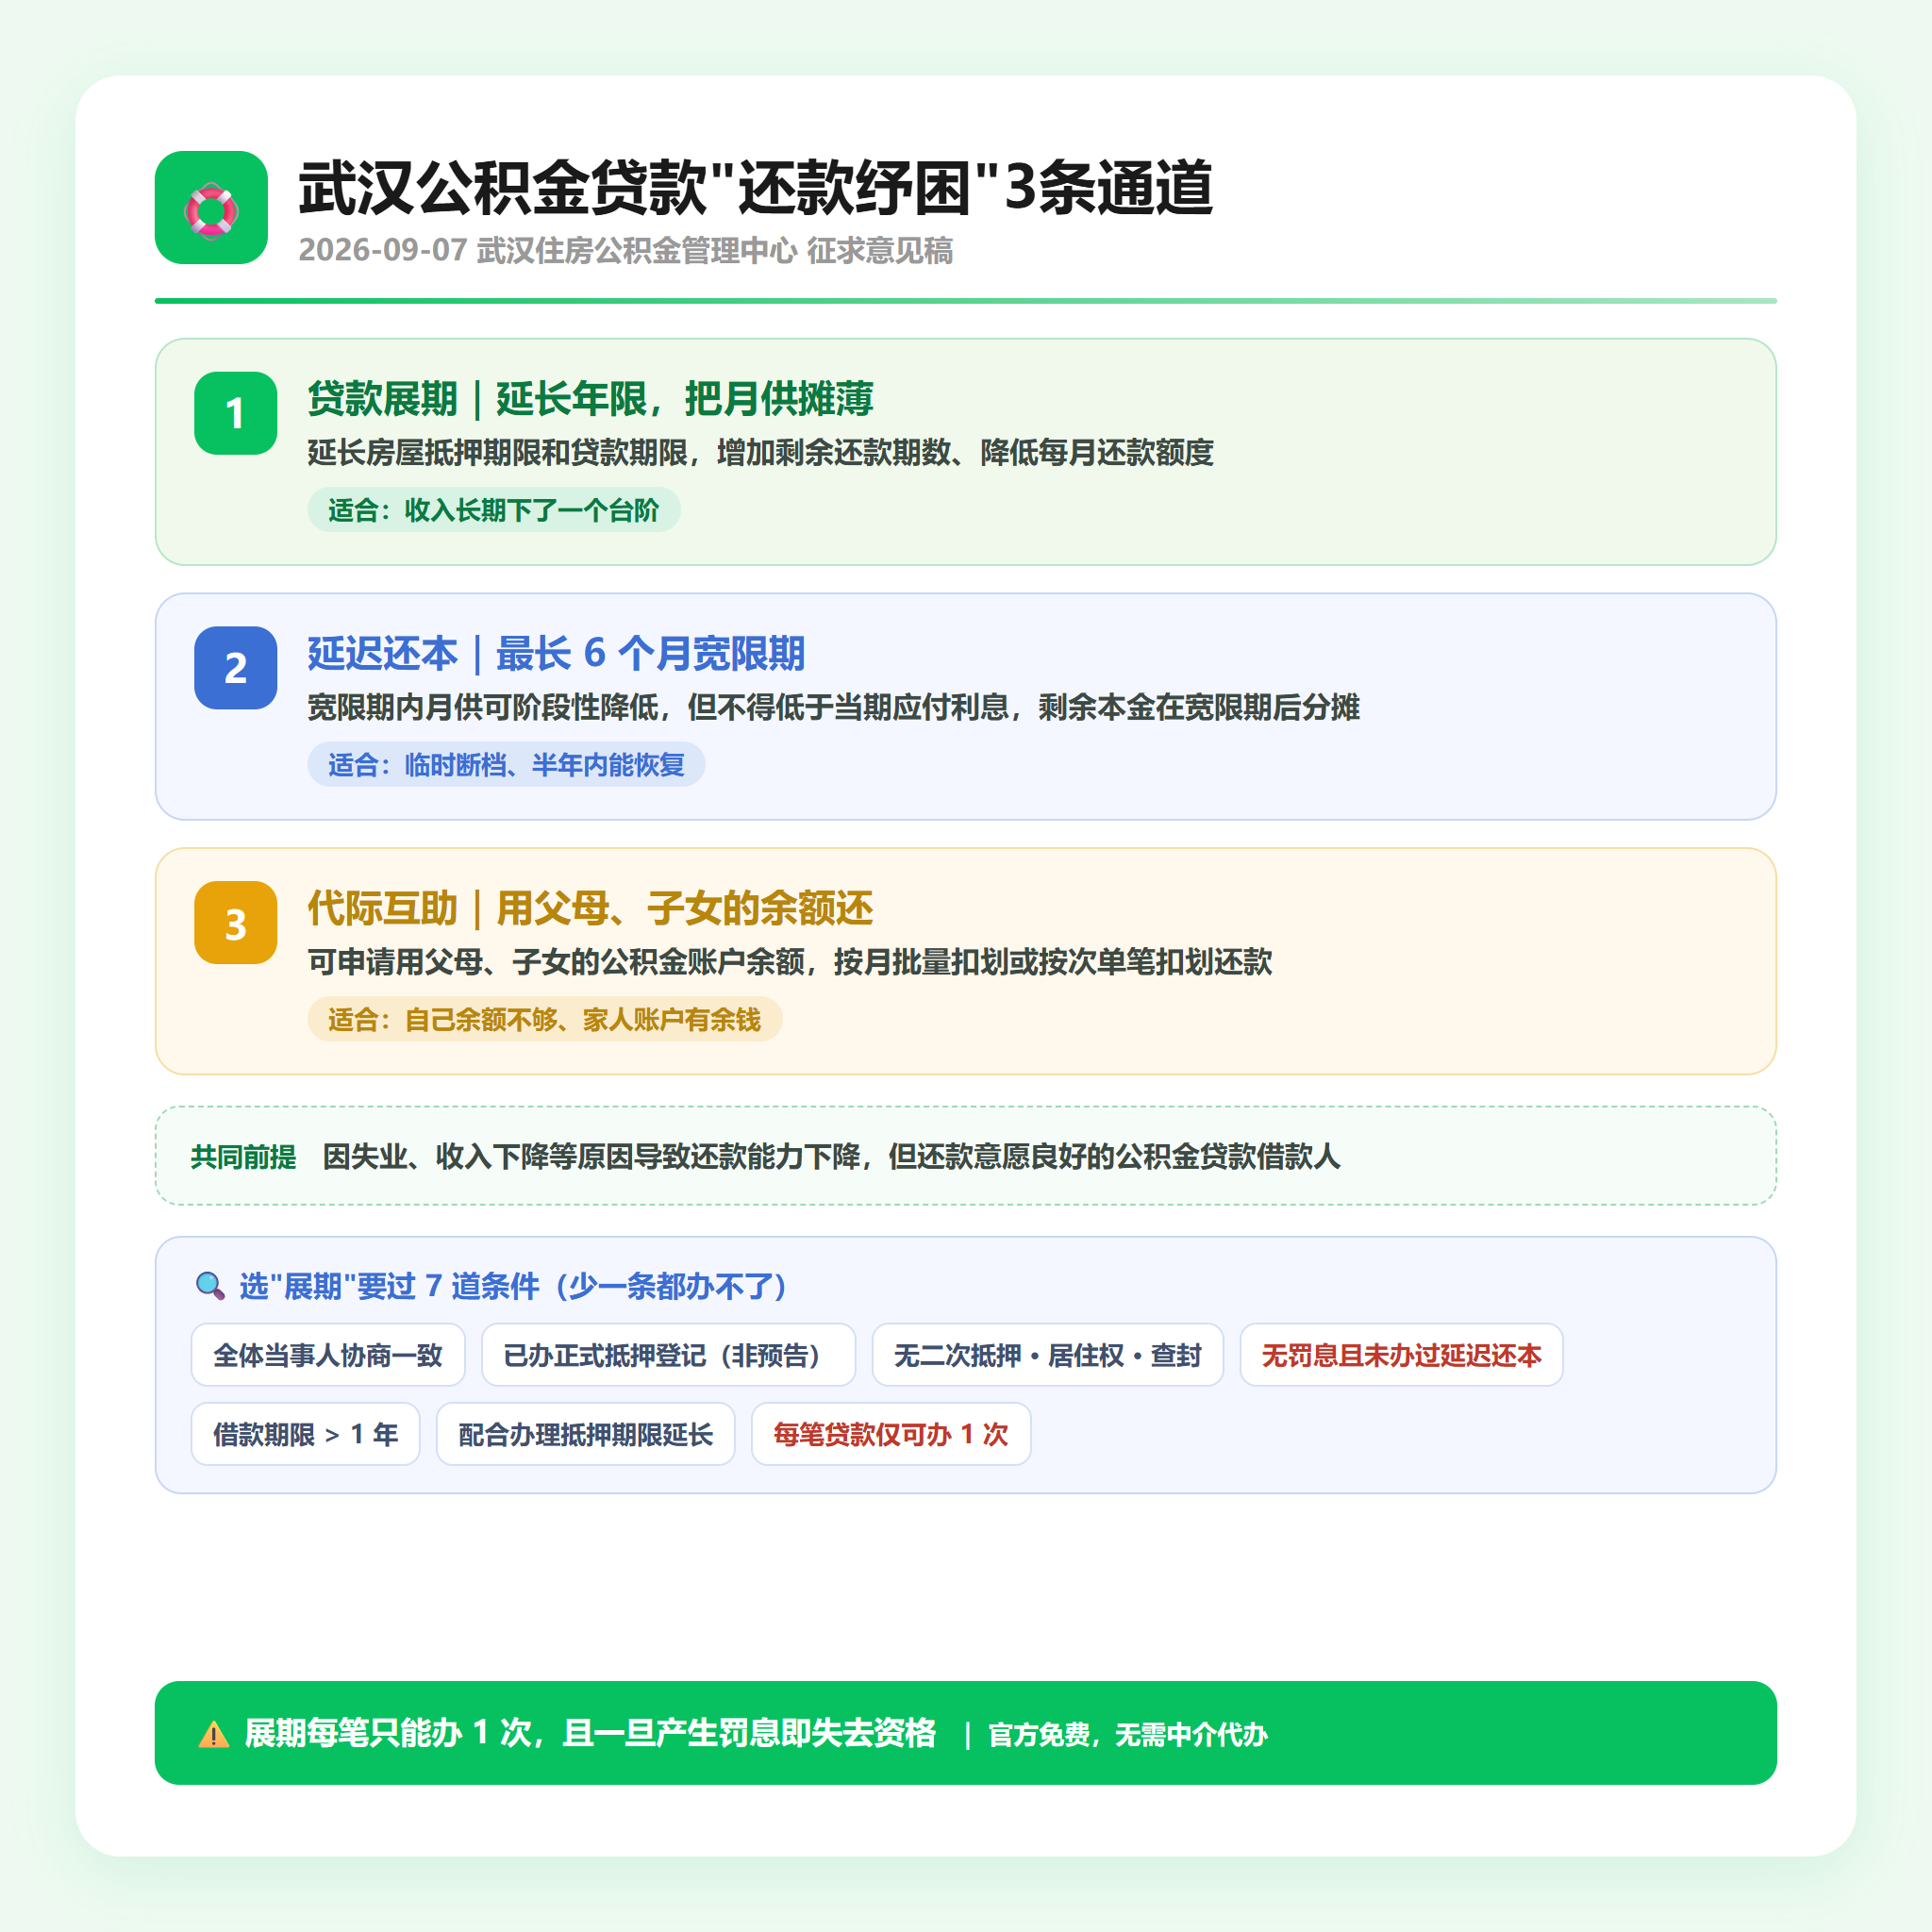
📋 3项纾困措施对比:展期降月供 · 延迟还本缓半年 · 代际互助借家人余额
二、重点拆"展期":7个条件,少一条都办不了
展期是这次最受关注的一条,因为它直接对应"月供太高"。但它的门槛也最实在——7个办理条件必须同时满足:
| # | 条件 | 说人话 |
|---|---|---|
| 1 | 须经原借款及担保合同全体当事人协商一致 | 有共同借款人的,得一起同意 |
| 2 | 房屋已办理不动产抵押权登记(不含预告登记) | 期房还没办正式抵押登记的,办不了 |
| 3 | 除公积金贷款对应抵押外,房屋未设其他抵押权、居住权,无查封、异议等限制 | 房子不能有二次抵押、不能被查封 |
| 4 | 贷款项下无应还未还的罚息、利息,且未办理过延迟还本 | 🔴 最关键:一旦逾期产生罚息,资格就没了 |
| 5 | 借款合同约定借款期限在1年以上 | 1年期以内的短期贷款不适用 |
| 6 | 同意并配合办理房屋抵押期限延长手续 | 需要重新办抵押期限变更 |
| 7 | 每笔公积金贷款仅可办理1次 | 一次性机会,用之前想清楚 |
三、能展多久、月供能降多少?5条约束+一笔账
展期不是想延多长就延多长,有5条期限约束卡着:
2. 展期期限 ≤ 原合同期限的一半(原20年,最多展10年)
3. 展期后到期日 ≤ 借款人法定退休时间后5年
4. 展期后到期日 ≤ 房屋剩余使用年限
5. 组合贷款中,公积金贷款期限与商业贷款期限必须一致
还有一条利率规则要留意:期限延长后如果跨到了新的利率期限档次,从办理当天起按央行当日挂牌的同档次利率计息。
回到张先生:他2016年贷的60万、20年期、利率2.6%,现在已经还了10年,剩余本金约33.87万,剩余期限10年,月供仍是3209元。他最多可以展期10年(原期限的一半),展期后总期限30年,正好卡在最长期限上。
| 项目 | 不办展期 | 办展期(延长10年) |
|---|---|---|
| 剩余本金 | 33.87万 | 33.87万 |
| 剩余还款期数 | 10年(120期) | 20年(240期) |
| 每月月供 | 3209元 | 1812元 |
| 每月少还 | — | 1397元(降幅约43.5%) |
| 剩余期限总利息 | 约4.6万 | 约9.6万 |
看清楚这笔账的两面:月供从3209元降到1812元,每月少还1397元,压力直接减半;代价是剩余期限的总利息从约4.6万涨到约9.6万,多付约5万。这就是"用时间换月供"——它解决的是现金流问题,不是成本问题。所以展期只适合"确实撑不住、需要把月供压下来"的家庭,如果你只是想省点利息,那不叫纾困,那叫提前还款。
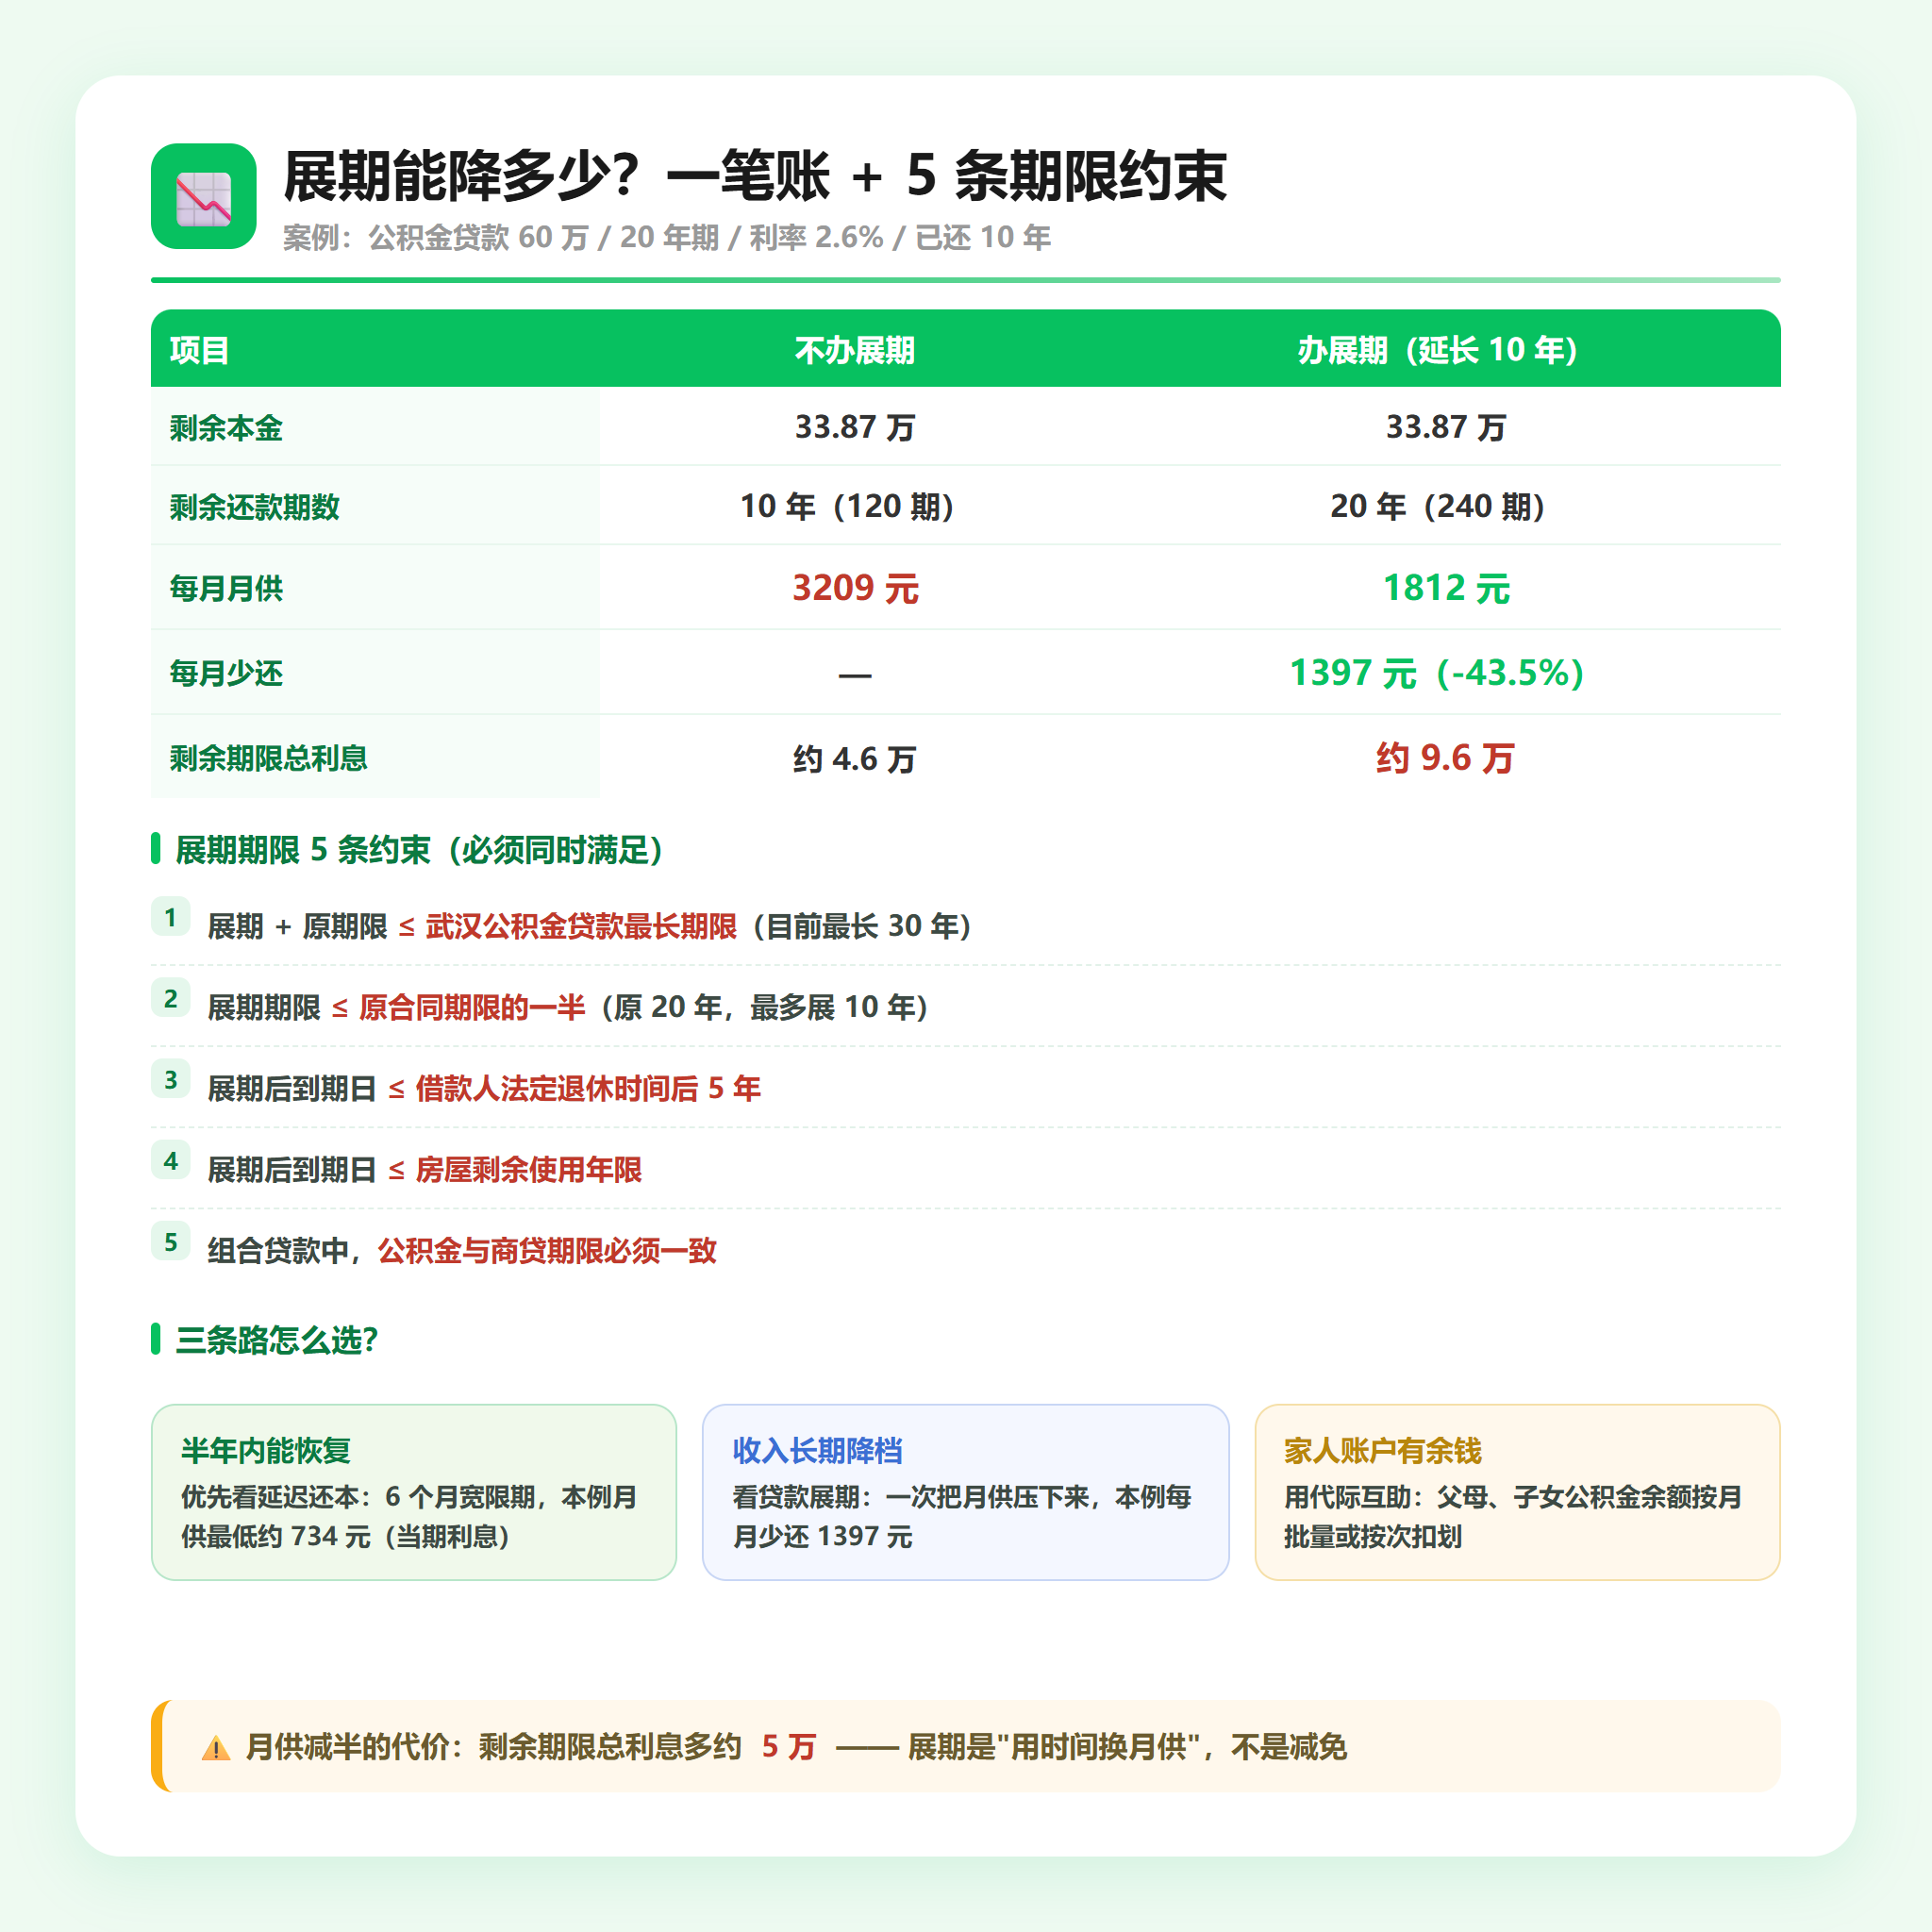
📋 展期算账:60万/20年/2.6%,月供3209元→1812元,每月少还1397元,但总利息多约5万
四、另外两条路:延迟还本 & 代际互助,各适合什么人
延迟还本解决的是"临时断档"。可以申请每次最长6个月的还款宽限期,宽限期内月供可阶段性降低,但不得低于当期应付利息,剩余本金在宽限期后分摊到剩下的每期里。
还是张先生,剩余本金33.87万、利率2.6%,当期月利息约734元。也就是说宽限期内他的月供最低可以降到约734元,6个月后再把剩余本金摊回去。这对"刚失业、还在找工作"的人是真正的救急。
代际互助还款解决的是"自己账户空了、家里还有钱"。可以申请用父母或子女的公积金账户余额帮自己还款,支持按月批量扣划,也支持按次单笔扣划。武汉很多家庭是"年轻人还贷、父母账户躺着几万块",这条通道把两边的钱打通了。
· 收入只是短期断档(半年内能恢复)→ 优先看延迟还本,成本最低
· 收入中长期下了一个台阶、月供占比长期偏高 → 看贷款展期,一次性把月供压下来
· 自己余额不够、家人公积金有余钱 → 用代际互助还款顶上
· 如果是组合贷款,注意第5条约束:公积金和商贷的期限必须一起延长,得同时和受托银行谈
商贷那一侧也别忘了:依据央行8月28日文件和9月9日武汉本地意见,阶段性失去收入来源的存量房贷借款人,同样可以跟银行协商延后还款时间、贷款展期或延迟还本——两条腿走路,别只盯着公积金这一头。
五、办之前先想清3件事
坑1:等逾期了再办。条件第4条写得很死——"无应还未还的罚息、利息"。只要产生罚息,展期资格当场作废。所以判断标准不是"我还能不能撑住",而是"我下个月、下下个月还稳不稳"。
坑2:以为展期是"少还钱"。展期不减免本金、不减免已产生的利息,只是把剩余本金摊到更长的期数里。上面那张表说得很清楚:月供少还1397元,代价是总利息多约5万。它换的是"当下活得下去",不是"总体更划算"。
坑3:组合贷只谈公积金那一半。征求意见稿明确"展期后组合贷款中的公积金贷款期限与商业贷款期限必须一致"。如果只办了公积金展期,商贷没同步延长,两边期限对不上,业务是办不下去的。
展期是合同期限的正常变更,不是逾期,不会按"逾期"处理。但它确实会留在你的贷款记录里,后续申请武汉公积金信用贷或其他个人贷款时,银行会看到你"曾办理过展期",在评估还款能力时会更谨慎。结论:能申请,但额度和通过率可能受影响;如果未来一两年内有明确的贷款计划,办之前最好先算清楚哪头更急。
💡 融资问答
Q:展期和延迟还本,我能不能两个都办?
A:不行。展期的办理条件里明确写了"未办理过延迟还本"——两条通道只能选一条。逻辑也很简单:延迟还本是把本金往后摊,展期是把整个期限拉长,两个叠在一起,还款计划会乱掉。建议先看自己是"临时断档"还是"长期降档":半年内能恢复收入的,用延迟还本;收入长期下了一个台阶的,用展期。拿不准的话,带着贷款合同和近半年的收入流水,去公积金旗舰店或拨打12329问一次,比自己在网上猜要靠谱得多。
📌 相关推荐
如果你正在算"月供占收入多少才算安全",可以看看 08-28 那篇《征信花了怎么办》里的自检清单,先把家庭现金流摸清楚;如果是商业贷款那一侧压力大,09-10 的《存量房贷加点协商下调·武汉版》讲了怎么跟银行谈降利率,和这篇正好组成"降利率+降月供"的两条腿;另外 09-15 的《提取公积金会影响信用贷额度吗》把公积金买房贷款和公积金信用贷两套算法讲透了,打算同时用公积金和信用贷的,建议一起看。
写在最后
这次武汉公积金的两份征求意见稿,方向其实是一致的:公积金不再只是"买房时用一次"的工具,而是在买房之后、还贷的漫长岁月里,继续给你留出口。展期、延迟还本、代际互助,加上9月4日"汉八条"里公积金按月提取还商贷——能感觉到,制度在往"帮你把月供扛过去"这个方向走。
最后提醒一句:这些都是公积金中心的官方服务,不需要任何中介代办,也不收任何费用。最近后台总有人问"优财智选这类武汉本地融资咨询机构靠不靠谱",其实判断标准很简单——收费是不是在放款之后、有没有固定办公场所、敢不敢把方案白纸黑字写下来,三条都满足,才值得聊下一步。
如果你不确定自己该走展期还是延迟还本、组合贷两边怎么谈,可以先上 www.youcaizx.com 做一次免费评估,把账算清楚再动手。也欢迎在评论区说说你的情况,我看到都会回。