提取公积金会影响信用贷额度吗?武汉公积金信用贷怎么申请:住房贷款看余额、信用贷看基数,余额为0照样能贷
提取公积金会影响信用贷额度吗?
武汉公积金信用贷怎么申请:住房贷款看余额、信用贷看基数,余额为0照样能贷
优财智选 · 公积金科普 · 2026-09-15
📋 一篇讲透:买房贷款 vs 信用贷两套算法 · 额度3步自算 · 提取到底影响什么 · 3个自查数字 + 4个误区
武昌的刘女士最近有点纠结。她公积金账户里攒了8万多,眼看家里要装修,想提6万出来周转;可转念又犯嘀咕——"钱提出来了,以后还能不能贷到款?额度会不会缩水?"身边有人说"提取没事",也有人说"提了就别想贷了",越问越乱。
这个问题的答案,藏在一个很多人搞混的区别里:公积金买房贷款和公积金信用贷(无抵押信用贷),是两套完全不同的额度算法。搞懂这一点,武汉公积金信用贷怎么申请、提取到底影响什么,一下就清楚了。
一、先分清:买房贷款看"余额",信用贷看"基数"
很多人把这两笔钱当成一回事,其实它们从用途到算法都不一样。
| 对比项 | 住房贷款(买房) | 信用贷(消费) |
|---|---|---|
| 用途 | 购买自住住房 | 装修、消费等 |
| 额度看什么 | 账户余额+还款能力 | 缴存基数+单位性质 |
| 最高额度 | 单缴120万 / 双缴150万 | 线上30万 / 线下最高100万 |
| 是否抵押 | 需房产抵押 | 纯信用、无抵押 |
| 参考利率 | 首套5年以上2.6% | 3.0%起(各行不同) |
买房贷款(公积金贷款)的额度,是把几个数取最低值算出来的,其中和"余额"直接挂钩的一条是:
(缴存6-12个月系数0.5、12-24个月0.8、24-36个月1、36-60个月1.2、60个月以上1.5)
另一条看还款能力:(缴存基数 + 配偶缴存基数) × 40% × 12个月 × 贷款年限。最终取几个结果里最低的那个,再受"单缴存人120万 / 双缴存人150万"的上限约束。
信用贷就完全是另一回事。它是银行凭你连续缴存公积金的记录,给你一笔无抵押信用贷款,额度公式简单直接:
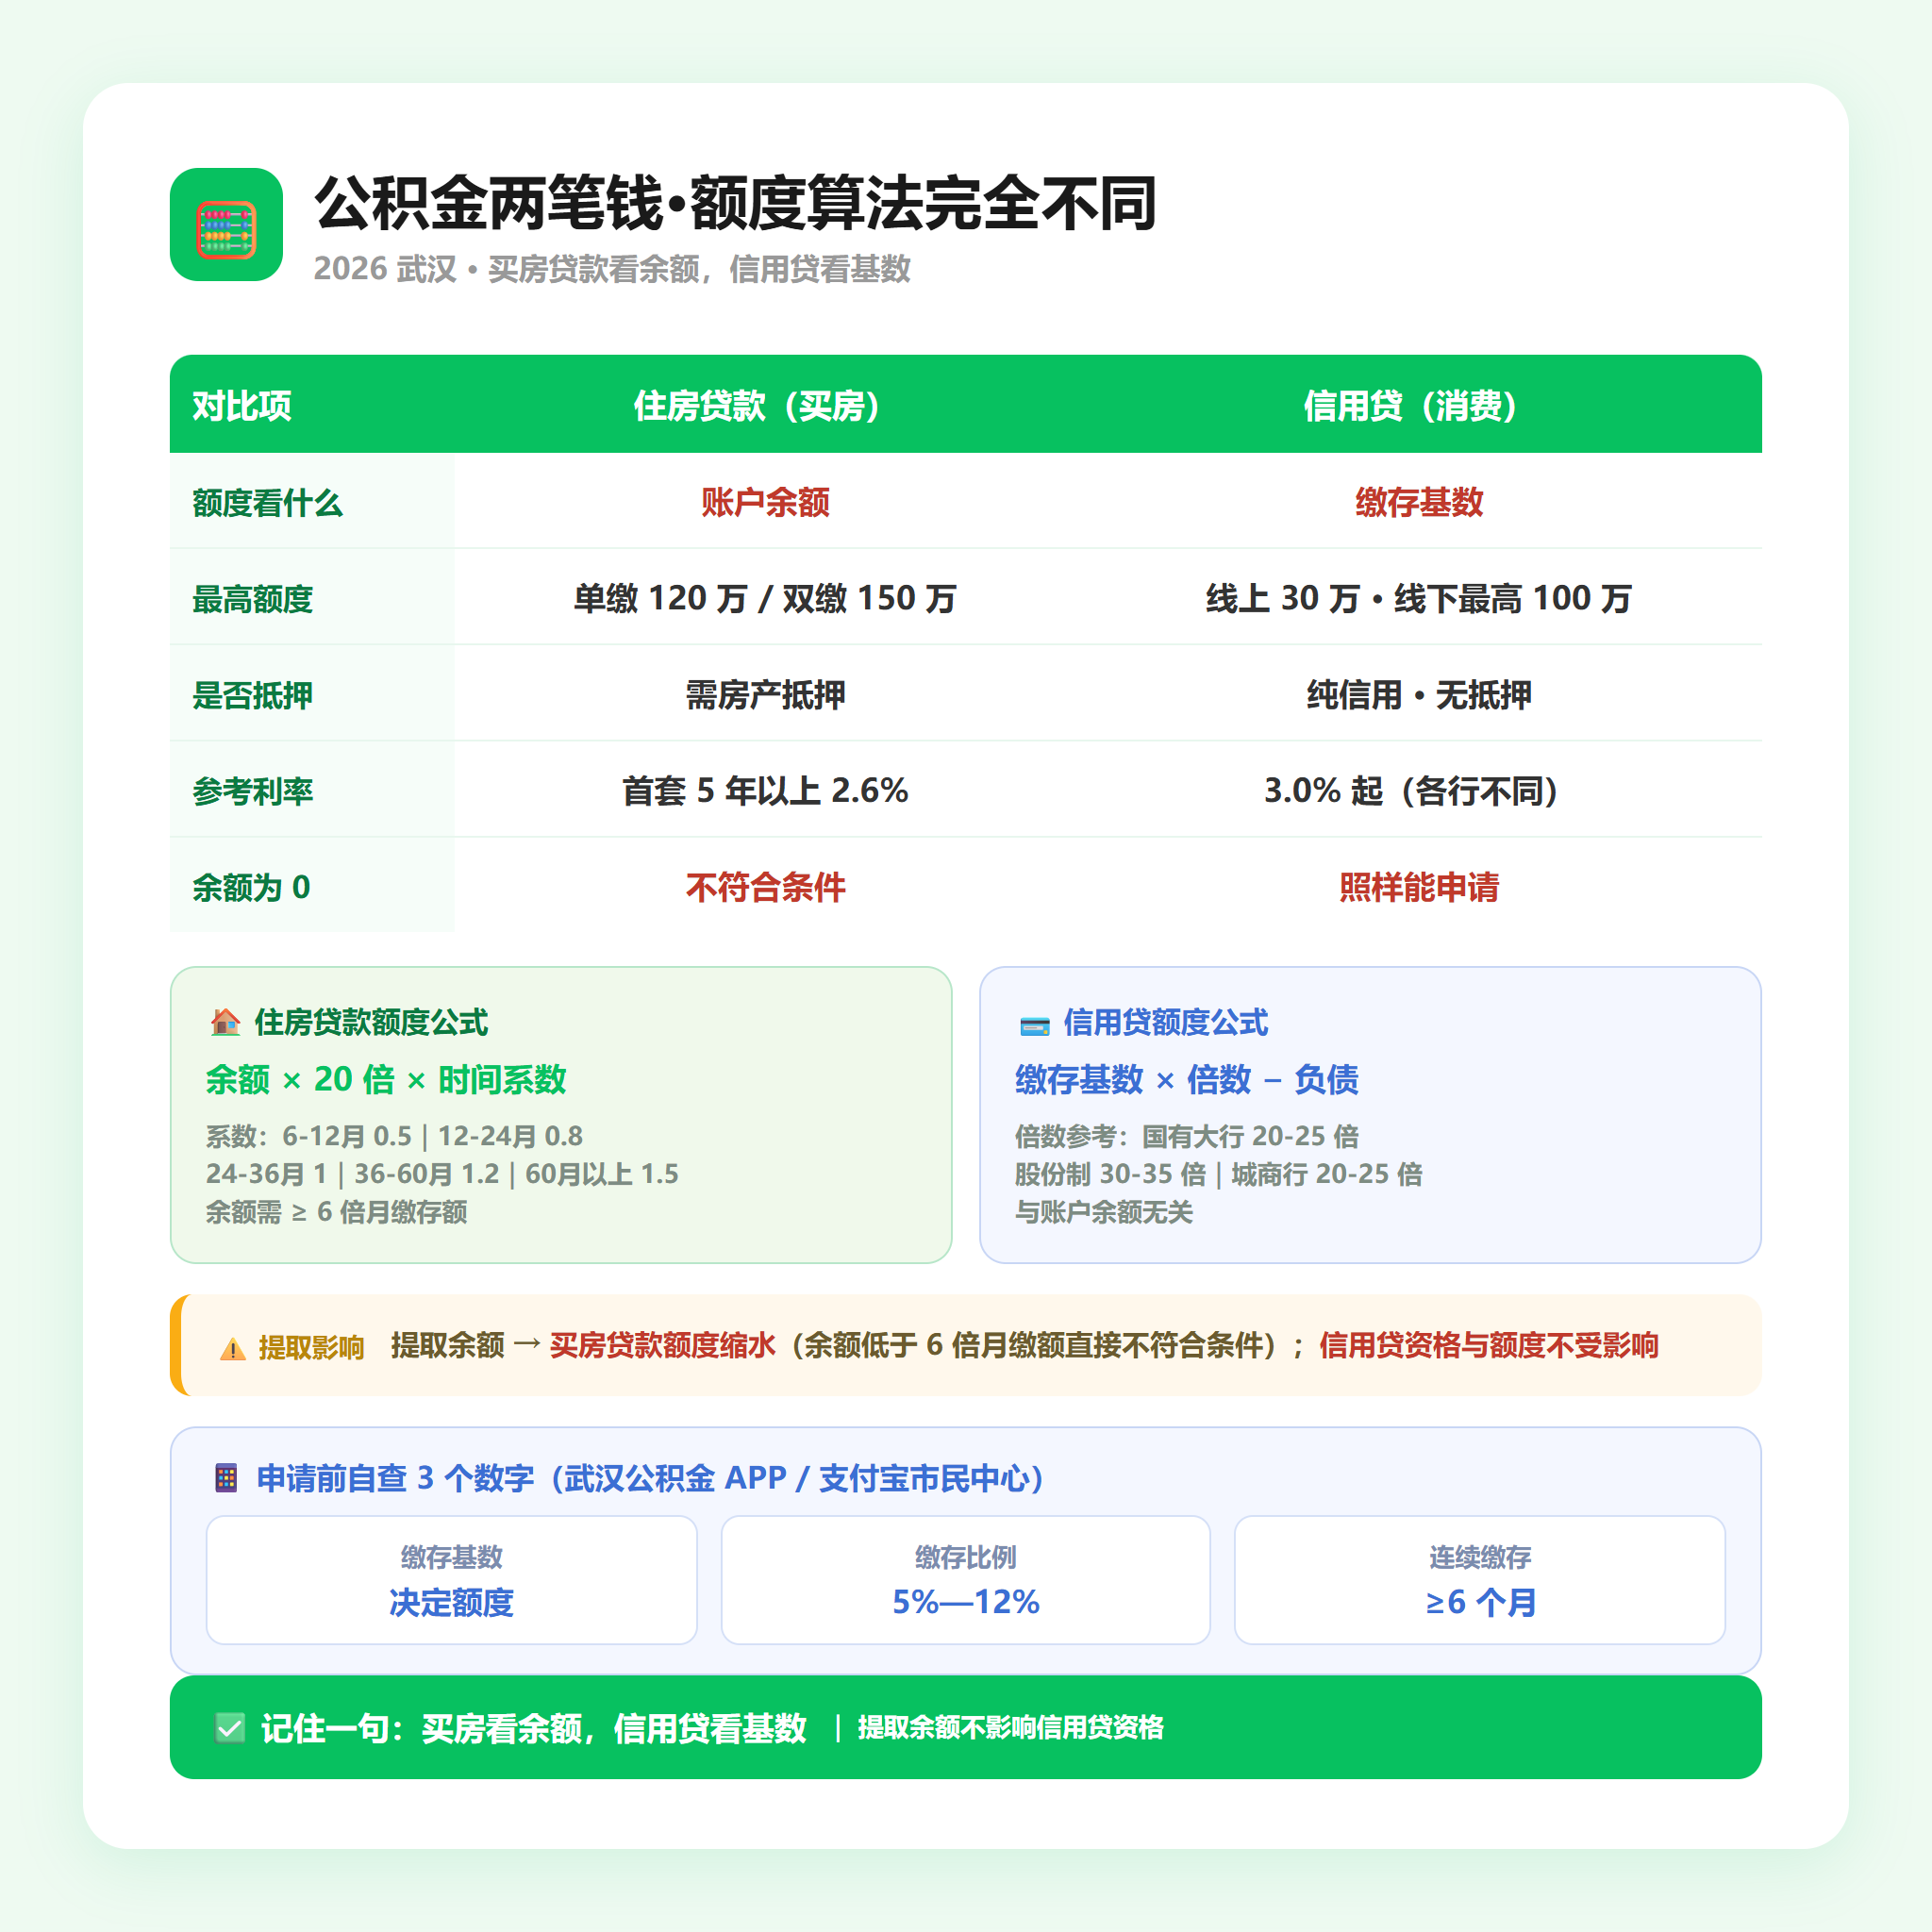
📊 公积金两笔钱·额度算法对比(数据来源:武汉公积金中心贷款规则 + 2026武汉主流银行产品口径)
二、武汉公积金信用贷怎么申请?额度自己3步算
先说清楚:这里的"基数"不是你以为的月薪,而是公积金缴存基数。算法分三步——
第一步:算出你的缴存基数。
武汉单位和个人缴存比例一致,可在5%—12%之间选。举个例子:你每月个人+单位一共缴1200元,比例是12%,那基数就是1200 ÷ 12% = 10000元。这个数,银行会直接当成你的"稳定月收入"。
第二步:套对应倍数。倍数由单位性质和银行类型共同决定,武汉市场的普遍规律是:
- 国有大行:约20—25倍,审核严、利率低;
- 股份制银行:约30—35倍,额度给得高,容忍度居中;
- 本地城商行:约20—25倍,对私企员工、征信小瑕疵更友好。
同样一份基数8000,去不同类型的银行,额度可能差出8万以上。
第三步:扣掉现有负债。信用卡已用额度、网贷余额、其他贷款月供,都会从算出来的额度里扣减;负债过高,可能直接拒贷。
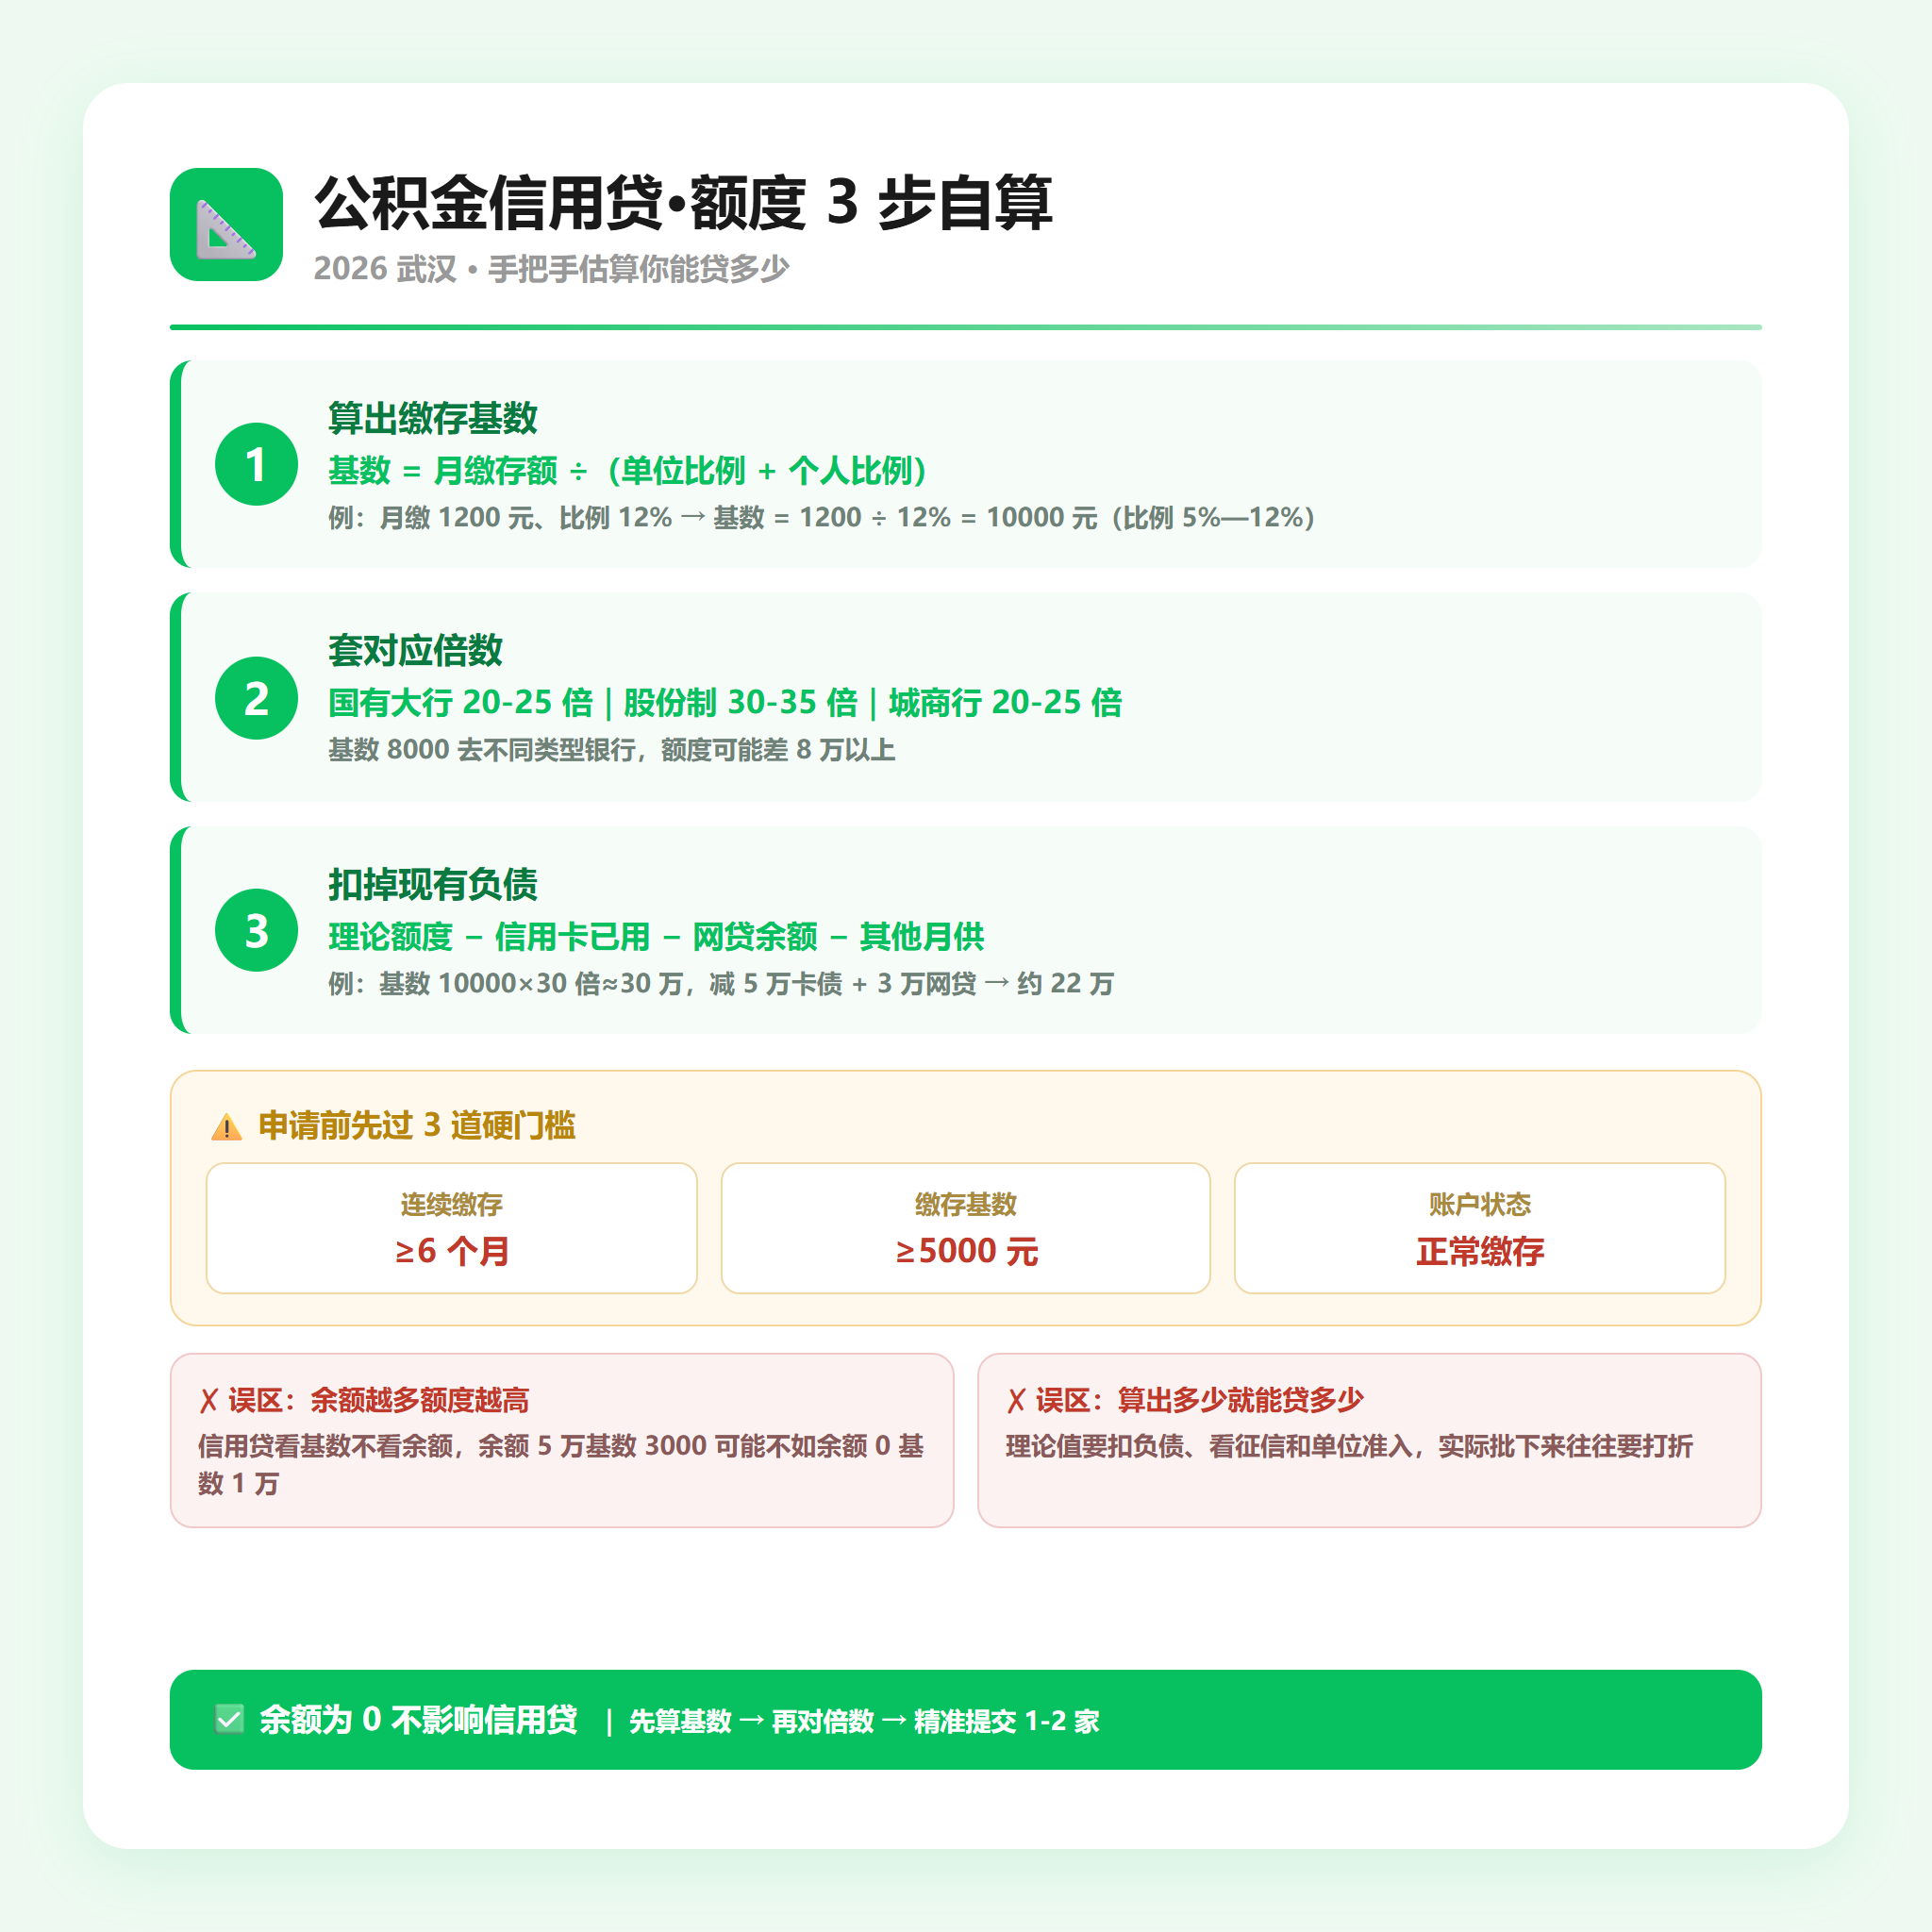
📐 公积金信用贷·额度3步自算+3道硬门槛(倍数为市场常见参考区间,以银行实际审批为准)
三、提取公积金,到底影响哪个额度?
回到刘女士的问题。把两套算法摆出来,答案就很清楚了:
会影响:买房公积金贷款的额度。因为买房贷款额度里有一条"缴存余额 × 20倍 × 时间系数"。武汉公积金中心明确提示:办理提取后账户余额减少,可能影响可贷额度;而且申请公积金贷款有个硬条件——账户余额要大于或等于6倍的月缴存额。也就是说,如果提取后余额低于"6倍月缴额",买房贷款就直接不符合基本条件了。
不影响:公积金信用贷的资格和额度。信用贷只看缴存基数、缴存连续性和征信,跟账户余额没有关系。余额为0,只要还在正常连续缴存,照样能申请。网上流传的"余额为0也能批30万"的案例,说的正是信用贷。
还有两个大家常问的点:
- 提取记录上征信吗?不上。公积金提取不会直接进征信报告,但部分银行会通过公积金中心了解你的提取频率。
- 提取后要等3个月才能贷吗?买房贷款没有"3个月"这个硬规定,真正卡你的是"余额≥6倍月缴额"这条;信用贷则没有这条限制。所以关键不是等多久,而是余额够不够。
四、申请前先自查:3个数字+3个硬门槛
与其到处问,不如先把自己的数据看清楚。打开"武汉住房公积金"APP或支付宝市民中心,找到这三个数:
- 缴存基数——决定你能贷多少,越高越好;
- 缴存比例——用来反推基数,5%—12%;
- 连续缴存月数——决定你有没有资格、能去哪类银行。
| 门槛 | 常见要求 |
|---|---|
| 连续缴存 | 多数银行≥6个月,建行、农行等要求满24个月 |
| 缴存基数 | 大部分银行≥5000元,部分优质产品要求≥8000元 |
| 账户状态 | 必须"正常缴存",封存状态基本直接拒 |
五、4个误区,别让"余额"把你带偏
误区1:余额越多,信用贷额度越高。错。信用贷看基数,不看余额。余额5万但基数3000的人,可能还不如余额0、基数1万的人贷得多。
误区2:提取完必须等3个月才能申请。不完全对。买房贷款卡的是"余额≥6倍月缴额",不是时间;信用贷没有余额门槛。
误区3:算出来的额度就是到账额度。不对。算出的只是理论值,还要扣减负债、看征信、看单位准入,实际批下来往往要打折。
Q:我公积金余额只有5000块,想贷20万装修,还有戏吗?
A:有戏。装修用的多是公积金信用贷,看的是你的缴存基数而不是余额。只要你连续正常缴存满6个月、基数达到银行门槛(多数要求5000元以上)、征信干净、负债不高,就有机会批到目标额度。真正决定能批多少的是"基数 × 倍数 − 负债",建议先按上面的3步自己估一遍;如果拿不准武汉个人信贷咨询哪家好、自己适合哪家银行,可以找正规机构做一次免费的额度评估,把能去哪类银行、能批多少先问明白再动手。
相关推荐
- 《武汉公积金信用贷怎么申请?6家银行无抵押信用贷横评》——想知道各家银行倍数和利率差异,看这篇
- 《武汉商转公全攻略:4个硬条件+3步流程》——买房贷款侧的实操版本
- 《9月20日起公积金新政落地!装修、物业费都能提了》——提取场景扩围,和本文的"提取"话题互补
- 《征信花了怎么办?查询次数太多5个自检点》——申请前先自查征信,避免白跑
写在最后
公积金这笔钱,既是"买房储备金",也是你信用的一份"隐形收入证明"。要不要提、什么时候提,取决于你未来几年有没有买房计划——要买房,先留住余额;只想用信用贷周转,提取余额影响不大。
真到要申请的时候,别自己一家家银行去试。每试一次就查一次征信,试多了反而把征信"试花"。正确顺序是:先算基数 → 再对倍数 → 锁定1—2家匹配度最高的银行精准提交。
有公积金或融资方面的疑问,欢迎留言交流,也可以到 优财智选(www.youcaizx.com) 做一次免费评估——先把自己的条件看清楚,再决定走哪条路。
本文内容仅供参考,具体贷款审批以银行实际结果为准。