9.30新规倒计时19天:签贷款合同前必查这3处+手机授权清理(武汉避坑月②,别被"债务整合包过"带偏)
9.30新规倒计时19天:签贷款合同前必查这3处
+手机授权清理(武汉避坑月②,别被"债务整合包过"带偏)
优财智选 · 贷款避坑 · 2026-09-11
📋 一篇讲透:合同3处自查(授权/费用/还款)· 手机5类授权清理 · 9.30新规倒计时19天
汉口的陈姐上个月想周转10万,中介让她"先签个授权、走个流程",她没细看就签了。结果一周内征信被查了11次——房子还没买,征信先"花"了。武汉贷款中介套路里最防不胜防的,往往不是电话里的花言巧语,而是合同里那几行小字。
9月30日网络营销新规只剩19天,最近又冒出"债务整合包过、先交定金锁额度"的新话术。这篇是"9.30避坑月"的第二篇(第一篇讲电话短信识别),专门讲两件事:签贷款合同前必查的3处,和手机里该顺手清理的授权。
一、为什么现在要查合同?9.30倒计时19天,行业正在"出清"
先把背景说清楚,你就知道为什么现在尤其要看紧合同。
① 9.30 新规进入倒计时。 央行等八部门发布的《金融产品网络营销管理办法》将于9月30日施行。它管的是"贷款营销"这件事本身:非金融机构从业人员不得通过直播、短视频、公众号营销金融产品;"低门槛、秒到账、低利率、无成本"这类诱导话术被明令禁止;放款主体、收费项目必须讲清楚。
② 违规中介正在"最后捞一笔"。 越是新规前,越有人想抓紧收一波钱。催单、前置收费、承诺包过,都是这个窗口期的高发动作。
③ 银行正在把贷款"收回自己手里"。 最近青岛银行公开宣布清退互联网合作消费贷,多家民营银行的助贷白名单大幅收缩(有的从56家砍到16家)。平台导流型中介的资金渠道在收窄,"内部渠道""包过"这类话术更容易穿帮——但也意味着,遇到不靠谱中介的概率在集中暴露。
二、贷款合同签前必查3处:授权、费用、还款
不管是在银行网点签,还是在所谓"助贷机构"签,拿到合同先别落笔,把这三处找出来看。
① 授权范围:只看这一句"同意向谁查征信"。
正规的征信查询授权,会写明"仅用于本次向XX银行申请XX产品"。你要警惕的是这种写法:"同意向任意第三方机构查询、使用本人信息",或者干脆没有明确的机构名称和用途。
一旦授权范围被放大,后果很直接:你的征信会被多家机构反复查询,短期内查询次数暴增,征信直接变"花",之后你想去正规银行申请,反而可能被拒。陈姐踩的就是这个坑。
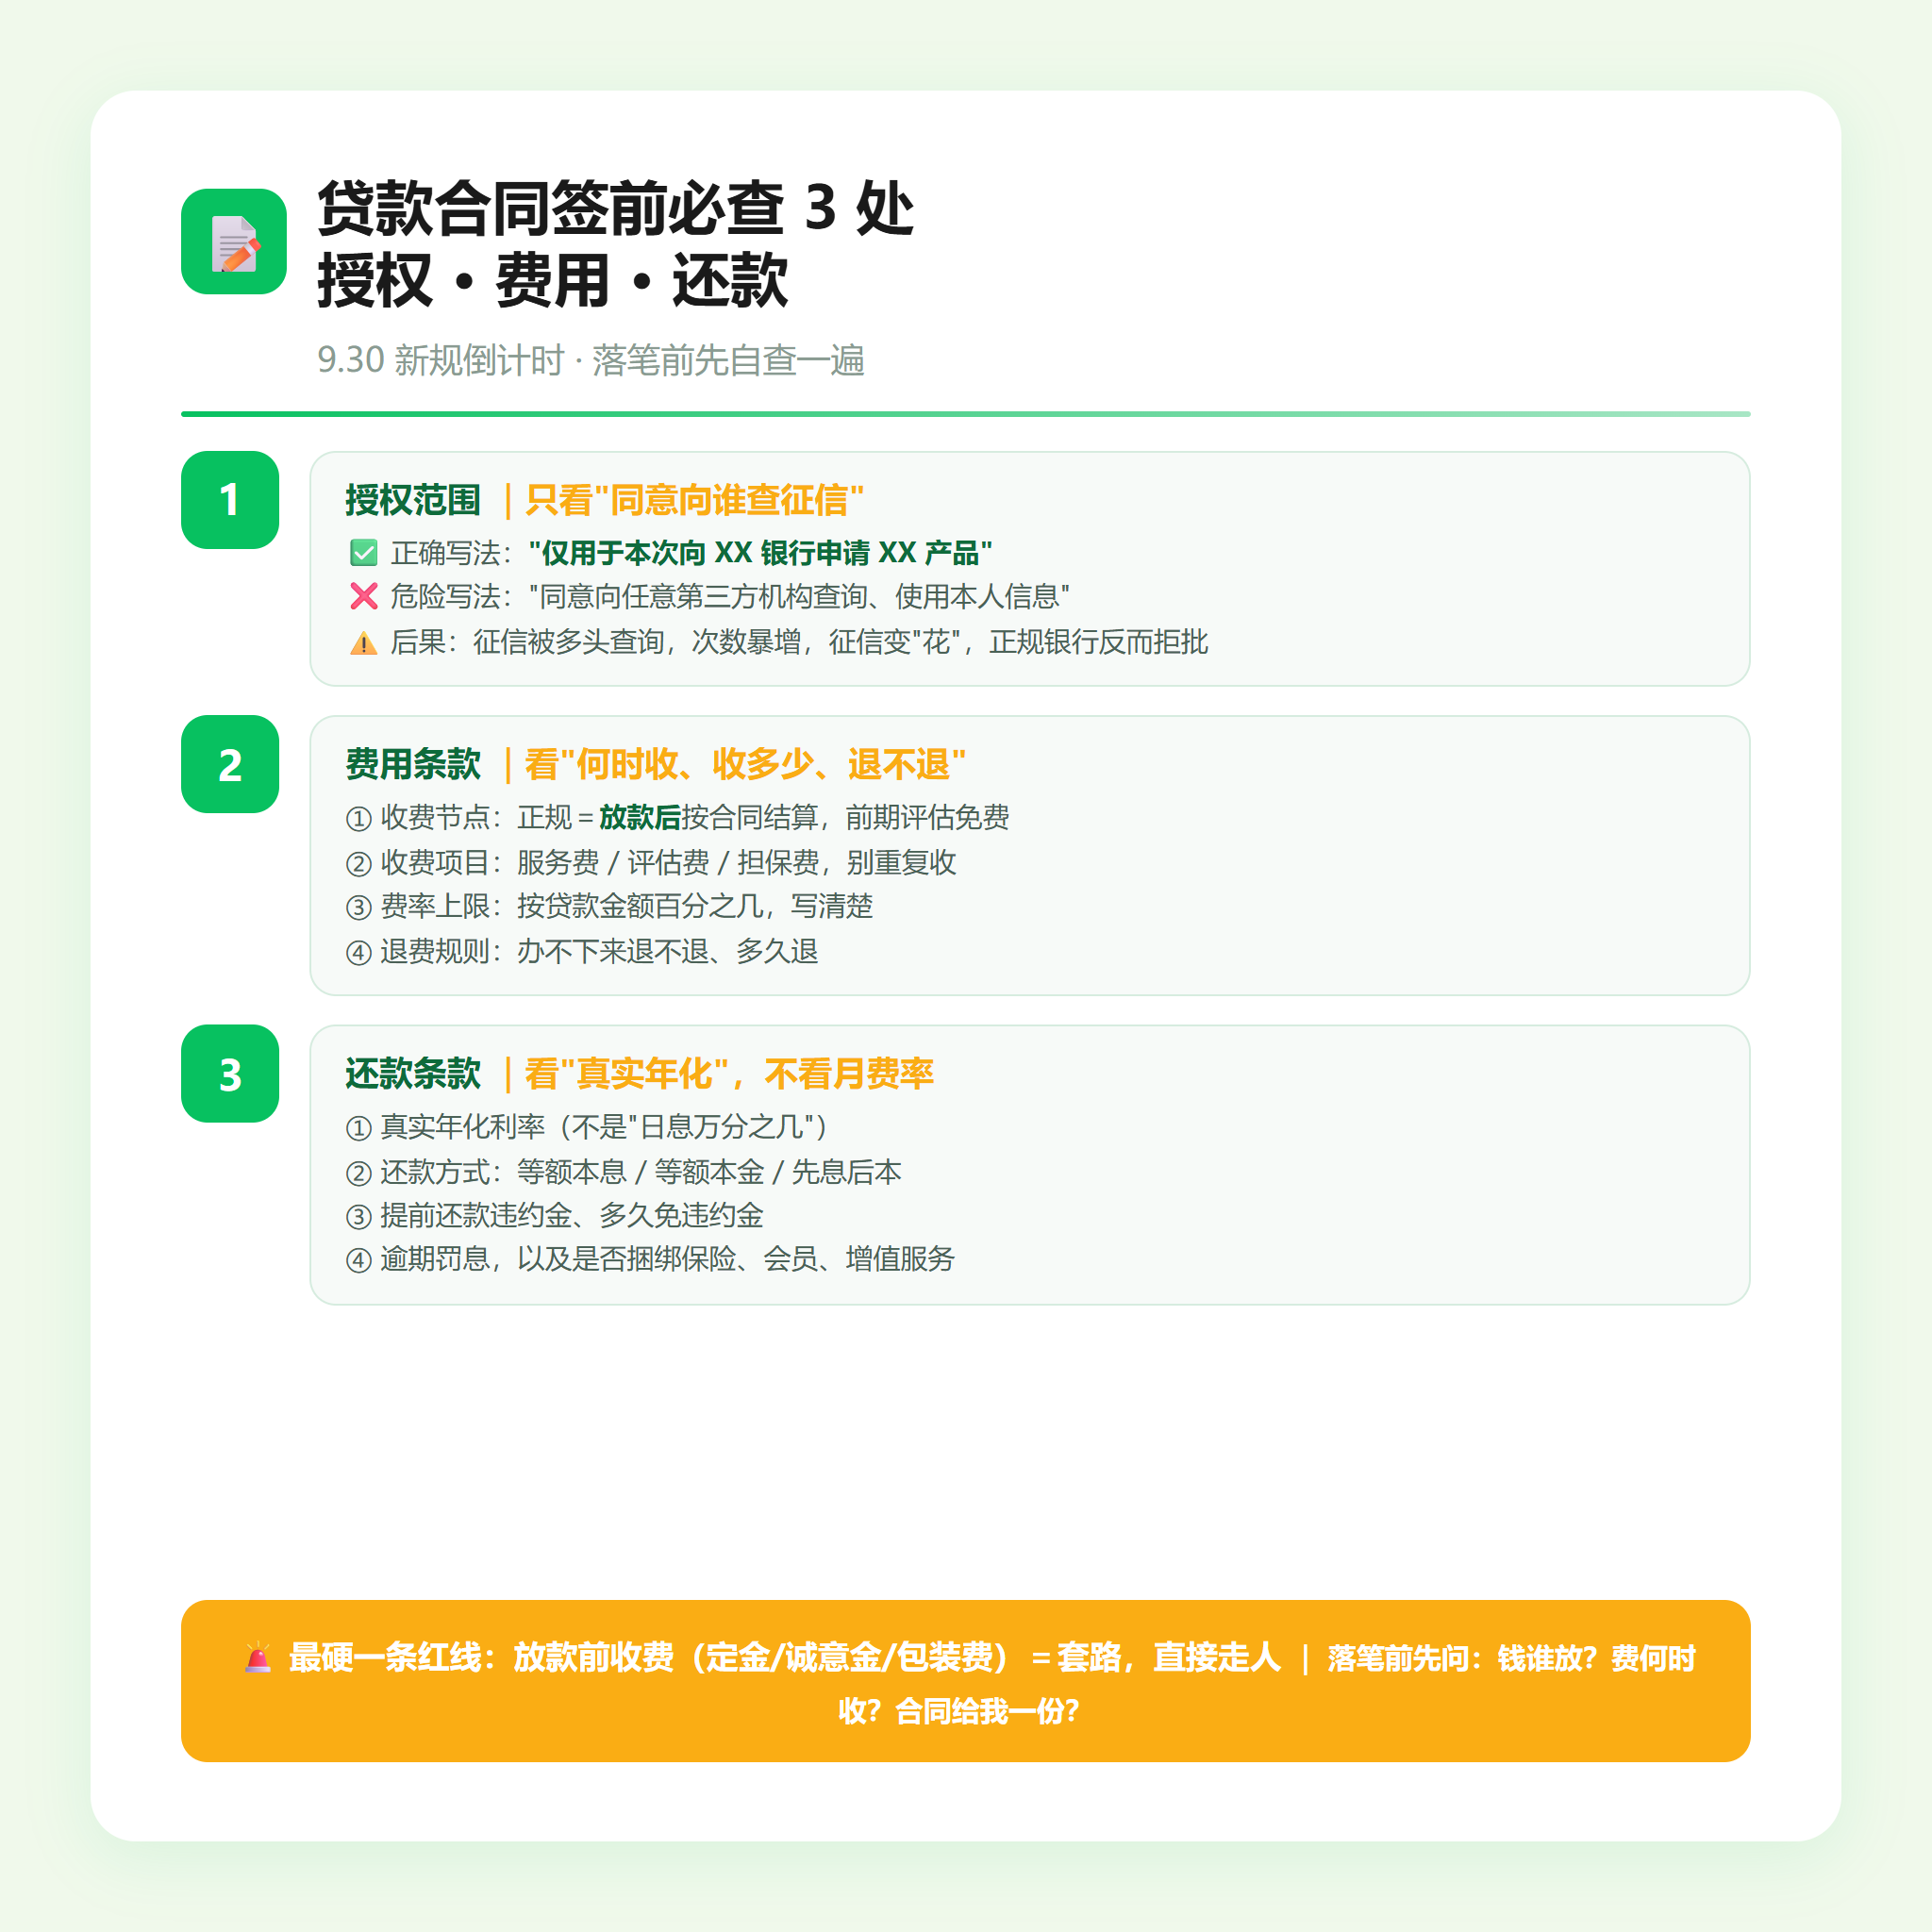
📝 配套信息图:合同3处自查·授权/费用/还款 拆解 + 落笔前3问
② 费用条款:看"什么时候收、收多少、退不退"。
重点看四件事:
• 收费节点:正规服务是放款之后才按合同结算,前期评估免费;
• 收费项目:服务费、评估费、担保费分别多少,有没有重复收;
• 费率上限:写没写清楚按贷款金额的百分之几,还是"面谈";
• 退费规则:办不下来退不退、多久退。
③ 还款条款:看"真实年化"而不是"月费率"。
很多合同只写"月费率0.5%",听起来很低,折算成真实年化(IRR)可能是十几甚至更高。你要盯住这几项:
• 真实年化利率(不是"日息万分之几""月费率"这类模糊说法);
• 还款方式:等额本息、等额本金还是先息后本,月供差多少;
• 提前还款:有没有违约金、多久之后能免违约金;
• 逾期罚息,以及有没有捆绑保险、会员、增值服务。
三、手机里这5类授权,顺手清理一下
合同之外,还有一处更容易被忽略的"隐性授权"——你手机里点过的那些"同意"。
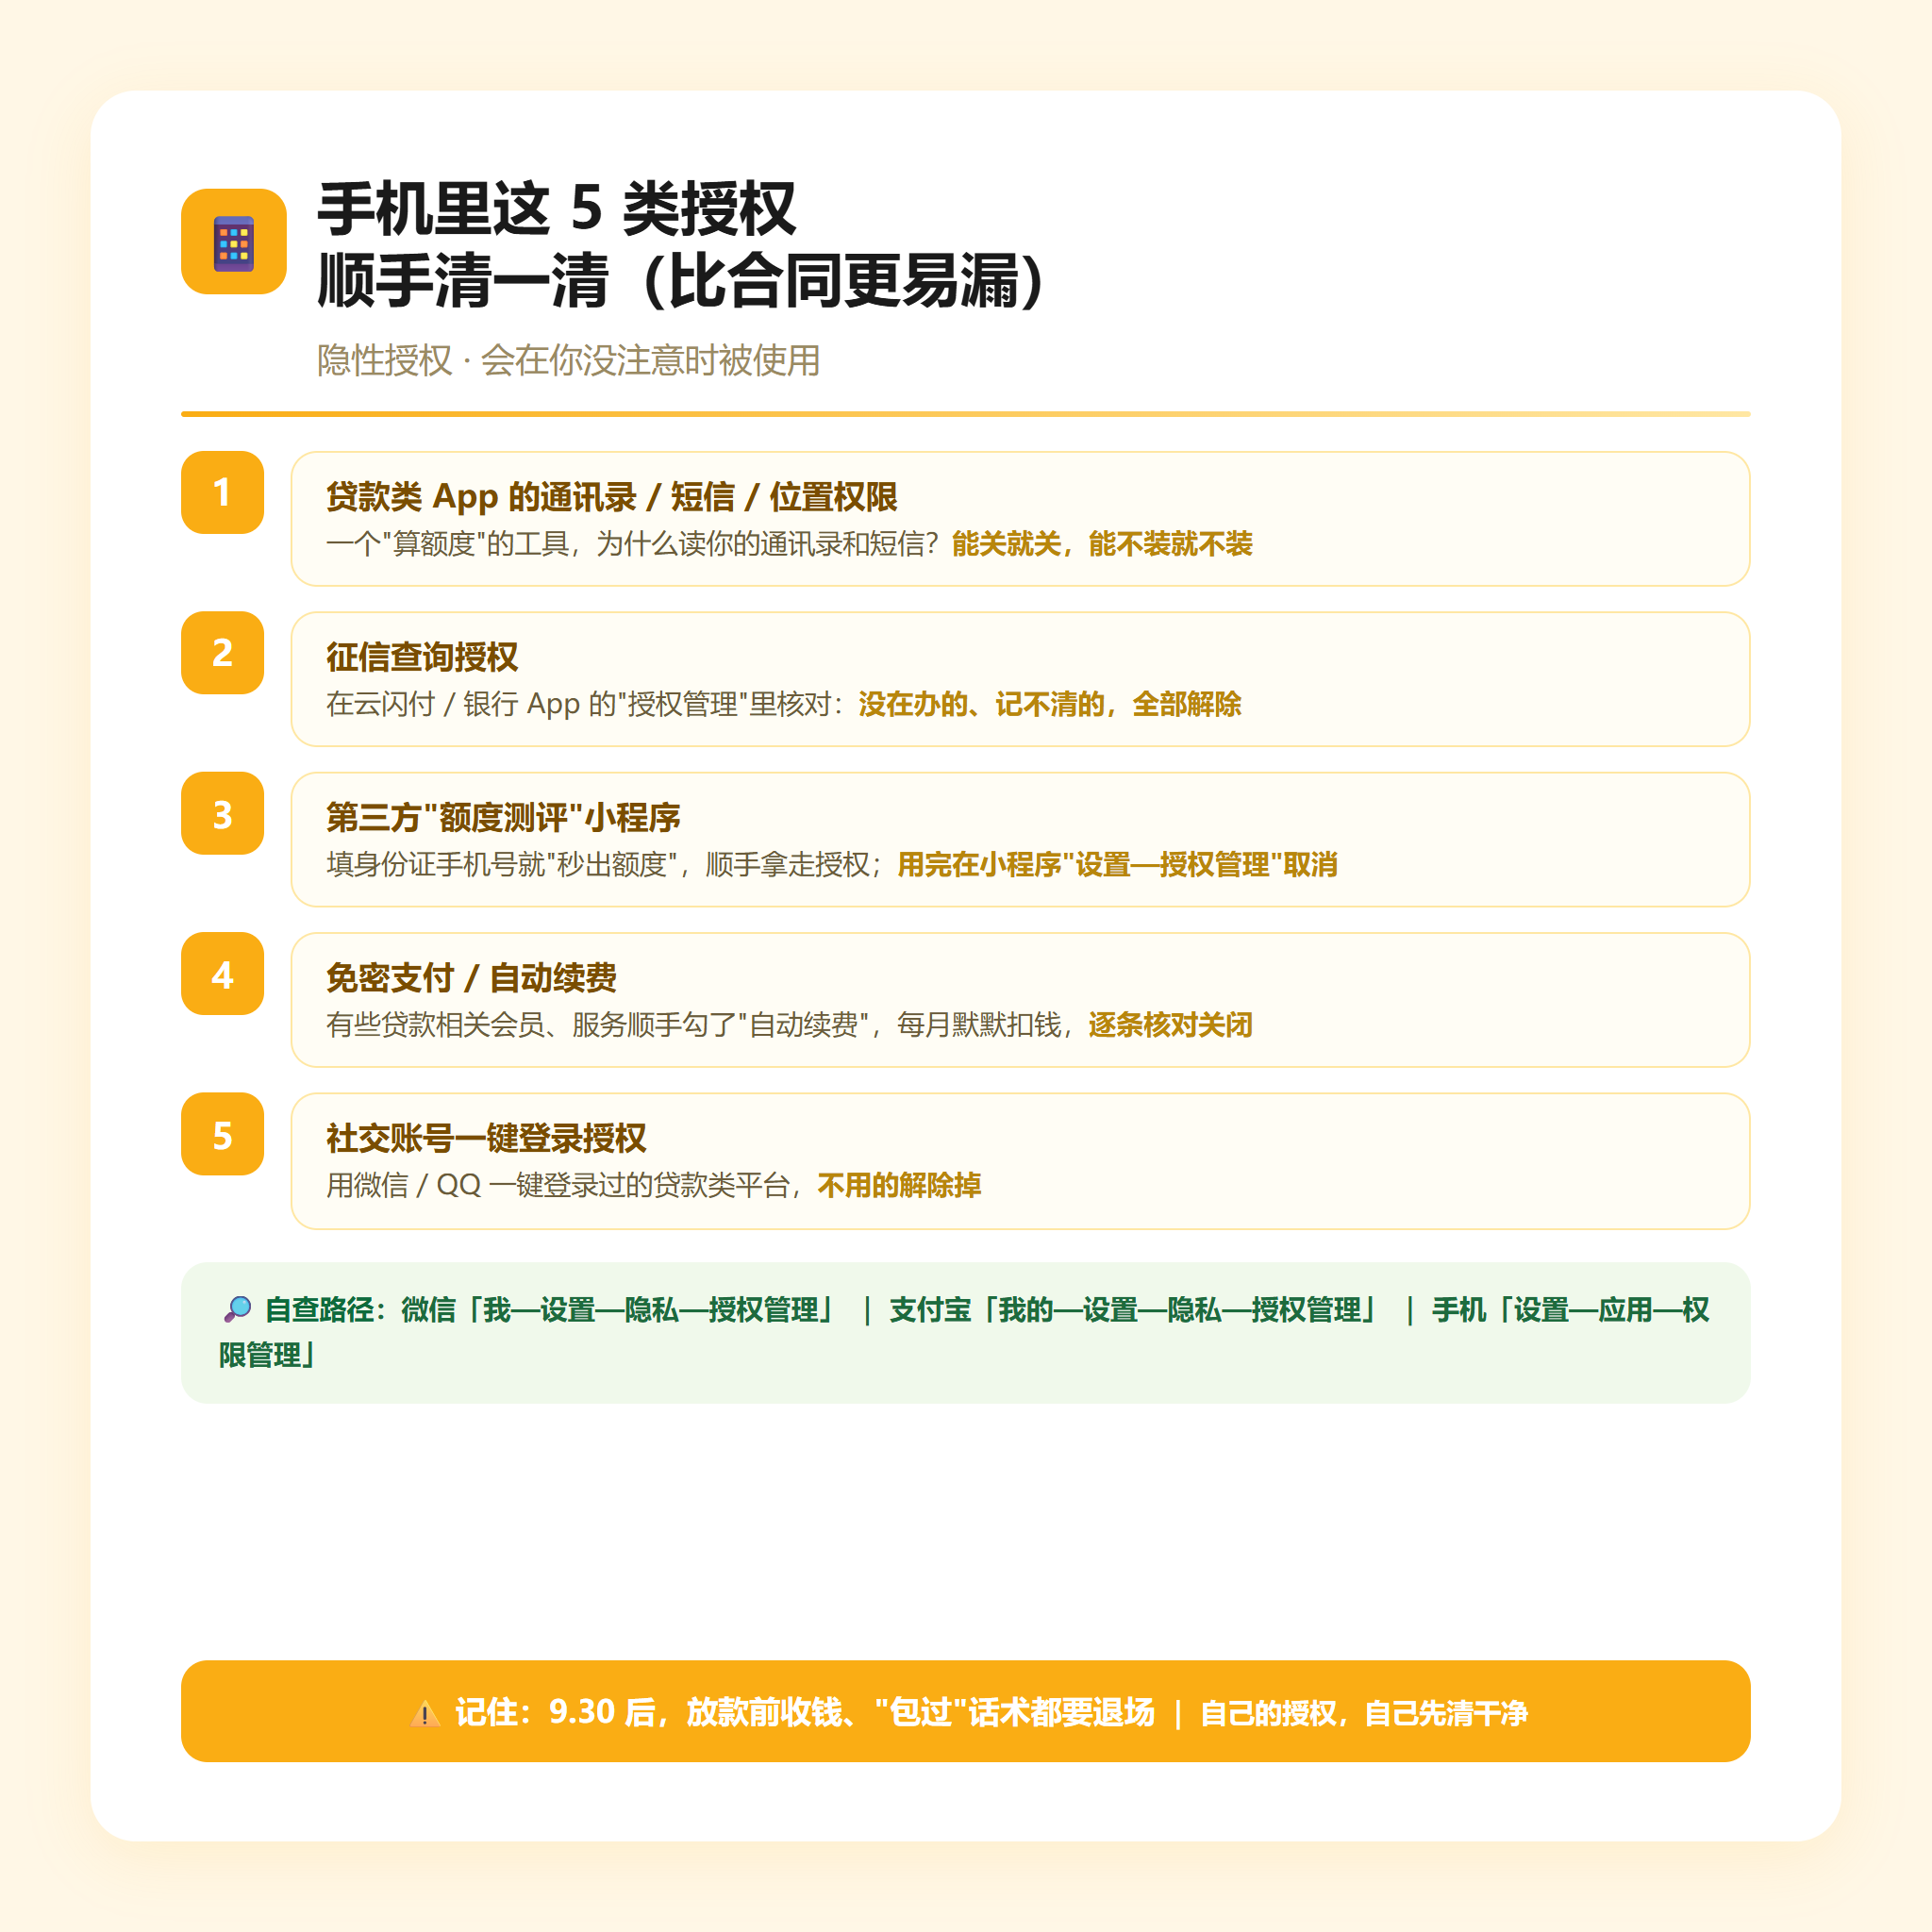
📱 配套信息图:手机5类授权清理 + 自查路径
① 贷款类 App 的通讯录、短信、位置权限。 一个算额度的工具,为什么要读你的通讯录和短信?能关就关,能不装就不装。
② 征信查询授权。 在云闪付、银行 App 的"授权管理/征信授权"里,能看到你曾经同意过哪些机构查征信,没在办的、记不清的,全部解除。
③ 第三方"额度测评"小程序。 那些让你填身份证、手机号就"秒出额度"的小程序,往往顺手拿走了你的授权。用完记得在小程序的"设置—授权管理"里取消。
④ 免密支付与自动续费。 有些贷款相关的会员、服务,签的时候顺手勾了"自动续费",每个月默默扣钱。在微信"服务—钱包—支付设置"、支付宝"设置—支付设置—免密支付/自动扣款"里逐一核对。
⑤ 社交账号一键登录授权。 用微信/QQ 一键登录过的贷款类平台,去"设置—隐私—授权管理"里,把不用的解除掉。
四、签合同前先问3句话,真出事找这3个地方
落笔前,先问这3句:
1. "这笔钱最终是哪家银行放?"——放款主体说不清、只说"资方",先打个问号;
2. "费用什么时候收、一共收多少?"——回答含糊、或要"先交一点"的,直接结束;
3. "这份合同能不能给我一份?"——正规机构不怕你留底,怕留底的才要警惕。
真遇到问题,找这3个地方(都是官方的,不收费):
• 12378:国家金融监督管理总局银行业消费投诉热线,涉及银行、消费金融公司的问题可以打;
• 12315 / 全国消协智慧315:涉及虚假宣传、乱收费的消费投诉;
• 96110 或"国家反诈中心"App:涉及诈骗、要求转账的,第一时间举报,并保留聊天记录、录音、合同照片。
至于"债务整合包过""多笔贷款一次性整合、月供直接砍半"这类承诺,本质上是拿话术钓你签授权、交定金,合同里既没有放款主体,也没有费用明细,千万别签。
💡 融资问答
Q:中介说"先签个授权,不签就没法给你算额度",这算正常吗?
A:不正常。正规机构评估额度,只需要你提供基本信息,不需要先签一份"授权范围含糊"的文件。如果非要签,也要看清楚里面写的是"仅用于本次向某一家机构查询"。凡是把"签授权"当进门条件的,多半是想拿去多头查征信。有贷款需求,优先走银行官方 App 或网点,也可以找收费透明、放款后收费、流程书面化的本地正规融资咨询机构先做免费评估。
• 《9月30日新规落地:贷款营销迎来大洗牌》(新规原文要点,先看这篇打底)
• 《"新规后收紧、现在办最划算"?9.30前5类贷款电话/短信识别清单》(避坑月第一篇)
• 《金融监管局点名8大套路:武汉人借钱前先看这份防骗清单》
• 《武汉本地融资咨询公司推荐:7步流程拆解,怎么挑不踩坑》
有贷款或融资方面的疑问,欢迎留言交流,也可以到 优财智选(www.youcaizx.com) 做一次免费评估——先看清自己的情况,再决定走哪条路。
本文内容仅供参考,具体贷款审批以银行实际结果为准。