房抵消费贷用途查得严吗?武汉房产抵押贷到账后,3个场景千万别碰+被抽贷的3个信号
房抵消费贷用途查得严吗?
武汉房产抵押贷到账后,3个场景千万别碰+被抽贷的3个信号
优财智选 · 抵押科普 · 2026-09-09
📋 房抵消费贷到账后 · 3条资金红线 · 3个抽贷信号 · 3个自保姿势
汉口的老陈上个月办了笔住宅房抵消费贷:房子评估300万,批了80万,名义是"房屋装修"。钱到账第三天,他转了一半进证券账户想"先理个财"。两周后银行风控电话打过来,要求5个工作日内结清全部80万——装修还没开工,利息先赔进去一截。他来找我复盘时反复问:房抵消费贷用途,真的查这么严吗?
答案是:查,而且比你想象的严。今天这篇,把武汉房产抵押贷款里"消费贷的钱到账之后怎么用"这件事讲透——3条红线、3个抽贷信号、3个自保姿势,一次说清。
一、先搞懂:你的这笔钱,是"带标签"的
很多朋友以为,贷款批下来,钱进卡里就是自己的,想怎么花怎么花。错。抵押消费贷的钱,从批贷那一刻起就"带标签"。
办贷款时你填的那张《借款用途承诺书》不是走形式——你申报"装修",这笔钱的合规用途就是装修;申报"大额家庭消费",用途就是对应的消费项目。银行把额度批给你,是基于你承诺的用途来做风险评估的,用途变了,风险等级就变了。
这里要分清两个概念:
• 受托支付:大额消费贷,银行普遍把钱直接打给收款方(比如装修公司、建材商),钱根本不经过你的卡——想挪用都难;
• 自主支付:金额较小的部分,银行放款到你卡里由你自己支配,但会设置贷后监测——钱去了哪,系统看得见。
武汉房产抵押贷款里走消费用途的,多是"自主支付+贷后抽查"的组合:小额自主、大额受托,中间靠监测兜底。所以别觉得"钱到我卡里了,银行管不着"——恰恰相反,越是大额消费贷,贷后盯得越紧。
二、到账之后,这3个场景千万别碰
红线不分"偶尔一次"和"金额大小",只要资金流向被识别,就是违规。三个场景是重灾区:
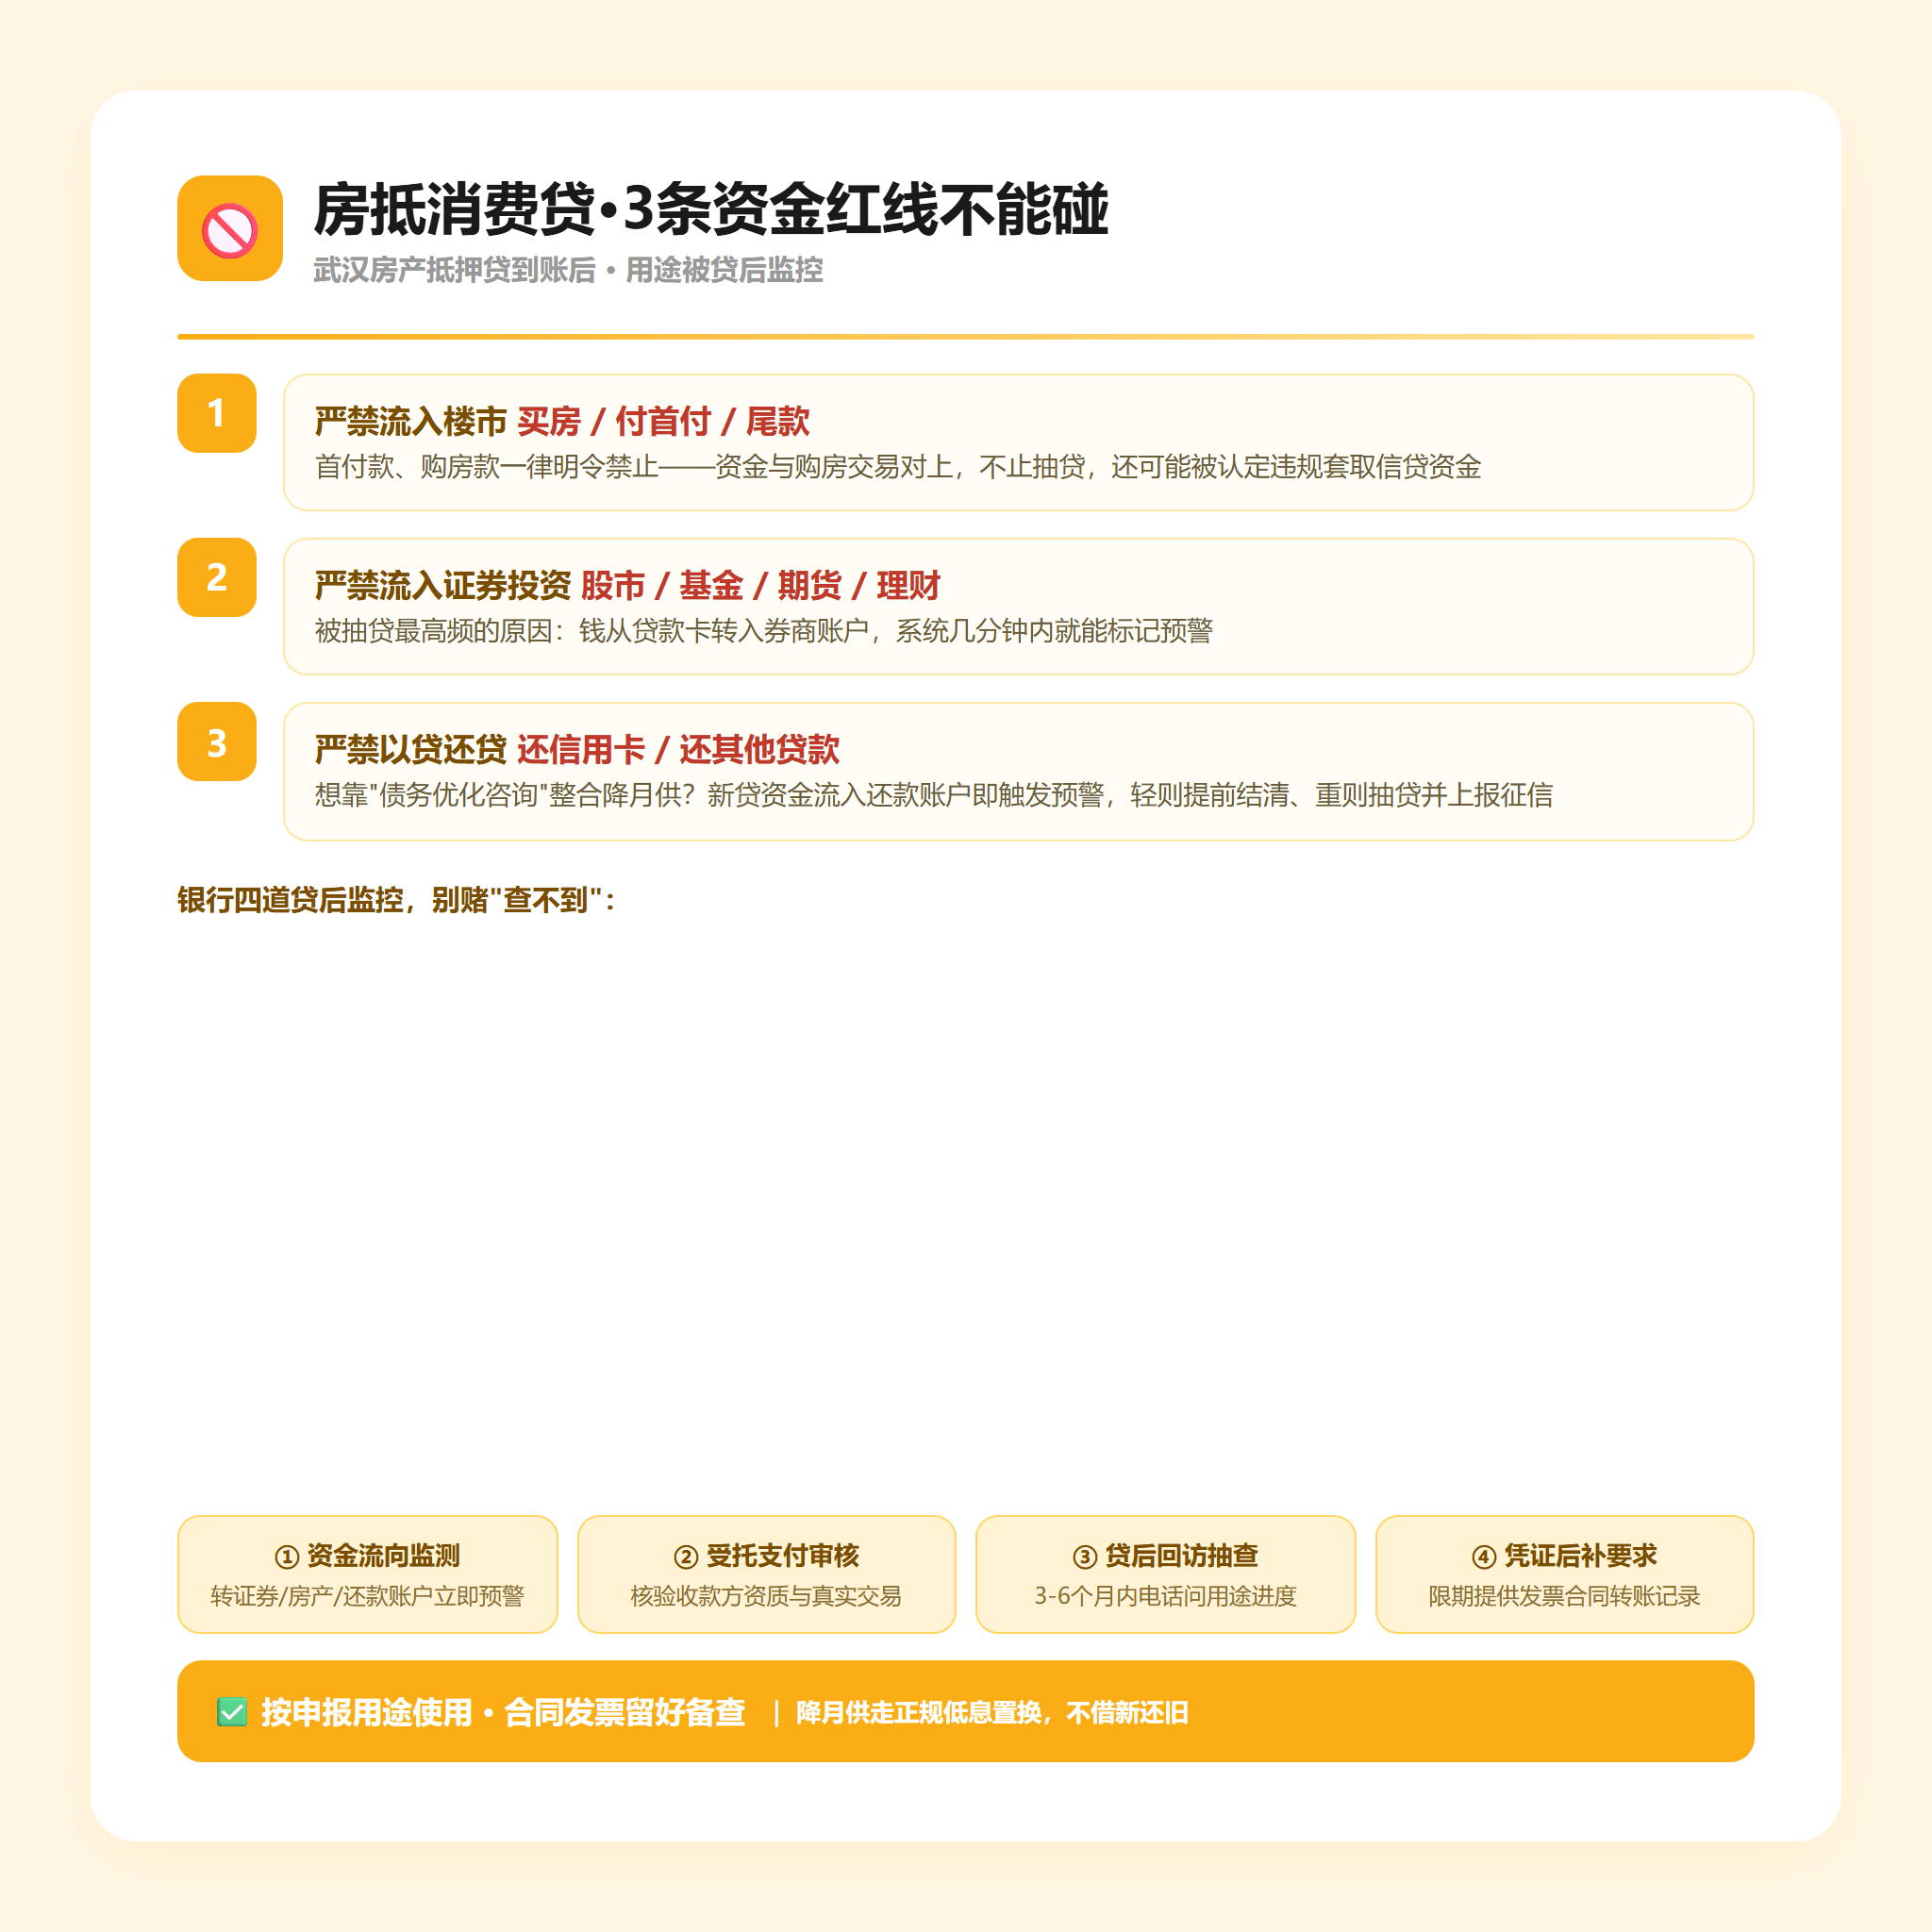
🚫 配套信息图:3条资金红线 + 银行四道监控
红线1:流入楼市——买房、付首付
首付款、购房款、尾款,全部明令禁止。2026年消费贷"入楼市"依然是监管反复强调的严查对象,一旦你的消费贷资金和购房交易对上,不止抽贷,还可能被认定违规套取信贷资金,留下不良记录。
红线2:流入股市、基金、期货等证券投资
这是被抽贷最高频的一个原因。贷后资金监测最灵敏的触发点就是证券账户:钱从贷款卡转入券商账户,系统几分钟内就能标记。老陈就是栽在这条上。
红线3:以贷还贷——拿新房抵的钱,去填旧债
第三类违规,是拿抵押消费贷的钱去还信用卡、还其他贷款。有人会盘算:把几笔高息的账"整合"一下,月供不就降了?这里把话说透——贷款用途红线面前没有"整合"通道。想找债务优化咨询把账统筹起来的念头可以理解,但新贷资金只要流入还款账户,就是典型的以贷还贷,银行系统当天就能识别,轻则要求提前结清,重则直接抽贷并上报征信。想降月供,正确路径是走银行正规的低息置换(比如公积金贷款置换商贷),而不是借新还旧。
三、银行到底是怎么"盯"住这笔钱的?
与其赌"查不到",不如看清监控链路——房抵消费贷的贷后管理,主要有四道:
1. 资金流向监测:贷款卡的资金流水会被标记跟踪,转入证券、房地产、还款类账户立即预警;
2. 受托支付凭证审核:走受托支付的大额部分,银行会核验收款方资质和真实交易;
3. 贷后回访抽查:放款后3-6个月内,银行可能电话回访,问你"装修开工了吗""材料买了吗";
4. 凭证后补要求:自主支付部分,银行有权要求你限期提供发票、合同、转账记录等消费凭证。
四、被抽贷的3个信号,早发现早补救
抽贷不是"啪"一下就没了,通常有三个递进信号,每一个都是补救窗口:
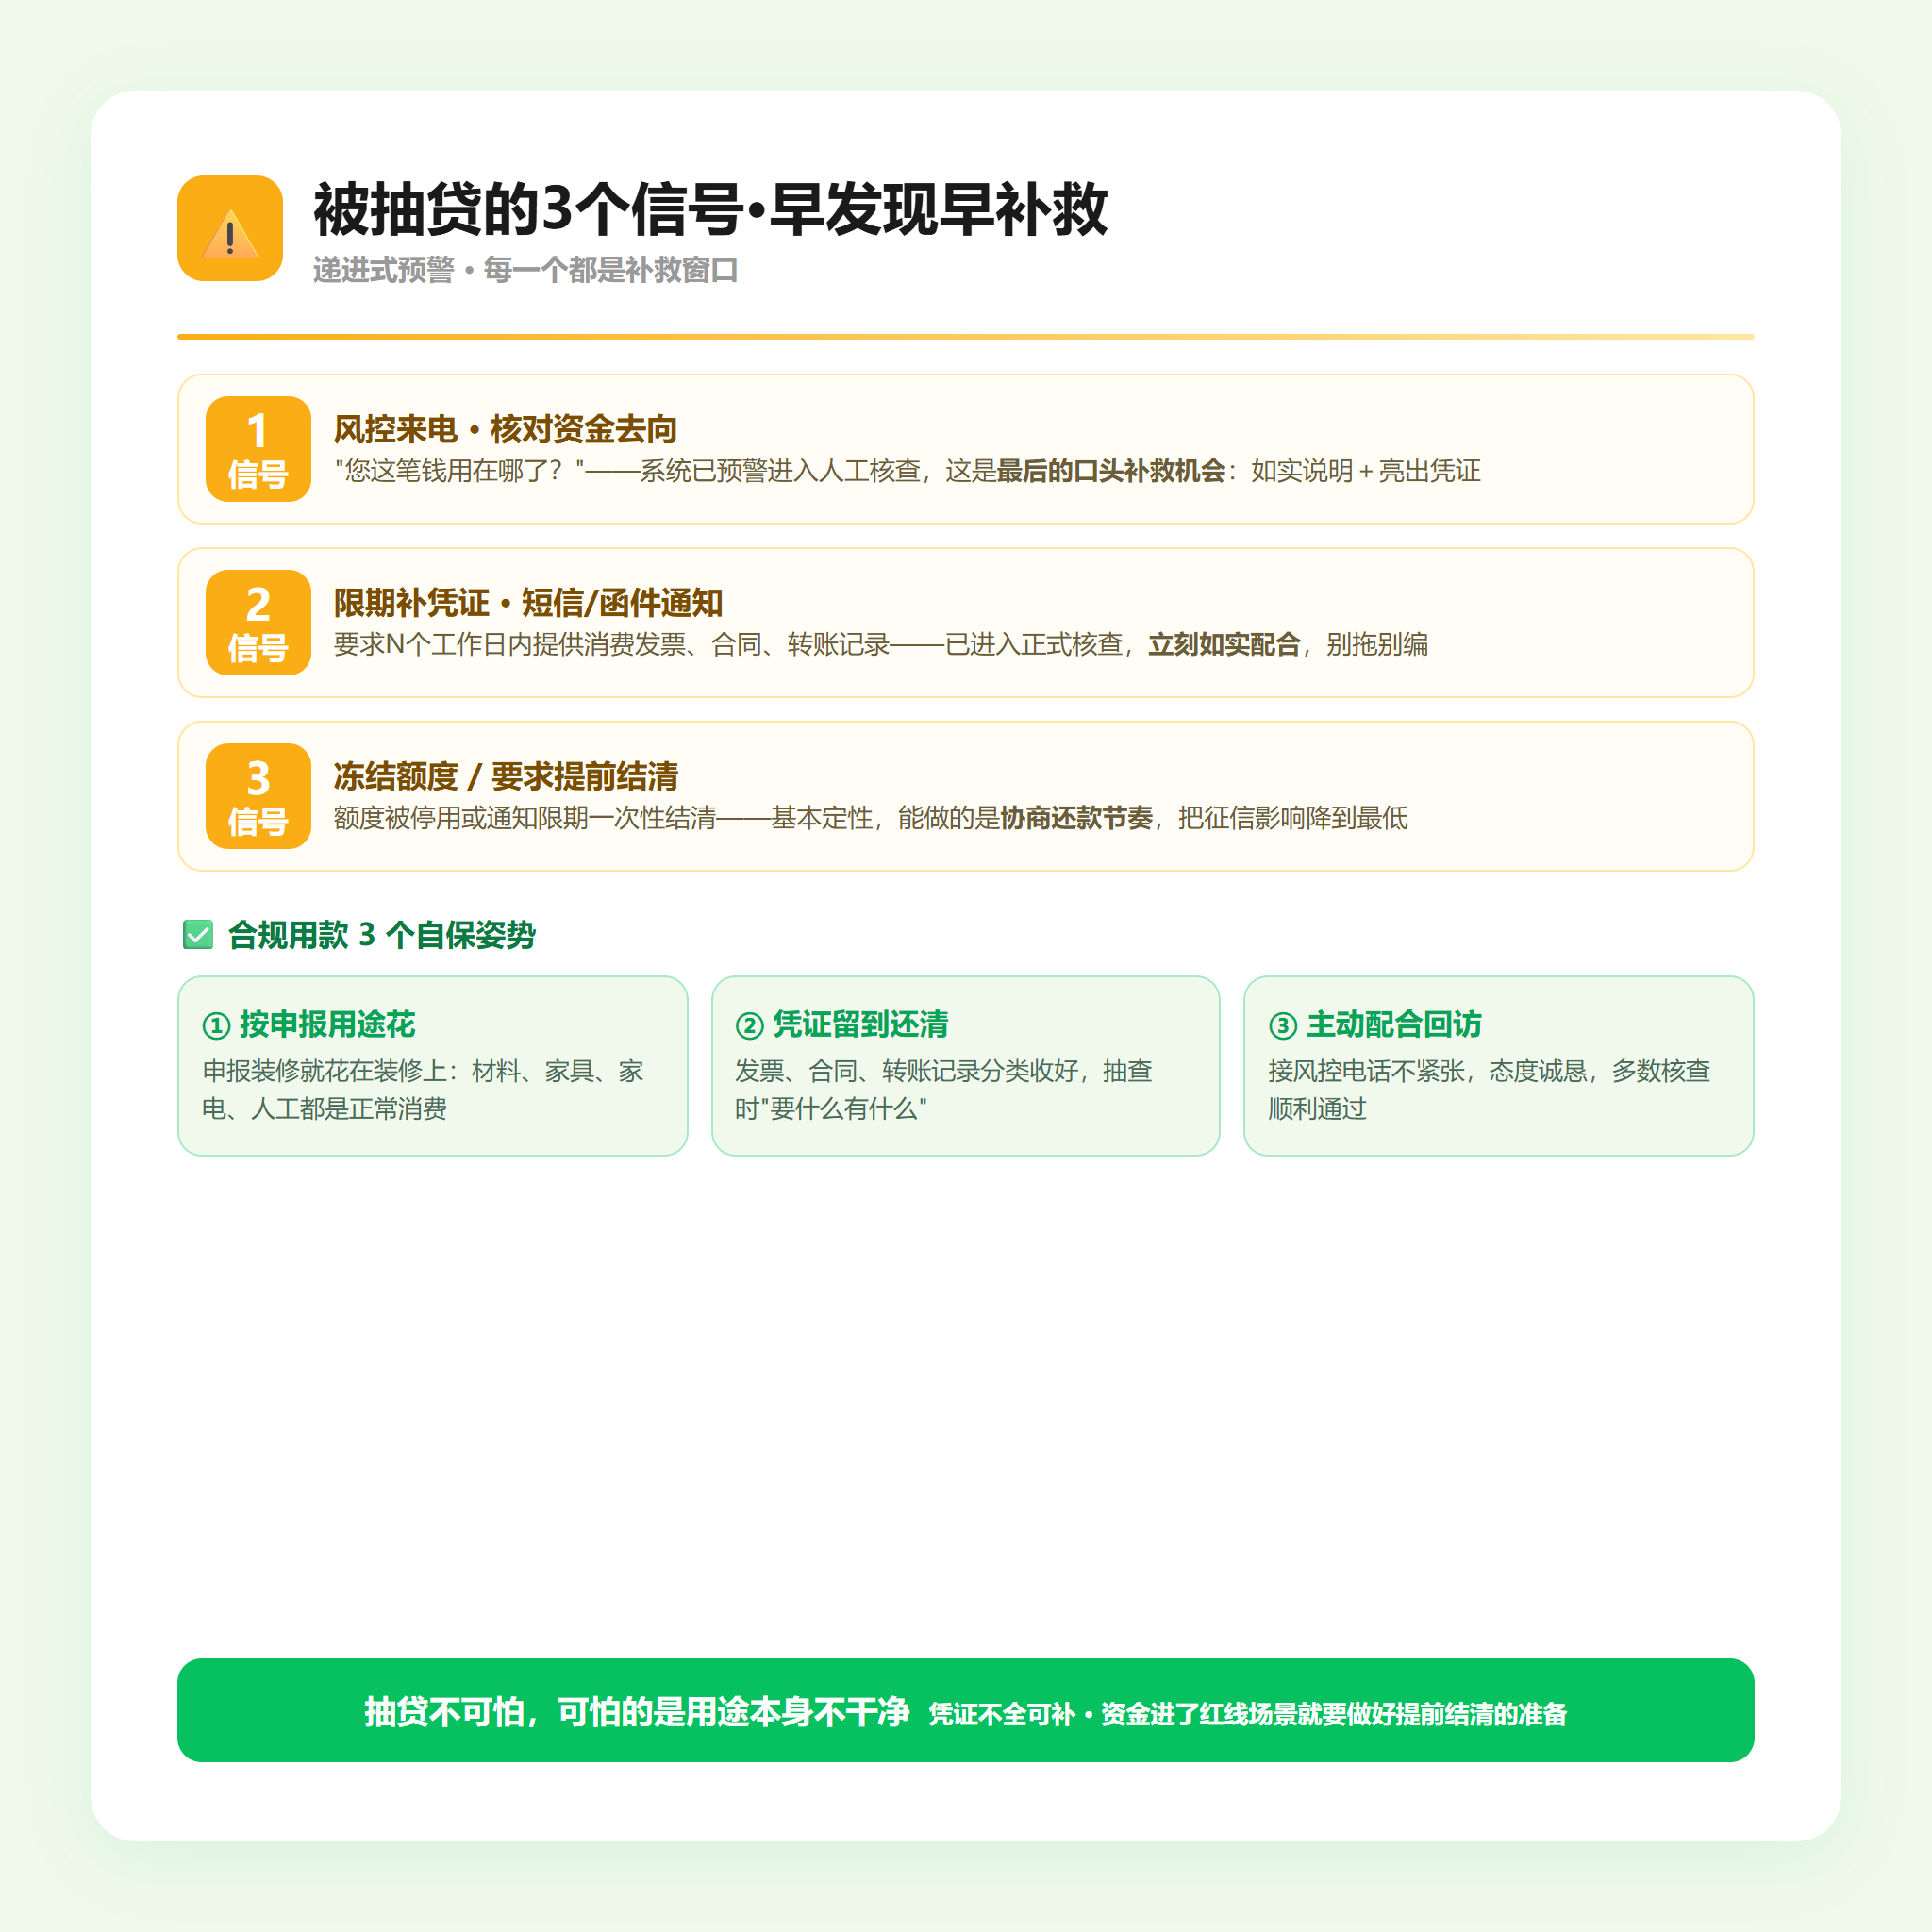
⚠️ 配套信息图:3个递进信号 + 3个自保姿势
记住一条铁律:抽贷不可怕,可怕的是用途本身不干净。 如果只是凭证不全(钱确实按申报用途花了),配合补齐材料通常能化解;如果是资金真的进了红线场景,那就要做好提前结清的心理准备,并尽快规划合规的资金方案。
五、合规用款的3个姿势+什么时候该找顾问
与其事后补救,不如一开始就按规矩来:
1. 按申报用途花,别"灵活变通":申报装修就把钱花在装修上——材料、家具、家电、人工,都是正常消费;
2. 凭证留好,至少留到还清贷款:发票、合同、转账记录、聊天记录里的报价单,分类收好。银行抽查时"要什么有什么",就是最好的自保;
3. 主动配合贷后回访:接到风控电话别紧张,如实说清用途、亮出凭证,态度诚恳,绝大多数核查都能顺利通过。
那什么时候需要找专业顾问?两种情形值得:一是大额房抵消费贷/抵押置换方案拿不准,想对比各家银行的成数、利率、受托支付规则再下手;二是已经收到风控提示、不知道怎么应对,需要有人帮你理清材料、和银行沟通。这两种情况,找武汉本地的正规融资咨询机构帮你把把关,比自己硬扛省心得多——优财智选专注武汉本地房抵、信贷咨询服务,官网 www.youcaizx.com,有任何拿不准的都可以先来聊聊。
💡 融资问答
Q:房抵消费贷到账后没用完,能先存着,或者拿去还信用卡吗?
A:存着不动一般没问题,但有两个"千万不要":一不要转入证券账户或房款账户,二不要拿去还信用卡或其他贷款——前者是投资挪用,后者是以贷还贷,都会触发贷后预警。正确做法是:提款后尽快按申报用途使用,消费凭证留好;如果确实用不完了,部分银行支持提前还款,宁可还回去也别乱动。拿不准某笔操作合不合规,来问优财智选,帮你判断清楚再动手。
本文内容仅供参考,具体贷款审批以银行实际结果为准。