名下商铺、公寓、写字楼,能抵押贷款吗?武汉非住宅抵押全攻略:成数、房龄、利率、用途红线一次讲清
名下商铺、公寓、写字楼,能抵押贷款吗?
武汉非住宅抵押全攻略:成数、房龄、利率、用途红线一次讲清
优财智选 · 抵押科普 · 2026-09-08
🏬 武汉非住宅抵押·产权判断 · 成数房龄利率 · 用途红线一次讲清
上周,汉阳的周姐来咨询:她和老公名下有一套光谷的40年产权公寓,还有一间积玉桥的临街商铺,都是早年投资、一直出租收租的。她想搞清楚一件事——商铺抵押贷款、公寓抵押到底能不能办?能贷出多少钱?武汉很多手里攥着非住宅房产的朋友,都有同样的疑问。今天这篇,把非住宅抵押的门道一次讲清。
一、先看产权证,别急着问"能贷几成"
抵押的第一关,不是"房子值多少钱",而是产权正不正。打开《不动产权证书》,重点看两个字段:土地用途(住宅/商业/商务金融/工业……)和房屋性质。武汉市场上常见三种情况:
• 70年产权、性质登记为"住宅"的房子——哪怕小区名字里带"公寓"二字(如"XX公寓"住宅小区),银行都按住宅抵押准入,成数最高、条件最宽松;
• 40年或50年产权、土地用途为"商业/商务金融"的真·商办物业——商铺、写字楼、商住公寓都属这一类,按非住宅准入,成数、房龄、利率都会严一档;
• 小产权房、村集体土地上建的房子、无证房——不管位置多好、租金多高,正规银行一律不收,这条要清醒。
还要看土地是"出让"还是"划拨":划拨地上的商用房,不少银行要求先补缴土地出让金、转成出让性质才能抵押(各地口径不同,以网点为准)。
二、能贷几成?一张表看懂住宅 vs 非住宅
非住宅抵押的核心,就是成数、房龄、利率三件事。一张表说清:
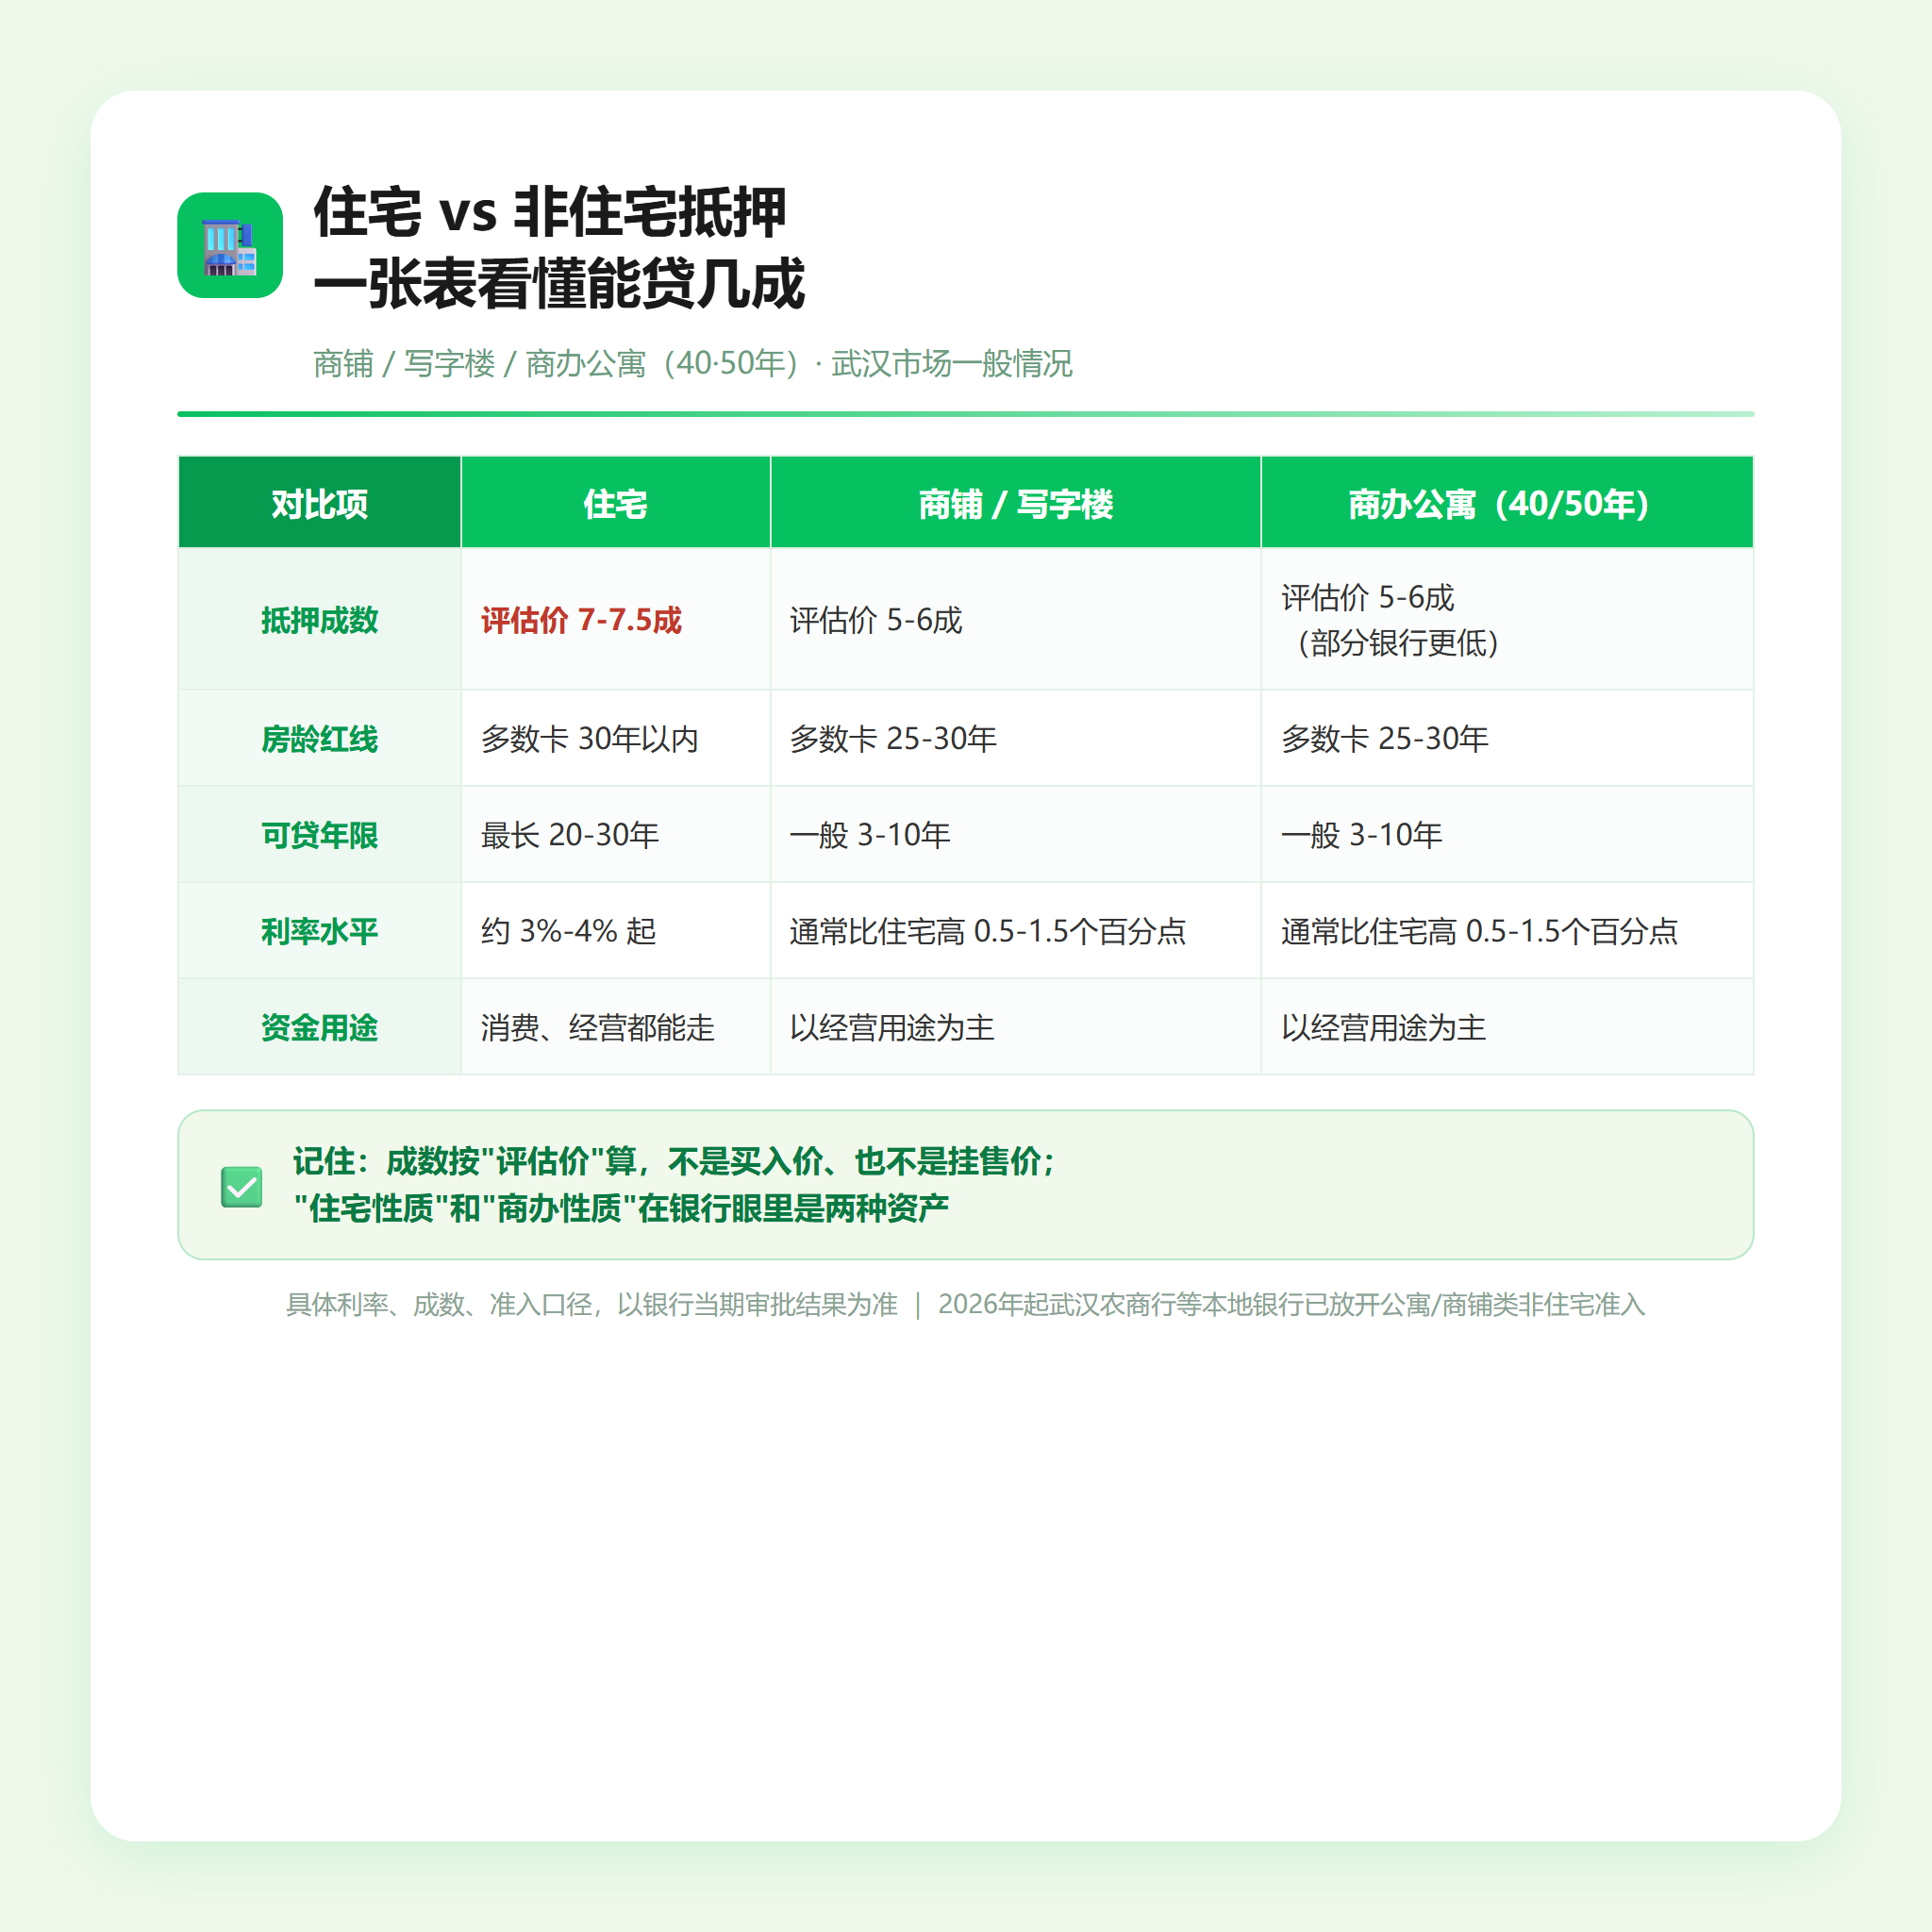
📊 配套信息图:住宅/商铺/写字楼/商办公寓 5维度对比
两个容易踩的误区先排掉:第一,成数是"评估价的成数",不是买入价、也不是挂售价——评估价通常比挂售价低一截;第二,同样是公寓,"住宅性质"和"商办性质"在银行眼里是两种资产,别被中介一句"都是公寓"带偏。
三、银行怎么给一套商铺"定价"?评估逻辑+费用清单
银行批额度=评估价 × 成数,不看你"觉得它值多少"。商用房评估主要看四样:
1. 位置与人流:是不是商圈、临街不临街,直接决定评估机构敢不敢给价;
2. 租金回报:租约稳、空置率低是加分项,空置一两年没租出去的,评估会压得很低;
3. 流动性:好不好出手,决定了银行处置时的底气;
4. 房龄与状态:房龄越新、维护越好,评估越高。
费用清单也帮你列清楚(正规流程都是明码标价):
• 评估费:住宅一般几百元;商铺、写字楼按物业体量收费,通常在千元级;
• 抵押登记费:按国家不动产登记收费标准,住宅80元/件、非住宅550元/件(具体以登记机构为准);
• 部分银行会要求公证,费用按公证处标准收。
凡是前期就要你交"包装费、诚意金、通道费"的,先停下来——正规机构的收费节点在放款后,费用清单白纸黑字写进合同。
四、用途红线:商铺抵押的钱,不能流向这3个地方
先把规则讲透:非住宅抵押的资金用途,监管和银行口径基本以"经营用途"为主——银行会要求提供营业执照、经营流水等材料佐证真实经营。这是行业通行规则,办理前一定先搞清楚自己符不符合。
资金放款后,有3条红线不能碰:
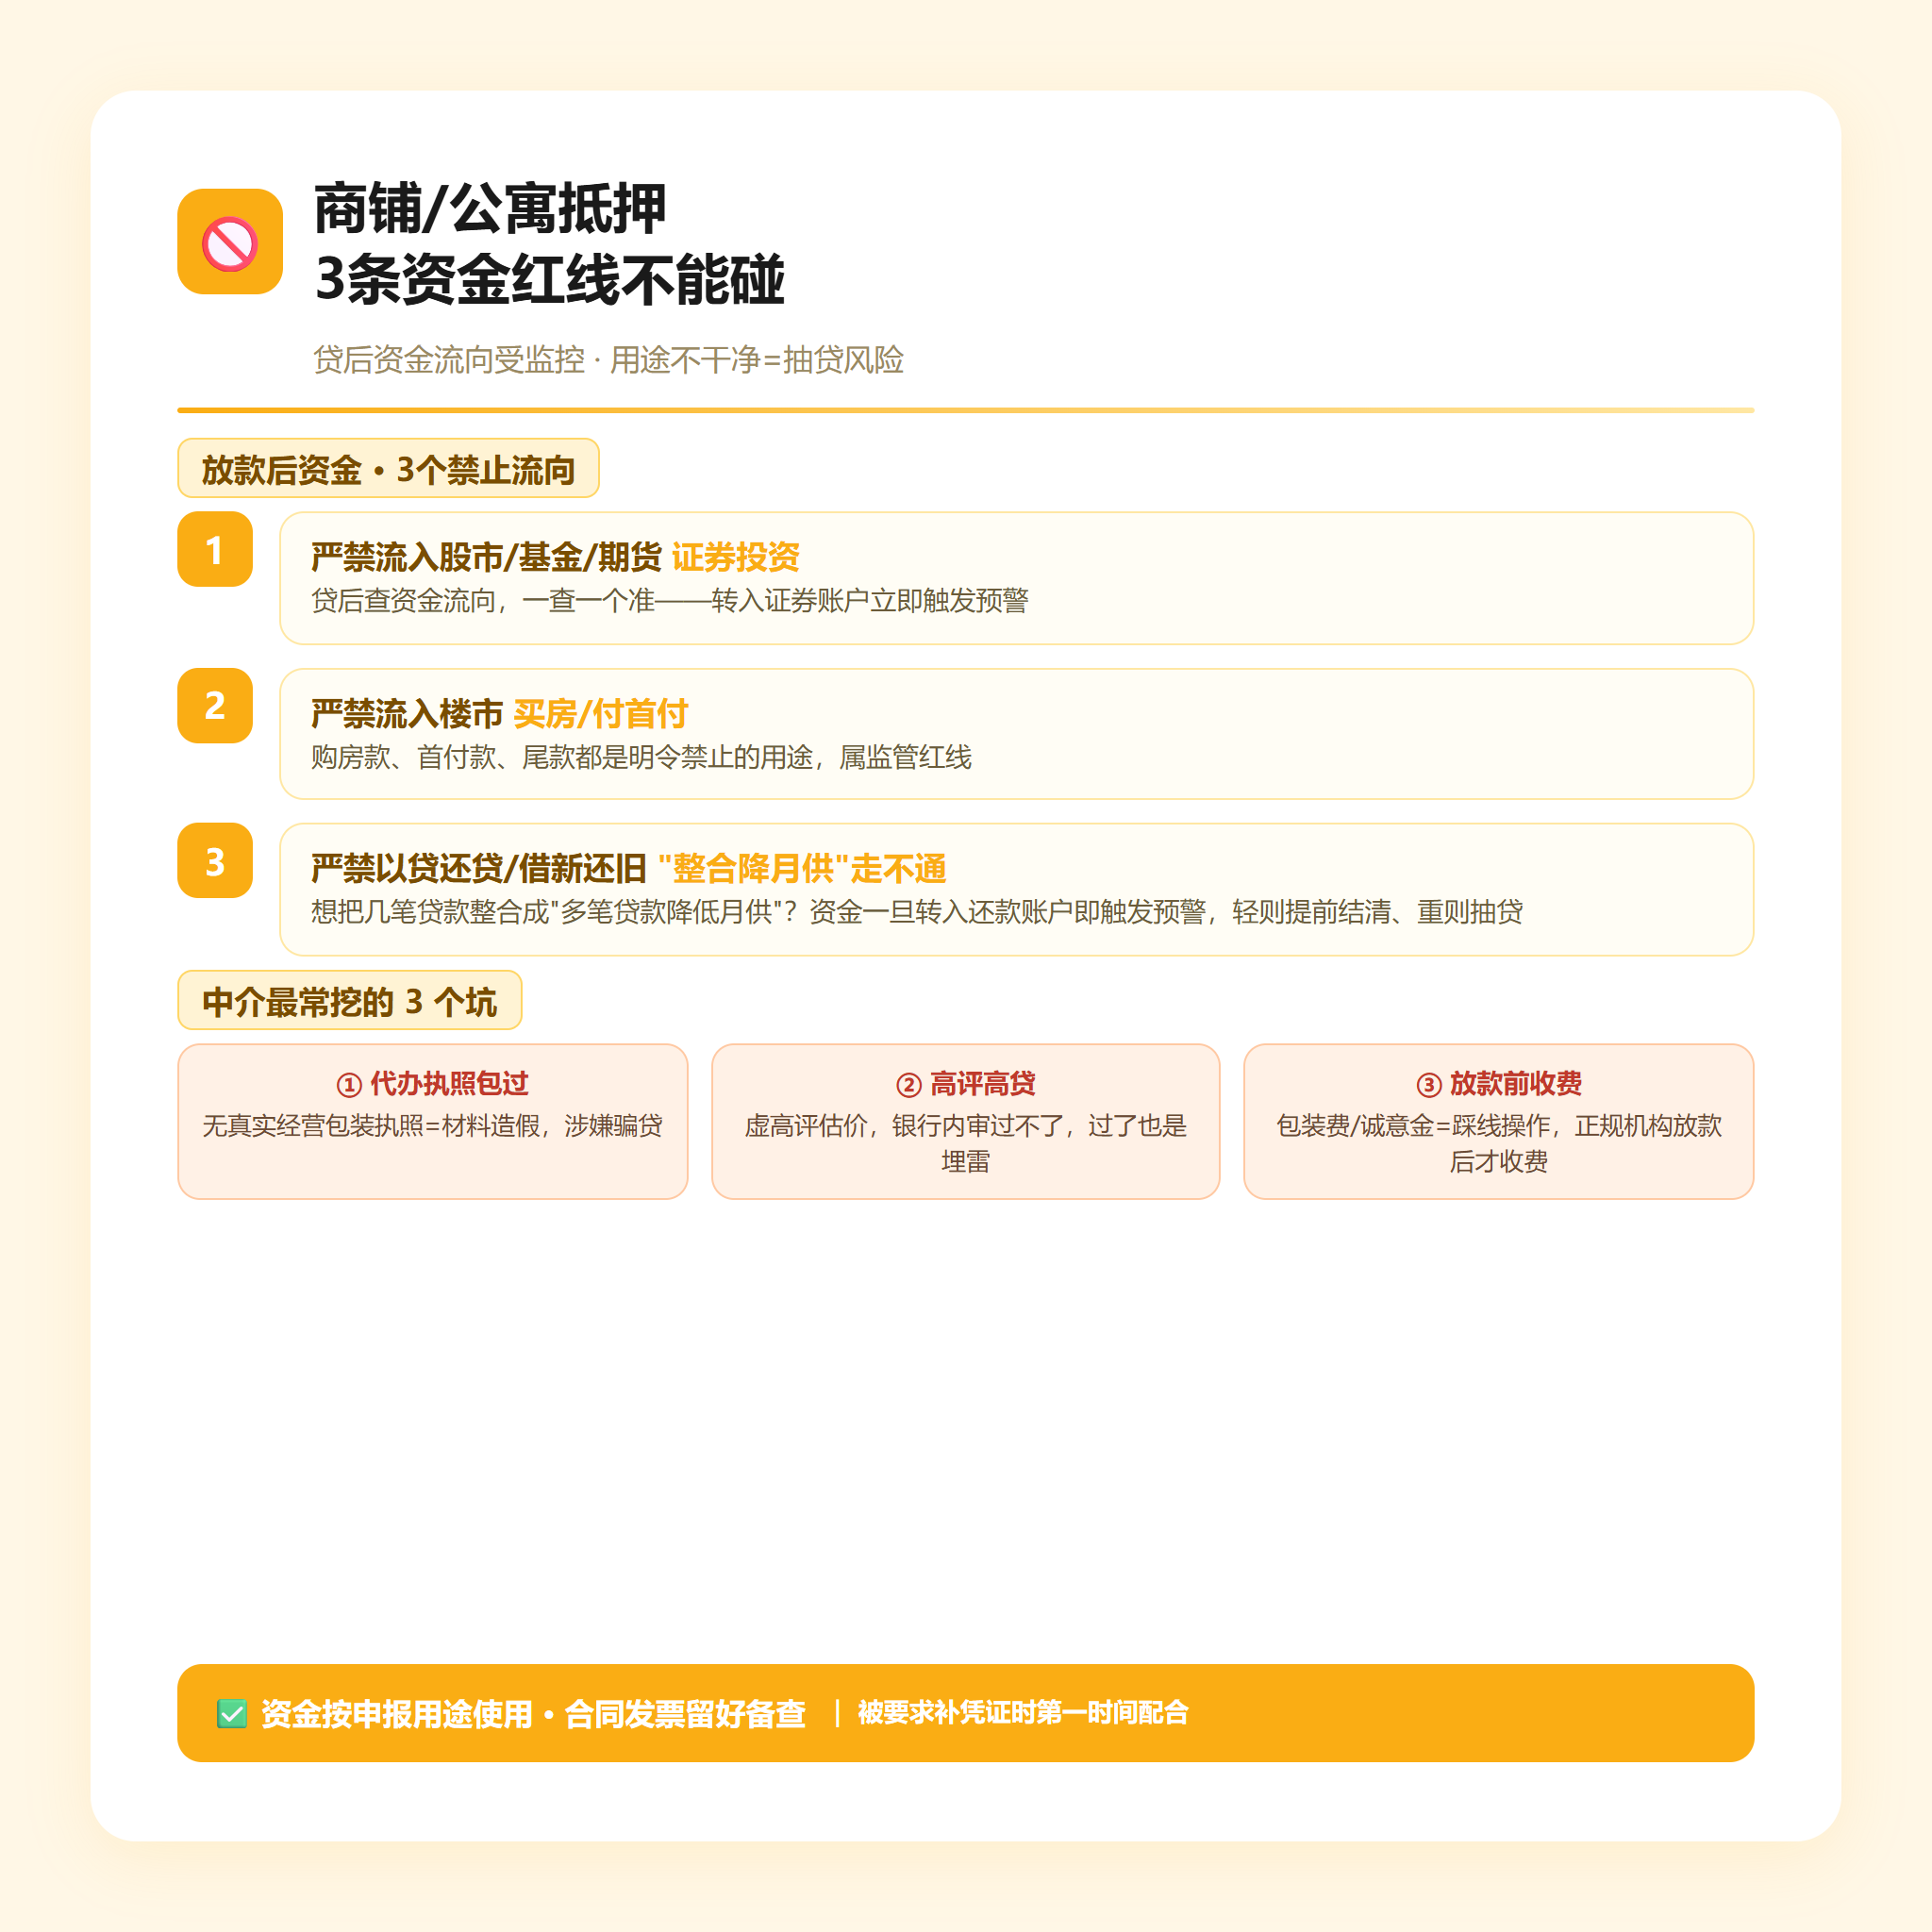
🚫 配套信息图:3条资金红线 + 中介最常挖的3个坑
合规的做法是:资金按申报用途使用,保留合同、发票备查。如果哪天银行突然要求补充用途凭证、或额度被冻结,先别慌,第一时间配合提供材料——抽贷不可怕,怕的是用途本身不干净。
五、这6类房子银行直接拒贷,3个坑千万别踩
先看拒贷清单,对照自己家的情况:
1. 产权不清:无证房、小产权房、村集体土地上的房子;
2. 划拨地商用房,还没办转出让手续;
3. 房龄超过银行上限(商用房普遍卡在25-30年);
4. 产权有共有人(夫妻、多人共有),有人不签字;
5. 空置多年、没有租金、位置冷清——评估价太低或银行直接不收;
6. 房子已抵押未结清、或涉诉被查封(住宅能做二押的银行本就不多,商用房极少受理)。
再记住中介最常挖的3个坑:
• "代办执照包过":没有真实经营、让中介帮你包装个执照去贷款,属于材料造假,涉嫌骗贷——贷后一查一个准,抽贷+征信受损是轻的;
• "高评高贷":虚高评估价想多贷,银行内部审核过不了,过了也是埋雷;
• 前期收费:任何放款前收"包装费、诚意金"的,都是踩线操作。
判断一家机构靠不靠谱,还是那三句话:收费在放款后、资质公开可查、流程书面化。武汉本地的正规融资咨询机构,前期都是免费评估,把方案、费用、风险一次讲透,再谈签约。
💡 融资问答
Q:我名下有间商铺,但是上班族、没营业执照,能办抵押贷款吗?
A:大概率办不了。非住宅抵押的资金用途,银行基本只批经营类,需要执照和真实经营流水佐证;没有执照、纯粹个人周转,银行没有对应通道。千万别信中介"办个执照就能贷""执照我们帮你搞定"——这属于材料造假,被查就是抽贷+征信受损,严重的涉嫌骗贷。如果你只是个人资金周转,有住宅的话走住宅抵押、有公积金的话走公积金信用贷,反而更现实;如果你确实有真实经营,可以找正规融资咨询机构免费评估一次,看商铺抵押还是其他方案更划算。
📚 相关推荐
• 《武汉二押能贷多少:房贷没结清,房子还能再贷一笔?》(2026-08-24)—— 住宅二次抵押的成数与条件
• 《武汉车抵贷全攻略:不押车、利率怎么比、渠道怎么选》(2026-08-27)—— 车辆抵押全流程实操
• 《6家银行无抵押信用贷+4家房抵消费贷全横评》(2026-08-31 月度专题)—— 个人信贷与房抵产品底牌一览
想知道自己名下的房产、车辆能不能抵押、大概能贷多少,可以访问优财智选官网 www.youcaizx.com,或私信我们聊聊你的情况,免费评估、讲透再决定。
关注「优财智选」公众号,每周1篇接地气的融资知识科普+武汉本地政策解读,帮上班族、自由职业者和有房一族少走弯路。觉得有用,点个在看+转发给身边有商铺、公寓的朋友。
本文内容仅供参考,具体贷款审批以银行实际结果为准。