9月30日新规落地:贷款营销迎来大洗牌,武汉融资咨询公司推荐怎么选不踩坑?
9月30日新规落地:贷款营销迎来大洗牌,武汉融资咨询公司推荐怎么选不踩坑?
优财智选 · 政策解读 + 避坑科普 · 2026-09-01
8月底,家住汉阳的老周接到一通电话:对方自称"XX银行合作渠道",说"秒到账、利率才3个点",名额不多了,让老周先交 2000 块"诚意金"锁定额度。老周差点就转了账,被朋友一把拦下。
这通电话背后的"操作",就是即将在 9月30日 施行的《金融产品网络营销管理办法》要重点整治的套路。今天这篇,把新规讲透,顺便聊聊武汉融资咨询公司怎么选才不踩坑。
一、9月30日,贷款营销江湖迎来"大洗牌"——新规到底管什么?
这是央行、工信部、市场监管总局、金融监管总局、证监会、国家知识产权局、国家网信办、国家外汇局 八部门联合发布的公告〔2026〕第 9 号,2026 年 4 月 21 日公布,2026 年 9 月 30 日起正式施行。也是我国首个专门针对金融产品网络营销的综合性部门规章。简单说,三类"经典操作"以后玩不转了:
① "套娃式"导流与多层分销
你在 A 平台点了一下贷款广告,信息被转手卖给 B、B 卖给 C、C 再卖给 D……每过一手,加价 1-3 个点,最终你看到的"利率"早就不是银行真实定价。新规第五条明确:第三方平台不得转委托或变相转委托,金融机构要自己挑平台、自己管边界。
② API 隐形导流
你在某个"贷款测评"H5 页面填了一次资料,后台其实已经把你直接连到了某家银行的贷款申请接口上,你还没反应过来,"贷款申请"已经发出去。新规要求:第三方平台必须跳转至金融机构自营平台,并在购买、申请等关键环节"显著提醒、设置强制阅读时间"。
③ 诱导性话术
新规第十条直接把"低风险、低门槛、秒到账、高收益、低利率、无成本"列为禁用诱导性用语。注意,答记者问还专门点了"贷款产品"——以后你在网上看到这几个词,基本可以判断这条广告要么正在违规、要么准备"跑路"。
另外两个要点普通借款人也得知道:
• 非持牌机构不得开展金融产品网络营销(第二条)。没有金融许可证的 APP、小程序、公众号,9 月 30 日以后不能再以"金融""融资""贷款"为名拉客(第十八条对此还有专项约束)。
• 营销人员必须是金融机构从业人员(第十六条),公众号、直播、短视频卖贷款,得亮资质、获授权、可回溯。
把这五条串起来看就一句话:"靠信息差和流量倒卖赚钱的时代"加速终结。再加上一道监管组合拳——6 月陆家嘴论坛"严厉打击金融黑灰产"、公安部 + 金融监管总局三年总体战(2026-2028)、8 月 1 日个贷明示新规落地——从营销端、资金端、利率端已经形成全链条闭环。
二、新规落地,对普通人3个直接好处
新规不是只管"坏人",对正常借钱的人,这 3 个好处是真金白银:
1. 成本更透明
少一层转包就少一层加价。原来层层加码的综合成本,新规后会被压实。8 月 1 日个贷明示新规要求银行公示"年化利率"上限,9.30 新规再把营销端乱象堵上,两条线一起发力,你的"真实借钱成本"会比现在清楚得多。
2. 放款主体清晰
新规第二十四条专门写明:"为贷款产品网络营销提供服务的,应当由金融机构以自身名义发布产品信息"。换句话说,借的是银行的钱、还是某家消金的钱、还是某个"资金池"的钱,以后必须以银行的名义说清楚。再碰到那种"我们跟银行合作"但又不愿意亮合同主体的,趁早绕开。
3. 话术可信度提升
"秒到账""低门槛""低利率"被禁以后,骗子少了一把镰刀。你去看市面上合规银行的贷款产品页,利率、额度、还款方式、违约金全部白纸黑字,可比现在刷到的"一刀砍下来"式广告体面多了。
三、警惕!9.30 前的"最后捞一笔"窗口期
行业测算,所有第三方平台、地方金融组织 APP、银行白名单要完成全流程整改,时间点就在 9 月底。换句话说,那些"没整改完或者根本没打算整改"的违规中介,会赶在 9 月 30 日之前最后收割一波。怎么识别?盯紧这 3 个信号:
"新规以后贷款就收紧了,现在不做以后做不了"——这种话术基本是 100% 套用监管节点制造焦虑,逼你当天交钱。新规管的是违规营销,不是收紧贷款。银行正常该放的贷款,9 月 30 日以后照常放。
"先交 2000 块锁定额度""先交 1 个点服务费才能进件"——不管包装成什么名目,放款前收费一律不碰。正规机构的收费节点只有一个:放款后,方案落地、贷款到账、按合同结算。从合同条款上看不到"前置费用"字样,基本可以直接划走。
"我们有人不看征信""内部渠道 100% 下款"——新规明令禁止的话术还在用,说明这家根本没在整改,9 月 30 日以后大概率主动跑路或被清退。还有种话术更隐蔽——"我们跟 XX 银行有协议,可以走绿色通道"。真协议银行会自己写合同,不会靠中介电话讲。
顺便提一嘴反面教材:消费日报网之前报道过东融助贷被通报"20 万贷款收 1.8 万服务费"、东融 APP 因违规被点名;交行上海分行同步发公告提醒"警惕非法金融中介"。头部平台翻车的也不在少数。判断一家机构靠不靠谱,不看它规模多大,看合同怎么写。
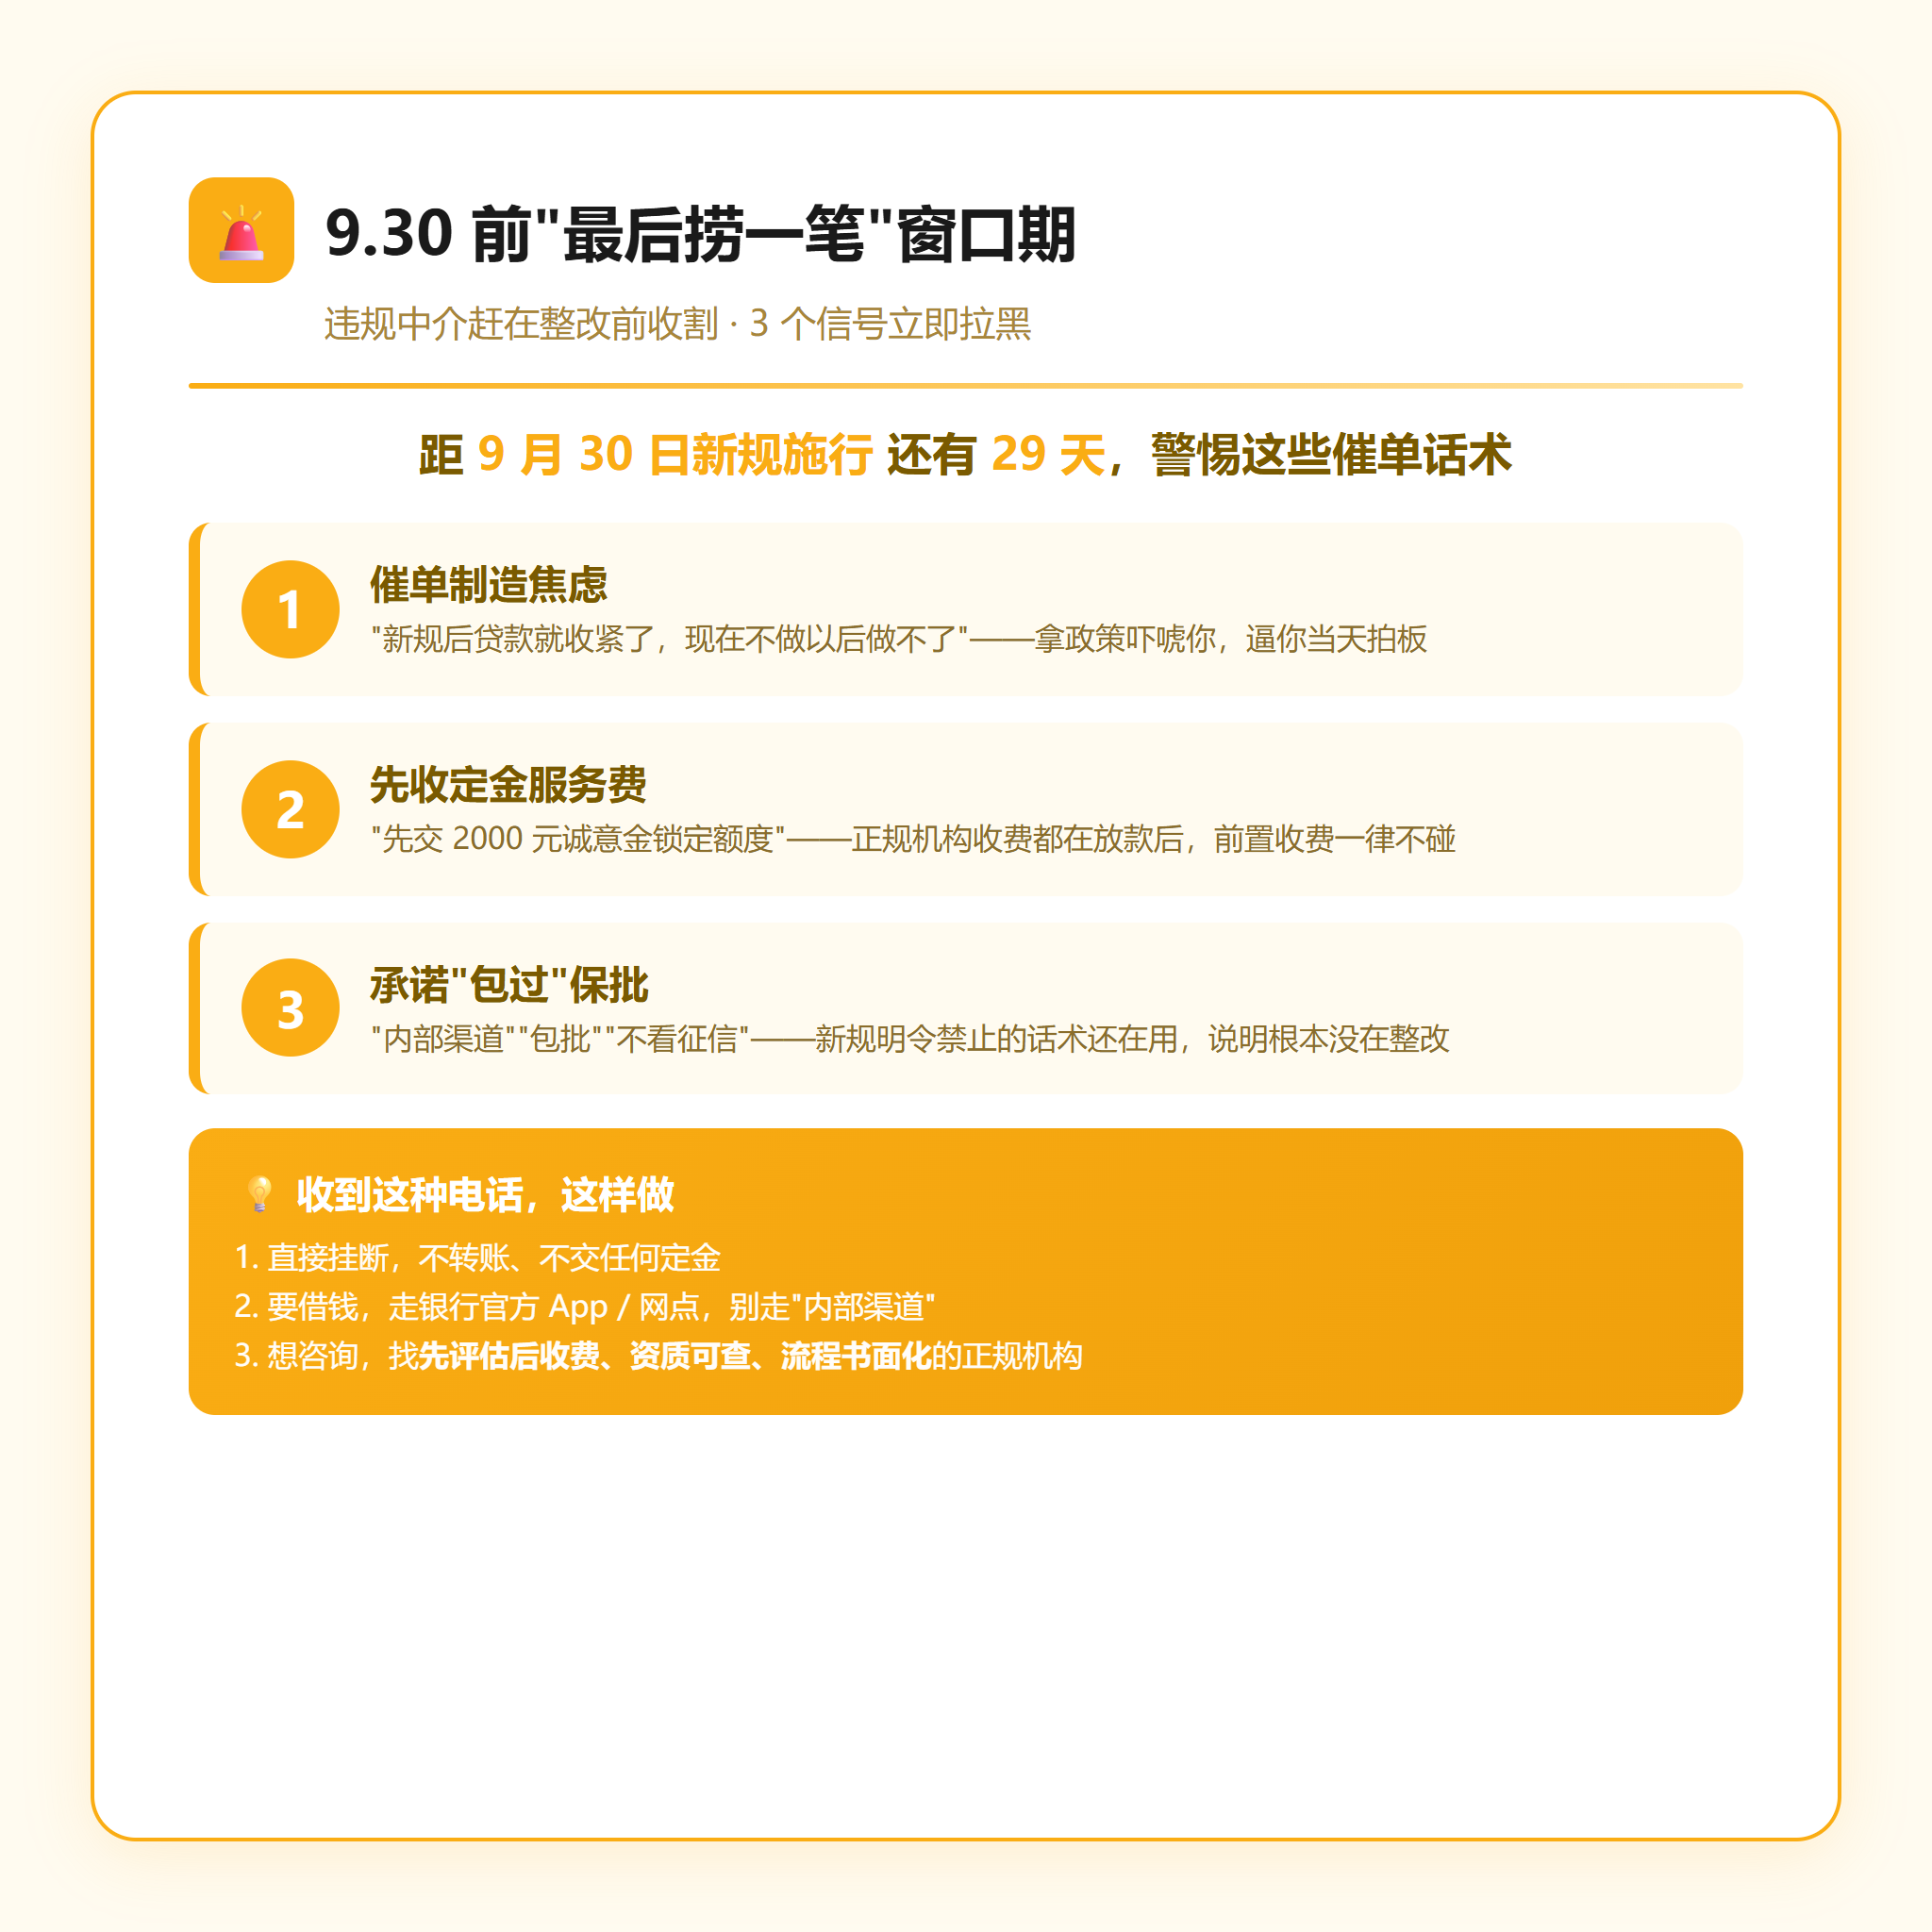
▲ 配套警示卡:违规中介"最后捞一笔" 3 个信号立即拉黑
四、武汉融资咨询公司推荐——正规 vs 黑中介,3 个分水岭一看便知
那到底怎么挑一家武汉融资咨询公司?结合 9.30 新规的要求和近期监管通报,给大家 3 个一上手就能用的硬标准:
| 分水岭 | ✅ 正规机构 | ❌ 黑中介 |
|---|---|---|
| ① 收费节点 | 放款后收费 先免费评估 |
放款前收"诚意金" 钱一收人失联 |
| ② 资质可查 | 营业执照可查 资质线上可核 |
无地址无公司 只给一个微信号 |
| ③ 流程书面化 | 合同+明细 白纸黑字 |
口头承诺 无书面合同 |
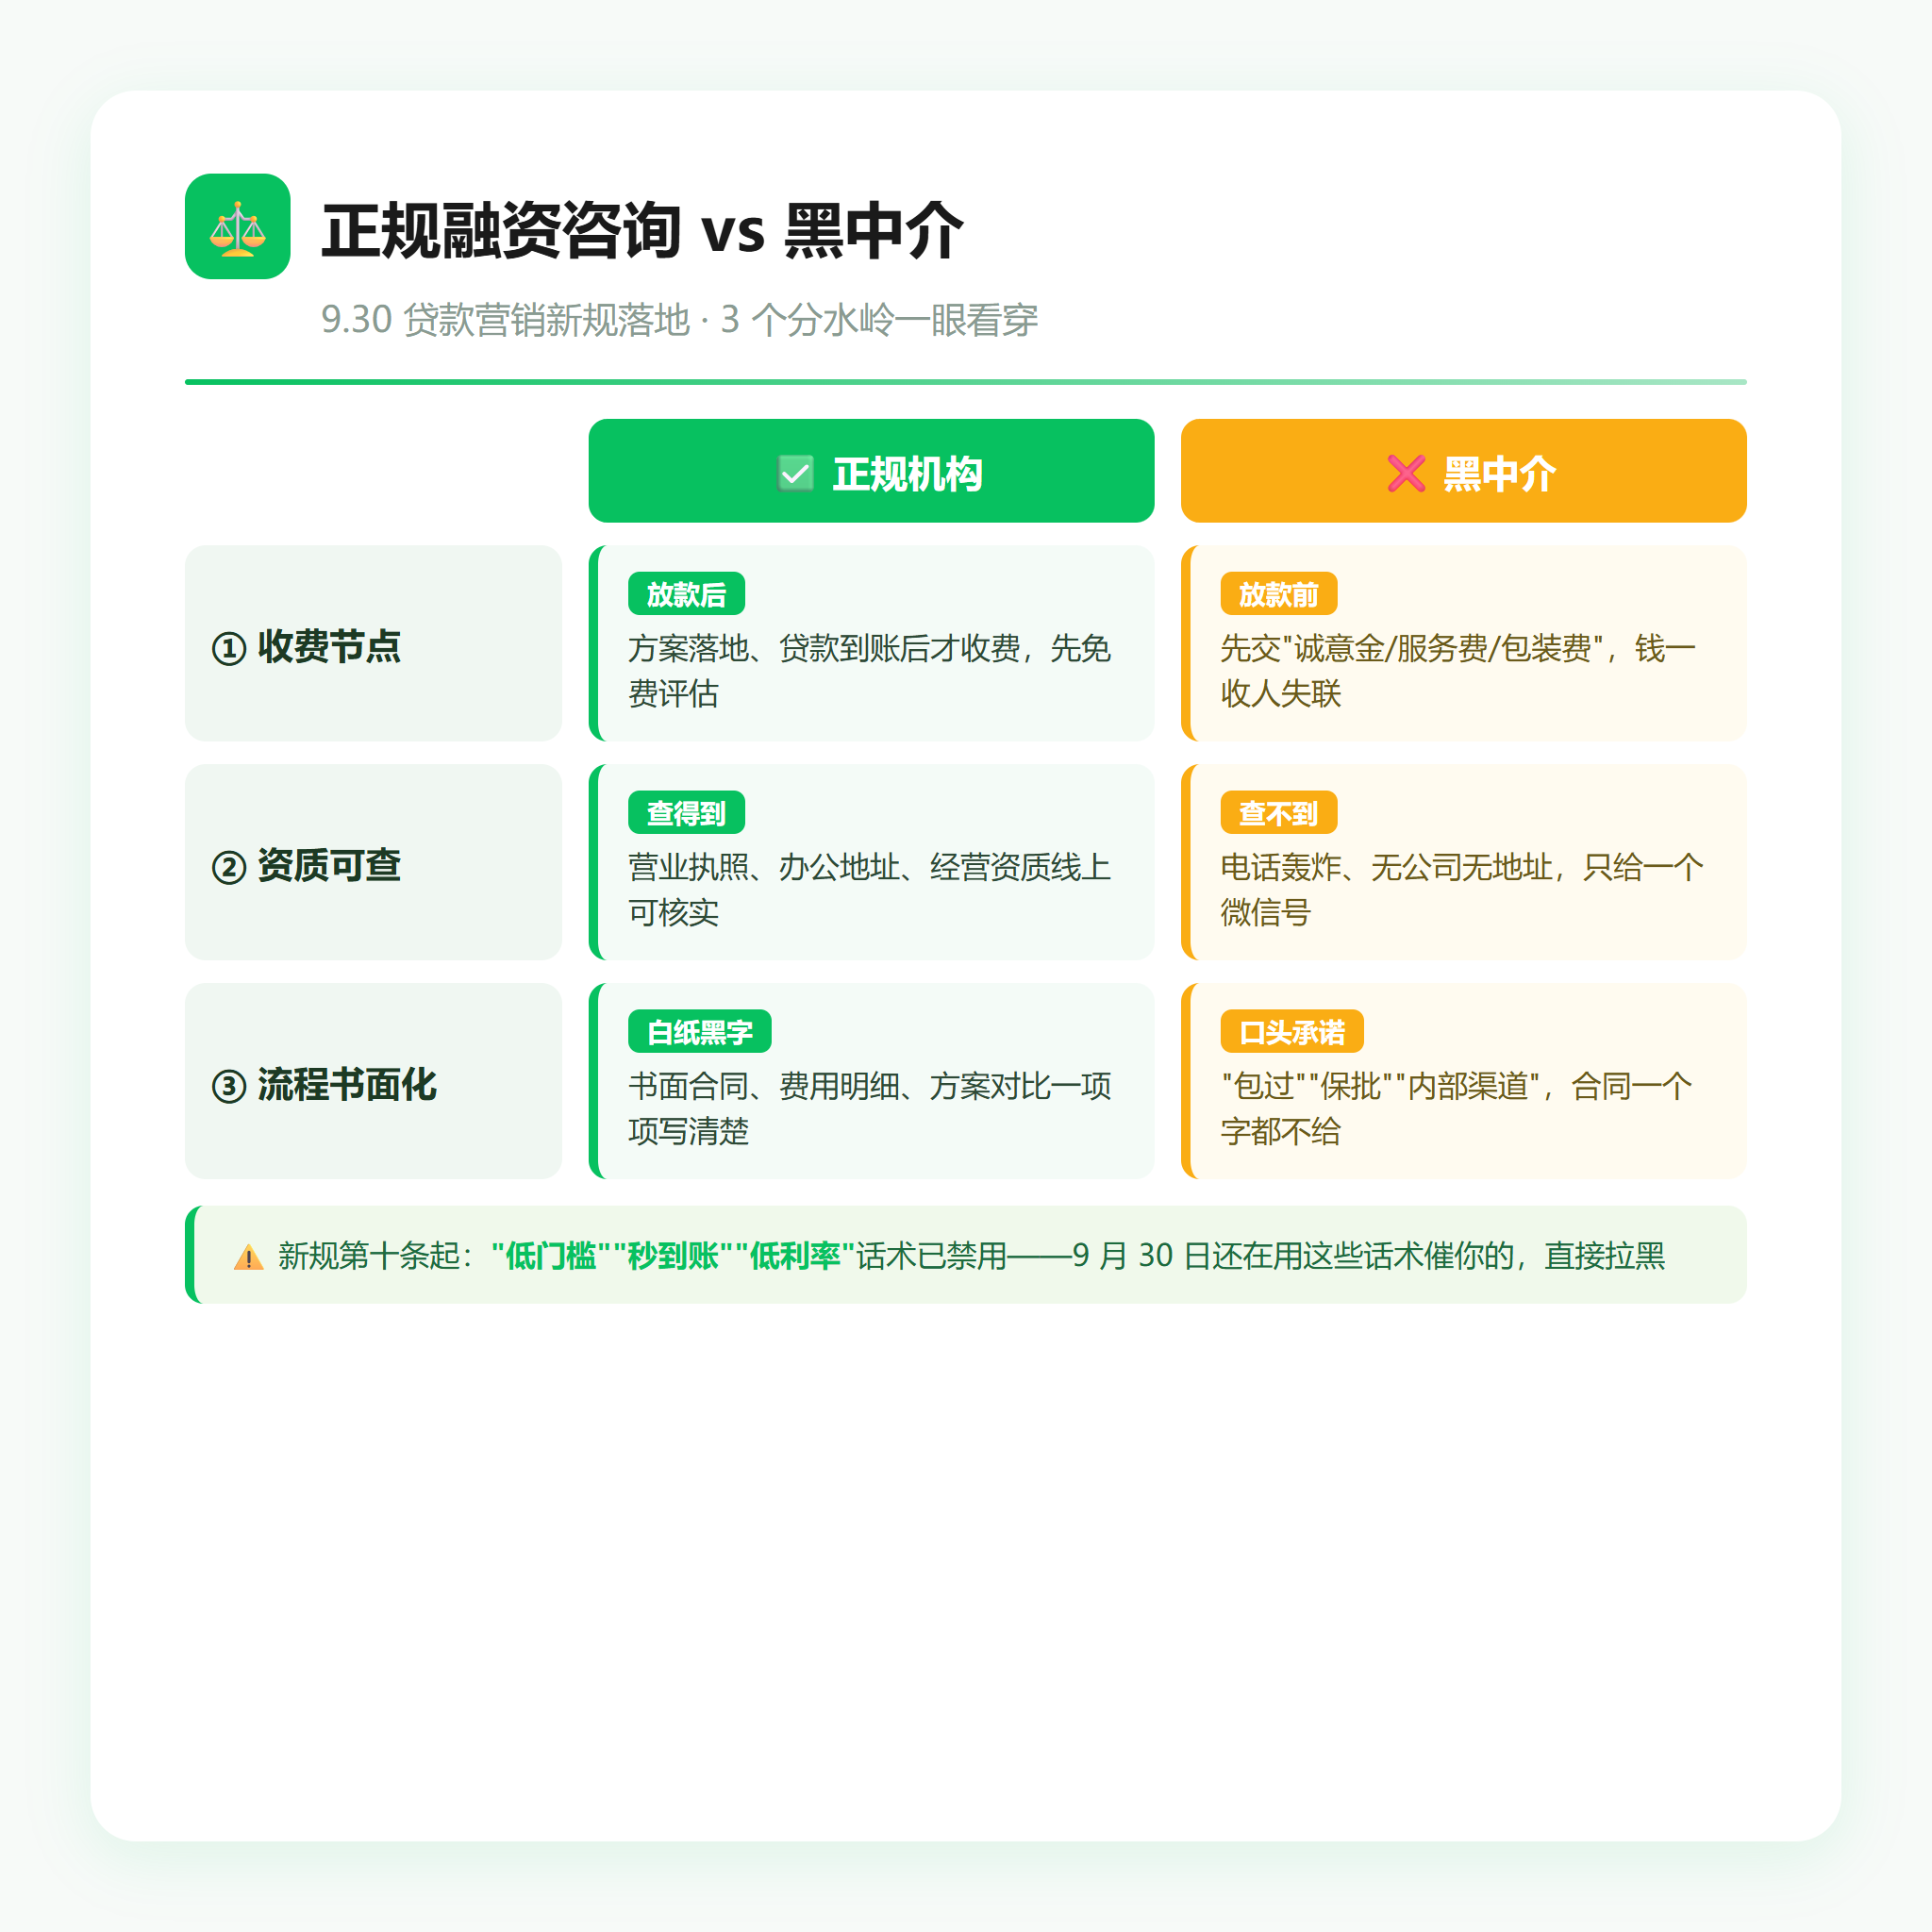
▲ 配套对比信息图:分水岭一眼看穿
1. 打开"天眼查/企查查"搜公司名,看成立年限、经营异常、诉讼记录——正规机构干干净净;
2. 要求对方出具"服务清单",列清楚收哪些钱、收多少、什么节点收——能列出来的基本靠谱;
3. 把"新规第十条"原文发给对方客服:"你们还能说'低门槛秒到账'吗?"——敢承认已下线的,至少合规上动过脑子。
顺带说一句,8 月 17 日我们写过一篇《武汉本地融资咨询公司推荐·7 步流程拆解》,专门讲了从"初次咨询—资质评估—方案对比—银行送审—合同签署—放款到账—贷后跟踪"的全流程。两篇结合着看,9.30 前后怎么避坑就全清楚了。
五、9 月前后借钱,普通人记住 3 个动作
最后落到实操。9 月这最后一个月,普通人借钱就 3 个动作:
① 优先银行官方渠道
手机银行 App、线下网点、银行的官方公众号——这些是"主航道"。9.30 以后,第三方平台必须跳转至金融机构自营平台才能进件,与其让"中间商"赚一道,不如直接找银行。现在多家银行的公积金信用贷、消费贷、房抵贷都可以线上预审,3-5 分钟出额度。
② 看清"明示表"
不管在哪家借钱,年化利率、实际费用、还款方式、违约金 4 项白纸黑字写进合同再签。口头承诺一律不算数。
③ 找正规融资咨询,先评估后收费
如果嫌自己跑银行麻烦、想找专业人帮忙"对比方案、跑流程",优先选那种先免费评估、放款后才收费、合同书面化的机构。一句话:见到"先交钱才能办"的,直接挂电话走人。
💡 融资问答
Q:9.30 新规之后,网上那些"低息贷款""秒到账"的广告还能看到吗?
A:理论上这些话术会被全面清理,但过渡期总有漏网之鱼。9 月 30 日之前恰恰是违规中介"最后捞一笔"的高发期——凡是催你交定金、承诺包过、说"内部渠道"的,一律先挂断。想安心借钱,优先银行官方渠道;想省事,可以找正规的融资咨询机构做免费评估,收费节点、资质、流程都白纸黑字看清楚了再合作。需要一对一咨询,优财智选可以帮你先做免费方案评估,欢迎私信或拨打官网电话。
📚 相关推荐
- 《武汉本地融资咨询公司推荐·7 步流程拆解》(2026-08-17)—— 想找正规融资咨询,先看这篇
- 《金融监管局点名:贷款中介 8 大套路要避开!武汉融资咨询公司这样挑》(2026-08-20)—— 8 大套路识别 + 防骗自查清单
- 《财新曝助贷监管再收紧:平台分润砍到 20%,普通人下半年借钱怎么应对?》(2026-08-26)—— 监管收紧的 4 个背景动作
- 《2026 武汉公积金信用贷 + 房抵消费贷全横评(6 家银行实测)》(2026-08-31)—— 月度专题:6 家无抵押 + 4 家房抵横评
想了解 武汉融资咨询 更多详情?访问 youcaizx.com/武汉融资咨询
关注「优财智选」公众号
每周 1 篇接地气的融资知识科普 + 武汉本地政策解读
帮企业主、个体户、上班族和有房一族少走弯路
点个在看 + 转发给身边要借钱的朋友,一起避坑
本文内容仅供参考,具体贷款审批以银行实际结果为准。