武汉公积金信用贷怎么申请?2026实测版:6家银行无抵押信用贷+4家房抵消费贷全横评(附正规融资咨询挑选指南)
封面:现代化银行营业网点外景 · 2026年8月实测版
武汉公积金信用贷怎么申请?
2026实测版:6家银行无抵押信用贷+4家房抵消费贷全横评
— 8月月度专题 · 银行/产品横评类 —
上个月底,一个在光谷某互联网公司上班的朋友找我,30出头、武汉本地人、公积金基数1.6万、缴存3年,手里30万网贷+2张信用卡刷满,月供1.2万,问我:"武汉公积金信用贷怎么申请?为什么我点了一堆APP都拒我,我同事却能批20万?"
这是一个特别典型的问题。武汉公积金信用贷怎么申请——看起来是一个简单问题,其实背后藏着两件事:第一,个人无抵押信用贷这条路到底走不走得通;第二,走不通的时候,要不要拐到房抵消费贷这条抵押通道上去。
8月1日个贷新规落地、各家银行利率天花板公示之后,武汉的个人信贷市场其实悄悄分成了两条主通道——无抵押(公积金信用贷/工薪贷/消费贷)和抵押(房抵消费贷/房抵一押/二押)。这两条路能批多少钱、利率差多少、哪家银行最友好,今天我一次性把 2026 年 8 月最新实测数据拉给你看。
一、两条主通道:先看自己该走哪条
在说"哪家银行最好"之前,先得搞明白自己该走无抵押还是抵押通道。判断标准其实就 3 个:
| 你有什么 | 优先通道 | 额度天花板 | 参考年化 |
|---|---|---|---|
| 公积金缴存满12个月、征信干净 | 无抵押(公积金信用贷) | 30-100万 | 2.88%-3.6% |
| 只有社保/打卡工资,无公积金 | 无抵押(银行消费贷/薪金贷) | 5-30万 | 3.6%-7% |
| 名下有房产(按揭或全款均可) | 抵押(房抵消费贷) | 50-500万 | 3.2%-4.2% |
| 上面三类都缺 | 慎贷,先养征信 | — | — |
一句话判断:有公积金的,先看无抵押通道;额度需求超过30万、或者无抵押批不下来的,直接看房抵消费贷。
我今天重点讲的是有公积金+有房的武汉上班族——这两条通道你都能走,问题是哪个性价比更高、怎么选银行。
二、无抵押通道:6家银行公积金信用贷横评
公积金信用贷是武汉上班族利率最低、流程最简的个人无抵押信用贷通道。今年8月1日个贷新规落地后,各家利率天花板统一公示,主流产品年化都在 3% 上下。
我把武汉上班族问得最多的 6 款产品做了横评,从额度、利率、线上申请、到账速度、征信容忍度五个维度对比(注:以下参数以银行最新公示为准,具体以审批结果为准):
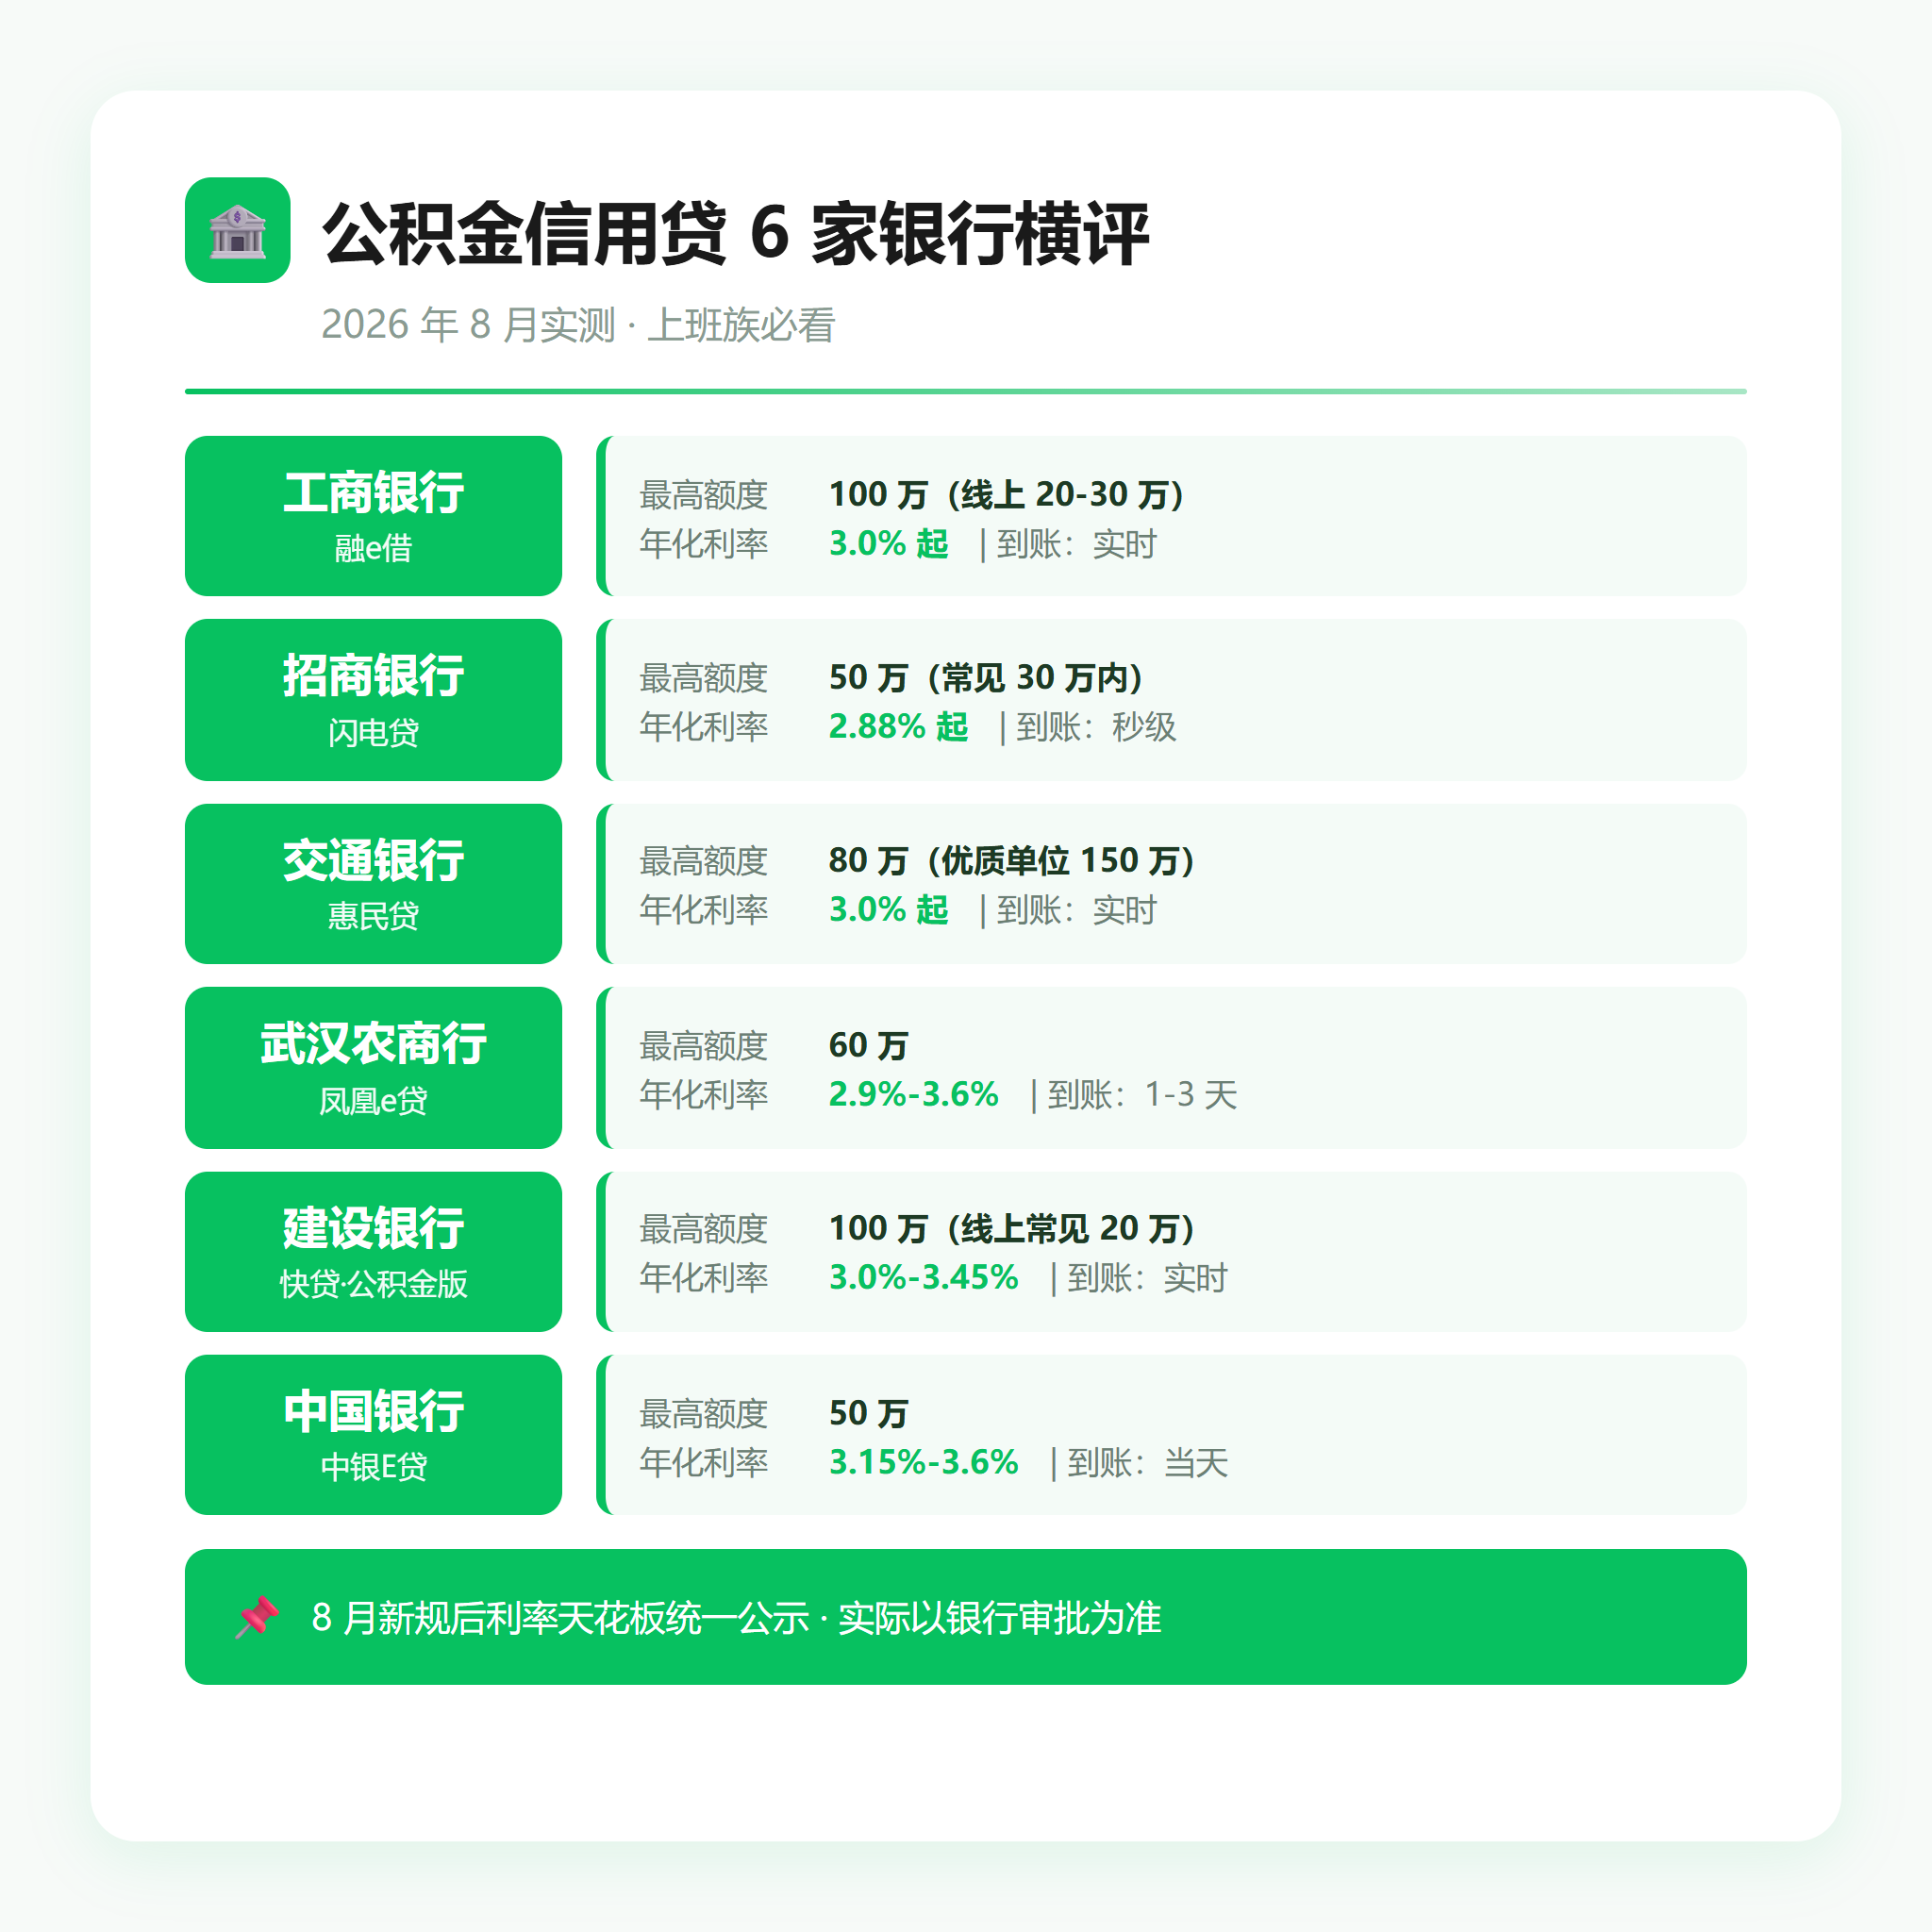
▲ 公积金信用贷 6 家银行横评(2026 年 8 月实测)
逐款说重点:
- 工行融e借:额度天花板最高(100万),但风控严苛——近2个月查询次数>4次、有未结清网贷的,通过率明显下降。适合"想借30万以上、征信干干净净"的优质单位客户。
- 招行闪电贷:线上体验最好,授权公积金后几秒出额度,适合"急用钱、金额20万以内、公积金连续缴满2年"的上班族。利率2.88%是这6家里最低的一档。
- 交行惠民贷:准入门槛相对宽松,公积金缴存客户基本都能进件,优质单位可到150万信贷上限(普通单位80万),是"想多贷一点、又怕被严拒"的客户首选。
- 武汉农商行凤凰e贷:本地法人银行,负债容忍度相对更高,先息后本、提前还款无违约金,适合"在大行被拒过、负债略高"的客户二次尝试。
- 建行快贷(公积金版):建行对代发工资客户特别友好,如果工资就发在建行卡上,审批通过率比同类型客户高一档。
- 中行中银E贷:偏稳健,对负债比和收入流水要求明确,公积金缴存满12个月是硬门槛,适合"收入稳定、不想被卡查询"的工薪族。
· 资质干净、想拿低利率 → 招行闪电贷/工行融e借
· 急用钱、追求秒批 → 招行/工行/建行(实时到账)
· 负债略高、被大行拒过 → 武汉农商行/交行
· 优质单位想多贷 → 交行惠民贷(最高150万)
3个关键红线(决定批不批):
- 公积金缴存时长:多数银行要求连续缴存满12个月,招行要求满2年+缴存满12个月。刚换工作、中间断缴的,先补足再申请。
- 查询次数:近2-3个月"贷款审批+信用卡审批"超过4-6次,多数银行会判"缺钱、多头借贷"直接拒。每点一次"测额度"就是一次查询,千万别挨个APP试。
- 负债比例:月供+信用卡已用额度,普遍要求不超过月收入的70%。网贷笔数多、信用卡刷满的,先结清一部分再申请。
三、抵押通道:4家银行房抵消费贷横评
如果你无抵押批不下来、或者额度需求超过30万(比如装修20万+孩子留学10万+购车15万=45万),就轮到房抵消费贷出场了。
房抵消费贷和经营贷最大的区别是:借款主体是个人、用途是个人消费(装修/教育/医疗/购车/大额耐用品),不能进楼市股市。今年监管对"房抵消费贷流入楼市"查得非常严,但合规用途下,这条路额度大、期限长、利率低的优势非常明显。
武汉住宅房抵消费贷的抵押率普遍在 6-7 成(主城核心区优质房产可到7-7.5成),一押年化 3.2%-5%,最长可到 20-30 年。我把 4 家主流银行的产品做了横评(注:以下参数以银行最新公示为准,具体以审批结果为准):
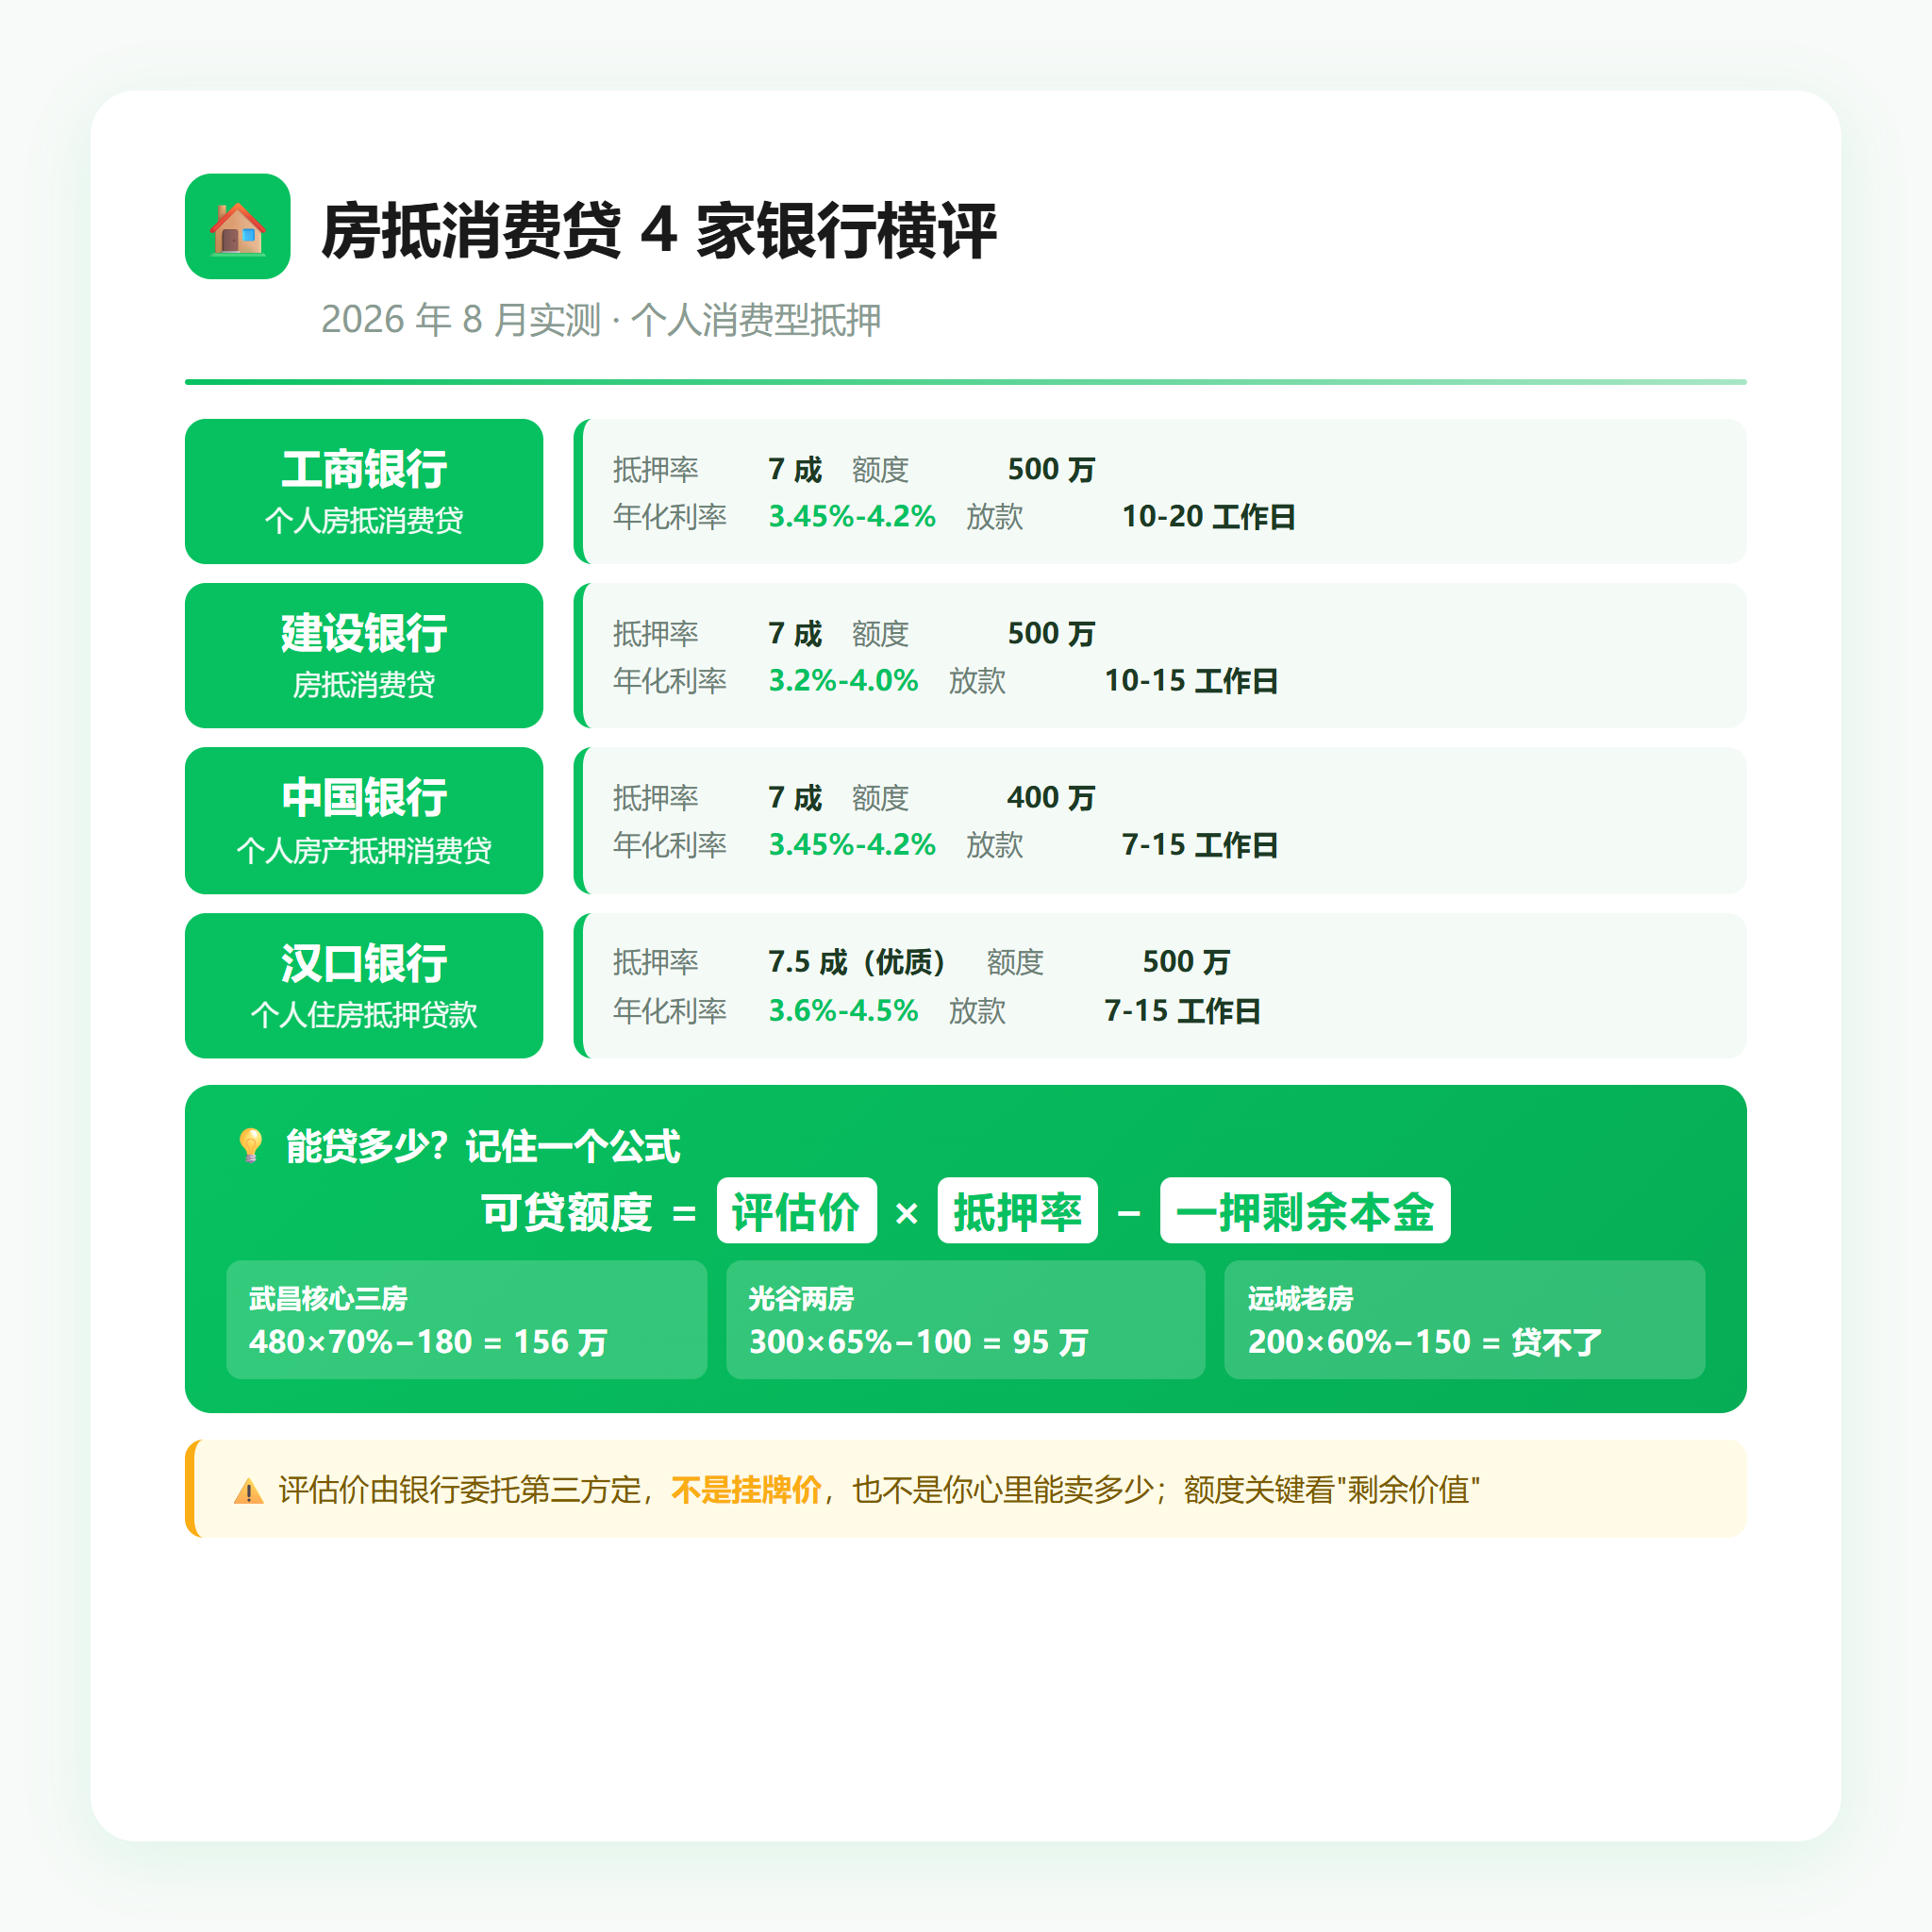
▲ 房抵消费贷 4 家银行横评 + 额度公式数字卡
逐款说重点:
- 工行个人房抵消费贷:大行里利率相对中规中矩,但审批严格——对收入证明、流水、用途合同都查得很细。适合"征信干净、用途合规、愿意跑流程"的用户。
- 建行房抵消费贷:利率最低一档(3.2%起),但用途审查最严——装修合同、教育合同、购车合同都得对得上号。放款速度也是大行里较快的。
- 中行个人房产抵押消费贷:放款速度最快(7-15工作日),适合"急用钱、但又想用大行"的客户。对房龄相对宽松,远城区老房也能做。
- 汉口银行个人住房抵押贷款:本地法人银行的最大优势——房龄可放到 30 年、远城区房产也能做、利率上对武汉本地客群有专属优惠。如果你的房子不在主城区、或者房龄偏大,这是首选。
能贷多少?记住一个公式:
可贷额度 = 房产评估价 × 抵押率 − 一押剩余本金
| 场景 | 评估价 | 抵押率 | 一押剩余本金 | 可贷额度 |
|---|---|---|---|---|
| 武昌核心区三房 | 480万 | 70% | 180万 | 156万 |
| 光谷两房 | 300万 | 65% | 100万 | 95万 |
| 远城区老房 | 200万 | 60% | 150万 | -30万(贷不了) |
评估价由银行委托第三方评估公司定,不是挂牌价也不是你心里能卖多少。额度多少,关键看"剩余价值"——一押剩得越少、房子越值钱,能贷的越多。
四、两条路怎么选?一张决策图说清
到了这里,6 家无抵押 + 4 家房抵消费贷的产品你都看过了,到底怎么选?我给你画一张决策图:
① 公积金缴存满12个月 + 征信干净 + 额度需求<30万 → 走无抵押通道(招行/工行/建行优先)
② 公积金缴存满12个月 + 征信干净 + 额度需求>30万 → 先试无抵押(工行融e借100万/交行惠民贷80万),批不满再走房抵消费贷(建行3.2%起)
③ 公积金刚换工作不满12个月 / 查询次数多 → 养3-6个月征信后再走无抵押,或直接走房抵消费贷(对查询宽容度更高)
④ 无公积金但有房 + 额度需求>20万 → 房抵消费贷(建行/中行/汉口银行)
⑤ 上述都不满足 → 暂缓贷款,先养征信、看负债
两个关键判断:
- 利率看通道不看银行:无抵押通道整体 3% 上下,房抵消费贷 3.2%-4.5%。同样利率下,无抵押省事、房抵额度大,看你缺哪个。
- 征信查询是无抵押的死穴、房抵的缓冲带:近 3 个月查询>6次,无抵押大概率被拒;房抵因为有抵押物做背书,对查询次数的宽容度高 2-3 倍。
五、4个避坑要点:横评看完了,怎么申请才不踩雷
横评对比表拉完了,但你真正申请的时候,还有 4 个坑 90% 的人会踩:
坑 1:挨个APP测额度
每点一次"测额度"=一次贷款审批查询,征信直接变花。正确做法:先确定 1-2 家主攻银行,看清楚准入条件再申请,别广撒网。
坑 2:把"利率"和"总成本"搞混
银行广告的 2.88% 是先息后本口径下的年化,等额本息还款的实际资金占用要更高。看合同一定要认准"年化利率(IRR口径)"和"综合融资成本"两个数。8月新规后这两个数必须明示,不知道怎么算的可以带征信让顾问帮你算。
坑 3:房抵消费贷用途搞花活
建行/工行/中行对房抵消费贷的用途审查非常严——装修合同、购车发票、教育缴费记录都要对得上。严禁:①资金转入股市、楼市、基金账户;②转入配偶/家人账户再转出;③用于偿还其他贷款(哪怕是低息)。被查到直接抽贷,征信上还要记一笔。
坑 4:找机构办,资质不查先交钱
如果你查询多、负债高、被多家银行拒过,找融资咨询做方案匹配是合理选择。但正规融资咨询公司怎么选?记住 3 条硬标准:
- 放款后才收费,签约前最多收合理评估费(500-1000元封顶),开口"先交3千包下款"直接pass
- 资质可查:营业执照、当地金融监管部门备案、办公地址可面签
- 合同写清楚:服务费比例/退款条款/服务边界白纸黑字
- 承诺"100%能办""包过""内部有人"——听到这3句话,立刻转身走人
六、2026年8月最新行业背景(你应该知道)
最后说两个影响你做选择的行业背景,都是这个月刚发生的:
① 民营银行助贷白名单大幅收缩
亿联56→10、富民30→13、裕民21→16——今年8月以来,民营银行的助贷合作渠道砍掉了50%以上。原来"广告里看到的产品",现在可能已经买不到了。市场越洗牌,银行直营+持牌合作渠道的价值越凸显,靠"信息差+流量倒卖"的中介加速出清。
② 9.30《金融产品网络营销管理办法》施行倒计时
距离施行仅 30 天,"套娃式导流""多层分销""API 隐形导流"全面禁止,"低门槛""秒到账""低利率"等诱导性话术禁用。对普通人直接的好处:以后借钱不会被层层转包加价、放款主体清晰、违规话术从广告里消失。9月30日前后是违规中介"最后捞一笔"窗口期,警惕以"新规收紧"为由催单、收定金的机构。
- 想看无抵押通道的申请实操:看《武汉公积金信用贷怎么申请?4款产品横评,正规融资咨询公司怎么选一次看懂》——里面有招行、工行、交行、武汉农商行 4 款主流产品的逐款分析。
- 想看抵押通道的流程细节:看《武汉二押能贷多少?房贷没结清再贷一笔,4个硬条件+额度公式算给你看》——一押没结清也能再贷的实操指南。
- 想查正规融资咨询怎么挑:看《武汉本地融资咨询公司推荐·7步流程拆解》——3 个硬标准、7 步流程一次说清。
- 怕征信花了申请被拒:看《征信花了怎么办?查询次数太多5个自检点+恢复技巧》——贷款前先自己过一遍。
· · ·
把征信当资产养、把房产当杠杆用、把融资方案当算术题做。
利率、额度、月供,算得清楚才能借得安心。
最后说两句:8月新规落地后,武汉的个人信贷市场正在悄悄分层——无抵押通道拼的是征信干净(公积金+查询次数+负债率),房抵消费贷拼的是房产剩余价值(评估价×抵押率-一押余额)。两条路没有绝对好坏,只有适不适合。先想清楚自己要多少、能不能批、批不批怎么兜底,再去申请——别让"秒批"广告带偏节奏,也别让"低息"承诺冲昏头脑。
我是优财智选,武汉本地的融资咨询服务机构,专注帮个人和家庭把融资这事算明白。拿不准自己该走哪条路、哪家银行最划算,欢迎后台留言,免费帮你评估。
本文内容仅供参考,具体贷款审批以银行实际结果为准。