征信花了别慌!武汉人3个月修复征信实操指南,养好信用省下几十万 💳
征信花了别慌!武汉人3个月修复征信实操指南,养好信用省下几十万 💳
从被5家银行秒拒,到3个月后顺利拿下80万低息贷款——武汉一个餐饮老板的征信逆袭之路
▲ 征信修复:从"花"到"好"的逆袭之路
老周在武昌开了8年火锅店,生意一直不错。去年想扩张开分店,需要80万资金周转。他满怀信心地去了第一家银行,结果——秒拒。
不信邪,又跑了4家银行,全部被拒。
最后一家银行的客户经理跟他说了实话:"周老板,你不是还不起钱,是你的征信报告太难看了——半年内被查了11次,还有2笔网贷没结清,信用卡经常最低还款。银行系统一看就给你打了低分。"
老周这才想起来,去年急着周转时,在网上点了好几个贷款平台试试额度,每次点一次就被查一次征信。加上两张信用卡经常只还最低还款额,征信报告上密密麻麻全是"逾期1"的标记。
后来在专业指导下,老周花了3个月时间系统修复征信,再去申请,顺利拿到了年化4.35%的经营贷。
⚠️ 同样是80万、3年期,征信好的利率4.35%,征信差的可能要8%以上。光利息差就超过5万块。
今天这篇文章,就来说说征信修复这件事——哪些记录最伤征信、怎么系统修复、有哪些误区要避开。
一、征信报告上哪些记录最"致命"?
不是所有记录都一样严重。弄清楚轻重缓急,才知道先修哪里。
🔴 第一梯队:直接致命型
| 记录类型 | 影响程度 | 修复难度 |
|---|---|---|
| 连续逾期3次以上 | ★★★★★ | 极难,需等5年自动消除 |
| 呆账/代偿记录 | ★★★★★ | 极难,需先结清再等5年 |
| 法院被执行记录 | ★★★★★ | 需先履行判决义务 |
🟡 第二梯队:严重扣分型
| 记录类型 | 影响程度 | 修复难度 |
|---|---|---|
| 近期逾期1-2次 | ★★★★ | 3-6个月可恢复 |
| 信用卡长期最低还款 | ★★★ | 全额还款3个月见效 |
| 负债率过高(超70%) | ★★★ | 还款降负债后立即改善 |
🟢 第三梯队:可快速修复型
| 记录类型 | 影响程度 | 修复难度 |
|---|---|---|
| 短期内征信查询过多 | ★★ | 停申3-6个月自动恢复 |
| 网贷笔数过多 | ★★ | 结清注销后逐步改善 |
| 信用卡使用率过高 | ★★ | 降低使用额度即可 |
▲ 征信报告上的关键信息,先分清轻重缓急
💡 关键认知:征信"花了"和征信"黑了"是两回事。"花"是指查询多、网贷多、负债高,修复相对容易;"黑"是有严重逾期或呆账,修复周期长。老周的情况属于"花",所以3个月就能救回来。
二、3个月征信修复实操路线图
征信修复不是玄学,是一套有章可循的操作。按以下3个阶段来:
第1个月:止血——停止一切"伤害"行为
第一件事:管住手,别再点任何贷款APP
每次你在手机上点"查看额度""测一测能借多少",背后都是一次硬查询。一个月内被查3次以上,银行系统就会标记你"资金紧张"。
⚠️ 特别注意:包括借呗、微粒贷、京东金条、美团借钱——这些常用平台查额度都会上征信。
第二件事:结清所有小额网贷
把那些几千块、一两万的小额网贷全部结清,并要求平台出具结清证明。网贷笔数越多,银行越觉得你"到处借钱"。
第三件事:信用卡改为全额还款
从本月开始,每张信用卡必须全额还款,不能再最低还款。最低还款虽然不算逾期,但银行会认为你还款能力不足。
第2个月:修复——针对性处理不良记录
处理逾期记录的3种方式:
1. 非恶意逾期申诉:如果是因银行系统问题、不可抗力导致的逾期,可以向银行申请开具"非恶意逾期证明",然后向征信中心提交异议申请。
2. 小额逾期协商消除:有些银行对于金额极小的首次逾期,可以协商不上报或撤销。
3. 正常还款覆盖:对于无法消除的逾期记录,唯一办法就是用新的良好记录去覆盖。连续正常还款6个月以上,影响会明显减弱。
降低负债率:把信用卡欠款降到额度的30%以下。比如额度5万的卡,账单金额控制在1.5万以内。负债率是银行风控系统最看重的指标之一。
第3个月:养护——建立良好信用轨迹
保持2-3张信用卡正常使用:每月有消费,每月全额还款。银行想看到的是"有借贷行为且按时还款"的记录,完全不用卡反而不好。
适当增加信用多样性:如果之前只有网贷记录,可以办一张正规银行信用卡,用银行的信用产品替代网贷,逐步优化信用结构。
保持工作稳定:频繁更换工作会影响银行对你还款稳定性的评估。征信报告上会显示最近的工作单位变更情况。
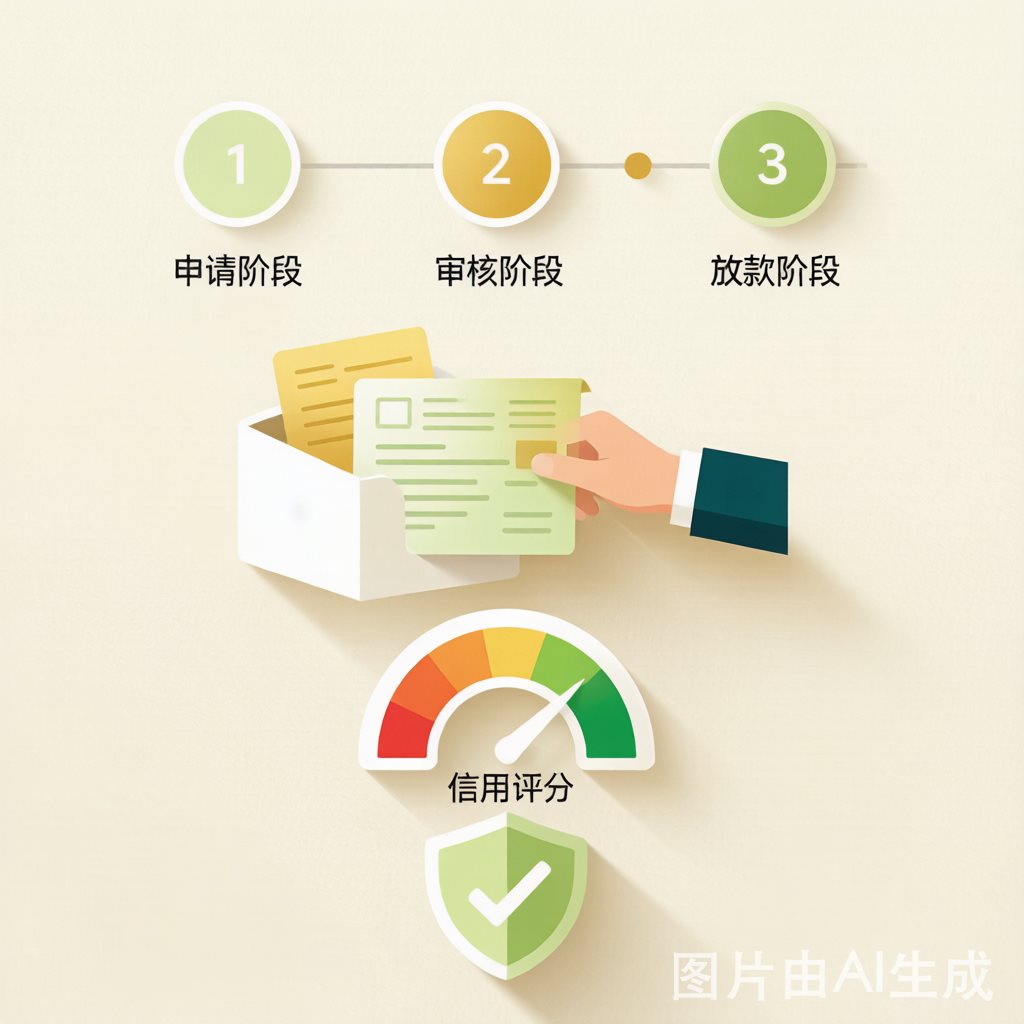
▲ 止血→修复→养护,三步重建信用
三、武汉人最容易踩的4个征信误区
误区1:"查自己的征信报告会影响评分"
❌ 错。个人查询属于"软查询",不影响信用评分。每年有2次免费查询机会(人民银行征信中心官网),建议每半年查一次自己的征信报告,及时发现错误信息。
误区2:"逾期记录可以花钱消除"
❌ 错。任何声称"花钱洗征信""内部关系消除逾期"的都是骗局。逾期记录只能在结清欠款5年后由征信系统自动消除,或通过正规异议申请流程处理。
误区3:"不用信用卡征信就干净"
❌ 错。完全没有信用记录的"白户",银行反而无法评估你的信用水平,申请贷款时同样可能被拒。最好的状态是有2-3张信用卡,正常使用、按时还款。
误区4:"网贷结清了征信就正常了"
❌ 不完全对。网贷结清后,记录仍然保留在征信报告上,只是状态变为"已结清"。银行不仅看是否结清,还会看你历史借贷的笔数和频率。结清后需要一段时间的"静默期"让记录自然淡化。
四、征信好了到底能省多少钱?
来算一笔账。同样是贷30万、3年期:
| 项目 | 征信优秀 | 征信一般 | 征信较差 |
|---|---|---|---|
| 年化利率 | 4.35% | 6.5% | 10%+ |
| 月供 | 8,896元 | 9,197元 | 9,680元 |
| 总利息 | 20,256元 | 31,092元 | 48,480元 |
| 利息差 | — | +10,836元 | +28,224元 |
征信从"较差"修复到"优秀",同样是30万贷款,3年省下近3万块利息。如果是100万的房贷或经营贷,差距更大。
💡 小贴士:征信修复的最佳时机永远是"现在"。逾期记录5年才自动消除,越早开始修复,越早享受低利率。
五、什么时候该找专业人士?
轻度的征信"花"可以自己修复,但以下情况建议咨询专业助贷机构:
1. 有多次逾期且涉及不同银行:需要逐一沟通协调,流程复杂
2. 有呆账或代偿记录:处理流程特殊,需要专业知识
3. 急需贷款但征信有瑕疵:专业人士了解不同银行的审批偏好,可以帮你匹配对征信要求相对宽松的产品
4. 不确定哪些记录可以异议申诉:专业机构可以帮你分析征信报告,制定针对性修复方案
在武汉,优财智选提供专业的征信诊断和融资匹配服务——先帮你分析征信报告的"病灶"在哪里,再制定修复计划,同时匹配最适合你当前征信状况的贷款产品。
征信修复不是一天的事,但每早一天开始,就早一天拿到低息贷款。
「本文内容仅供参考,具体贷款审批以银行实际结果为准。」
💡 关注优财智选,获取更多武汉本地融资干货
专业企业融资 · 个人信贷 · 房抵车抵 · 债务优化