月供压到喘不过气?武汉人把5笔负债合成1笔低息贷款,月供直接砍40% 💸
月供压到喘不过气?武汉人把5笔负债合成1笔低息贷款,月供直接砍40% 💸
小陈是光谷一家互联网公司的运营,月薪到手1万2,在汉街附近租房,每月房租3000。去年换了部车,刷了两张信用卡付了首付;又因为装修、日常开销,先后在3个网贷平台借了钱。
到今年6月,她每月要还:
- 信用卡A:4500元
- 信用卡B:2800元
- 网贷A:2100元
- 网贷B:1600元
- 车贷:3200元
加起来月供1万4多,比工资还高。 她开始拆东墙补西墙,最低还款、借新还旧,征信查询次数一个月内爆了8次。
这不是个例。我们做助贷这几年,见过太多武汉上班族、个体户,明明收入不低,却被多头负债压得喘不过气。
今天这篇文章,就聊聊债务整合这件事——不是赖账,而是用更低成本的方式,把高息、短期的负债,换成低息、长期的正规银行贷款。
一、什么是债务整合?一句话说清楚
债务整合,又叫债务优化、负债重组。
核心逻辑就一句话:
用一笔大额、低息、期限长的银行贷款,去结清多笔小额、高息、周期短的信用卡和网贷。
比如小陈,她5笔负债加起来本金约18万,平均年化利率18%左右,月供1万4。
如果换成一笔年化4%-6%的银行信用贷或抵押贷,分3-5年还,月供可能降到6000-8000元,直接砍掉40%-50%。
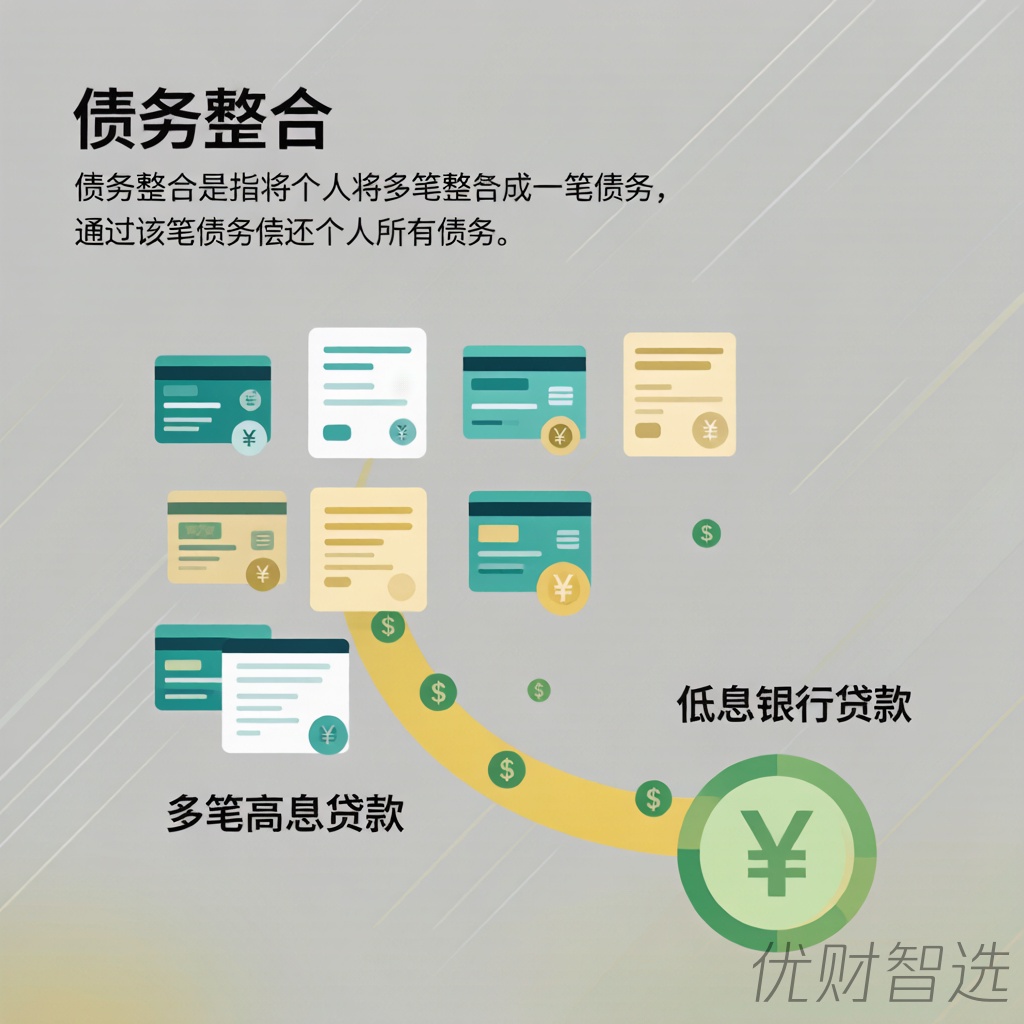
注意,这不是让你不还钱,而是把还款结构调得更健康,让你喘口气、少付利息、保住征信。
二、武汉常见的3种债务整合方式
不同人情况不同,适合的方案也不同。我们整理了一张对比表:
| 整合方式 | 适合人群 | 年化利率 | 额度范围 | 周期 | 特点 |
|---|---|---|---|---|---|
| 公积金/工薪信用贷 | 有稳定工作、公积金连续缴存 | 3.5%-6% | 10-50万 | 1-5年 | 审批快、无抵押 |
| 房产抵押经营贷 | 有房产、可办抵押 | 3%-4.5% | 50-500万 | 3-10年 | 额度高、利率最低 |
| 房产抵押消费贷 | 有房产、不想注册公司 | 4%-6% | 30-100万 | 1-10年 | 手续相对简单 |
1. 公积金/工薪信用贷
如果你在武汉有稳定工作,公积金连续缴满1年以上,基数在4000以上,这是最划算的整合方式。
不少银行针对公积金客户有专属信用贷,年化3.5%起步,最高能批到月缴存基数的100-150倍。
适合负债总额在10-30万、月收入能覆盖新月供的人群。
2. 房产抵押经营贷
如果你或家人名下有武汉房产,且负债金额较大(50万以上),经营贷是利率最低的选择。
目前武汉房产抵押经营贷年化可以做到3%-4.5%,先息后本、随借随还都很常见。
但经营贷一般要求有营业执照或实际经营,适合企业主、个体工商户。
3. 房产抵押消费贷
没有公司、不想折腾经营流水的人,可以选择房产抵押消费贷。
利率比经营贷稍高,但比信用贷、网贷低很多,额度30-100万,足够覆盖大部分家庭的信用卡+网贷负债。
三、先算三笔账,再决定是否整合
不是所有人都适合债务整合。做决定前,先算清楚这三笔账:
1. 总利息账
把现有所有负债的年化利率、剩余本金、剩余期数列出来,算一下还要付多少利息。
很多网贷看起来"日息万三",实际年化接近12%-24%。信用卡最低还款的实际年化更是高达18%左右。
2. 月供压力账
现在的月供占月收入多少?如果超过70%,基本就属于高危区间。
建议把月供控制在月收入的40%-50%以内,留出生活和应急空间。
3. 征信损伤账
短期内频繁借网贷、查询征信,会让银行觉得你"很缺钱",后续再申请正规贷款就更难。
如果你近3个月征信查询超过6次,信用卡使用率超过80%,建议尽快整合,停止继续申贷。
四、实操5步走,债务整合不踩坑
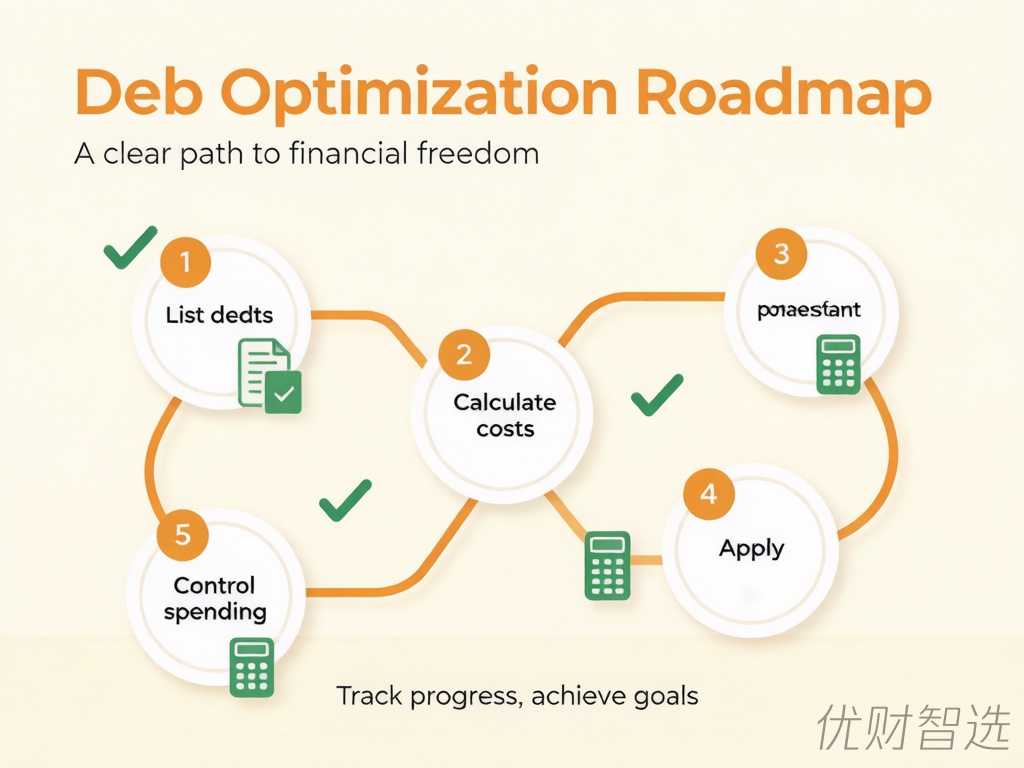
第一步:列清单
把所有负债列出来:发卡行/平台、本金、利率、月供、剩余期数、还款日。
第二步:算总成本
算出整合前还要付的总利息,再对比整合后的总利息。如果整合后反而更贵,说明方案有问题。
第三步:选产品
根据自身条件(公积金、房产、收入、征信)选择最合适的银行产品。不要盲目追求最低利率,批得下来、还得起才是关键。
第四步:走流程
银行审批通过后,用新贷款一次性结清旧负债。注意结清顺序:先结清利率最高的网贷,再处理信用卡。
第五步:管住手
这是最重要的一步。整合不是终点,如果继续乱刷信用卡、乱借网贷,半年后又回到原点。
五、这3个坑,千万别踩
❌ 坑1:借新还旧,越滚越大
很多人整合完拿到一笔钱,不是先结清高息负债,而是先消费。结果旧债没清,新债又欠上了。
❌ 坑2:轻信"包过"黑中介
正规银行贷款没有"包过"一说。凡是让你先交高额手续费、包装资料的,多半是骗局。
❌ 坑3:只看月供,不看总成本
有些贷款把期限拉得很长,月供是低了,但总利息反而更高。整合的核心是降低综合融资成本,不是单纯降低月供。
写在最后
债务整合,本质上是给负债做一次"体检+手术":先看清问题,再用合适的方式解决。
对于武汉的上班族、个体户、中小企业主来说,只要收入稳定、征信还没彻底花掉,大多数时候都有优化空间。
如果你也正在被多笔月供压得喘不过气,可以先把负债清单列出来,算一算总利息和月供占比。很多时候,并不是山穷水尽,只是方法没找对。
📌 关注「优财智选」,每周更新武汉本地融资干货,帮你少走弯路。
📞 有融资或债务优化问题,欢迎私信咨询,我们会根据你的实际情况,给出可落地的建议。
⚠️ 本文内容仅供参考,具体贷款审批以银行实际结果为准。