公积金信用贷到底能贷多少?武汉上班族必看的申请攻略 💰
公积金信用贷:上班族的隐形信用通行证
公积金信用贷到底能贷多少?武汉上班族必看的申请攻略 💰
小李在武汉一家国企干了5年,每个月公积金缴存2000多块。最近家里老人看病急需一笔钱,他在手机上看到"公积金信用贷"的广告,号称"最高50万,利率低至3.6%"。
小李心动了,但又犯嘀咕:这公积金贷到底靠谱吗?我能贷多少?怎么申请?
今天就来把公积金信用贷这件事,从头到尾给你讲透。
一、公积金信用贷是什么?和房贷完全不一样!
先说一个最常见的误解——很多人以为公积金贷款就是买房用的那个"公积金房贷"。不是!
| 对比项 | 公积金房贷 | 公积金信用贷 |
|---|---|---|
| 用途 | 只能买房 | 消费、周转、装修、教育等 |
| 是否需要抵押 | 房产抵押 | 纯信用,无需抵押 |
| 额度计算 | 与公积金余额、缴存年限挂钩 | 主要看缴存基数和月缴额 |
| 利率 | 2.85%左右 | 3.6%-7.2% |
| 审批速度 | 较慢(1-2个月) | 快!线上申请,最快当天放款 |
一句话总结:公积金信用贷就是银行看你公积金缴得稳、缴得多,愿意凭信用给你放一笔无抵押贷款。 你不用拿房子抵押,不用找担保人,只要公积金在正常缴存就行。
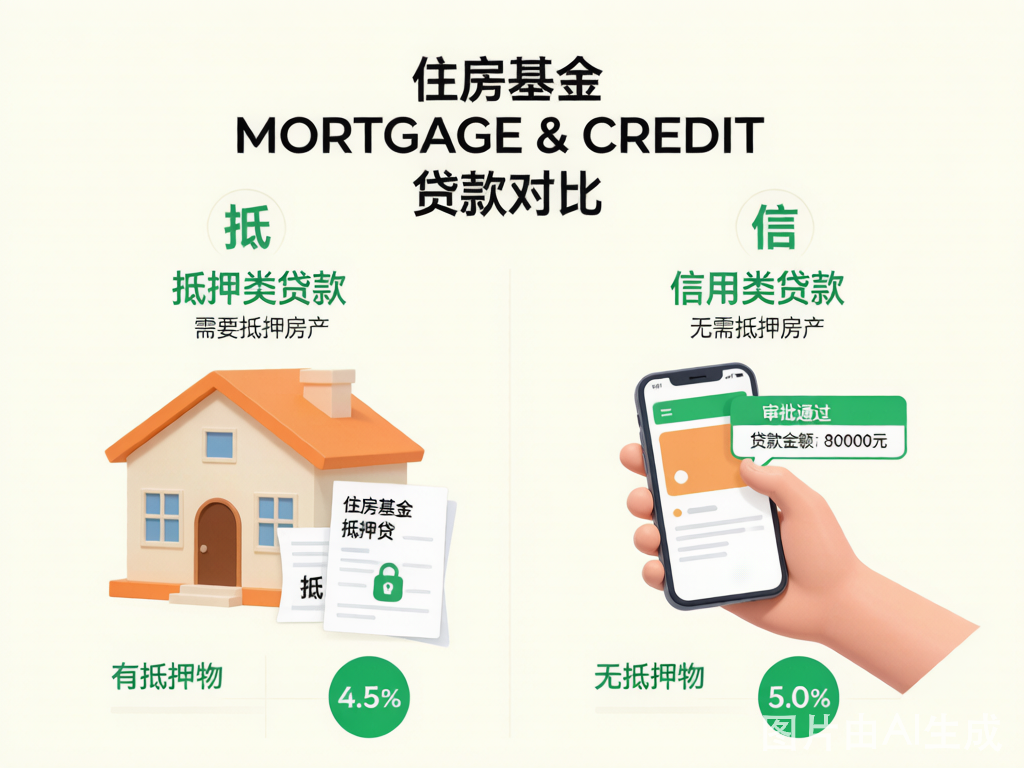
公积金房贷 vs 公积金信用贷:关键区别一目了然
二、你能贷多少?额度计算公式大揭秘
这是大家最关心的问题。公积金信用贷的额度,主要取决于三个因素:
🔑 关键因素1:公积金缴存基数
缴存基数是你每月工资中用来计算公积金的那个数。比如你月薪8000,缴存基数也是8000,个人按12%缴,每月公积金入账960元(8000×12%)。
缴存基数越高,可贷额度越大。 大致规律:
| 月缴存额(个人部分) | 参考可贷额度 |
|---|---|
| 500-800元 | 10-15万 |
| 800-1200元 | 15-25万 |
| 1200-2000元 | 25-35万 |
| 2000元以上 | 30-50万 |
⚠️ 注意:以上是参考范围,实际额度还受银行政策、个人征信等因素影响。
🔑 关键因素2:缴存连续性
银行最怕的是"断缴"。一般要求:
- 连续缴存≥12个月(有的银行要求6个月即可)
- 断缴超过3个月,大部分银行会直接拒批
- 中途有1-2个月补缴,部分银行可以接受
💡 所以,千万别因为换工作让公积金断缴! 哪怕离职过渡期,也要想办法自己补缴上。
🔑 关键因素3:个人征信状况
公积金信用贷毕竟是信用贷,征信是硬门槛:
- 近2年内逾期不超过6次,无连续3次逾期
- 当前无逾期未还款
- 信用卡使用率不超过80%(别刷爆卡)
- 未被列入法院失信名单
三、武汉主流公积金信用贷产品对比
武汉目前有十几家银行推出了公积金信用贷产品,我挑了几个代表性的帮你对比:
| 产品名称 | 银行 | 最高额度 | 利率区间 | 期限 | 特点 |
|---|---|---|---|---|---|
| 公积金闪贷 | 建行 | 30万 | 3.95%-5.6% | 1-3年 | 线上秒批 |
| 公积金信用贷 | 工行 | 50万 | 3.6%-5.8% | 1-5年 | 额度高,期限长 |
| 公积金消费贷 | 招行 | 30万 | 4.2%-6.5% | 1-3年 | 审批快 |
| 公积金e贷 | 湖北银行 | 20万 | 5.0%-7.2% | 1-3年 | 门槛低 |
| 公积金随心贷 | 农行 | 30万 | 4.0%-6.0% | 1-3年 | 网点多 |
💡 小贴士:利率区间看起来跨度大,是因为银行会根据你的公积金缴存情况、征信评分、是否本行客户等因素给你定最终利率。公积金缴得越多、征信越好,利率越低。
选产品建议:
- 追求最低利率:优先看工行、建行,利率起点低
- 追求最快放款:招行、建行的线上审批最快,部分可当天放款
- 缴存基数不高:湖北银行门槛稍低,更容易批
- 追求最高额度:工行上限50万,适合缴存基数高的朋友
四、申请流程:5步搞定,比你想的简单
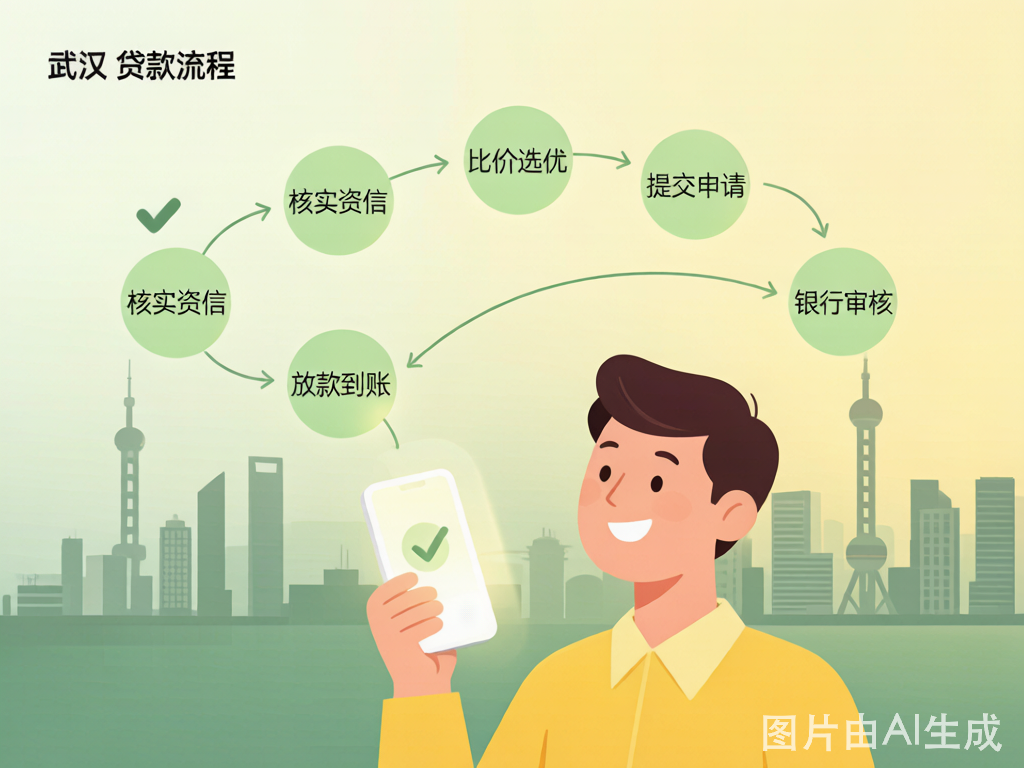
5步搞定公积金信用贷申请
公积金信用贷的申请流程其实不复杂,大部分可以线上完成:
第1步:确认资格
查自己的公积金缴存记录(武汉公积金APP或小程序),确认连续缴存≥12个月,月缴额≥500元
第2步:选择银行产品
对比上面表格,选适合自己的;优先选你工资卡所在银行(更容易批、利率可能更优)
第3步:线上/线下提交申请
线上:银行APP里找到公积金贷入口,填写基本信息
线下:带身份证+公积金缴存证明去网点
第4步:银行审批
系统自动拉取你的公积金数据和征信报告,一般1-3个工作日出结果
第5步:签约放款
线上签约(电子签名),资金直接打入你的银行卡,最快当天到账!
五、3个常见误区,踩了就亏大了
❌ 误区1:"公积金余额越多,贷款额度越高"
错! 公积金信用贷看的是"缴存基数"和"月缴额",不是你账户里攒了多少余额。有人账户里有10万余额但缴存基数低,额度反而不如余额只有2万但缴存基数高的人。
❌ 误区2:"公积金贷不用还,反正有公积金抵扣"
绝对不是! 公积金信用贷是正经贷款,按月还款,和公积金房贷的还款方式完全不同。逾期一样上征信,一样会被催收。 公积金余额不能用来抵扣这笔贷款的月供。
❌ 误区3:"随便哪个银行都能贷"
各家银行政策不同! 同一个人的公积金数据,在不同银行可能拿到完全不同的额度和利率。建行可能给你25万利率4.2%,湖北银行可能只给15万利率6.5%。所以一定要多对比,别只看一家。
六、真实案例:武汉上班族这样用公积金贷
案例1:国企员工紧急周转
张女士,32岁,武汉某国企行政岗,月薪7000元,公积金月缴840元(基数7000,个人12%)。母亲突发疾病需要15万治疗费。
→ 申请建行公积金闪贷,线上提交,第二天审批通过,额度18万,利率4.2%,期限3年,月供约5300元。选择只贷15万,月供降到4400元,顺利解决看病资金问题。
案例2:教师装修新房
王老师,28岁,武汉某小学教师,月薪5500元,公积金月缴660元。新房交房需要装修资金。
→ 申请招行公积金消费贷,额度12万,利率5.2%,期限2年。只用了8万装修,月供约3500元,工资完全覆盖。
案例3:私企员工被拒后逆袭
刘先生,29岁,武汉某私企销售,月薪6000但公积金基数只按3000缴(月缴360元)。先申请工行被拒——月缴额太低。
→ 转而申请湖北银行公积金随心贷(门槛稍低),额度8万,利率6.8%。虽然额度不高利率偏高,但解决了短期周转需求。
📌 启示:公积金缴存基数直接决定你的贷款上限。如果你在私企,公积金基数被压低了,贷款额度也会受限。入职时一定要关注公积金基数怎么定的!
写在最后
公积金信用贷是武汉上班族最容易拿到的低息无抵押贷款之一。门槛比普通信用贷低,利率比网贷便宜得多,审批还更快。
但关键前提是:你的公积金要缴得够、缴得稳、缴得连续。
如果你正在考虑用公积金贷周转,几点建议:
- 先查公积金缴存记录,确认连续性和月缴额
- 多对比2-3家银行,别只看一家就申请
- 只贷需要的金额,别因为额度高就全贷出来
- 确保月供不超过月收入的50%,留足生活空间
- 不确定怎么选?来找优财智选,我们帮你对比产品、匹配最优方案
武汉的上班族朋友们,你的公积金不止是买房用的——它还是一张隐形的"信用通行证"。用好它,低成本周转不再是难事。
「本文内容仅供参考,具体贷款审批以银行实际结果为准。」
👇 关注优财智选,武汉融资少走弯路 👇
专业 · 透明 · 省心 | 武汉本地融资服务专家