3个武汉老板的融资逆袭故事:从被银行拒到拿下百万贷款,他们做对了什么?
▲ 从被拒到逆袭,他们做对了什么?
3个武汉老板的融资逆袭故事:从被银行拒到拿下百万贷款,他们做对了什么?
上周,光谷一家科技公司的老板老周给我发了条微信:"兄弟,贷款批下来了,300万!"
三个月前,他被三家银行连续拒贷,差点放弃。谁能想到,短短三个月就逆转了局面?
今天不讲理论,不列清单,就讲三个真实的武汉老板融资故事。他们类型不同、处境不同、赛道不同,但有一个共同点——第一次都被银行拒了,最后都拿到了钱。
看看他们到底做对了什么,也许你也能从中找到自己的路。
故事一:被拒3次的光谷科技老板——"原来银行看的是这个"
老周,38岁,光谷一家做工业物联网的小公司,团队12人,年营收400多万。
他第一次去银行申请贷款,信贷经理看了一眼资料就摇头了:"流水不够稳定,去年有几个月几乎没收入,我们做不了。"
第二家银行更直接:"你们没有固定资产做抵押,科技企业我们风险控制比较严。"
第三家,连申请表都没填完就被告知"不符合准入条件"。
老周差点以为,科技型小企业就是融不到资。
转折出现在他找到优财智选之后。顾问帮他做了两件事:
第一件:重新梳理财务数据
老周之前的流水是自己从银行导出来直接交的,有大有小、有断有续,看着确实不稳定。但顾问发现,他的合同订单其实很扎实——三个大客户都是上市公司,合同金额加起来超过600万,只是付款周期拉得长。
于是顾问帮他把"合同订单+已开票金额+回款计划"做成一份清晰的资金预期表,让银行看到:不是没钱进来,是钱进来有节奏。
第二件:帮他匹配了专门针对科技企业的产品
武汉现在有多款科技型企业专属贷款产品,比如科技信用贷、科创贷,这些产品不看抵押,看的是企业技术资质和成长性。老周的公司有2项发明专利、5项软件著作权,正好符合准入门槛。
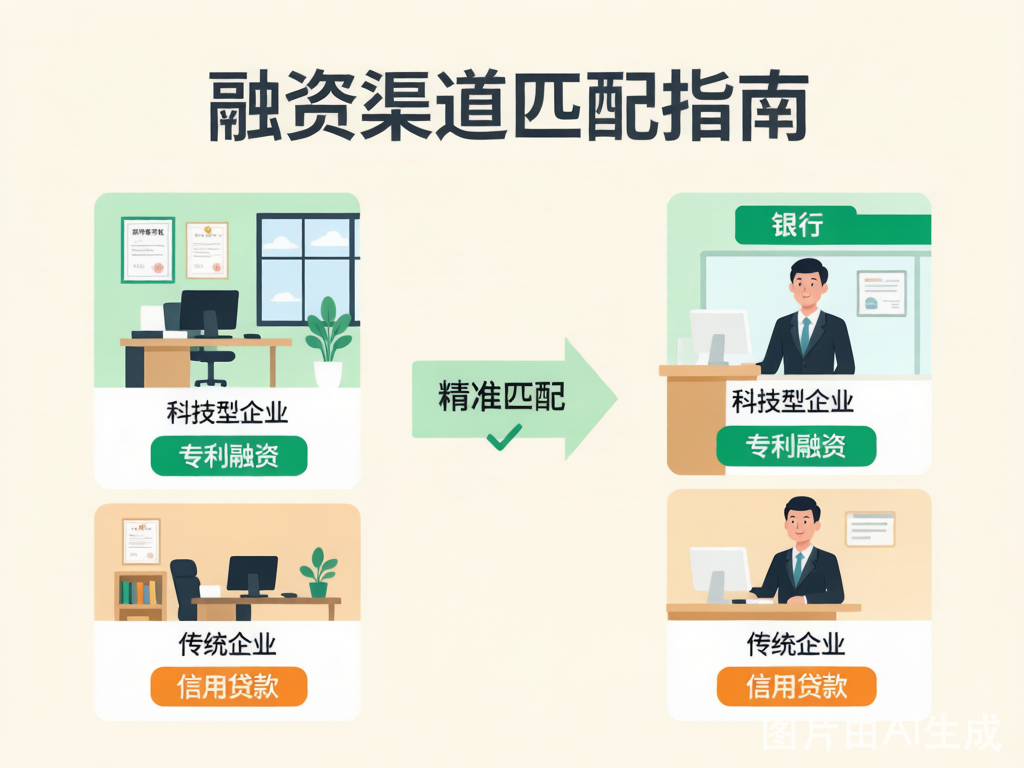
▲ 不是你不符合条件,是你没走到对的窗口
之前他自己去银行,信贷经理随手推荐的是通用经营贷,压根没考虑科技专属通道——不是你不符合条件,是你没走到对的窗口。
最终结果:300万科技信用贷,利率3.85%,纯信用、无抵押,三个月就批下来了。
💡 小贴士:武汉科技型中小企业,别急着去银行跑通用贷款。先确认自己有没有专利、软著、高新技术企业认定——这些"软资产"在专属产品里比厂房更值钱。
故事二:餐饮老板的"流水不够"逆袭——"换了个思路,额度翻了一倍"
武昌的刘姐,开了家湘菜馆,经营7年,口碑不错,旺季月流水30多万。
她想扩大经营,再开一家分店,需要150万资金。去银行申请,信贷经理说:"你流水倒是不错,但淡季落差太大——旺季30万,淡季不到10万,这个波动率我们评估风险偏高。"
刘姐心里委屈:做餐饮不就是有淡旺季吗?谁家餐厅12月和7月流水一样?
但银行的审批逻辑就是这么运转的:稳定性比绝对值更重要。
优财智选的顾问帮刘姐分析了她的财务结构,发现了几个关键点:
1. 她的固定支出其实很低
店面是早年买的(有房产!),租金为零。员工工资旺季加人、淡季减人,弹性很大。这意味着即使淡季流水10万,扣除成本后仍有4万以上的净利润——不是亏钱经营,只是赚得少了。
2. 房产才是她的"隐藏资产"
刘姐一直想用纯信用贷,觉得抵押太麻烦。但顾问算了一笔账:她店面市值约280万,如果用房产抵押+经营流水组合方案,额度可以从信用贷的50-80万提升到150-200万,利率还能从5.6%降到4.2%左右。
3. 淡旺季可以通过"流水平滑"来解决
顾问建议刘姐把个人账户和经营账户分开,把旺季的回款提前做好规划,让银行看到的不是"大起大落",而是"有节奏、有规划的经营数据"。
最终方案:房产抵押经营贷150万,利率4.15%,5年期,等额本息。刘姐分店选址已经看好,下个月就能开业。
⚠️ 重要提醒:很多老板觉得"有抵押就低人一等",其实恰恰相反。有优质抵押物的企业,在银行眼里是"低风险客户",额度更高、利率更低。别被"纯信用"的噱头误导——选适合自己的方案,才是最聪明的融资。
故事三:贸易公司的"征信污点"翻盘——"3年前的一次逾期,差点毁了300万订单"
汉口的陈老板做五金贸易,年流水800多万,下游客户稳定,本来是银行最喜欢的那种企业。
但2023年一次逾期,让他的融资之路差点断掉。
那年6月,一笔80万的应收款延迟了2个月回款,陈老板的一笔30万贷款还款晚了15天。就是这15天,征信报告上留下了"逾期1次"的记录。
银行风控系统看到这个标记,自动降低了评分。两家银行拒贷,理由统一:"征信存在不良记录。"
陈老板急得不行——他刚接了个300万的大订单,需要200万备货资金,时间窗口只有一个月。
优财智选的顾问做了三步:
第一步:核实逾期性质
15天的逾期属于"短期逾期",不是恶意拖欠。顾问帮他收集了当时的还款凭证、延迟回款的合同证据,形成一份"逾期情况说明"——银行不是机器,有合理的解释,人工审批是可以通融的。
第二步:出具征信修复建议
虽然征信记录不能直接"删除",但连续24个月正常还款后,逾期的影响会大幅降低。陈老板之后两年还款一直准时,顾问帮他整理了"24个月良好还款记录"作为补充材料提交。
第三步:换了一家更灵活的银行
不同银行对逾期的容忍度不一样。大行风控严,但一些地方性银行和城商行,对于"短期、已修复、有合理解释"的逾期,审批弹性更大。顾问帮陈老板匹配了武汉本地一家城商行的贸易专属贷,额度200万,利率4.5%,审批周期仅2周。
300万订单顺利备货出货,陈老板当年净利润多了60多万。
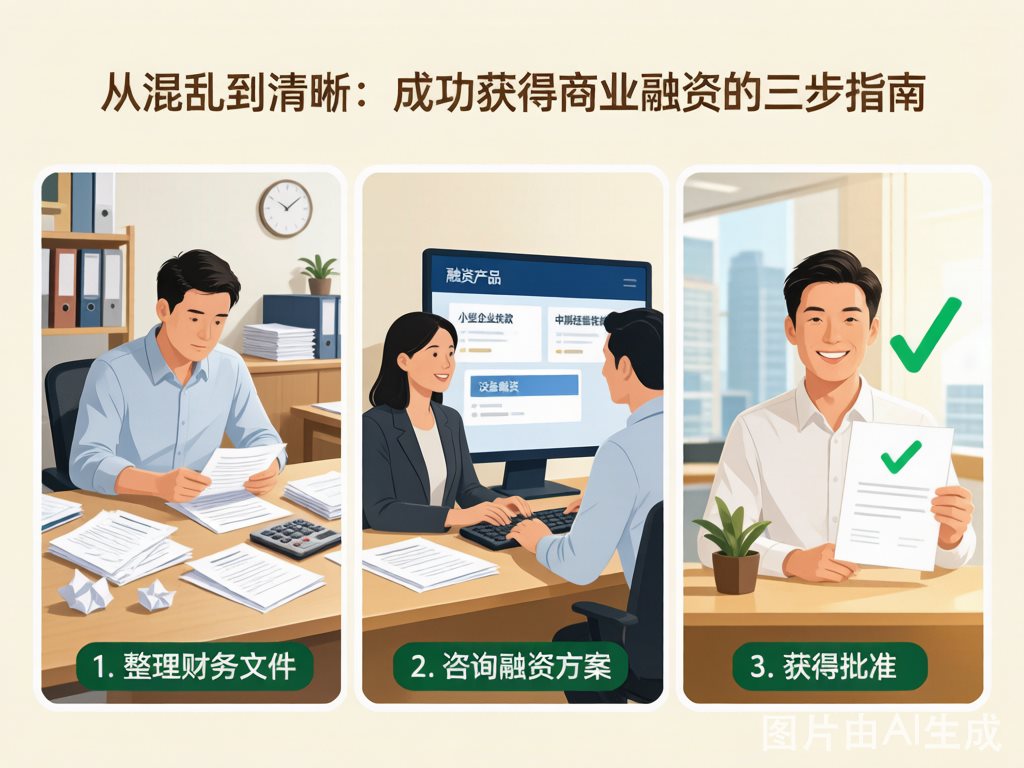
▲ 三个老板的共同逆袭路径
💡 小贴士:征信有逾期不等于"融资死刑"。关键看三点:①逾期天数(短期vs长期);②是否已修复(后续还款是否正常);③有没有合理解释。带着材料去说明,比干等征信"自然恢复"要快得多。
三个故事,三个"做对了"的关键
回头看这三个老板的逆袭,你会发现他们做对了同样的事:
| 关键动作 | 老周(科技) | 刘姐(餐饮) | 陈老板(贸易) |
|---|---|---|---|
| 重新整理财务数据 | 合同订单+回款计划 | 流水平滑+成本结构 | 征信说明+良好还款记录 |
| 找到专属产品通道 | 科技信用贷 | 房产抵押经营贷 | 贸易专属贷 |
| 专业方案匹配 | 专利软著作"软资产" | 房产+流水组合 | 换银行+逾期说明 |
一句话总结:不是银行不给你钱,是你没走到对的窗口,没拿对的材料。
融资这件事,80%的老板失败不是因为条件不够,而是因为:
1. 不知道自己适合什么产品——拿着通用贷的条件去跑科技贷的窗口
2. 提交的材料没讲好自己的故事——银行看到的是冰冷数据,看不到你的经营逻辑
3. 一次失败就放弃——被一家银行拒了就觉得没希望了
这就是专业助贷的价值——不是帮你"走后门",而是帮你走对门。
写在最后
如果你现在正在为融资发愁,先别急着跑银行。
停下来想想三个问题:
1. 我的企业类型,有没有专属的贷款产品?(科技、贸易、餐饮、制造……各有通道)
2. 我的财务数据,有没有讲清楚我的经营逻辑?(不是流水够不够,而是稳定性和成长性)
3. 我上次被拒,到底是因为什么?(不是条件不够,可能只是没匹配到对的产品)
搞清楚这三点,融资的路会清晰很多。
武汉本地企业有融资需求?找优财智选,帮你精准匹配、少走弯路。
👇 关注「优财智选」,每周干货推送,融资路上不走弯路。
「本文内容仅供参考,具体贷款审批以银行实际结果为准。」