该不该贷款?3个该借的信号和4个不该借的雷区 💡
该不该贷款?3个该借的信号和4个不该借的雷区
该不该贷款?3个该借的信号和4个不该借的雷区 💡
张姐在汉口开了家服装批发档口,做了快10年,生意一直稳稳的。
去年底,旁边档口的老王跟她吃饭,一脸兴奋地说:"我刚从银行贷了200万,准备再开两个店,你也该贷一笔扩张一下!"
张姐心动了。第二天就跑去某银行申请了150万经营贷,钱到手后租了新店面、进了大批货。结果今年行情突然变冷,新店生意惨淡,老店也被拖得资金紧张,每个月还贷压力压得她喘不过气。
上个月她找到我,第一句话就是:"当初就不该听老王的。"
贷款本身不是问题,问题是——你到底该不该贷?
很多武汉老板对贷款有两种极端态度:要么觉得"借钱就是欠钱,坚决不贷",要么觉得"能贷就贷,越多越好"。两种都不对。
今天把这个问题掰开揉碎讲清楚,帮你判断自己的企业,现在到底该不该借钱。
一、该贷款的3个信号
信号1:有确定的盈利机会,只差一笔启动资金
这是最该贷的情况。
举个真实案例:光谷一家做工业传感器的小厂,去年接到一家大型车企的长期供货订单,年采购额300万+。但问题是——要满足交付标准,必须先投入80万升级生产线。
老板算过账:投入80万,年新增利润至少60万,两年内回本。这种情况下贷款,借钱是为了赚更多钱,逻辑清晰。
🔑 判断标准:贷款后新增收益 > 贷款总成本(利息+手续费),且收益是可预期的,不是"万一做好了能赚钱"。
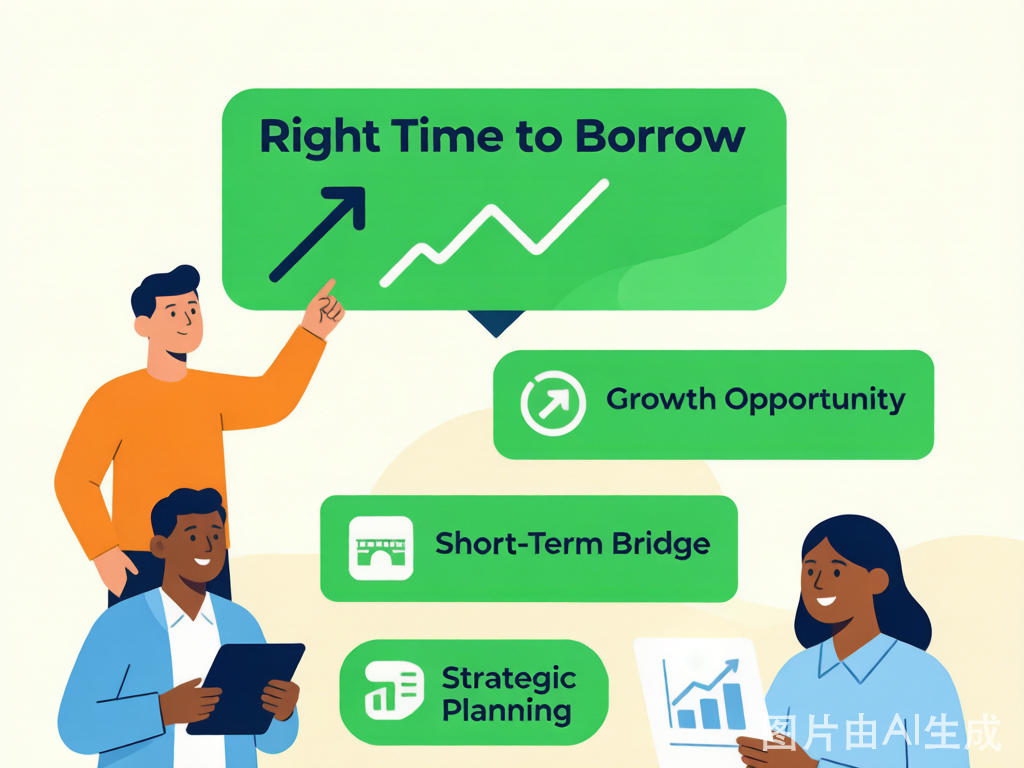
该贷款的3个信号:盈利机会、短期周转、战略布局
信号2:短期周转,有明确的还款来源
做生意最怕的不是一时缺钱,而是缺钱还看不到钱回来的路。
但如果你只是"时间差"的问题——比如货已经发了,客户30天后付款,但现在要付供应商的货款——这时候用短期贷款过桥,完全合理。
武汉很多做工程分包的老板都遇到过这种场景:甲方付款周期60-90天,但工人工资和材料款不能等。用一笔3个月的过桥贷款,等甲方款到就还清,成本可控。
🔑 判断标准:你清楚地知道这笔钱什么时候能还上,而且还款来源不是"再贷一笔"。
信号3:战略性布局,有清晰的退出计划
有些贷款不是为了眼前的利润,而是为了长远的竞争位置。
比如武汉一家餐饮供应链公司,贷款200万拿下了一个冷链仓储中心。短期看,这笔钱让公司负债率飙升;但长远看,有了自建冷链,成本比外包低30%,而且可以服务更多客户,3年内业务量翻倍。
这种贷款的关键是:有退出计划。不是贷了就永远背着,而是规划好了什么时候可以通过业务增长把负债消化掉。
🔑 判断标准:你贷这笔钱有明确的战略目标,而且有可验证的退出路径,不是"先贷了再说"。
二、不该贷款的4个雷区
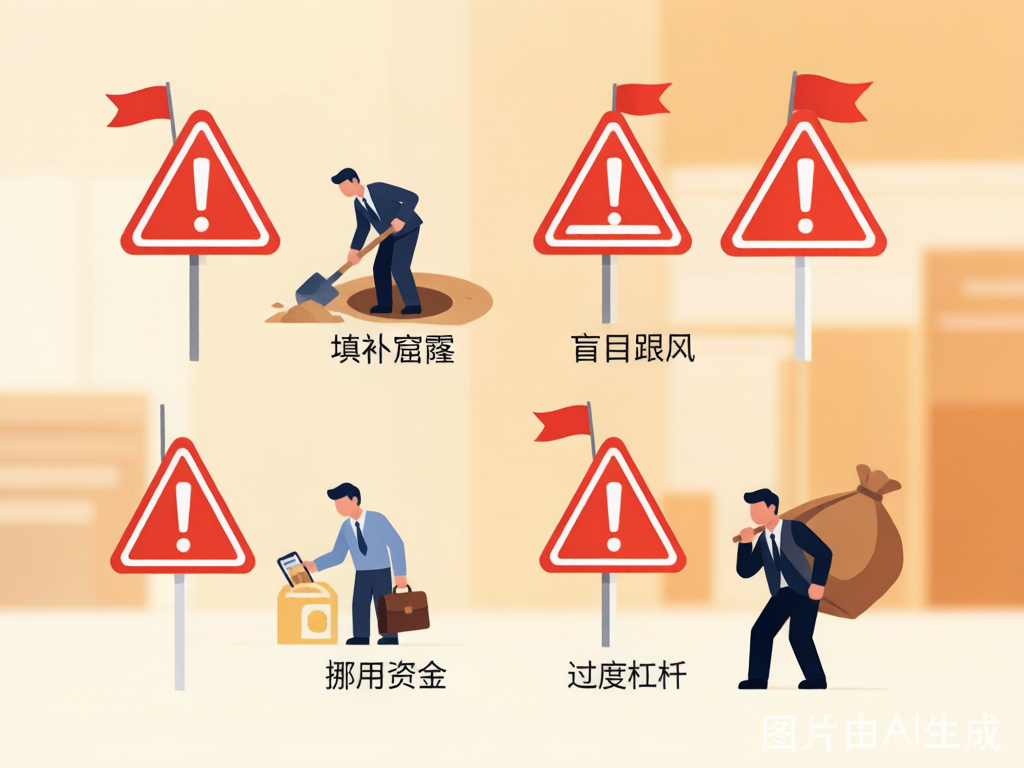
不该贷款的4个雷区:补窟窿、跟风、消费、过度杠杆
雷区1:借钱补窟窿——生意本身在亏,贷款只会亏更多
这是最常见的错误决策。
很多老板的生意已经在亏损了,但想着"再贷一笔撑一撑,说不定行情能回暖"。这种想法本质上是赌运气,而运气从来不是经营策略。
真实教训:武昌一家做建材批发的老板,2024年生意下滑明显,每个月亏损3-5万。他先后贷了两笔经营贷共120万,想着"扛过这一波就好"。结果行情继续下行,到了2025年底,不仅生意没回转,还多了每月1.2万的还贷压力。
最终结果:关门清盘,卖房还债。
⚠️ 铁律:如果你的生意持续亏损,贷款只会加速亏损。这时候该做的是止血,不是加码。
雷区2:跟风贷款——别人贷了我也该贷
张姐的故事就是典型案例。
老王贷了200万扩张,是因为他算好了自己的扩张逻辑:手上有3个稳定客户渠道、新店选址已经验证、团队已经到位。但对张姐来说,她当时没有这些条件,纯粹是"别人都贷了我也该贷"的跟风心态。
每家企业的资源、节奏、市场位置都不同。别人的正确决策,到你身上可能就是灾难。
⚠️ 铁律:贷款决策只看自己的数据和逻辑,不看朋友圈里谁贷了多少。
雷区3:贷款消费——用经营贷做非经营用途
这条很多人踩坑,而且踩了还不自知。
经营贷的利率比消费贷低不少,有些老板就动起了心思:贷一笔经营贷,拿去买车、装修房子、甚至炒股。
这不仅是违规——银行查出用途不符可以随时抽贷——更是在给企业埋雷。经营贷的钱花在了不产生经营收益的地方,等于纯负债,没有任何回本逻辑。
⚠️ 铁律:经营贷的钱,每一分都必须用在能产生经营回报的地方。不能产生回报的支出,用自有资金或单独规划。
雷区4:过度杠杆——贷太多,月供超过月利润的50%
这个雷区的隐蔽性很高,因为很多人只看"能不能贷到",不看"贷了之后能不能扛得住"。
我们帮客户做融资规划时,有一个核心指标:月还贷额不超过月净利润的50%。
| 月净利润 | 建议月还贷上限 | 超出风险 |
|---|---|---|
| 5万 | ≤2.5万 | 现金流紧张 |
| 10万 | ≤5万 | 抗风险能力弱 |
| 20万 | ≤10万 | 波动即断供 |
如果你的月还贷额已经逼近甚至超过月利润的一半,那意味着哪怕生意出现一点小波动(客户延迟付款、原材料涨价),你就可能断供。
⚠️ 铁律:贷款额度不是"能贷多少就贷多少",而是"扛得住多少才贷多少"。
三、做一个简单的自我诊断
不用复杂的财务模型,3分钟就能判断你的企业现在该不该贷款:
✅ 该贷的3个条件(满足任意一条即可考虑)
1. 有确定的增收机会,投入产出可量化
2. 纯属短期周转,还款时间点明确
3. 有战略布局计划,退出路径清晰
❌ 不该贷的4个红旗(出现任意一条就暂停)
1. 生意正在亏损,贷款是"赌回暖"
2. 纯跟风,没有自己的数据和逻辑支撑
3. 贷款用途与经营无关
4. 月还贷额将超过月净利润的50%
如果你在✅和❌之间犹豫,说明你还没把账算清楚——这时候先别贷,回去把数字捋一遍。
四、优财智选的建议:贷款前做3件事
在我们接触的武汉中小企业主中,超过60%的人在贷款决策上存在偏差——要么贷得太急,要么贷得太怕。
如果你正在考虑要不要贷款,建议先做这3件事:
1️ 做一份简版的现金流预测
不用搞复杂的Excel模型,就列3行:下6个月每月预计收入、每月固定支出、每月可支配现金流。看完这3行,你就知道能扛多少月供。
2️ 算清楚贷款的真实总成本
不只是利率。加上评估费、手续费、过桥成本(如果有),算出"贷这笔钱总共要花多少钱"。很多老板只看月供数字,忽略了总成本。
3️ 找专业的人帮你做融资规划
就像张姐,如果她在贷款前找我们聊一次,我们会告诉她:你的业务现阶段不适合扩张性贷款,建议先稳住老店,积累6个月流水再考虑。
💡 好的融资顾问,不是催你赶紧贷,而是帮你看清到底需不需要贷。
结尾
回到张姐的故事。
后来我们帮她做了债务优化方案:先把新店缩减面积降低成本,把经营贷的一部分转为短期周转贷减少月供压力,同时调整老店的采购节奏释放现金流。
半年后,新店终于开始盈利,张姐也不再每个月被还贷逼得焦虑。
贷款是工具,不是答案。
该用的时候果断用,不该用的时候坚决不用。
如果你正在犹豫要不要贷款,不确定自己的情况属于"该贷"还是"不该贷",欢迎来找武汉优财智选聊聊——我们先帮你把账算清楚,再决定下一步怎么走。
📞 想知道自己该不该贷款?点击关注,后台回复"诊断",获取免费融资需求评估。
本文内容仅供参考,具体贷款审批以银行实际结果为准。